
有形固定資産
計算でいちばん出番が多い節である。カリキュラムでも、この論点だけで何回も時間が割かれている。
理由は、ここに多くの基準が合流するからである。取得と減価償却は第1章の費用配分の原則、減損は第2章の減損基準、リースはリース基準、除去費用は資産除去債務基準である。それぞれの理論は済んでいるので、この節では手の動かし方と、できあがった数字をどう載せるかを押さえる。
柱は4つある。いくらで取得したことにするか、どう配分するか、支出が出たときに資産に足すのか費用にするのか、手放すときにどう計算するかである。この4つに、圧縮記帳と表示が加わる。
取得原価の決定
企業会計原則 第三 五、注解24、連続意見書第三
有形固定資産の取得原価は、取得の形態によって決まる。購入の場合は購入代価に付随費用を加算した額、自家建設の場合は適正な原価計算基準に従って計算した製造原価、現物出資の場合は給付した資産の公正な評価額、交換の場合は譲渡した資産の適正な簿価、贈与の場合は公正な評価額とする。
なぜそうするのか
原則は支払った対価の額である。購入なら代金と付随費用がそれにあたる。しかし、対価を支払わずに取得する形もある。交換で簿価を引き継ぐのは、同じ種類の資産に投資が続いているとみるからであり、第2章の事業分離で見た投資が継続しているとみる場合と同じ考え方になる。贈与で公正な評価額とするのは、無償だからといってゼロで載せると、持っている資産が貸借対照表に出てこないからである。
機械を10,000で購入し、据付費500と試運転費300を支払った
| 機械装置 | 10,800 | 現金預金 | 10,800 |
据付費・試運転費は、その資産を使える状態にするための支出なので取得原価に含める。
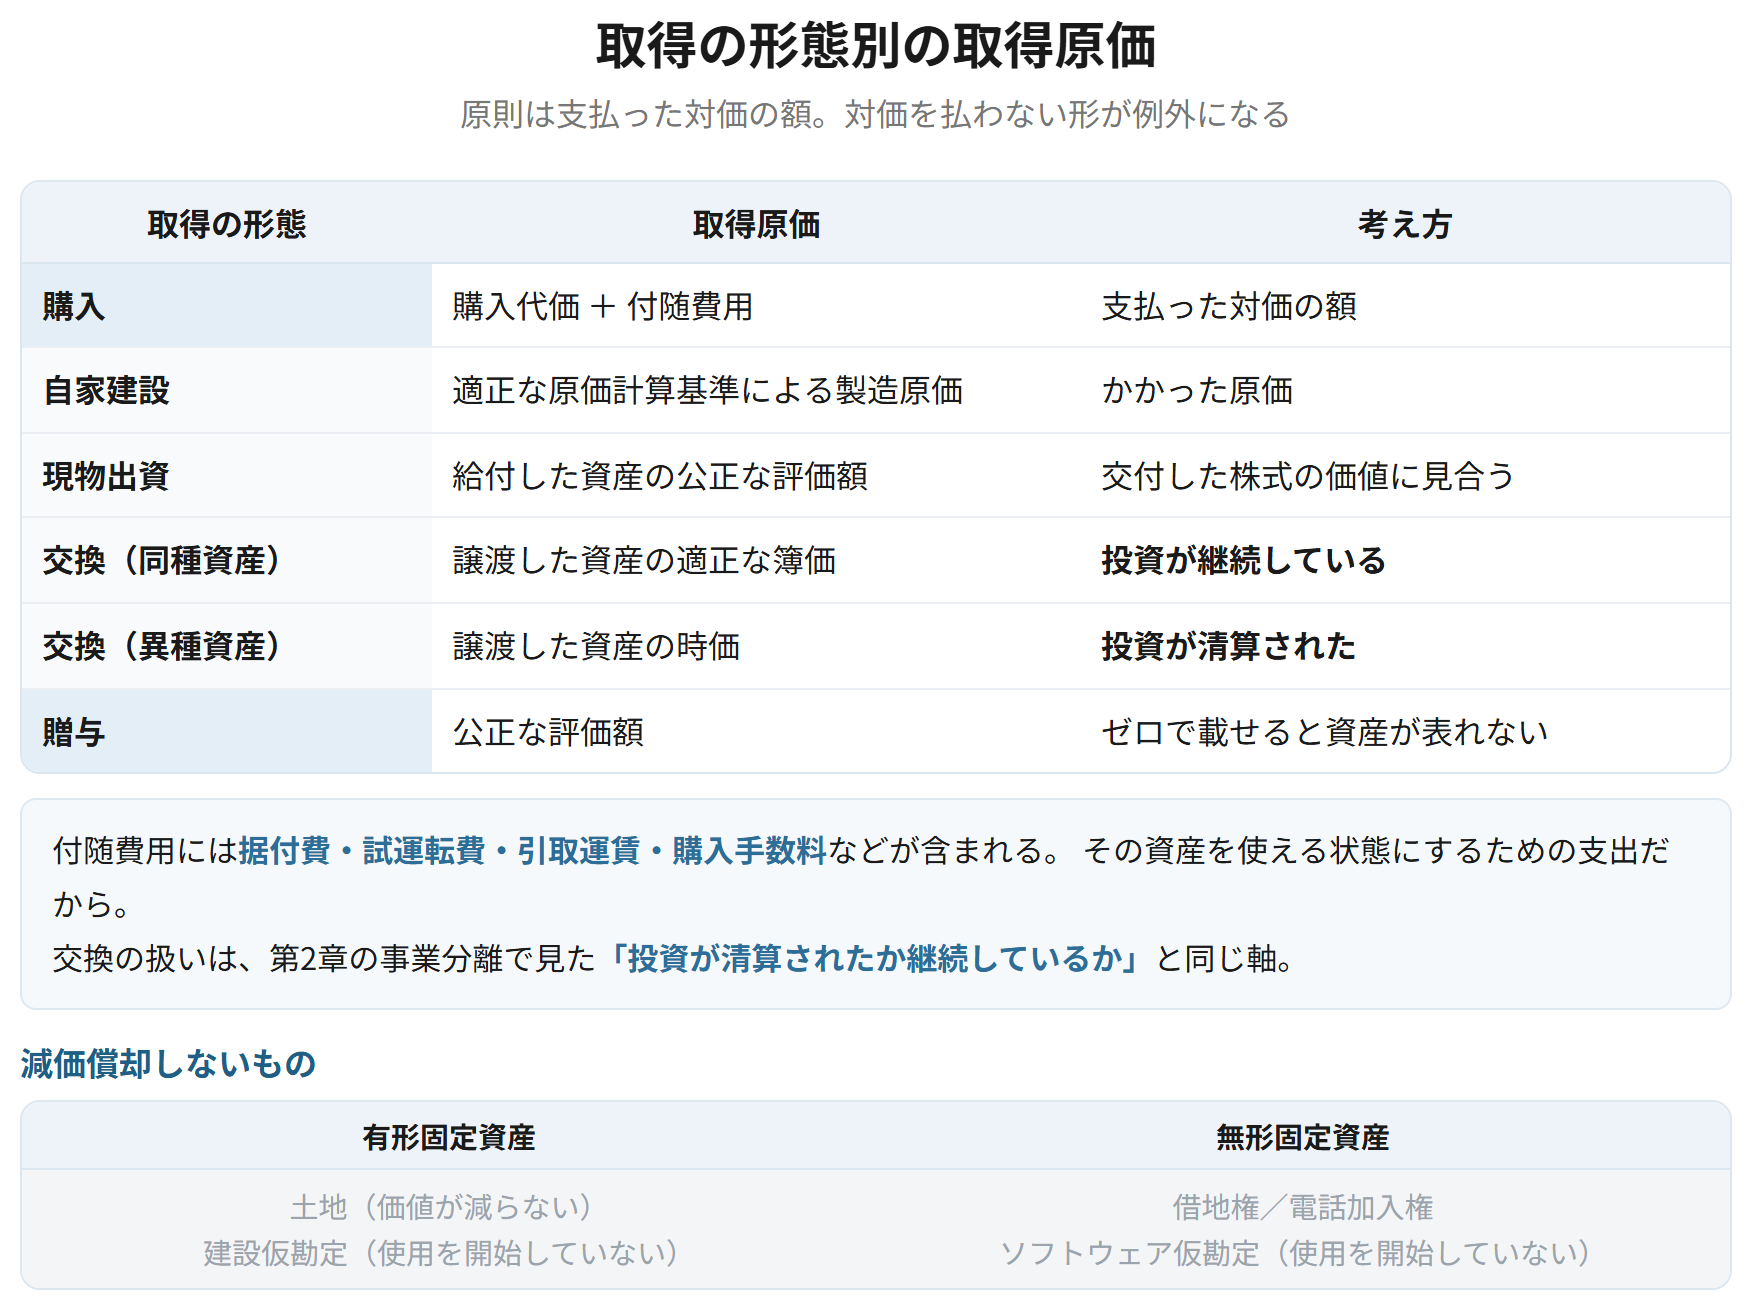
| 取得の形態 | 取得原価 | 考え方 |
|---|---|---|
| 購入 | 購入代価 + 付随費用 | 支払った対価の額 |
| 自家建設 | 適正な原価計算基準による製造原価 | かかった原価 |
| 現物出資 | 給付した資産の公正な評価額 | 交付した株式の価値に見合う |
| 交換(同種資産) | 譲渡した資産の適正な簿価 | 投資が継続している |
| 交換(異種資産) | 譲渡した資産の時価 | 投資が清算された |
| 贈与 | 公正な評価額 | ゼロで載せると資産が表れない |
覚える文この1本が、音声と穴埋めクイズの出どころ
有形固定資産の取得原価は、購入の場合は購入代価に付随費用を加算した額、自家建設の場合は適正な原価計算基準に従って計算した製造原価、現物出資の場合は給付した資産の公正な評価額、交換の場合は譲渡した資産の適正な簿価、贈与の場合は公正な評価額とする。贈与により取得した場合に公正な評価額とするのは、無償で取得したことを理由に計上しなければ、保有している資産が貸借対照表に表示されないためである。
試験のポイント
- 6つの取得形態と取得原価を、表のまま書けるようにしておきましょう。
- 贈与の場合に公正な評価額とする理由は、理論でも問われます。
- 付随費用には、据付費・試運転費・引取運賃・購入手数料などが含まれます。
ひっかかり
- 自家建設の建設に要した借入金の利子は、原則として取得原価に含めません。稼働前の期間のものに限って認められる場合があります。
- 交換は、同種の資産か異種の資産かで扱いが変わります。
減価償却の方法
企業会計原則 第三 五、注解20、連続意見書第三
減価償却は、有形固定資産の取得原価を、その耐用年数にわたって各事業年度に配分する手続である。方法には、定額法(毎期均等額を配分)、定率法(期首未償却残高に一定率を乗じる)、級数法、生産高比例法(利用度に応じて配分)がある。
なぜそうするのか
根拠は第1章の費用配分の原則である。固定資産は、取得した期だけでなく何年にもわたって収益を生む。取得した期に全額を費用とすれば、その期の利益だけが大きく落ち込み、以後の期は費用なしで収益だけが上がる。収益を生む期間にわたって配分することで、期間損益計算が合う。方法が複数あるのは、資産によって価値の減り方が違うからである。
取得原価10,000、残存価額ゼロ、耐用年数5年の機械を定額法で償却する
| 減価償却費 | 2,000 | 減価償却累計額 | 2,000 |
間接法。直接法なら貸方は機械装置になる。
| 方法 | 計算 | 合う資産 |
|---|---|---|
| 定額法 | (取得原価 − 残存価額) ÷ 耐用年数 | 毎期均等に価値が減るもの |
| 定率法 | 期首未償却残高 × 償却率 | 初期に価値の減りが大きいもの |
| 級数法 | (取得原価 − 残存価額) × 残存年数 ÷ 総項数 | 同上 |
| 生産高比例法 | (取得原価 − 残存価額) × 当期利用量 ÷ 総利用可能量 | 利用度に応じて減るもの(鉱山、航空機) |
覚える文この1本が、音声と穴埋めクイズの出どころ
減価償却は、有形固定資産の取得原価をその耐用年数にわたって各事業年度に配分する手続であり、費用配分の原則に基づく。方法には定額法、定率法、級数法および生産高比例法があり、資産によって価値の減少の仕方が異なるため、その実態に合う方法を選択して継続的に適用する。
試験のポイント
- 減価償却の根拠は費用配分の原則です。第1章の資産会計と結んで書けるようにしておきましょう。
- 4つの方法と、それぞれが合う資産を対で押さえておきましょう。
- 生産高比例法が使えるのは、総利用可能量が物理的に確定できる資産に限られます。
ひっかかり
- 減価償却の目的は、資産を時価に合わせることではありません。原価の配分です。
- 減価償却方法の変更は、会計方針の変更ですが見積りの変更と同様に処理します。第2章の会計上の変更の節と対で押さえましょう。
資本的支出と収益的支出
企業会計原則 注解、連続意見書第三
簡単にいうと
固定資産に支出をしたとき、資産に足すか、その期の費用にするかが分かれます。分かれ目は「資産の価値が増えたか、使える期間が延びたか」です。元に戻しただけなら費用、良くなったなら資産になります。
有形固定資産に対する支出のうち、その資産の価値を高め、またはその耐久性を増すものを資本的支出といい、取得原価に加算する。これに対し、原状を回復させるための支出を収益的支出といい、その期の費用とする。
なぜそうするのか
資本的支出は、将来の収益を生む力を増やしたものなので、投資の追加にあたる。取得原価に加えて、以後の期に配分するのが筋になる。収益的支出は、その期の操業を続けるための支出であり、将来に効果が及ばない。当期の費用とする。どちらに当たるかで、その期の利益が変わるので、判断の基準が置かれている。
建物の改修に3,000を支出した。うち1,800は耐用年数を延長させるもの、1,200は原状回復のためのもの
| 建物 | 1,800 | 現金預金 | 3,000 | |
| 修繕費 | 1,200 |
ひとつの支出でも、性格によって分けて処理する。
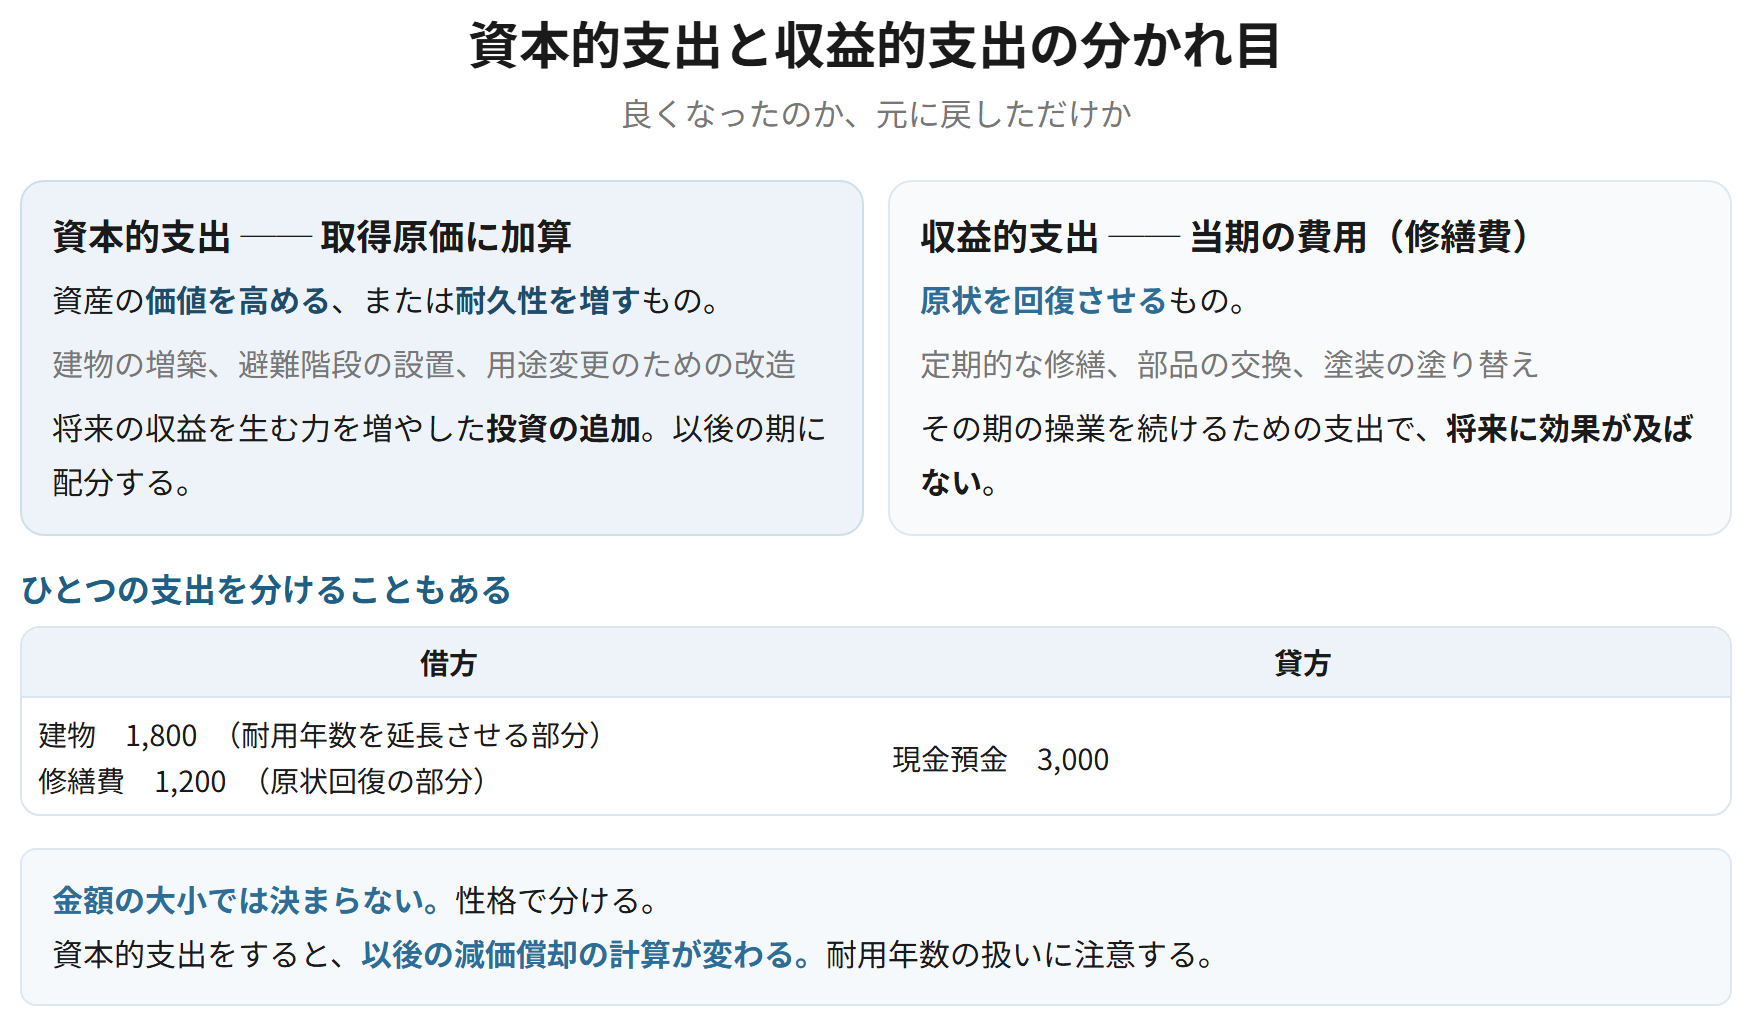
| 資本的支出 | 収益的支出 | |
|---|---|---|
| 内容 | 価値を高める/耐久性を増す | 原状を回復させる |
| 例 | 建物の増築、避難階段の設置、用途変更のための改造 | 定期的な修繕、部品の交換、塗装の塗り替え |
| 処理 | 取得原価に加算(以後の期に配分) | 当期の費用(修繕費) |
| 将来への効果 | 及ぶ | 及ばない |
覚える文この1本が、音声と穴埋めクイズの出どころ
有形固定資産に対する支出のうち、その資産の価値を高め、またはその耐久性を増すものを資本的支出といい取得原価に加算し、原状を回復させるための支出を収益的支出といい当期の費用とする。資本的支出は将来の収益を生む力を増やす投資の追加であるのに対し、収益的支出は将来に効果が及ばないためである。
試験のポイント
- 2つの定義を、価値・耐久性と原状回復という言葉で書き分けておきましょう。
- ひとつの支出を分けて処理する場合があります。計算で出ます。
ひっかかり
- 金額の大小では決まりません。性格で分けます。
- 資本的支出をした場合、以後の減価償却の計算が変わります。耐用年数の扱いに注意しましょう。
除却・売却・買換え
企業会計原則 第二 六、会社計算規則88条
有形固定資産を除却した場合、帳簿価額と処分見込額との差額を固定資産除却損とする。売却した場合、売却価額と帳簿価額との差額を固定資産売却損益とする。いずれも、期首から処分時までの減価償却費を月割りで計上したうえで計算する。表示は原則として特別損益とする。
なぜそうするのか
期の途中で手放す場合、その期に使っていた期間の減価償却費は計上しなければならない。使った分の原価を配分しないまま処分すると、処分損益の中に本来の減価償却費が混ざる。費用配分の原則からすれば、使った期間の分は減価償却費として計上し、残りを処分損益とするのが正しい。
取得原価10,000、期首減価償却累計額6,000、耐用年数5年(定額法、残存価額ゼロ)の機械を、期首から9か月後に3,000で売却した
| 減価償却費 | 1,500 | 機械装置 | 10,000 | |
| 減価償却累計額 | 6,000 | 固定資産売却益 | 500 | |
| 現金預金 | 3,000 |
当期分の減価償却費は 2,000 × 9/12 = 1,500。帳簿価額は 10,000 − 6,000 − 1,500 = 2,500 で、3,000で売れたので売却益500。先に当期分の減価償却費を入れるのが要点。
覚える文この1本が、音声と穴埋めクイズの出どころ
有形固定資産を除却した場合は帳簿価額と処分見込額との差額を固定資産除却損とし、売却した場合は売却価額と帳簿価額との差額を固定資産売却損益とする。いずれも、期首から処分時までの減価償却費を月割りで計上したうえで計算する。使用していた期間の原価を配分しなければ、処分損益の中に本来の減価償却費が含まれてしまうためである。
試験のポイント
- 期中処分では、必ず当期分の減価償却費を月割りで計上してから計算します。
- 表示は原則として特別損益です。
- 除却と廃棄は違います。除却では処分見込額を貯蔵品として計上することがあります。
ひっかかり
- 当期分の減価償却費を忘れると、処分損益がずれます。総合問題でいちばん落としやすいところです。
- 買換えの場合は、旧資産の売却と新資産の取得を分けて考えます。下取価額が時価と異なる場合の処理に注意しましょう。
圧縮記帳
法人税法42条、企業会計原則注解24
簡単にいうと
国から補助金をもらって設備を買ったとき、そのまま収益にすると税金がかかり、補助金の一部が税金で消えてしまいます。そこで、同額だけ資産の帳簿価額を減らして、収益と相殺する処理が認められています。税金が免除されるのではなく、先送りされるだけです。
圧縮記帳とは、国庫補助金や保険差益などによって取得した資産について、受け取った額に相当する金額だけ取得原価を減額する処理をいう。方法には、資産の帳簿価額を直接減額する直接減額方式と、純資産の部に圧縮積立金を計上する積立金方式がある。
なぜそうするのか
国庫補助金は受け取った期の収益になるので、そのままでは課税される。補助金の一部が税金として出ていき、設備の取得に充てられる金額が減る。これでは補助の目的が果たせない。そこで、同額の固定資産圧縮損を計上して収益と相殺する。ただし、取得原価が減るので以後の減価償却費も減る。結果として、課税が将来に繰り延べられるだけで、免除されるわけではない。
国庫補助金4,000を受け取り、設備10,000を取得して直接減額方式により圧縮記帳を行う
| 現金預金 | 4,000 | 国庫補助金受贈益 | 4,000 | |
| 機械装置 | 10,000 | 現金預金 | 10,000 | |
| 固定資産圧縮損 | 4,000 | 機械装置 | 4,000 |
受贈益4,000と圧縮損4,000が相殺され、当期の課税所得に影響しない。機械装置は6,000となり、以後の減価償却費もその分少なくなる。
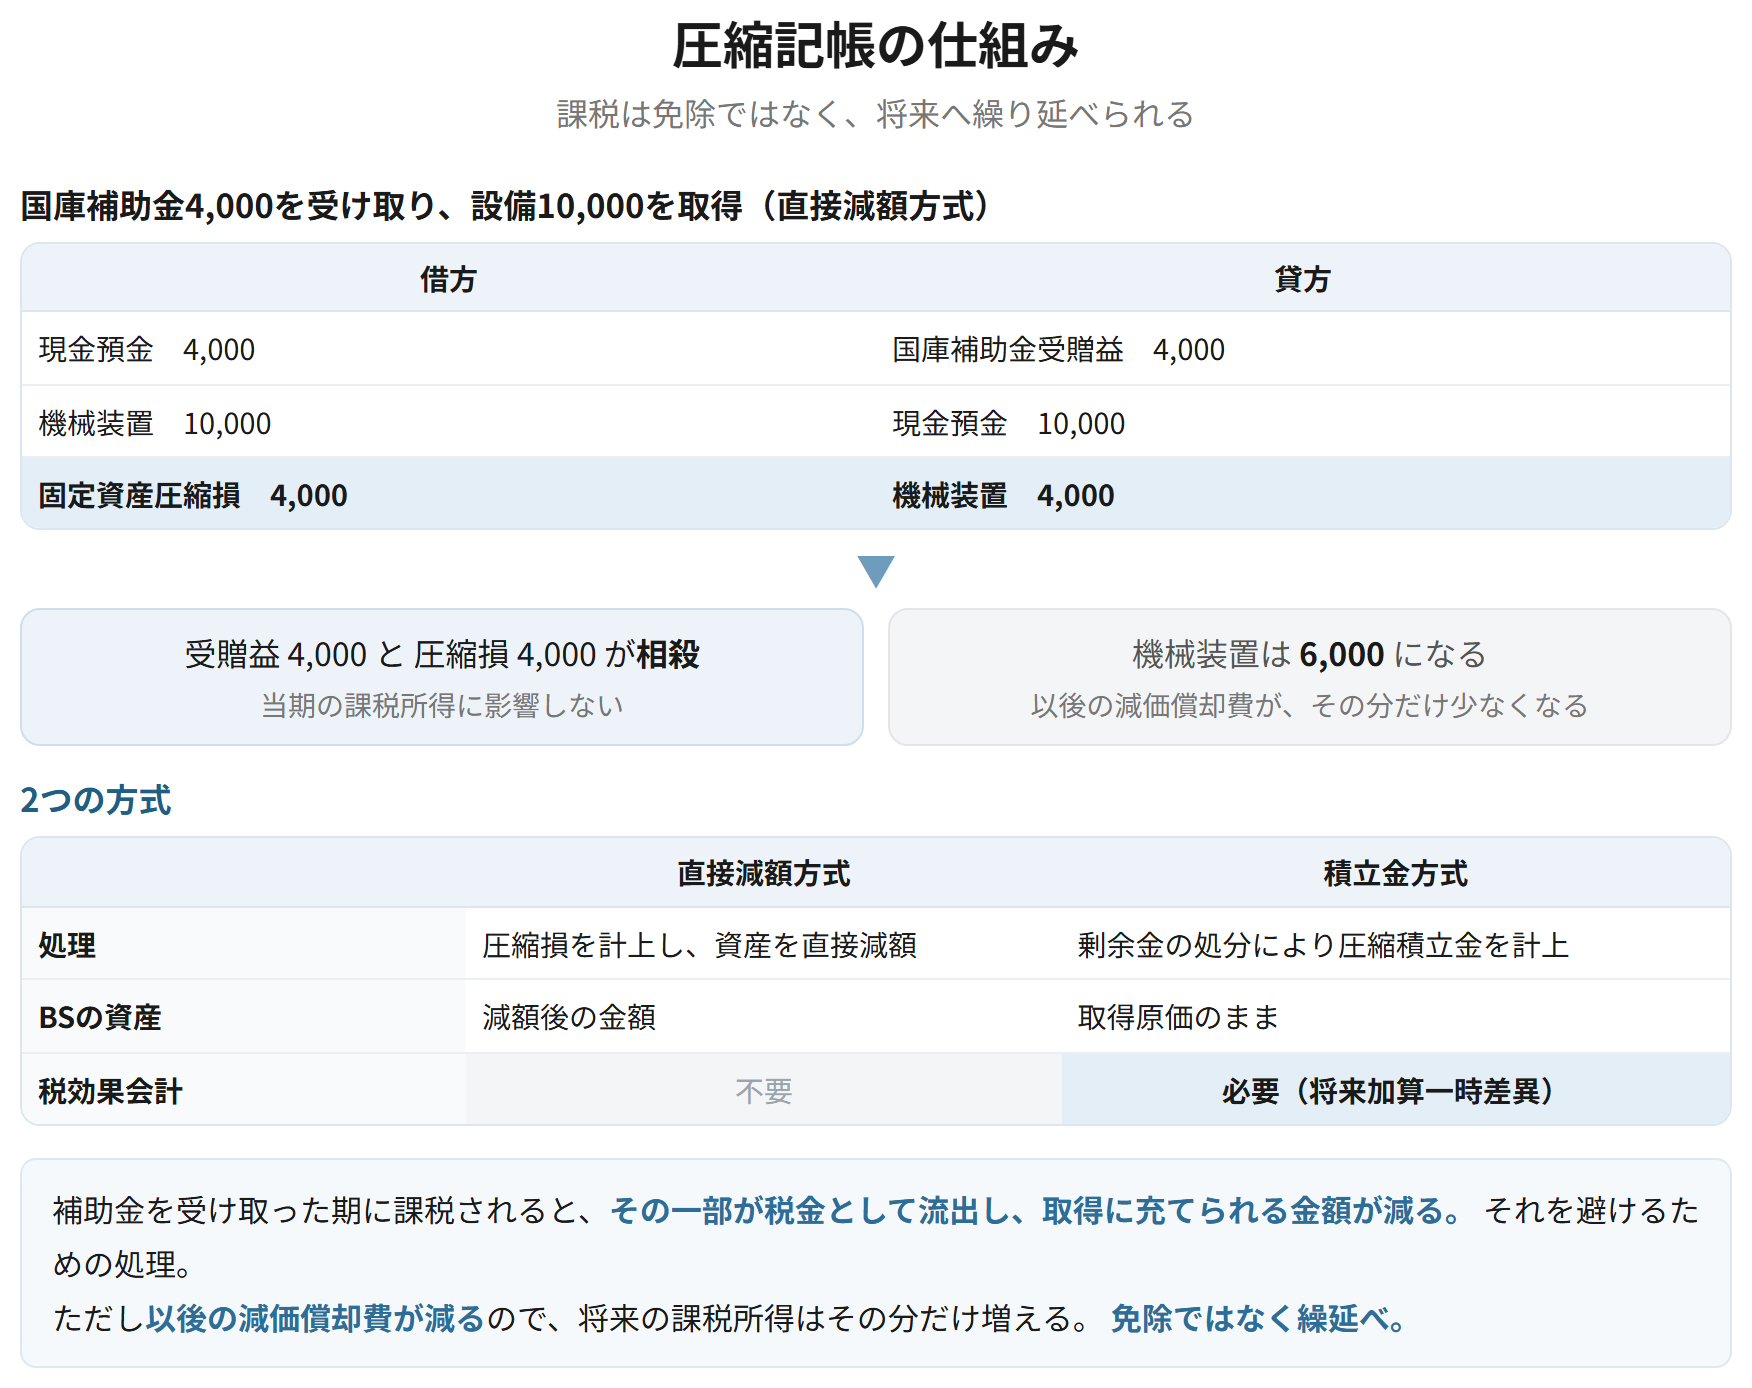
| 直接減額方式 | 積立金方式 | |
|---|---|---|
| 処理 | 固定資産圧縮損を計上し、資産を直接減額 | 剰余金の処分により圧縮積立金を計上 |
| 貸借対照表の資産 | 減額後の金額 | 取得原価のまま |
| 税効果会計 | 不要 | 必要(将来加算一時差異) |
| 考え方 | 取得原価そのものを減らす | 資産は動かさず、純資産で調整する |
覚える文この1本が、音声と穴埋めクイズの出どころ
圧縮記帳とは、国庫補助金や保険差益などによって取得した資産について、受け取った額に相当する金額だけ取得原価を減額する処理をいい、直接減額方式と積立金方式がある。これは、受贈益に課税されると補助金の一部が税金として流出し取得に充てられる金額が減るためであり、取得原価が減ることで以後の減価償却費も減るため、課税は免除されるのではなく将来に繰り延べられる。
試験のポイント
- 課税は免除ではなく繰延べです。ここを外さないようにしましょう。
- 2つの方式と、税効果会計の要否を対で押さえておきましょう。
- 積立金方式では、将来加算一時差異が生じて繰延税金負債が計上されます。
ひっかかり
- 圧縮記帳は、会計上の要請というより税法上の要請による処理です。会計理論としての位置づけには議論があります。
- 積立金方式では資産の帳簿価額が動かないため、減価償却費は取得原価に基づいて計算します。
表示 ── 3つの基準が合流する場所
企業会計原則 注解17、会社計算規則79条、固定資産の減損に係る会計基準 四
有形固定資産は、減価償却累計額を控除する形式で表示する。方法には、科目別間接控除方式、一括間接控除方式、直接控除注記方式がある。減損損失累計額は、原則として減価償却累計額に合算して表示することができる。リース資産および資産除去債務に対応する除去費用も、この区分に含まれる。
なぜそうするのか
控除形式をとる理由は、貸倒引当金と同じである。取得原価と、これまでに配分した額の両方を示すためである。取得原価がいくらで、どれだけ使ってきたかが分かれば、あとどれだけ使えるかの見当がつく。直接控除してしまうとそれが分からなくなるので、注記が求められる。
| どの基準から来るか | 科目 | この節での扱い |
|---|---|---|
| 費用配分の原則(第1章) | 減価償却累計額 | 減価償却の計算 |
| 固定資産の減損に係る会計基準(第2章) | 減損損失累計額 | 減価償却累計額に合算可 |
| リースに関する会計基準(第2章) | リース資産(使用権資産) | 有形固定資産の区分に表示 |
| 資産除去債務に関する会計基準(第2章) | (除去費用を取得原価に加算) | 合算して減価償却する |
覚える文この1本が、音声と穴埋めクイズの出どころ
有形固定資産は、減価償却累計額を控除する形式で表示し、その方法には科目別間接控除方式、一括間接控除方式および直接控除注記方式がある。控除形式によるのは、取得原価とこれまでに費用として配分した額の両方を示すためである。減損損失累計額は、原則として減価償却累計額に合算して表示することができる。
試験のポイント
- 3つの表示方法は、貸倒引当金と同じ考え方です。対で覚えておきましょう。
- 減損損失累計額を減価償却累計額に合算できるところを押さえておきましょう。
- リース資産や資産除去債務に対応する除去費用も、この区分に入ります。
ひっかかり
- 建設仮勘定は減価償却しません。まだ使用を開始していないためです。
- 土地は減価償却しません。使用によって価値が減るものではないためです。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 取得原価 | 購入は代価+付随費用、贈与は公正な評価額 | 交換は同種か異種かで変わる |
| 減価償却 | 定額法・定率法・級数法・生産高比例法 | 根拠は費用配分の原則 |
| 資本的支出 | 価値を高める/耐久性を増す → 取得原価に加算 | 金額の大小では決まらない |
| 収益的支出 | 原状を回復させる → 当期の費用 | 修繕費 |
| 期中処分 | 当期分の減価償却費を月割りで計上してから計算 | いちばん落としやすい |
| 圧縮記帳 | 直接減額方式/積立金方式 | 課税は免除ではなく繰延べ |
| 表示 | 減価償却累計額を控除する形式 | 土地と建設仮勘定は償却しない |