
資産除去債務に関する会計基準
資産除去債務は、負債を計上すると同時に、同じ額だけ資産も増えるという、ほかにあまりない形をとる。ここが腑に落ちないまま計算に入ると、毎回「なぜ資産が増えるのか」で止まる。
考え方はこうである。原子力発電設備や鉱山のように、使い終わったあとに法令や契約で取り除く義務を負っている設備がある。その除去費用は、設備を取得した時点ですでに負うことが決まっている。つまり、その設備を使うために払わなければならない金額の一部である。取得原価に含めるのが筋になる。
負債の側は、将来の支出を割り引いて計上する。退職給付と同じく、支払いが先なので現在価値に直す。割り引いた分は、時の経過とともに戻ってくるので、毎期の費用になる。負債計上の根拠、資産計上の理由、そして時の経過による調整額 ── この3つが骨格になる。
資産除去債務とは
資産除去債務に関する会計基準 3項、4項
資産除去債務とは、有形固定資産の取得、建設、開発または通常の使用によって生じ、当該有形固定資産の除去に関して法令または契約で要求される法律上の義務およびそれに準ずるものをいう。資産除去債務は、有形固定資産の取得等によって発生したときに負債として計上する。
なぜそうするのか
除去の義務は、設備を取得した時点ですでに負っている。将来の支出であっても、それを避ける手段がないなら、すでに義務として存在している。発生した時点で負債に計上しないと、負っている義務が財務諸表に出てこないまま、設備だけが資産に並ぶことになる。
具体例
原子力発電設備の解体義務、定期借地権付きの建物について契約で定められた原状回復義務、鉱山の閉山後の跡地整備義務など。自主的に行う予定の撤去は、法律上の義務およびそれに準ずるものに当たらない。
覚える文この1本が、音声と穴埋めクイズの出どころ
資産除去債務とは、有形固定資産の取得、建設、開発または通常の使用によって生じ、当該有形固定資産の除去に関して法令または契約で要求される法律上の義務およびそれに準ずるものをいう。資産除去債務は、有形固定資産の取得等によって発生したときに負債として計上する。発生時に計上するのは、除去の義務を避ける手段がない以上、その時点ですでに義務が存在しているためである。
試験のポイント
- 定義のうち「法令または契約で要求される法律上の義務およびそれに準ずるもの」は、そのまま書けるようにしておきましょう。
- 発生時に負債計上する理由を、義務を避けられないという点から説明できるとよいです。
ひっかかり
- 自主的に撤去するつもりがあるだけでは資産除去債務になりません。法令または契約による義務であることが要ります。
- 有形固定資産の除去に関する義務に限られます。環境汚染の浄化義務などすべてが入るわけではありません。
負債の測定 ── 割引価値
資産除去債務に関する会計基準 6項
資産除去債務は、有形固定資産の除去に要する割引前の将来キャッシュ・フローを見積り、割引後の金額(割引価値)で算定する。割引率は、貨幣の時間価値を反映した無リスクの税引前の利率とする。
なぜそうするのか
除去の支出は、設備を使い終わる何十年も先になる。名目額のまま負債にすると、いま負っている義務の大きさを過大に示すことになる。退職給付債務と同じ考え方で現在価値に直す。割引率に無リスクの利率を使うのは、企業の信用力が負債の金額に影響しないようにするためである。信用力の低い企業ほど割引率が高く、負債が小さく出るという逆転を避けている。
| 資産除去債務 | 退職給付債務 | |
|---|---|---|
| 測定 | 割引後の金額 | 割引後の金額 |
| 割引率 | 無リスクの税引前の利率 | 安全性の高い長期の債券の利回り |
| 割引率に自社の信用力を反映するか | しない | しない |
| 時の経過による増加 | 利息費用(時の経過による調整額) | 利息費用 |
覚える文この1本が、音声と穴埋めクイズの出どころ
資産除去債務は、有形固定資産の除去に要する割引前の将来キャッシュ・フローを見積り、割引後の金額で算定する。割引率は貨幣の時間価値を反映した無リスクの税引前の利率とする。無リスクの利率を用いるのは、企業の信用力によって負債の金額が変動することを避けるためである。
試験のポイント
- 割引率を「無リスクの税引前の利率」と書けるようにしておきましょう。
- 退職給付債務と同じく、自社の信用力を反映させないという点を添えられるとよいです。
ひっかかり
- 固定資産の減損では、認識の判定に割引前の将来キャッシュ・フローを使いました。資産除去債務では割引後の金額で負債を測ります。同じ「割引前」という語が出てきますが、使う場面が違います。
資産計上 ── なぜ資産も増えるのか
資産除去債務に関する会計基準 7項、41項
簡単にいうと
資産除去債務を負債に計上すると、同じ金額だけ有形固定資産も増えます。借金が増えたのに資産も増える形になるので違和感がありますが、これは「その設備を使うために必要な支出だから、取得原価に含める」という考え方によるものです。除去費用も含めて、使う期間にわたって減価償却していきます。
資産除去債務に対応する除去費用は、資産除去債務を負債として計上したときに、同額を関連する有形固定資産の帳簿価額に加える。資産計上された除去費用は、減価償却を通じて、その有形固定資産の残存耐用年数にわたり各期に費用配分する。
なぜそうするのか
除去費用は、その設備を使うために避けられない支出である。買ったときの代金だけがその設備のコストではなく、使い終わったあとに取り除く費用まで含めて初めて、その設備を使うための全体のコストになる。付随費用を取得原価に含めるのと同じ考え方である。そのうえで、費用配分の原則に従って耐用年数にわたって配分する。発生した期に全額を費用とすると、設備を使い始めた期だけに費用が集中してしまう。
設備10,000を取得。除去義務の割引前将来CFは1,200、割引後の金額は1,000
| 有形固定資産 | 11,000 | 現金預金 | 10,000 | |
| 資産除去債務 | 1,000 |
取得原価10,000に除去費用1,000を加えて11,000とする。以後この11,000を減価償却する。
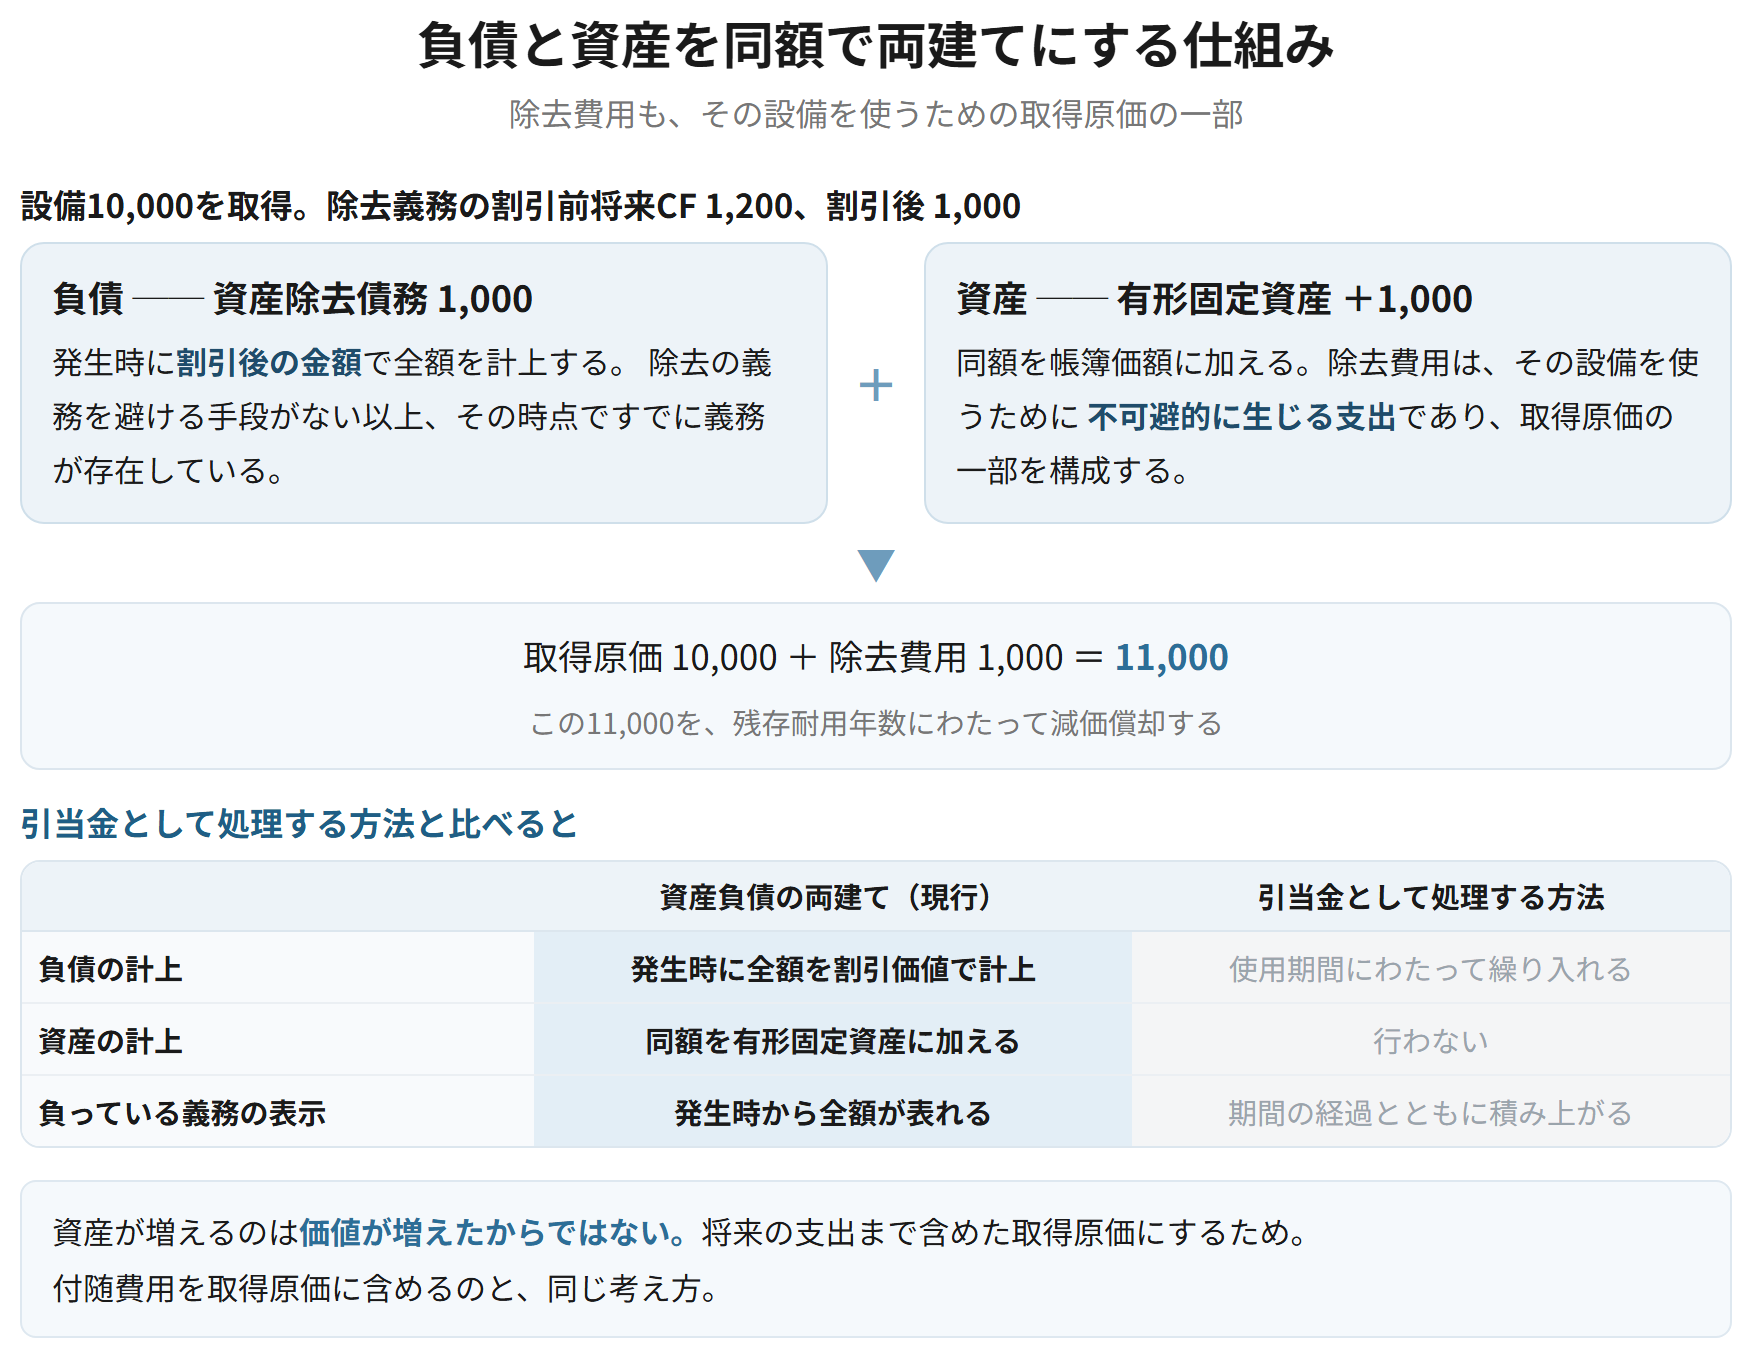
| 資産負債の両建てで処理する方法(現行) | 引当金として処理する方法 | |
|---|---|---|
| 負債の計上 | 発生時に全額を割引価値で計上 | 使用期間にわたって繰り入れる |
| 資産の計上 | 同額を有形固定資産に加える | 行わない |
| 負っている義務の表示 | 発生時から全額が表れる | 期間の経過とともに積み上がる |
| 採用 | こちらを採用している | 採用していない |
覚える文この1本が、音声と穴埋めクイズの出どころ
資産除去債務に対応する除去費用は、資産除去債務を負債として計上したときに同額を関連する有形固定資産の帳簿価額に加え、減価償却を通じて残存耐用年数にわたり各期に費用配分する。除去費用を取得原価に含めるのは、それが当該有形固定資産を使用するために不可避的に生じる支出であり、取得原価の一部を構成すると考えられるためである。
試験のポイント
- 資産計上する理由は、取得原価の一部であるという点で説明しましょう。
- 引当金として処理する方法と比べて、発生時に全額が負債に表れるところが違いになります。
- 資産計上した除去費用は減価償却で配分します。一括で費用にしません。
ひっかかり
- 資産が増えるのは、価値が増えたからではありません。将来の支出まで含めた取得原価にするためです。
- 減価償却の対象は、取得原価に除去費用を加えた後の金額です。
時の経過による調整額
資産除去債務に関する会計基準 9項
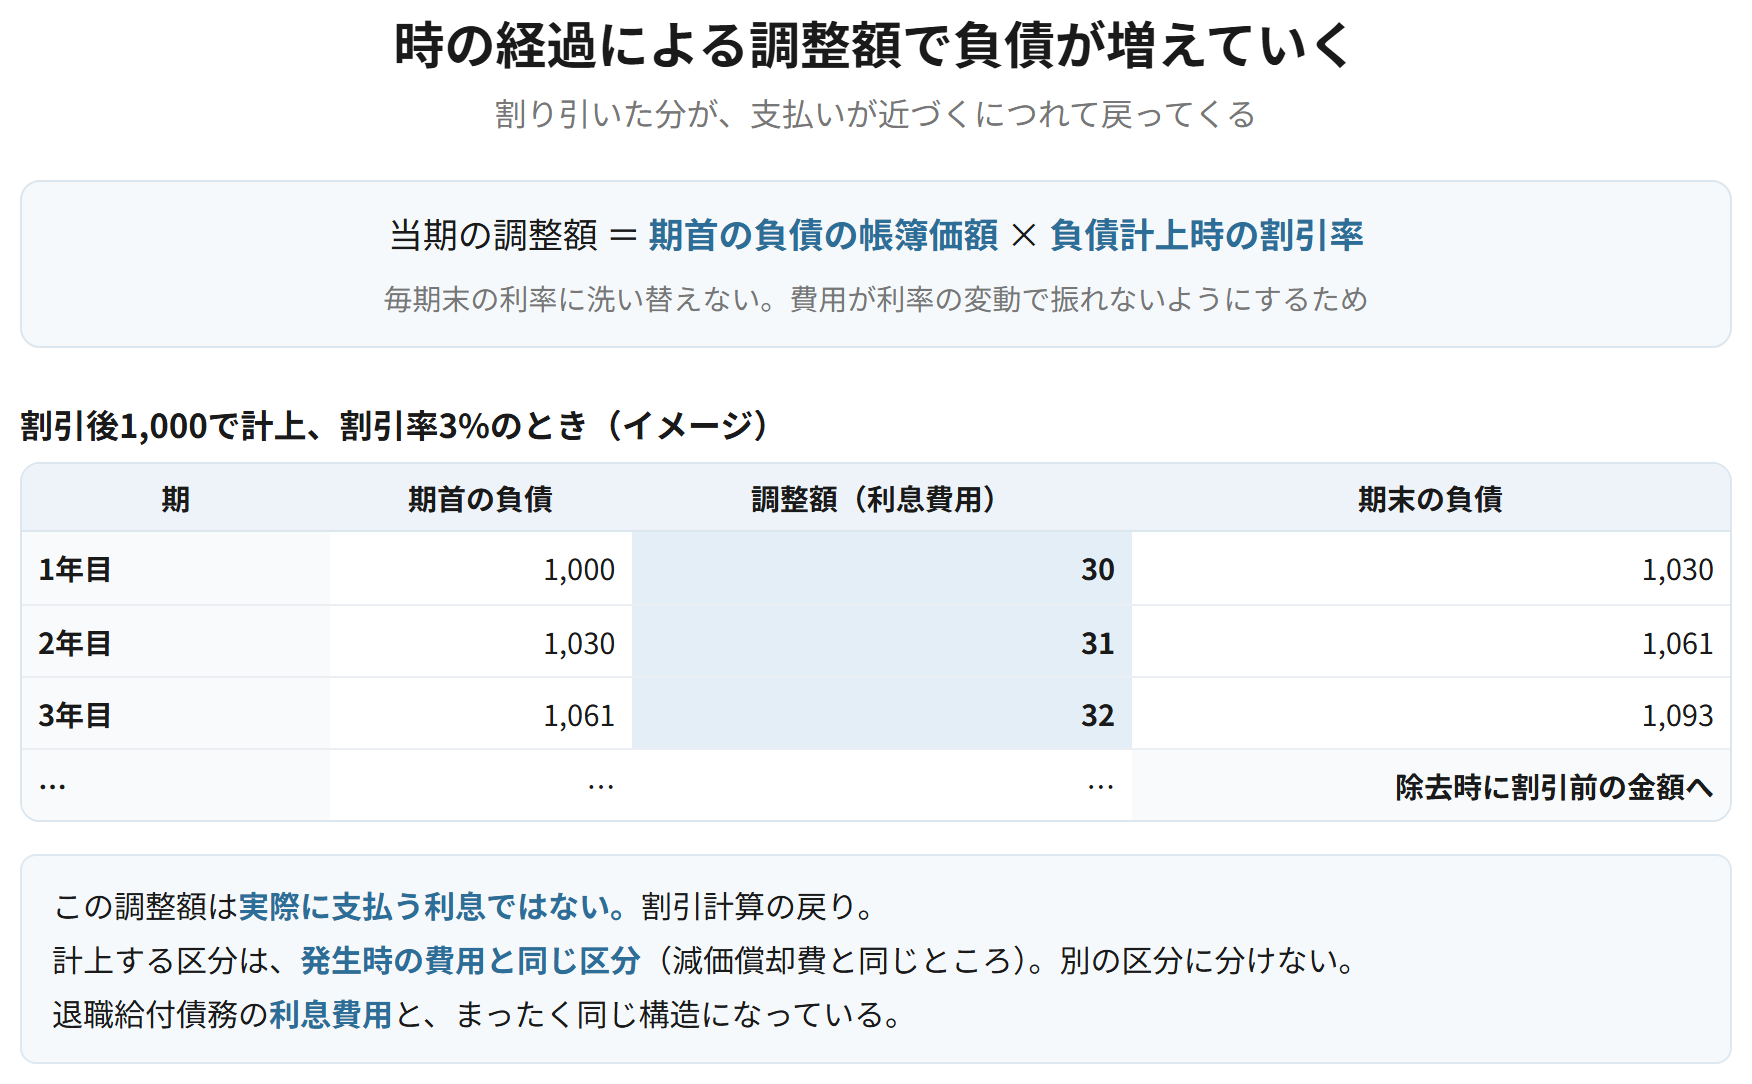
時の経過による資産除去債務の調整額は、その期首における負債の帳簿価額に負債計上時の割引率を乗じて算定する。この調整額は、発生時の費用と同じ区分に含めて計上する。
なぜそうするのか
割り引いて計上した負債は、支払いの時期が近づくにつれて、割り引いた分が戻ってくる。これは時の経過によって生じる増加なので、各期の費用になる。退職給付債務の利息費用とまったく同じ構造である。乗じる割引率を負債計上時のものに固定するのは、毎期の利率の変動で費用が振れないようにするためである。
期首の資産除去債務1,000、負債計上時の割引率3%
| 利息費用 | 30 | 資産除去債務 | 30 |
1,000 × 3% = 30。負債は毎期増えていき、除去する時点で割引前の金額に一致する。
覚える文この1本が、音声と穴埋めクイズの出どころ
時の経過による資産除去債務の調整額は、その期首における負債の帳簿価額に負債計上時の割引率を乗じて算定し、発生時の費用と同じ区分に含めて計上する。負債計上時の割引率を用いるのは、毎期の利率の変動によって費用が変動することを避けるためである。
試験のポイント
- 乗じる相手は「期首の負債の帳簿価額」、率は「負債計上時の割引率」です。両方書いておきましょう。
- 調整額は、減価償却費と同じ区分に計上されます。別の区分に分けません。
ひっかかり
- 割引率は、毎期末の利率に洗い替えません。負債計上時のものを使い続けます。
- この調整額は、実際に支払う利息ではありません。割引計算の戻りです。
見積りの変更と、表示
資産除去債務に関する会計基準 10項、11項、12項、13項、14項
割引前の将来キャッシュ・フローに重要な見積りの変更が生じた場合、その増減額は資産除去債務の帳簿価額および関連する有形固定資産の帳簿価額に加減して処理する。割引前の将来キャッシュ・フローが増加する場合はその時点の割引率を、減少する場合は負債計上時の割引率を適用する。資産除去債務は、貸借対照表上、除去が1年以内に見込まれるかどうかにより流動負債または固定負債に区分する。
なぜそうするのか
見積りが変わったときに、過去にさかのぼって修正するのではなく、その時点から先の金額を直す。見積りの変更は会計上の見積りの変更であって、誤りの訂正ではないからである。増加する場合に新しい割引率を使うのは、増えた部分を新たに発生した債務とみるためであり、減少する場合に当初の割引率を使うのは、当初に計上した債務が減ったとみるためである。
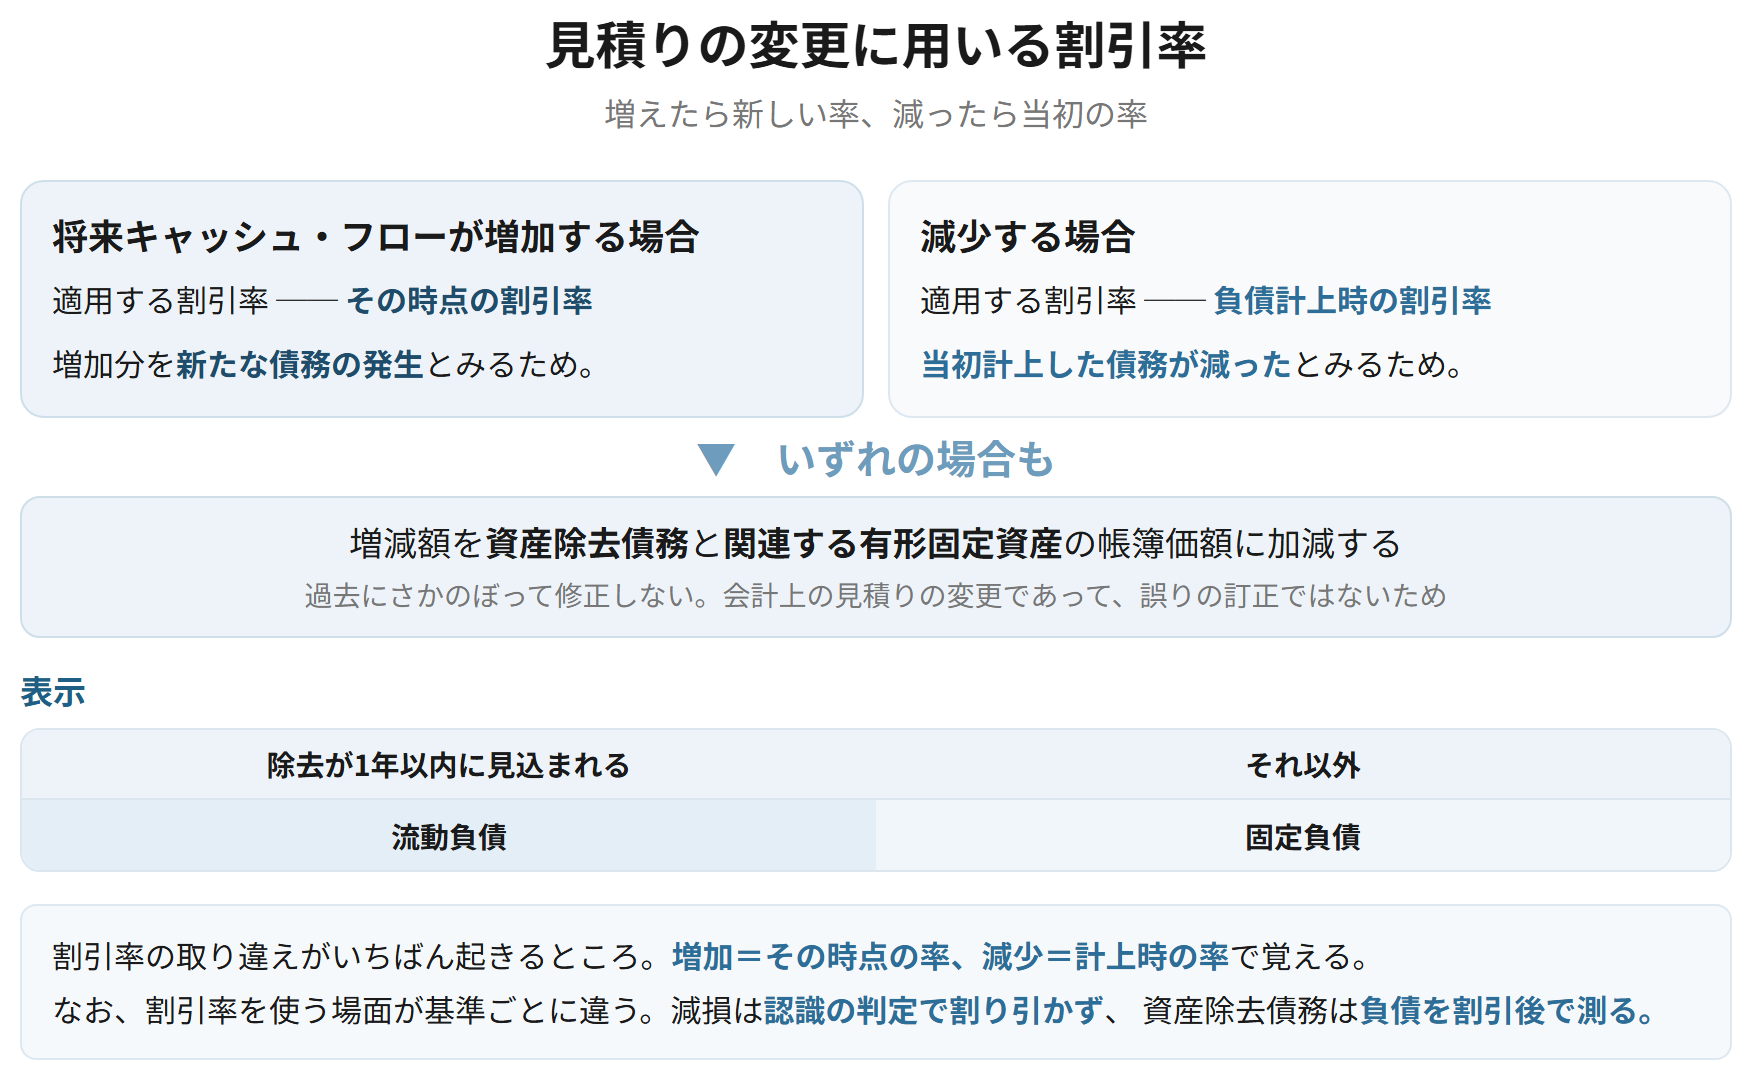
| 将来キャッシュ・フローが増加する場合 | 減少する場合 | |
|---|---|---|
| 適用する割引率 | その時点の割引率 | 負債計上時の割引率 |
| 考え方 | 増加分を新たな債務の発生とみる | 当初計上した債務が減ったとみる |
| 処理 | 負債と有形固定資産の帳簿価額に加算 | 負債と有形固定資産の帳簿価額から減算 |
覚える文この1本が、音声と穴埋めクイズの出どころ
割引前の将来キャッシュ・フローに重要な見積りの変更が生じた場合、その増減額は資産除去債務の帳簿価額および関連する有形固定資産の帳簿価額に加減して処理する。割引前の将来キャッシュ・フローが増加する場合にはその時点の割引率を、減少する場合には負債計上時の割引率を適用する。増加分を新たな債務の発生とみるのに対し、減少は当初計上した債務が減ったとみるためである。
試験のポイント
- 増加と減少で割引率が変わるところと、その理由を対で書けるようにしておきましょう。
- 見積りの変更は、さかのぼらずにその時点から先を直します。会計上の見積りの変更だからです。
ひっかかり
- 増加・減少で割引率を取り違えやすいところです。増えたら新しい率、減ったら当初の率です。
- 資産除去債務は、除去の時期が1年以内かどうかで流動・固定を区分します。
引当金との関係
資産除去債務に関する会計基準 41項、企業会計原則注解 注解18
資産除去債務は、注解18の引当金の要件を満たす場合もあるが、引当金としてではなく、資産負債の両建てによる処理がとられている。これは、除去の義務が発生の時点ですでに存在していること、およびその金額を割り引いて測定する必要があることによる。
なぜそうするのか
注解18は、計上してよいかどうかの要件を定めているが、いくらで計上するかまでは定めていない。資産除去債務のように、支出が長期にわたり割引計算が必要なものは、測定の方法まで決めなければ比較できない。第1章の負債会計で見たとおり、要件は企業会計原則、測定は個別基準という役割分担が、ここでもそのまま当てはまる。さらに、引当金として期間の経過に応じて繰り入れる方法では、発生時点で負っている義務の全額が負債に表れないという問題がある。
覚える文この1本が、音声と穴埋めクイズの出どころ
資産除去債務は、企業会計原則注解18の引当金の要件を満たす場合もあるが、引当金としてではなく資産負債の両建てによる処理がとられている。これは、除去の義務が発生の時点ですでに存在しており、引当金として期間の経過に応じて繰り入れる方法では発生時点で負っている義務の全額が負債に表れないこと、および割引計算による測定が必要であることによる。
試験のポイント
- 注解18が要件、個別基準が測定という役割分担は、引当金全体に共通する話です。ここでも書けるようにしておきましょう。
- 引当金として処理しない理由を、負債の全額が表れないという点から説明できるとよいです。
ひっかかり
- 資産除去債務ができたことで、注解18の引当金の考え方が否定されたわけではありません。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 定義 | 法令または契約で要求される法律上の義務およびそれに準ずるもの | 自主的な撤去予定は含まない |
| 負債の計上時点 | 有形固定資産の取得等によって発生したとき | 避けられない義務はその時点で存在している |
| 測定 | 割引前の将来CFを見積り、割引後の金額で算定 | 割引率は無リスクの税引前の利率 |
| 資産計上 | 同額を有形固定資産の帳簿価額に加える | 取得原価の一部とみるため |
| 費用配分 | 減価償却を通じて残存耐用年数にわたり配分 | 一括で費用にしない |
| 時の経過による調整額 | 期首の負債 × 負債計上時の割引率 | 割引率は洗い替えない |
| 見積りの変更 | 増加はその時点の割引率、減少は当初の割引率 | 取り違えやすい |
| 引当金との関係 | 資産負債の両建てで処理する | 注解18は要件、個別基準は測定 |