
固定資産の減損に係る会計基準
減損会計は、取得原価主義の枠の中で行われる処理である。ここを取り違えると、以後の説明が全部ずれる。
固定資産は取得原価で計上し、費用配分の原則に従って減価償却していく。帳簿価額は「まだ費用になっていない原価の残り」であって、時価ではない。その前提には、その原価が将来の収益によって回収できるという見込みがある。
収益性が落ちて回収の見込みが立たなくなったとき、帳簿に残っている原価は、将来の費用ではなくすでに失われたものになる。それを当期の損失として落とし、帳簿価額を回収できる金額まで引き下げるのが減損である。時価が下がったから時価にそろえる処理ではない。
この節は、兆候 → 認識の判定 → 測定、という3段の手順が骨格になる。どの段階で割引前の将来キャッシュ・フローを使い、どの段階で割り引くのかが、理論でも計算でも繰り返し問われる。
減損とは何か
固定資産の減損に係る会計基準 前文(意見書)三
簡単にいうと
減損は、固定資産を時価で評価し直す処理ではありません。あくまで取得原価のうち、将来回収できなくなった分を、損失として前倒しで落とす処理です。だから回復しても戻し入れません。時価評価だと思っていると、ほとんどの出題で逆のことを書いてしまいます。
減損とは、資産の収益性の低下により投資額の回収が見込めなくなった状態をいい、減損処理とは、その場合に、一定の条件のもとで回収可能性を反映させるように帳簿価額を減額する会計処理をいう。
なぜそうするのか
固定資産を取得原価のまま据え置けるのは、その原価が将来の収益によって回収できるという前提があるからである。収益性が低下してその前提が崩れると、帳簿に残った原価は将来の費用ではなく、すでに生じた損失になる。繰り越すほど将来の期の利益が実態より小さく見え、当期の利益は実態より大きく見える。期間損益計算をゆがめないために、回収できない部分をその期に落とす。
| 減損処理 | 時価評価(その他有価証券など) | |
|---|---|---|
| 測るもの | 投資額を回収できるか | いま売ったらいくらか |
| 下落しただけで処理するか | しない。回収可能性を見る | する |
| 値上がりしたとき | 何もしない | 評価益を計上する |
| 戻し入れ | 行わない | 洗い替える |
| 立っている考え方 | 取得原価主義の枠内 | 時価主義 |
覚える文この1本が、音声と穴埋めクイズの出どころ
減損とは、資産の収益性の低下により投資額の回収が見込めなくなった状態をいい、減損処理とは、その場合に一定の条件のもとで回収可能性を反映させるように帳簿価額を減額する会計処理をいう。減損処理は、取得原価基準のもとで行われる帳簿価額の臨時的な減額であり、資産を時価で評価する処理ではない。
試験のポイント
- 「取得原価基準のもとで行われる帳簿価額の臨時的な減額」という言い方を、そのまま書けるようにしておきましょう。
- 時価評価との違いを、測るものと戻し入れの2点で書き分けておくとよいです。
ひっかかり
- 時価が下がっただけでは減損しません。見るのは収益性の低下による回収可能性です。
- 減損は臨時的な処理であり、毎期行う減価償却とは別のものです。
減損の兆候
固定資産の減損に係る会計基準 二 1
資産または資産グループに減損が生じている可能性を示す事象(減損の兆候)がある場合に、減損損失を認識するかどうかの判定を行う。兆候としては、営業活動から生ずる損益またはキャッシュ・フローが継続してマイナスであること、使用範囲または方法について回収可能価額を著しく低下させる変化があったこと、経営環境が著しく悪化したこと、市場価格が著しく下落したことなどが挙げられる。
なぜそうするのか
すべての固定資産について毎期、回収可能価額を測り直すのは実務上の負担が大きすぎる。そこで、まず兆候のあるものに絞り込むという段取りをとる。兆候は減損の有無そのものではなく、判定に進むかどうかの入口である。
効果・結論
- 営業損益またはキャッシュ・フローが継続してマイナス
- 使用範囲または方法について、回収可能価額を著しく低下させる変化
- 経営環境の著しい悪化
- 市場価格の著しい下落
覚える文この1本が、音声と穴埋めクイズの出どころ
減損の兆候とは、資産または資産グループに減損が生じている可能性を示す事象をいい、営業活動から生ずる損益またはキャッシュ・フローが継続してマイナスであること、使用範囲または方法について回収可能価額を著しく低下させる変化があったこと、経営環境が著しく悪化したこと、市場価格が著しく下落したことなどが挙げられる。兆候の把握から始めるのは、すべての資産について回収可能価額を測り直す負担を避けるためである。
試験のポイント
- 4つの兆候を挙げられるようにしておきましょう。
- 兆候は減損の有無ではなく、判定に進む入口だという位置づけを添えておくとよいです。
ひっかかり
- 兆候があっても、次の判定で認識しないという結論になることがあります。兆候=減損ではありません。
減損損失の認識の判定 ── 割引前の将来キャッシュ・フロー
固定資産の減損に係る会計基準 二 2
簡単にいうと
ここだけ、将来キャッシュ・フローを割り引かずに使います。割り引いた金額と比べると、時間の経過による目減りだけで帳簿価額を下回ってしまい、収益性が落ちていない資産まで減損になってしまうからです。割り引くのは次の測定の段階です。
減損の兆候がある資産または資産グループについて、これらが生み出す割引前の将来キャッシュ・フローの総額が帳簿価額を下回る場合に、減損損失を認識する。
なぜそうするのか
減損は、将来の回収可能性が失われた場合に限って行う臨時の処理である。割り引いた金額で判定すると、時間価値の分だけ帳簿価額を下回りやすくなり、収益性が低下していない資産まで減損することになる。認識の段階では割り引かず、回収できるかどうかだけを見る。測定の段階では、減額する金額を決めるために割り引く。
具体例
帳簿価額1,000の資産グループに減損の兆候があり、割引前の将来キャッシュ・フローの総額が1,200であるとき。1,200が1,000を上回るので、減損損失を認識しない。兆候があってもここで止まる。総額が900であれば認識に進み、次の測定で減額する金額を決める。
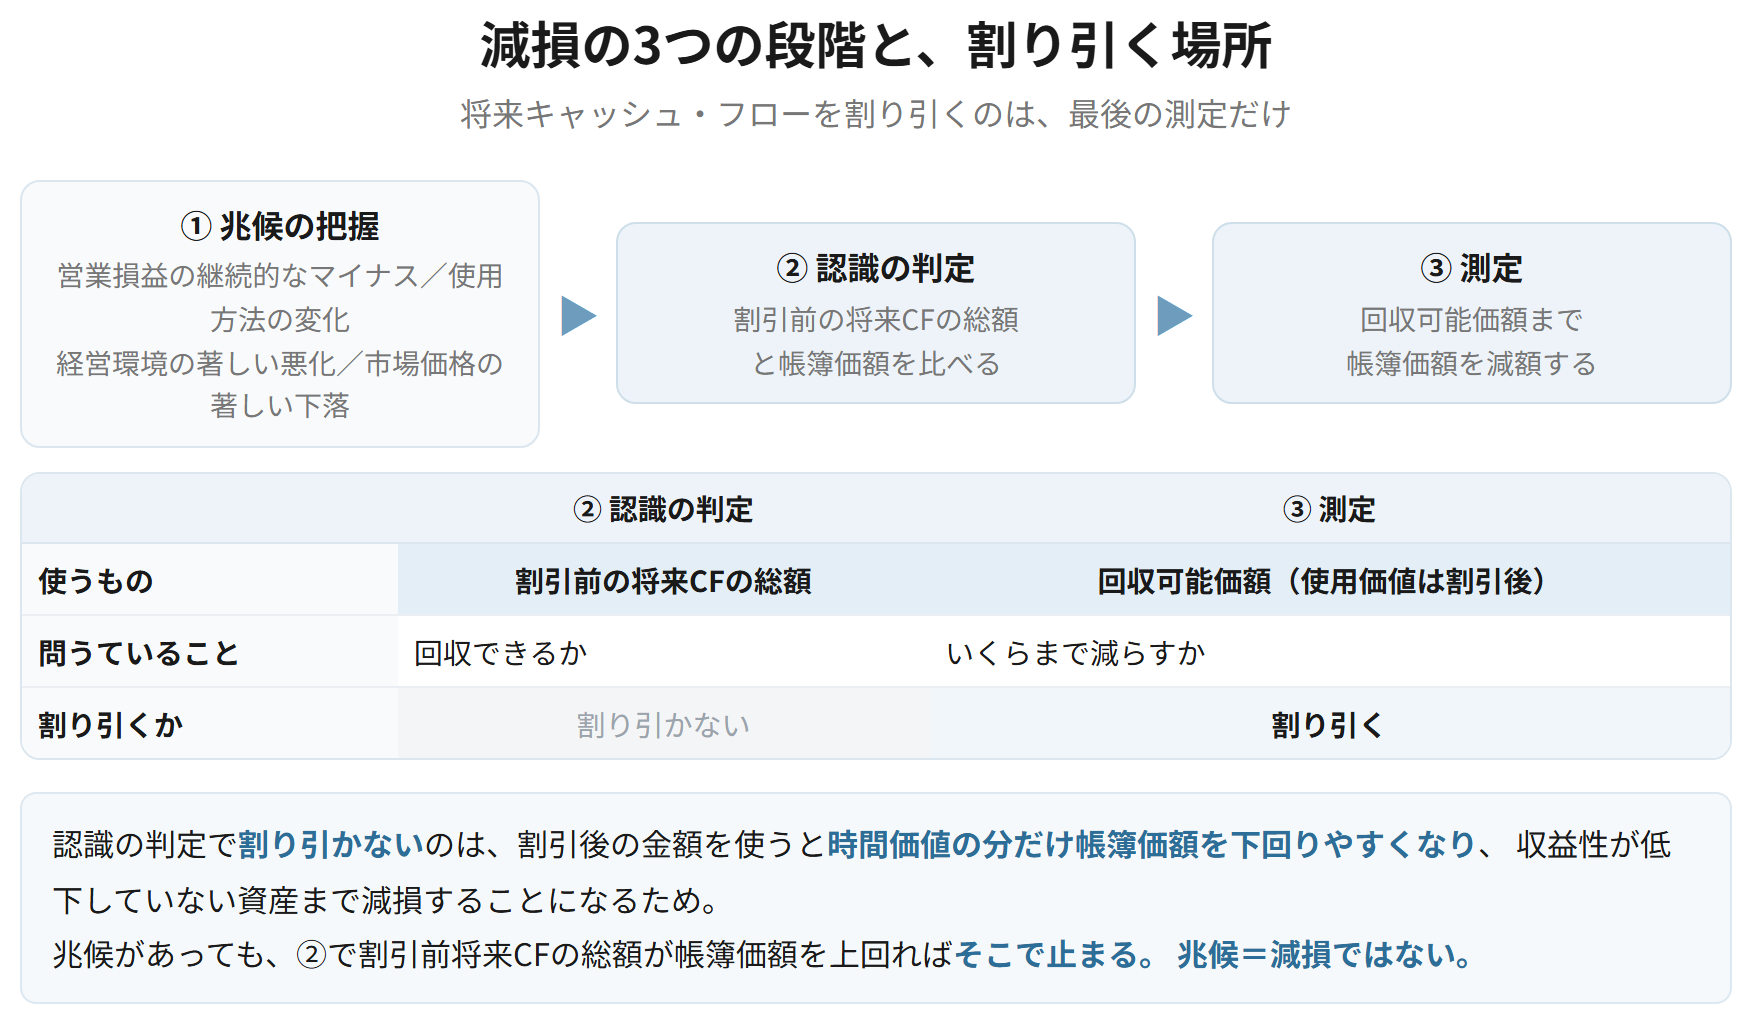
| 認識の判定 | 測定 | |
|---|---|---|
| 使うもの | 割引前の将来キャッシュ・フローの総額 | 回収可能価額(使用価値は割引後) |
| 問うこと | 回収できるか | いくらまで減らすか |
| 割引く | 割り引かない | 割り引く |
| 理由 | 時間価値だけで減損にしないため | 減額後の帳簿価額を回収可能性に合わせるため |
覚える文この1本が、音声と穴埋めクイズの出どころ
減損の兆候がある資産または資産グループについて、これらが生み出す割引前の将来キャッシュ・フローの総額が帳簿価額を下回る場合に、減損損失を認識する。認識の判定において割り引かないのは、割引後の金額を用いると時間価値の分だけ帳簿価額を下回りやすくなり、収益性が低下していない資産についてまで減損損失を認識することになるためである。
試験のポイント
- 割引前を使う理由は、理論でもっともよく問われるところです。1文で書けるようにしておきましょう。
- 認識と測定で割引くかどうかが変わる、という対の形で覚えておくとよいです。
ひっかかり
- 割引前将来キャッシュ・フローの総額が帳簿価額を上回れば、兆候があっても減損損失は認識しません。
- 認識の判定に使うのは「総額」です。各年度の金額ではありません。
減損損失の測定 ── 回収可能価額
固定資産の減損に係る会計基準 二 3、注解 注1
減損損失を認識すべきと判定された資産または資産グループについては、帳簿価額を回収可能価額まで減額し、当該減少額を減損損失として当期の損失とする。回収可能価額とは、資産または資産グループの正味売却価額と使用価値のいずれか高い方の金額をいう。正味売却価額は時価から処分費用見込額を控除して算定し、使用価値は継続的使用と使用後の処分によって生ずると見込まれる将来キャッシュ・フローの現在価値である。
なぜそうするのか
企業には、その資産を使い続けるか売るかの選択肢がある。合理的に行動するなら、金額の大きいほうを選ぶ。したがって回収できる額は、両者のうち高いほうになる。片方だけで測ると、実際には回収できる金額まで切り下げてしまう。
帳簿価額1,000、割引前将来CF 900(<1,000 なので認識する)、正味売却価額600、使用価値700
| 減損損失 | 300 | 減損損失累計額 | 300 |
回収可能価額は高いほうの700。1,000 − 700 = 300 を減損損失とする。直接控除形式なら貸方は資産科目。
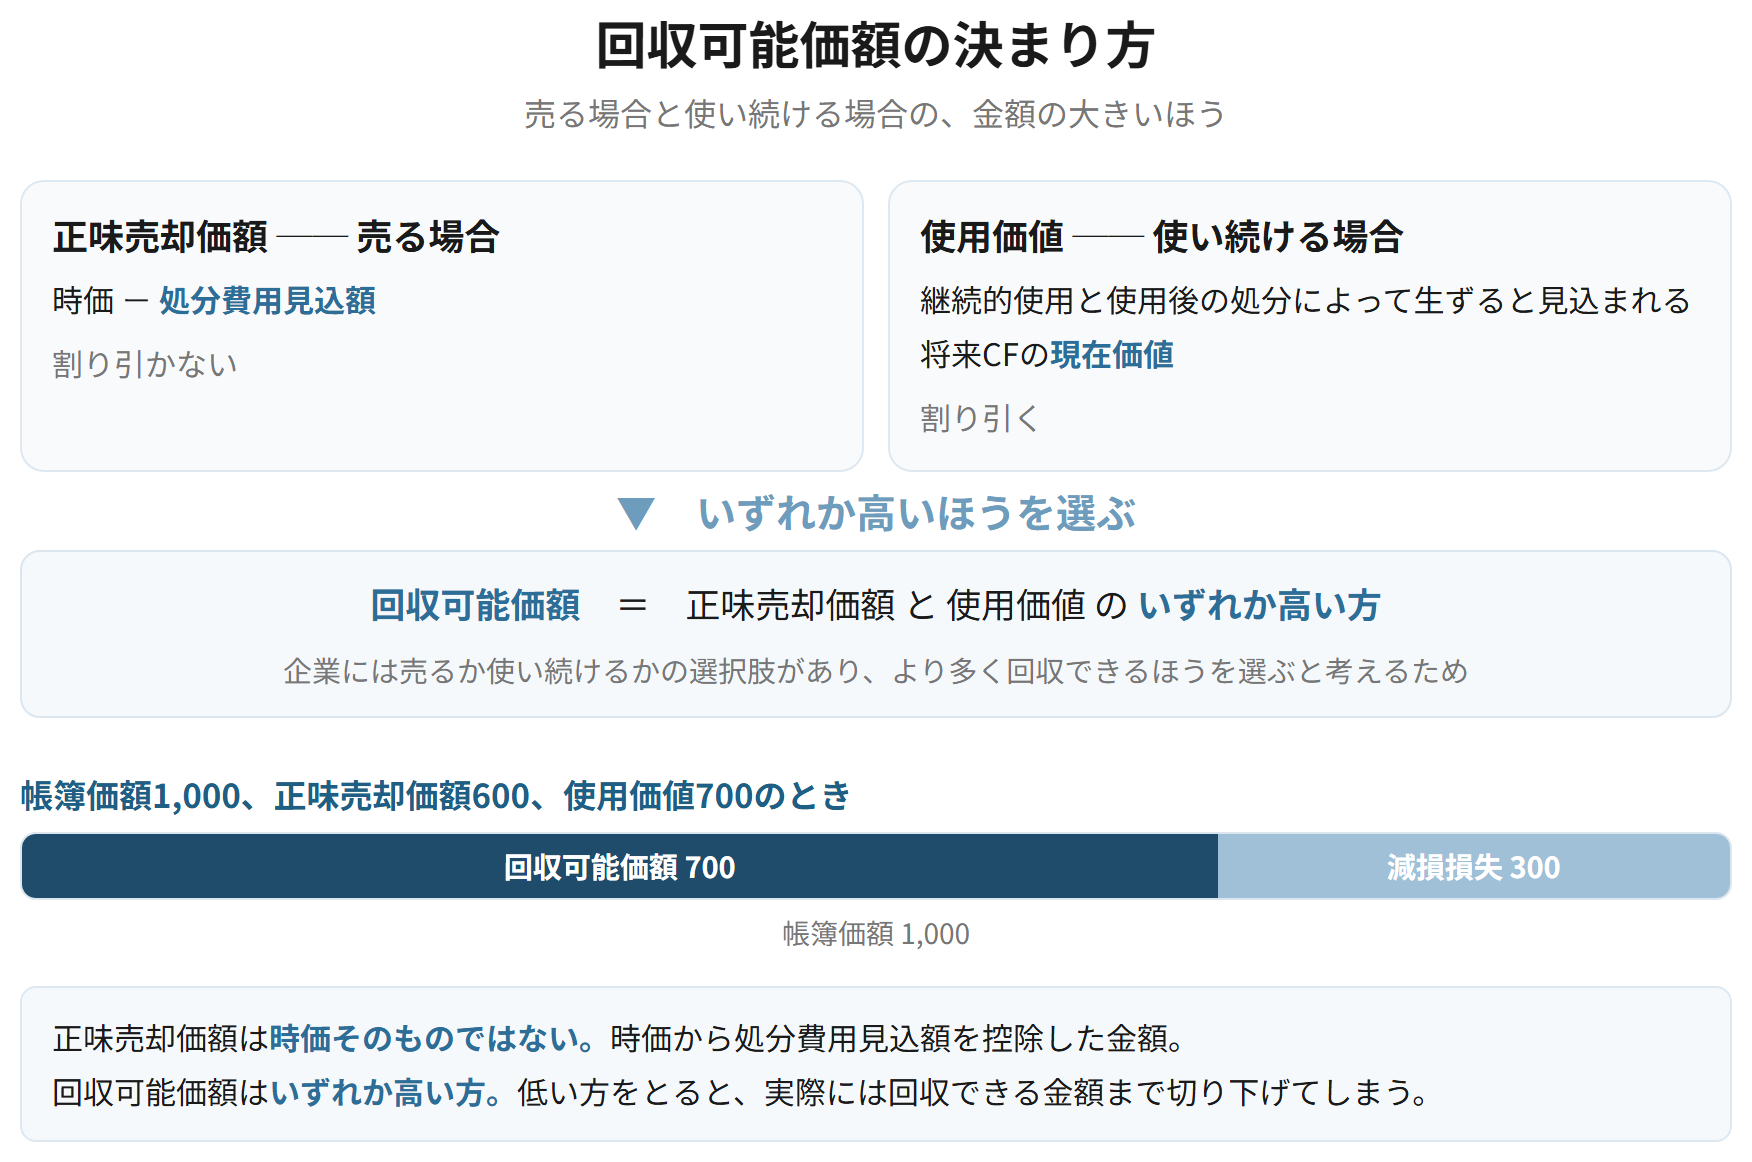
| 正味売却価額 | 使用価値 | |
|---|---|---|
| 前提にしている行動 | 売る | 使い続ける |
| 算定の方法 | 時価 − 処分費用見込額 | 将来キャッシュ・フローの現在価値 |
| 割引く | 割り引かない | 割り引く |
| どちらを使うか | 高いほうを回収可能価額とする | 同左 |
覚える文この1本が、音声と穴埋めクイズの出どころ
減損損失を認識すべきと判定された資産または資産グループについては、帳簿価額を回収可能価額まで減額し、当該減少額を減損損失として当期の損失とする。回収可能価額とは、正味売却価額と使用価値のいずれか高い方の金額をいう。高い方とするのは、企業には資産を売却するか使用し続けるかの選択肢があり、より多くの回収が見込める方を選ぶと考えられるためである。
試験のポイント
- 回収可能価額の定義と、高いほうをとる理由を対で書けるようにしておきましょう。
- 正味売却価額は「時価 − 処分費用見込額」です。時価そのものではありません。
ひっかかり
- 使用価値は割り引きますが、認識の判定に使う将来キャッシュ・フローは割り引きません。同じ将来キャッシュ・フローでも使う段階で扱いが違います。
- 回収可能価額は「いずれか高い方」です。低い方ではありません。
資産のグルーピング
固定資産の減損に係る会計基準 二 6
減損損失を認識するかどうかの判定および減損損失の測定において行われる資産のグルーピングは、他の資産または資産グループのキャッシュ・フローからおおむね独立したキャッシュ・フローを生み出す最小の単位で行う。
なぜそうするのか
固定資産は単独でキャッシュ・フローを生むとは限らない。工場の建物・機械・土地は、まとめて稼働して初めて収入を生む。個々の資産ごとに判定すると、稼いでいる設備の一部だけが減損になるような不合理が起きる。一方、単位を大きくとりすぎると、採算の悪い部分が全体の中に隠れてしまう。そこで「おおむね独立した」「最小の単位」という2つの条件で挟んでいる。
覚える文この1本が、音声と穴埋めクイズの出どころ
資産のグルーピングは、他の資産または資産グループのキャッシュ・フローからおおむね独立したキャッシュ・フローを生み出す最小の単位で行う。単位を小さくしすぎると単独では収入を生まない資産が減損の対象となり、大きくしすぎると収益性の低下が全体の中に隠れてしまうためである。
試験のポイント
- 「おおむね独立した」と「最小の単位」の2つを両方書いておきましょう。
- 大きすぎても小さすぎてもいけない理由を、それぞれ添えられるとよいです。
ひっかかり
- グルーピングは管理会計上の区分や事業部の単位と一致するとは限りません。キャッシュ・フローの独立性で決めます。
共用資産とのれんの扱い
固定資産の減損に係る会計基準 二 7、二 8
共用資産とは、複数の資産または資産グループの将来キャッシュ・フローの生成に寄与する資産をいい、本社の建物や試験研究施設などが当たる。共用資産およびのれんに減損の兆候がある場合、減損損失を認識するかどうかの判定は、より大きな単位でグルーピングを行う方法による。ただし、共用資産については、その帳簿価額を各資産グループに配分する方法によることもできる。
なぜそうするのか
本社の建物やのれんは、それ自体では独立したキャッシュ・フローを生まない。どこかの資産グループに割り当てなければ判定ができないが、合理的な割り当てがいつでもできるとは限らない。そこで、まとめて大きな単位で見る方法を原則とし、合理的に配分できる場合には配分する方法も認めている。
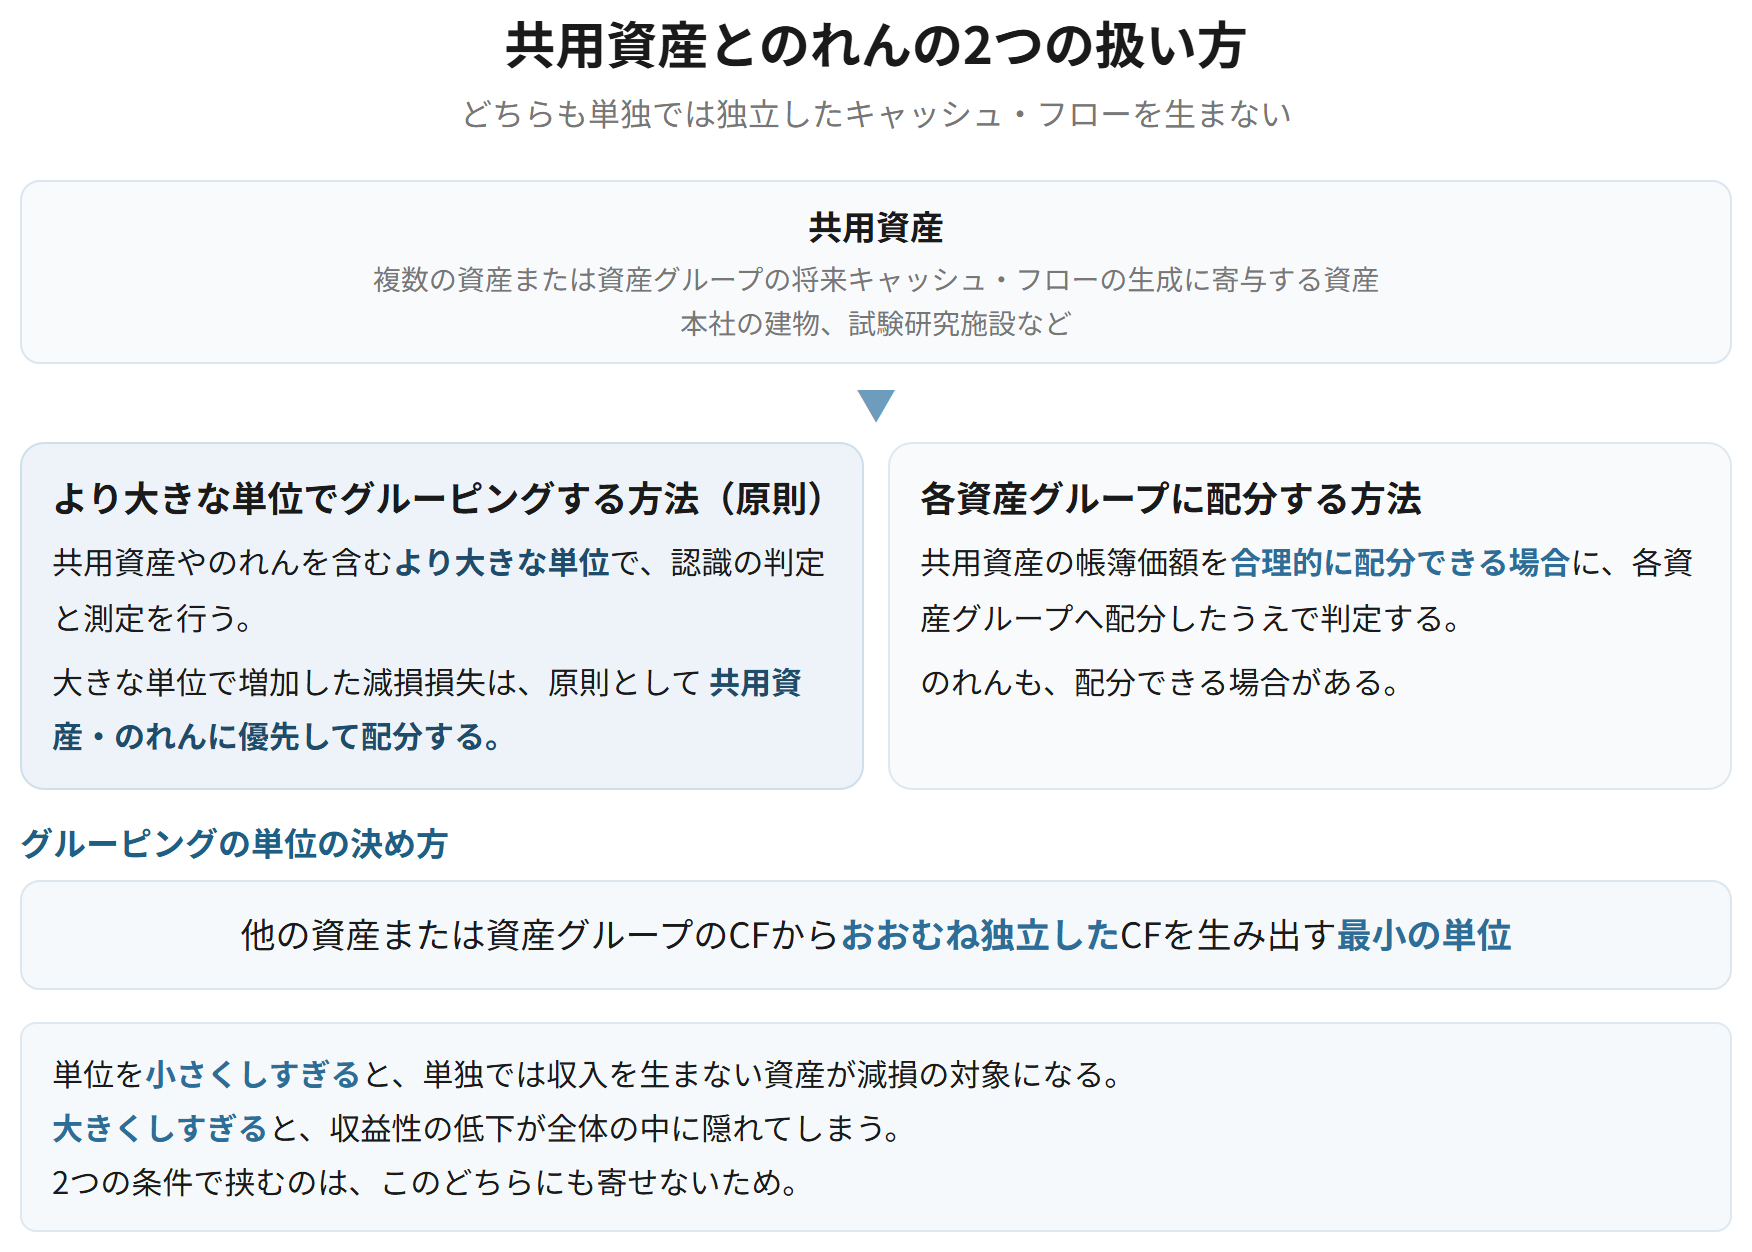
| より大きな単位でグルーピングする方法 | 各資産グループに配分する方法 | |
|---|---|---|
| 位置づけ | 原則 | 共用資産について、合理的に配分できる場合に認められる |
| のれん | この方法による | のれんも配分できる場合がある |
| 増加した減損損失の配分 | 原則として共用資産・のれんに優先して配分する | ─ |
覚える文この1本が、音声と穴埋めクイズの出どころ
共用資産とは、複数の資産または資産グループの将来キャッシュ・フローの生成に寄与する資産をいう。共用資産およびのれんに減損の兆候がある場合、減損損失を認識するかどうかの判定は、原則としてより大きな単位でグルーピングを行う方法による。共用資産については、帳簿価額を各資産グループに合理的に配分できる場合には、配分する方法によることもできる。
試験のポイント
- 共用資産の定義と、原則が「より大きな単位」であることを押さえておきましょう。
- 大きな単位で増加した減損損失を、原則として共用資産・のれんに優先して配分するところまで書けるとよいです。
ひっかかり
- 共用資産は、それ自体が独立したキャッシュ・フローを生まないので、単独では判定できません。
減損処理後の会計処理と表示
固定資産の減損に係る会計基準 三、四
簡単にいうと
減損損失は、あとで収益性が戻っても戻し入れません。これは減損が時価評価ではなく、取得原価のうち回収できない分を落とした処理だからです。落としたあとの金額が、その資産の新しい取得原価になります。
減損処理を行った資産については、減損損失を控除した帳簿価額に基づき、減価償却を行う。減損損失の戻入れは行わない。減損損失は、原則として特別損失とする。貸借対照表における表示は、減損処理前の取得原価から減損損失を直接控除し、控除後の金額をその後の取得原価とする形式が原則であるが、減価償却累計額に含めて表示する方法や、独立の項目として控除する方法もある。
なぜそうするのか
戻入れを認めると、見積りの変更によって利益を動かせるようになる。また、減損は回収できなくなった原価を落とす処理であって、資産の価値を測り直す処理ではない。落とした時点でその金額が新しい取得原価になったとみるので、あとから戻すという考え方が出てこない。
| 日本の基準 | IFRS(参考) | |
|---|---|---|
| 戻入れ | 行わない | のれん以外は行う |
| 認識の判定 | 割引前将来キャッシュ・フローで判定(2段階) | 判定を行わず、回収可能価額と帳簿価額を比べる(1段階) |
覚える文この1本が、音声と穴埋めクイズの出どころ
減損処理を行った資産については、減損損失を控除した帳簿価額に基づき減価償却を行い、減損損失の戻入れは行わない。戻入れを行わないのは、減損処理が回収可能性の低下した原価を費用として配分する処理であり、資産の価値を測り直す処理ではないこと、および戻入れを認めると見積りの変更により利益が操作されるおそれがあることによる。減損損失は原則として特別損失とする。
試験のポイント
- 戻入れを行わない理由は2つ書けるとよいです。性格の問題と、利益操作の防止です。
- 減損後の減価償却は、減額後の帳簿価額を基礎に行います。
- 表示は直接控除が原則です。
ひっかかり
- 日本の基準は戻入れを行いません。IFRSとの違いとして問われることがあります。
- 減損損失は特別損失です。売上原価や販売費及び一般管理費ではありません。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 減損の性格 | 取得原価基準のもとで行う帳簿価額の臨時的な減額 | 時価評価ではない |
| 手順 | 兆候 → 認識の判定 → 測定 | 兆候=減損ではない |
| 認識の判定 | 割引前将来キャッシュ・フローの総額と帳簿価額を比べる | ここでは割り引かない |
| 測定 | 回収可能価額まで減額 | 正味売却価額と使用価値のいずれか高い方 |
| グルーピング | おおむね独立したCFを生む最小の単位 | 大きすぎても小さすぎてもいけない |
| 共用資産・のれん | より大きな単位でグルーピングする方法が原則 | 共用資産は配分する方法も可 |
| 処理後 | 減額後の帳簿価額で減価償却、戻入れなし | 減損損失は特別損失 |