
金銭債権
評価の考え方そのものは、第2章の金融商品に関する会計基準の節で済んでいる。債権の3区分と貸倒見積高の算定方法である。この節で押さえるのは、それをどの科目で、どの区分に載せるかになる。
計算で手が止まりやすいのは3か所ある。貸倒引当金の表示方法が3つあること、破産更生債権等が流動資産から外れること、手形を割り引いたときに保証債務を立てることである。どれも「なぜそうなるか」を押さえておけば、形で覚える必要がなくなる。
貸倒引当金は第1章の負債会計で評価性引当金として出てきた。資産の控除項目なので、負債の部ではなく資産の部に置かれる。そこから表示方法の話につながる。
金銭債権の範囲と表示区分
企業会計原則 第三 四(一)、注解16、会社計算規則74条
金銭債権とは、金銭の給付を目的とする債権をいう。営業取引から生じた受取手形・売掛金などは、正常営業循環基準により流動資産に表示する。営業取引以外から生じた貸付金・未収入金などは、1年基準により流動資産または投資その他の資産に区分する。
なぜそうするのか
分け方は第1章の資産会計と同じである。営業の循環の中にあるものは、1年を超えても流動資産になる。営業と関係のない貸付金は、1年以内に回収できるかどうかで判断する。科目名も、営業か営業外かで変わる。営業なら売掛金、営業外なら未収入金である。
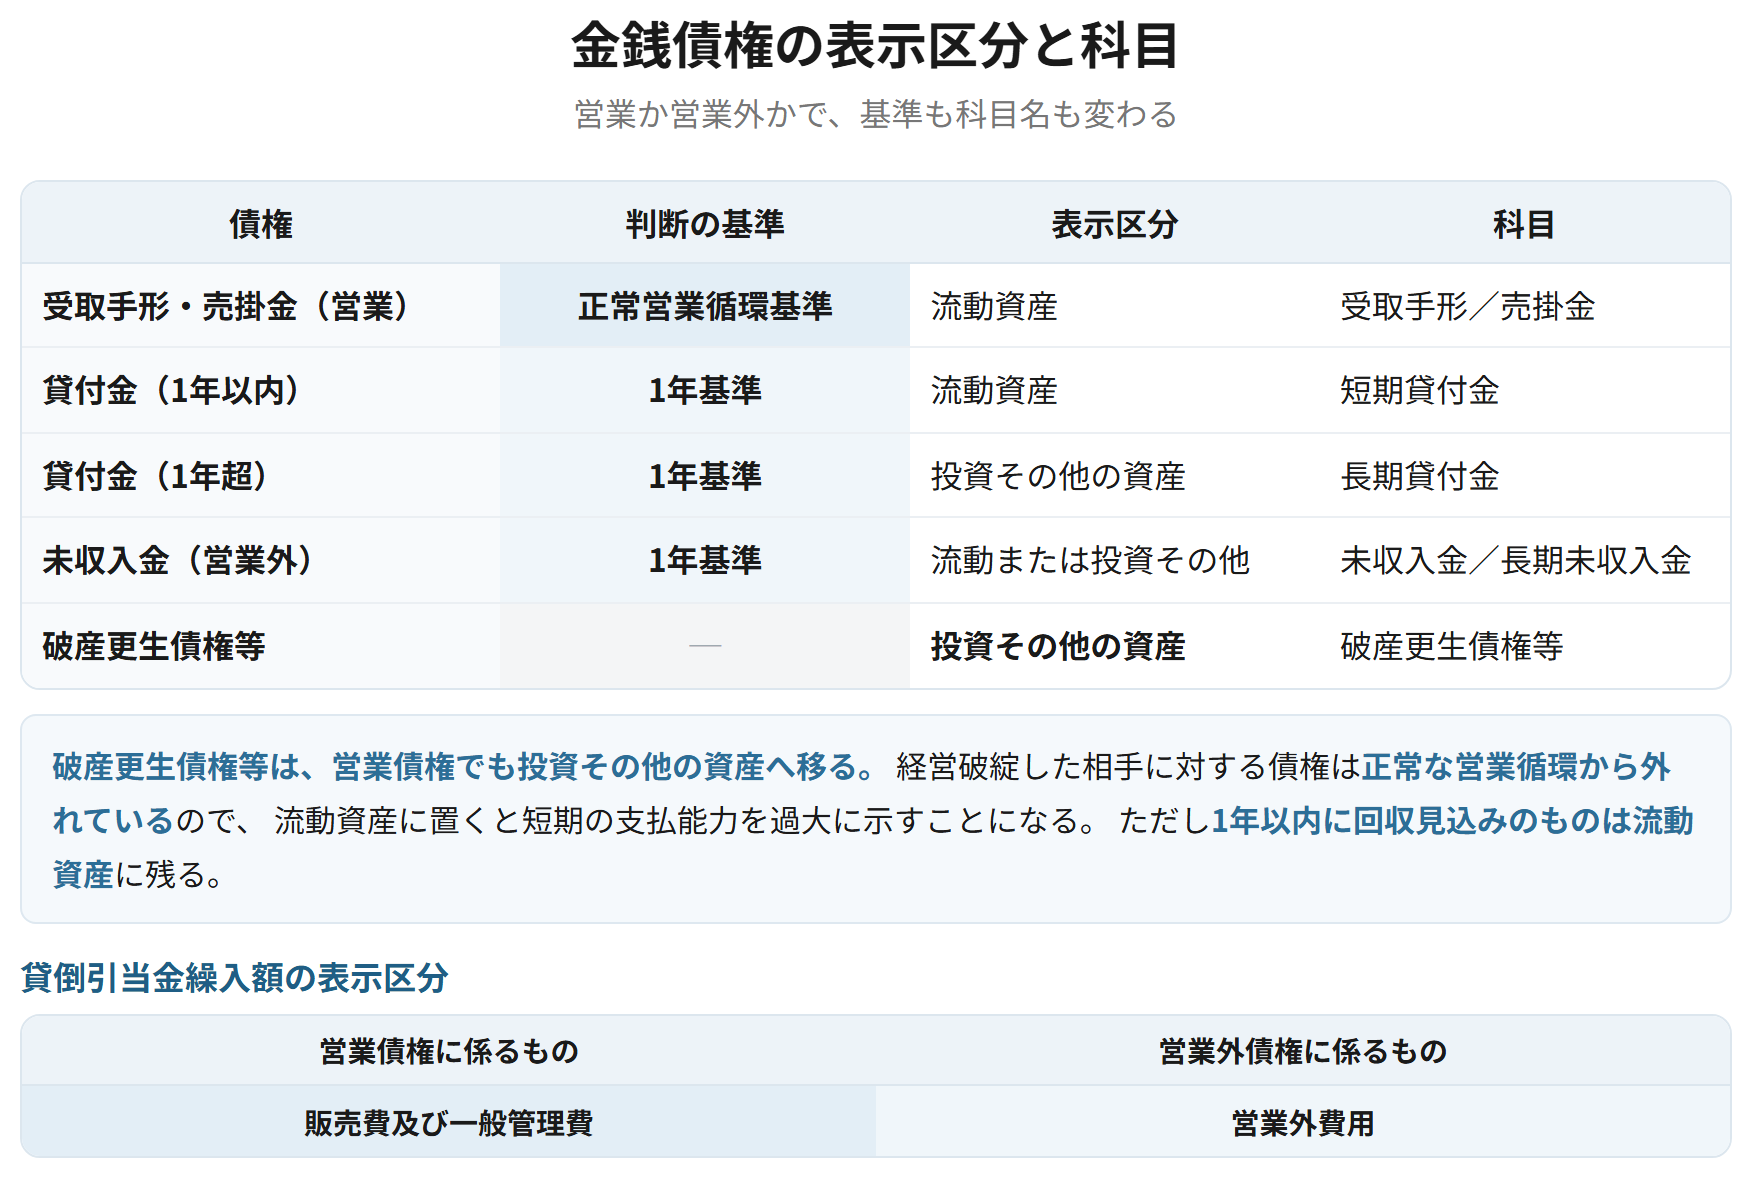
| 債権 | 判断の基準 | 表示区分 | 科目 |
|---|---|---|---|
| 受取手形・売掛金(営業) | 正常営業循環基準 | 流動資産 | 受取手形/売掛金 |
| 貸付金(1年以内) | 1年基準 | 流動資産 | 短期貸付金 |
| 貸付金(1年超) | 1年基準 | 投資その他の資産 | 長期貸付金 |
| 未収入金(営業外) | 1年基準 | 流動資産または投資その他の資産 | 未収入金/長期未収入金 |
| 未収収益 | 1年基準 | 流動資産 | 未収収益 |
覚える文この1本が、音声と穴埋めクイズの出どころ
営業取引から生じた受取手形および売掛金は正常営業循環基準により流動資産に表示し、営業取引以外から生じた貸付金や未収入金は1年基準により流動資産または投資その他の資産に区分する。科目名も、営業取引から生じたものは売掛金、営業取引以外から生じたものは未収入金として区別する。
試験のポイント
- 営業か営業外かで、判断の基準も科目名も変わります。
- 未収収益と未収入金を取り違えないようにしましょう。未収収益は経過勘定項目です。
ひっかかり
- 売掛金は1年を超えても流動資産です。営業循環の中にあるためです。
- 役員に対する貸付金など、関係会社・役員等に対する債権は区分して表示するか注記が必要になります。
貸倒引当金の3つの表示方法
企業会計原則 注解17、会社計算規則78条
簡単にいうと
貸倒引当金は資産の控除項目なので、負債の部ではなく資産の部に置きます。置き方には3つあり、どれを使ってもよいことになっています。科目ごとに引くか、まとめて引くか、本体から直接引いて注記するかです。
貸倒引当金は、原則として債権から控除する形式で表示する。表示の方法には、科目別間接控除方式(各債権科目ごとに控除する)、一括間接控除方式(流動資産・投資その他の資産の区分ごとにまとめて控除する)、直接控除注記方式(債権から直接控除し、控除額を注記する)がある。
なぜそうするのか
貸倒引当金は、第1章で見たとおり評価性引当金である。将来の支払義務ではなく、その債権がいくら回収できるかを示すための控除項目なので、資産の部に置かれる。控除形式で表示するのは、債権の総額と回収できない見込額の両方を示すためである。直接控除してしまうと、債権がいくらあるのかが分からなくなるので、その場合は注記が求められる。
期末の債権1,000に対し、貸倒実績率2%により貸倒引当金を設定する(期首残高10、差額補充法)
| 貸倒引当金繰入額 | 10 | 貸倒引当金 | 10 |
1,000 × 2% = 20。期首残高10との差額10を繰り入れる。繰入額の表示区分は、営業債権なら販売費及び一般管理費、営業外債権なら営業外費用。
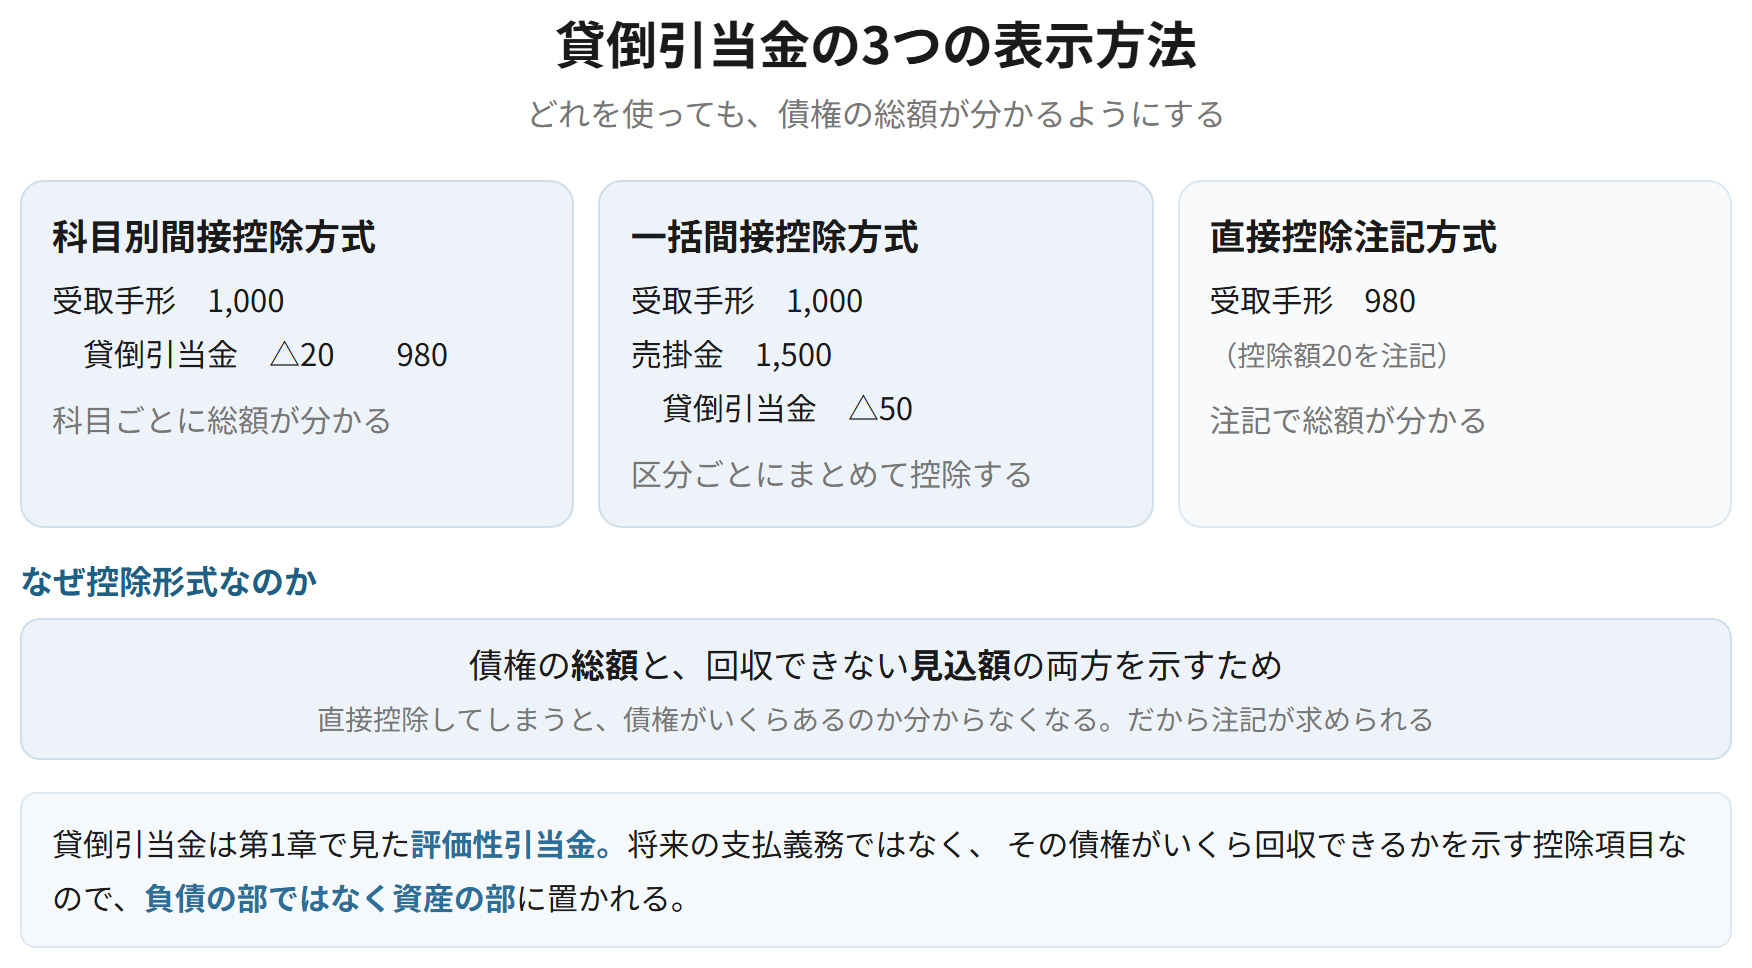
| 方法 | 表示の形 | 債権の総額 |
|---|---|---|
| 科目別間接控除方式 | 受取手形 1,000/貸倒引当金 △20 | 科目ごとに分かる |
| 一括間接控除方式 | (流動資産の末尾で)貸倒引当金 △50 | 区分ごとに分かる |
| 直接控除注記方式 | 受取手形 980(控除額を注記) | 注記で分かる |
覚える文この1本が、音声と穴埋めクイズの出どころ
貸倒引当金は原則として債権から控除する形式で表示し、その方法には科目別間接控除方式、一括間接控除方式、直接控除注記方式がある。控除形式によるのは、債権の総額と回収できない見込額の両方を示すためであり、直接控除する場合には控除額の注記が求められる。
試験のポイント
- 3つの方法の名前と形を押さえておきましょう。
- 控除形式をとる理由(総額と控除額の両方を示す)を書けるとよいです。
- 繰入額の表示区分が、営業債権と営業外債権で変わるところが問われます。
ひっかかり
- 貸倒引当金は負債の部ではありません。資産の控除項目です。
- 貸倒引当金繰入額は、対象の債権が営業か営業外かで表示区分が変わります。
破産更生債権等の表示
金融商品に関する会計基準 27項、財務諸表等規則32条
破産更生債権等は、営業取引から生じた債権であっても、流動資産ではなく投資その他の資産に表示する。ただし、1年以内に回収されると認められるものは流動資産に表示する。
なぜそうするのか
正常営業循環基準は、営業の循環が正常に回っていることを前提にしている。経営破綻した相手に対する債権は、もはやその循環から外れており、回収の見込みが立たない。流動資産に置いたままでは、短期の支払能力を過大に示すことになる。基準の形式ではなく、何のために流動・固定を分けているかに立ち返った扱いである。
| 債権の区分 | 表示区分 | 考え方 |
|---|---|---|
| 一般債権(営業) | 流動資産 | 正常営業循環基準による |
| 貸倒懸念債権(営業) | 流動資産 | 営業循環の中にある |
| 破産更生債権等 | 投資その他の資産 | 営業循環から外れている |
| 破産更生債権等(1年以内に回収見込) | 流動資産 | 例外 |
覚える文この1本が、音声と穴埋めクイズの出どころ
破産更生債権等は、営業取引から生じた債権であっても流動資産ではなく投資その他の資産に表示する。ただし、1年以内に回収されると認められるものは流動資産に表示する。経営破綻した相手に対する債権は正常な営業循環から外れており、流動資産に表示すると短期の支払能力を過大に示すためである。
試験のポイント
- 営業債権でも投資その他の資産に移る、という例外です。理由まで書けるようにしておきましょう。
- 1年以内に回収見込みのものは流動資産に残ります。
ひっかかり
- 貸倒懸念債権は流動資産のままです。破産更生債権等だけが移ります。
手形の裏書・割引と保証債務
金融商品に関する会計基準 9項、注解
簡単にいうと
手形を割り引いても、その手形が不渡りになれば自分が払わなければなりません。だから「売って終わり」ではなく、残った遡求義務を保証債務として負債に計上します。第2章の財務構成要素アプローチが、ここで実際に使われます。
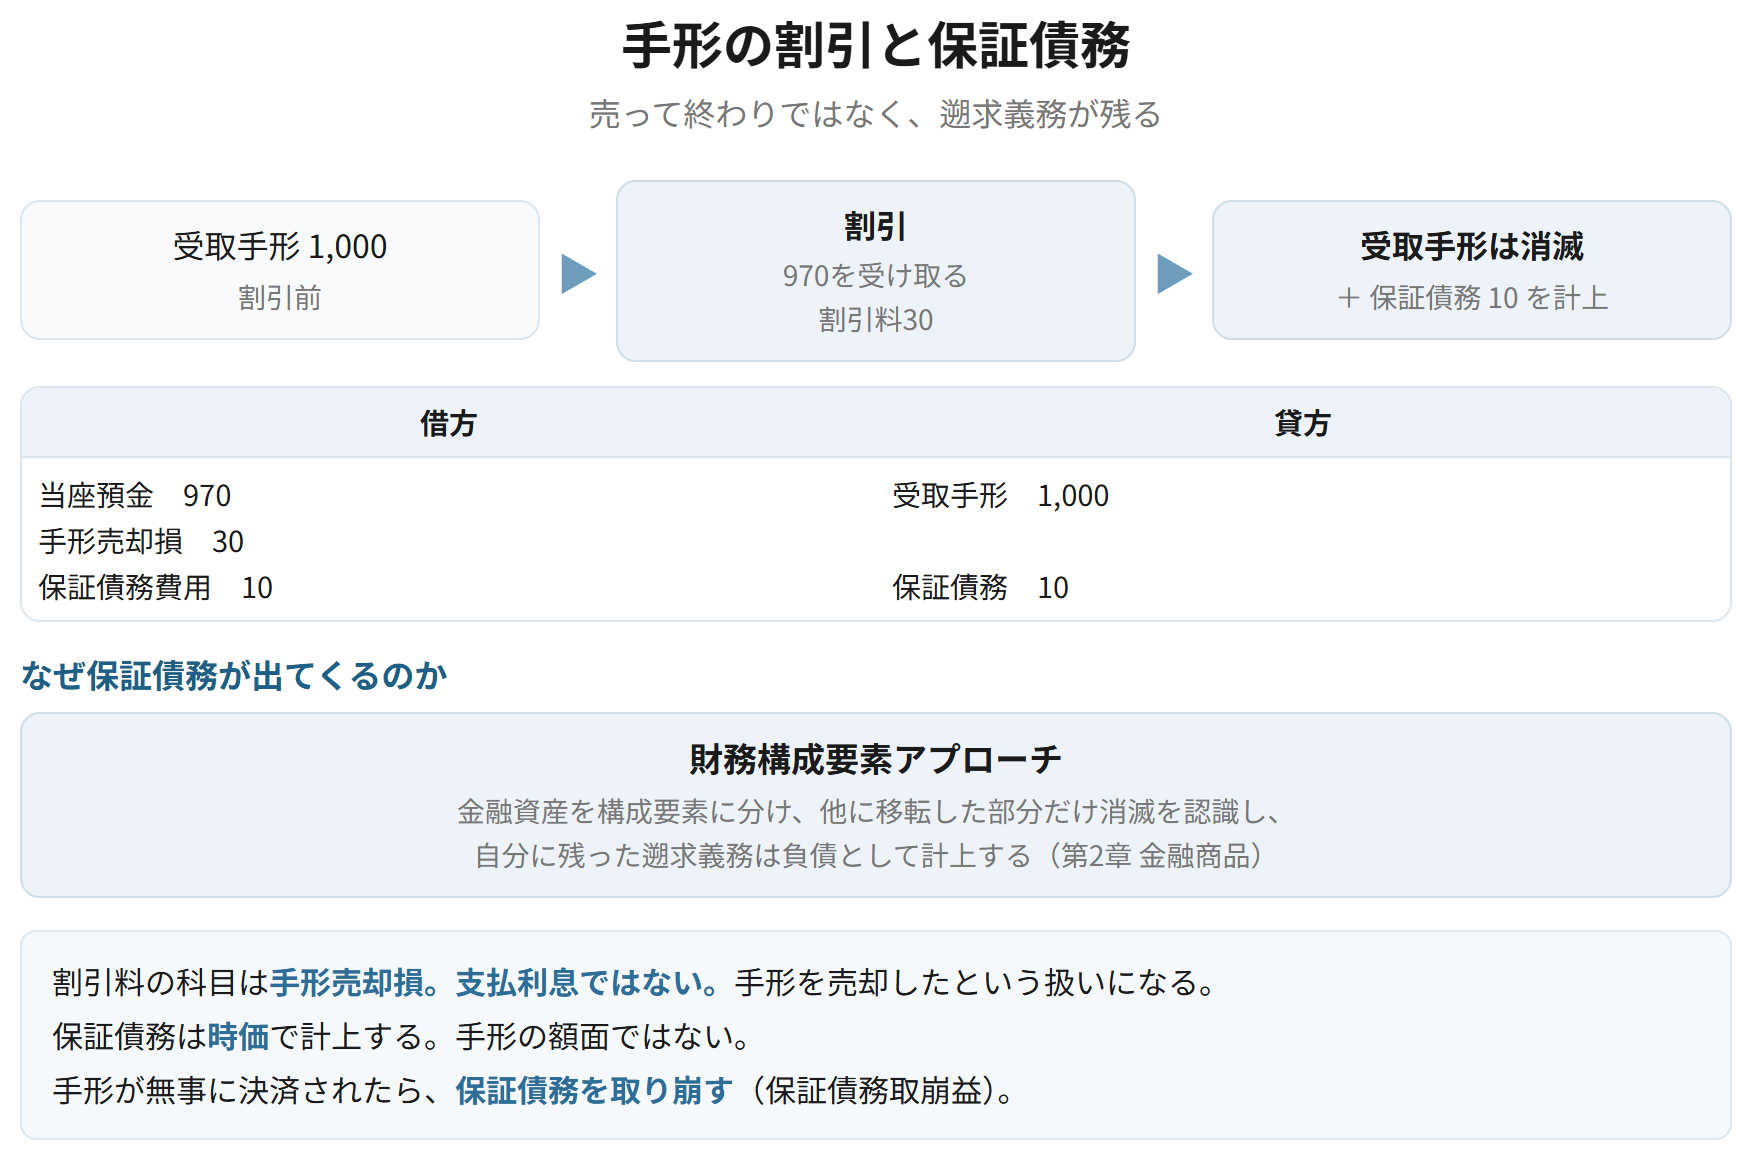
手形を裏書譲渡または割引した場合、金融資産の消滅の認識の要件を満たすときは受取手形の消滅を認識する。ただし、遡求義務が残るため、その時価を保証債務として負債に計上し、同額を保証債務費用として処理する。手形が決済されたときに、保証債務を取り崩す。
なぜそうするのか
第2章の財務構成要素アプローチがそのまま当てはまる。手形という金融資産のうち、他に移転した部分は消滅を認識し、自分に残った遡求義務は負債として計上する。全部移ったか全部残ったかの二者択一ではなく、構成要素に分けて考えるところが要点である。
額面1,000の受取手形を割り引き、割引料30を差し引かれて970を受け取った。保証債務の時価は10
| 当座預金 | 970 | 受取手形 | 1,000 | |
| 手形売却損 | 30 | |||
| 保証債務費用 | 10 | 保証債務 | 10 |
受取手形を消滅させ、残った遡求義務を保証債務として計上する。割引料は手形売却損。
上記の手形が無事に決済された
| 保証債務 | 10 | 保証債務取崩益 | 10 |
遡求義務がなくなったので取り崩す。
覚える文この1本が、音声と穴埋めクイズの出どころ
手形を裏書譲渡または割引した場合、金融資産の消滅の認識の要件を満たすときは受取手形の消滅を認識するが、遡求義務が残るためその時価を保証債務として負債に計上し、同額を保証債務費用として処理する。これは、金融資産を構成要素に分け、移転した部分のみ消滅を認識する財務構成要素アプローチによるものである。
試験のポイント
- 保証債務を計上する根拠を、財務構成要素アプローチという言葉で説明できるようにしておきましょう。
- 割引料の科目は「手形売却損」です。支払利息ではありません。
- 決済されたら保証債務を取り崩します。
ひっかかり
- 割引料を支払利息としないようにしましょう。手形を売却したという扱いになります。
- 保証債務は時価で計上します。手形の額面ではありません。
電子記録債権
電子記録債権に係る会計処理及び表示についての実務上の取扱い
電子記録債権は、電子債権記録機関の記録原簿に電子記録することによって発生する金銭債権である。会計上は、手形債権に準じて処理する。貸借対照表では、重要性に応じて電子記録債権として区分して表示するか、受取手形等に含めて表示する。
なぜそうするのか
電子記録債権は、手形を電子化したような仕組みであり、譲渡や割引ができる点も手形と同じである。経済的な性格が同じなら、会計処理も同じにするのが素直である。新しい制度が出てきたときに、既存のどれに近いかを見て処理を決めるという考え方になる。
覚える文この1本が、音声と穴埋めクイズの出どころ
電子記録債権は、電子債権記録機関の記録原簿に電子記録することによって発生する金銭債権であり、会計上は手形債権に準じて処理する。貸借対照表では、重要性に応じて電子記録債権として区分して表示するか、受取手形等に含めて表示する。
試験のポイント
- 手形に準じて処理する、という点を押さえておきましょう。譲渡や割引の処理も同じです。
- 表示は、重要性によって区分するかどうかが決まります。
ひっかかり
- 電子記録債務の側も、支払手形に準じて処理します。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 営業債権 | 正常営業循環基準で流動資産 | 1年を超えても流動 |
| 営業外債権 | 1年基準。科目名も変わる(未収入金) | 未収収益とは別物 |
| 貸倒引当金の表示 | 科目別間接控除/一括間接控除/直接控除注記 | 資産の控除項目 |
| 繰入額の区分 | 営業債権は販管費、営業外債権は営業外費用 | 対象の債権で変わる |
| 破産更生債権等 | 投資その他の資産 | 1年以内回収見込は流動資産 |
| 手形の割引 | 保証債務を時価で計上 | 割引料は手形売却損 |
| 電子記録債権 | 手形債権に準じて処理 | 重要性により区分表示 |