
無形固定資産
無形固定資産は、形のない資産である。形がないからといって性格が特別なわけではなく、取得原価を使える期間にわたって配分するという点は有形固定資産と変わらない。
違うのは3つある。残存価額をゼロとすること、直接控除方式で表示すること、そして償却期間が法令や基準で定められているものが多いことである。形がないので、使い終わったあとに売れる価値がなく、どれだけ使ったかも外から見えない。だから、残存価額を置かず、累計額も示さない。
中身としては、のれん(第2章 企業結合)とソフトウェア(第2章 研究開発費)がそれぞれ別の基準から来る。この節では、それらをどの区分に、どう償却して載せるかを押さえる。
無形固定資産の範囲と取得原価
企業会計原則 第三 四(一)、会社計算規則74条3項
無形固定資産には、のれん、特許権・実用新案権・意匠権・商標権などの法律上の権利、借地権、ソフトウェア、電話加入権などが含まれる。取得原価は、有形固定資産と同じく購入代価に付随費用を加算した額とする。
なぜそうするのか
資産として計上されるのは、対価を支払って取得したものに限られる。自社で築いた技術力やブランドは、第2章の研究開発費の節で見たとおり自己創設のれんとして計上しない。取引による裏づけがないからである。無形固定資産の範囲が狭いのは、この線引きによる。
| 計上される | 計上されない | |
|---|---|---|
| のれん | 企業結合により有償で取得したもの | 自己創設のれん |
| 技術 | 特許権として取得したもの | 自社で開発した技術(研究開発費) |
| ソフトウェア | 製品マスター完成後の制作費、自社利用で要件を満たすもの | 製品マスター完成前の費用 |
覚える文この1本が、音声と穴埋めクイズの出どころ
無形固定資産には、のれん、特許権などの法律上の権利、借地権、ソフトウェア、電話加入権などが含まれ、取得原価は購入代価に付随費用を加算した額とする。計上されるのは対価を支払って取得したものに限られ、自社で築いた超過収益力は自己創設のれんとして計上されない。
試験のポイント
- 無形固定資産に何が入るかを挙げられるようにしておきましょう。
- 自己創設のれんを計上しないという線引きが、範囲を決めています。
ひっかかり
- 借地権と電話加入権は償却しません。使用によって価値が減るものではないためです。
償却 ── 有形固定資産との3つの違い
企業会計原則 第三 五、会社計算規則79条
簡単にいうと
無形固定資産の償却には、有形固定資産と違うところが3つあります。残存価額をゼロにすること、累計額を示さず直接減らすこと、償却期間が決まっているものが多いことです。どれも「形がない」ことから出てきます。
無形固定資産は、原則として残存価額をゼロとし、定額法により償却する。表示は、償却累計額を控除する形式ではなく、償却後の未償却残高をもって直接表示する(直接控除方式)。償却期間は、法律上の権利については法令に定める存続期間を上限とするなど、資産ごとに定められているものが多い。
なぜそうするのか
残存価額をゼロとするのは、形がないので使い終わったあとに売却できる価値がないからである。直接控除方式で表示するのは、有形固定資産と違って物理的な減価が外から見えず、累計額を示す意味が乏しいからである。取得原価と累計額を並べても、あとどれだけ使えるかの見当がつくわけではない。
特許権8,000を8年で償却する(1年目)
| 特許権償却 | 1,000 | 特許権 | 1,000 |
累計額を使わず、特許権を直接減らす。残存価額はゼロ。
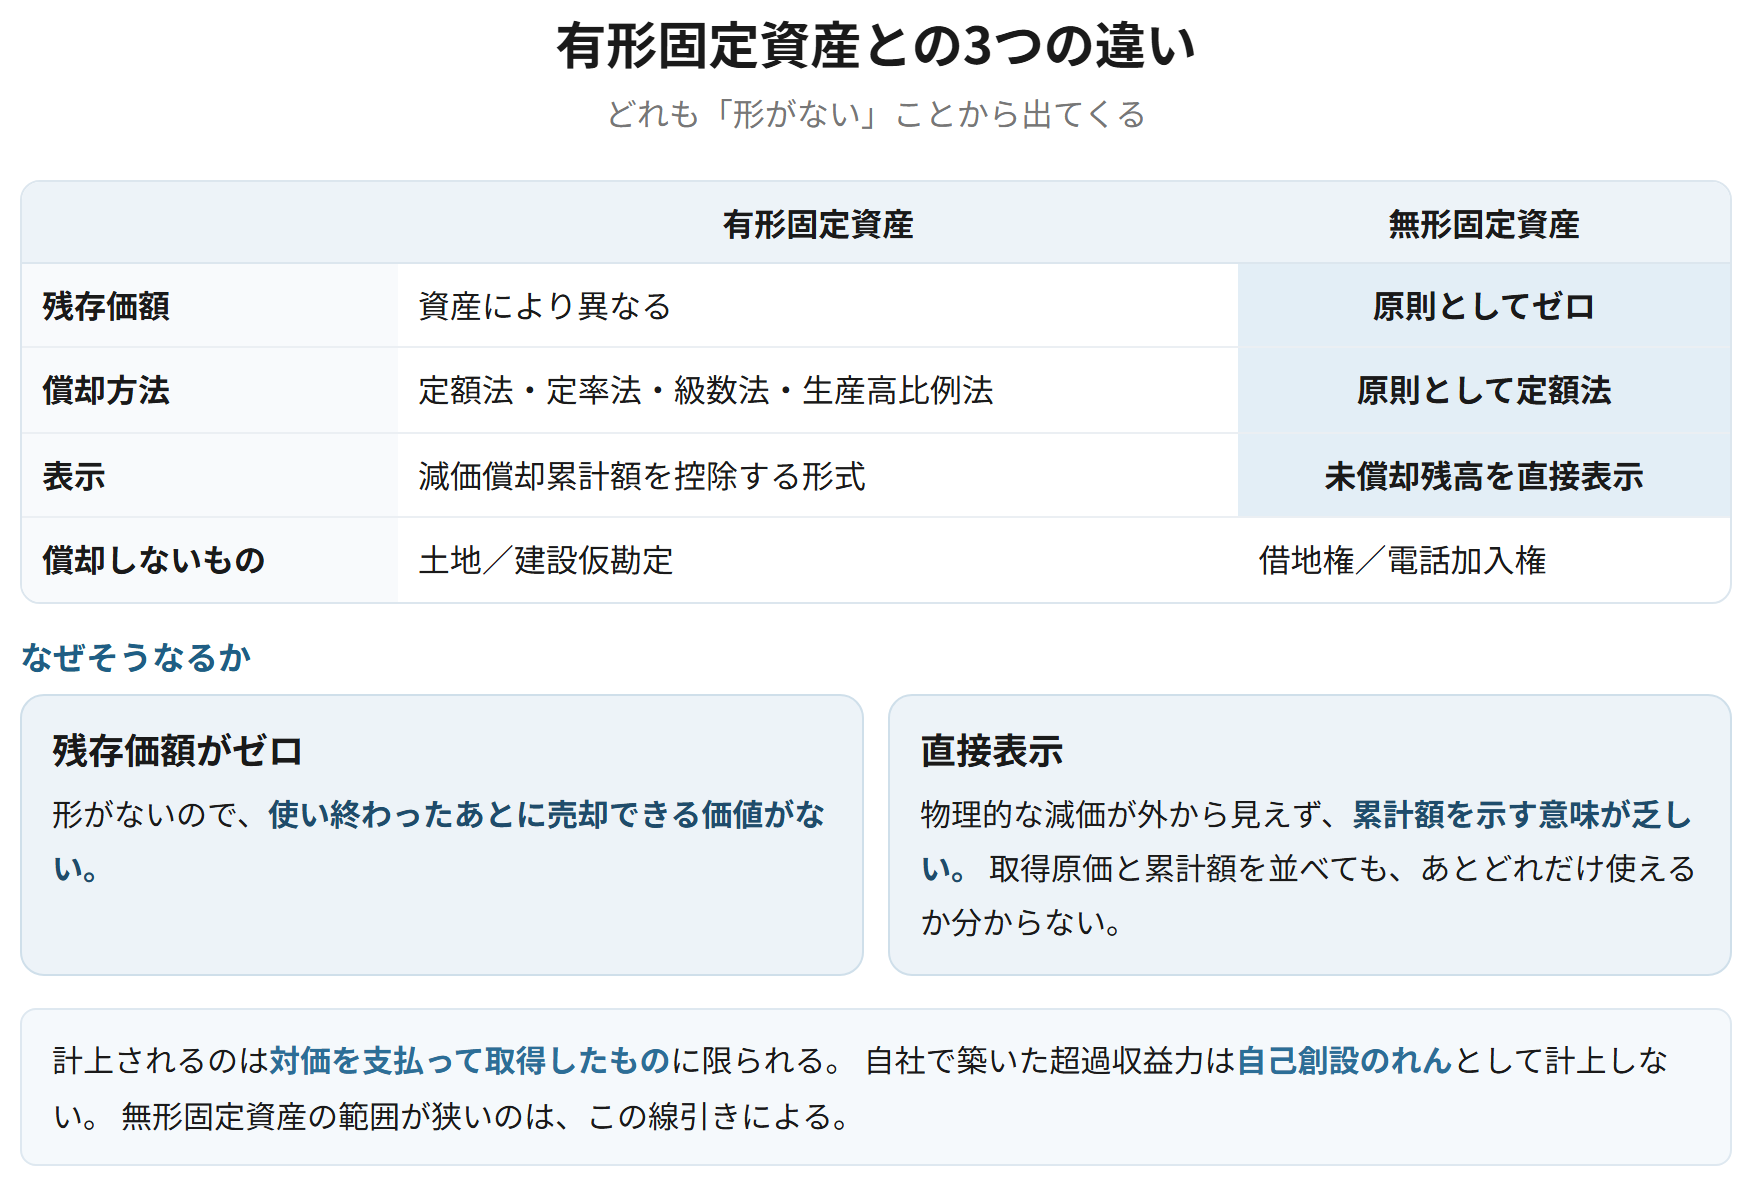
| 有形固定資産 | 無形固定資産 | |
|---|---|---|
| 残存価額 | 資産により異なる | 原則としてゼロ |
| 償却方法 | 定額法・定率法・級数法・生産高比例法 | 原則として定額法 |
| 表示 | 減価償却累計額を控除する形式 | 未償却残高を直接表示 |
| 償却の有無 | 土地・建設仮勘定は償却しない | 借地権・電話加入権は償却しない |
覚える文この1本が、音声と穴埋めクイズの出どころ
無形固定資産は、原則として残存価額をゼロとし定額法により償却し、償却累計額を控除する形式ではなく償却後の未償却残高をもって直接表示する。残存価額をゼロとするのは形がないため使用後に売却できる価値がないことによるものであり、直接表示するのは物理的な減価が外から認識できず累計額を示す意味が乏しいことによる。
試験のポイント
- 3つの違い(残存価額・償却方法・表示)を、有形固定資産と対で書けるようにしておきましょう。
- それぞれの理由を「形がないから」という点から説明できるとよいです。
ひっかかり
- 直接控除方式なので、貸借対照表に償却累計額は出てきません。
- 借地権と電話加入権は償却しません。すべての無形固定資産を償却するわけではありません。
ソフトウェア
研究開発費等に係る会計基準 四、研究開発費及びソフトウェアの会計処理に関する実務指針
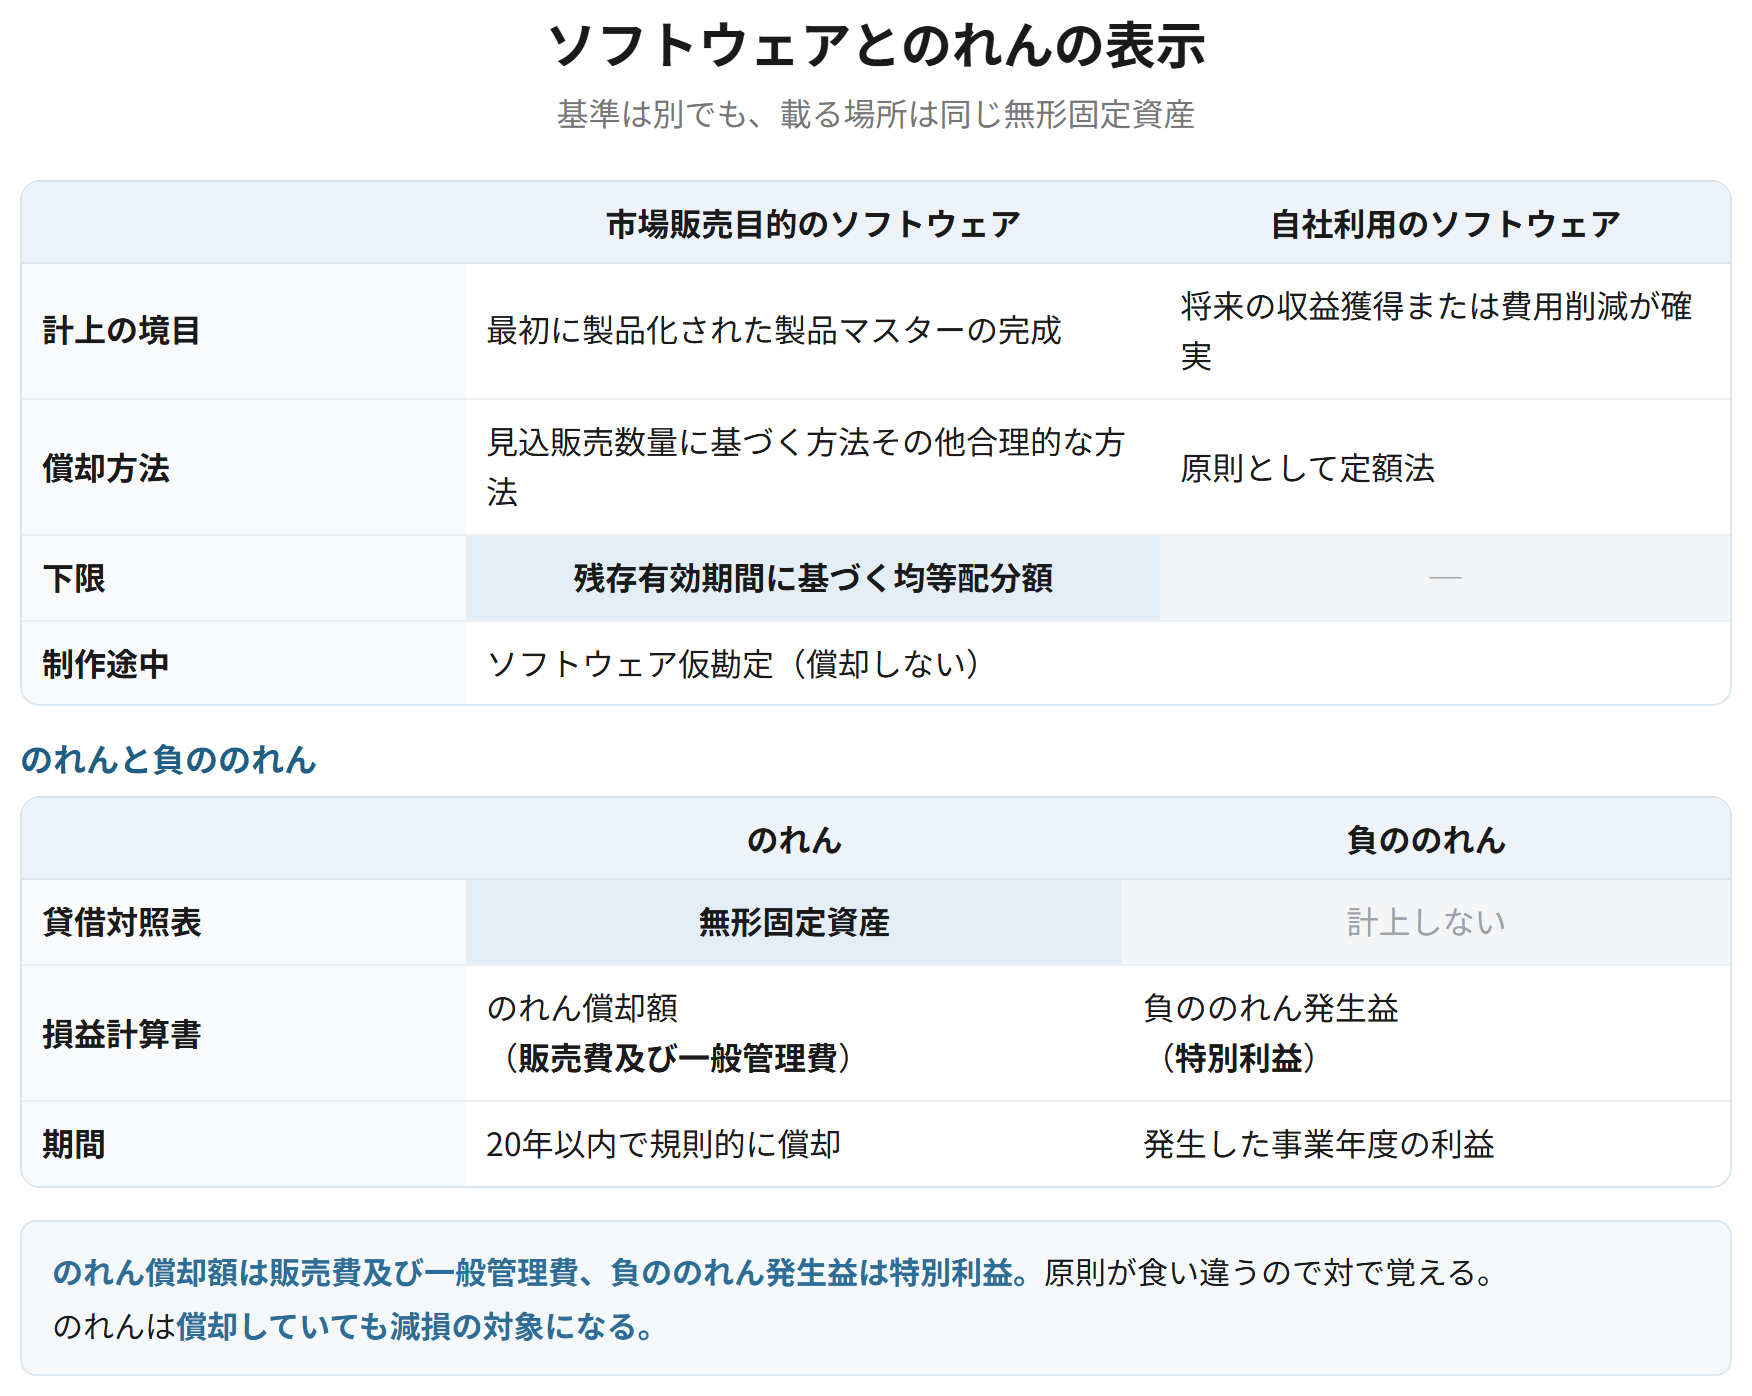
市場販売目的のソフトウェアは、最初に製品化された製品マスターの完成後の制作費を無形固定資産に計上し、見込販売数量に基づく方法その他合理的な方法により償却する。ただし毎期の償却額は、残存有効期間に基づく均等配分額を下回らない。自社利用のソフトウェアは、将来の収益獲得または費用削減が確実であると認められる場合に無形固定資産に計上し、原則として定額法により償却する。制作途中のものは、ソフトウェア仮勘定として表示する。
なぜそうするのか
考え方は第2章の研究開発費の節で済んでいる。この節で押さえるのは、どの区分に、どの科目で載せるかである。制作途中のものを仮勘定に置くのは、有形固定資産の建設仮勘定と同じ考え方で、まだ使用を開始していないから償却しないということである。
市場販売目的のソフトウェア(未償却残高3,000、残存有効期間3年)について、当期の見込販売数量による償却額が800
| ソフトウェア償却 | 1,000 | ソフトウェア | 1,000 |
均等配分額 3,000 ÷ 3年 = 1,000 を下回らせない。見込販売数量による800ではなく1,000を償却する。
覚える文この1本が、音声と穴埋めクイズの出どころ
市場販売目的のソフトウェアは、製品マスターの完成後の制作費を無形固定資産に計上し、見込販売数量に基づく方法その他合理的な方法により償却するが、毎期の償却額は残存有効期間に基づく均等配分額を下回らない。自社利用のソフトウェアは、将来の収益獲得または費用削減が確実であると認められる場合に無形固定資産に計上し、原則として定額法により償却する。制作途中のものはソフトウェア仮勘定として表示する。
試験のポイント
- 均等配分額という下限がある理由(費用の先送りを防ぐ)を書けるようにしておきましょう。
- 制作途中のものはソフトウェア仮勘定です。建設仮勘定と同じ考え方になります。
- 市場販売目的と自社利用で、償却方法が変わります。
ひっかかり
- 見込販売数量による償却額が均等配分額を下回るときは、均等配分額を使います。計算で出ます。
- 製品マスターの完成前の費用は研究開発費です。無形固定資産になりません。
のれん
企業結合に関する会計基準 31項、33項、会社計算規則74条3項
のれんは、無形固定資産の区分に表示し、20年以内のその効果の及ぶ期間にわたって定額法その他の合理的な方法により規則的に償却する。償却額は販売費及び一般管理費に表示する。負ののれんは資産に計上せず、原則として特別利益に表示する。
なぜそうするのか
理論は第2章の企業結合の節で済んでいる。この節で押さえるのは表示である。償却額が販売費及び一般管理費であって特別損失ではないこと、負ののれんは特別利益であって負債ではないこと。原則が食い違うので、対で覚える。
| のれん | 負ののれん | |
|---|---|---|
| 貸借対照表 | 無形固定資産 | 計上しない |
| 損益計算書 | のれん償却額(販売費及び一般管理費) | 負ののれん発生益(特別利益) |
| 期間 | 20年以内で規則的に償却 | 発生した事業年度の利益 |
覚える文この1本が、音声と穴埋めクイズの出どころ
のれんは無形固定資産の区分に表示し、20年以内のその効果の及ぶ期間にわたって定額法その他の合理的な方法により規則的に償却する。償却額は販売費及び一般管理費に表示する。負ののれんは資産に計上せず、原則として特別利益に表示する。
試験のポイント
- のれん償却額は販売費及び一般管理費、負ののれん発生益は特別利益です。
- のれんは減損の対象にもなります。償却していれば減損しないということはありません。
ひっかかり
- のれん償却額を特別損失としないようにしましょう。規則的な償却だからです。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 範囲 | のれん・特許権等・借地権・ソフトウェア・電話加入権 | 自己創設のれんは入らない |
| 残存価額 | 原則としてゼロ | 形がないので売却価値がない |
| 償却方法 | 原則として定額法 | 有形と違い、選択の幅が狭い |
| 表示 | 未償却残高を直接表示 | 償却累計額は出てこない |
| 償却しないもの | 借地権・電話加入権 | 有形の土地・建設仮勘定に対応する |
| ソフトウェア | 市場販売は見込販売数量、自社利用は定額法 | 制作途中はソフトウェア仮勘定 |
| のれん | 20年以内、償却額は販売費及び一般管理費 | 負ののれんは特別利益 |