
リースに関する会計基準
リース会計は、形式ではなく経済的実質で判断するという考え方がいちばん分かりやすく出ている分野である。
法律上は賃貸借である。借りているだけで、所有権は貸手にある。それでも、解約できず、かつその物件からの経済的利益をほぼ全部享受して費用もほぼ全部負担するのなら、買って借金で払っているのと変わらない。変わらないなら、同じように処理したほうが実態を示せる。これがファイナンス・リースを売買処理する理由である。
この節には注意がいる。2024年に新しいリース会計基準が公表され、2027年4月1日以後開始する事業年度から適用される(早期適用あり)。借手の処理が大きく変わり、オペレーティング・リースという区分がなくなる。受験年度によってどちらを前提にするかが変わるので、旧基準を本体に置き、新基準は最後のテーマで扱う。受験年度の出題範囲は必ず自分で確かめること。
リース取引と2つの区分
リース取引に関する会計基準 4項、5項
リース取引とは、特定の物件の所有者である貸手が、物件の借手に対し、合意された期間(リース期間)にわたりこれを使用収益する権利を与え、借手は合意された使用料(リース料)を貸手に支払う取引をいう。ファイナンス・リース取引とは、リース契約に基づくリース期間の中途において当該契約を解除することができないリース取引またはこれに準ずるリース取引(ノンキャンセラブル)で、借手が、当該契約に基づき使用する物件からもたらされる経済的利益を実質的に享受することができ、かつ、当該物件の使用に伴って生じるコストを実質的に負担することとなるリース取引(フルペイアウト)をいう。ファイナンス・リース取引以外のリース取引をオペレーティング・リース取引という。
なぜそうするのか
同じ「借りる」という形でも、中身は2つに分かれる。短期間だけ借りて返すのであれば、それは賃貸借そのものである。これに対し、解約できず、物件の経済的利益をほぼ全部受け取り、コストもほぼ全部負担するのであれば、実質的には買って代金を分割で払っているのと変わらない。形式は同じでも実態が違うので、まずどちらに当たるかを判定する。
| ファイナンス・リース取引 | オペレーティング・リース取引 | |
|---|---|---|
| 要件 | ノンキャンセラブル かつ フルペイアウト | それ以外 |
| 経済的実質 | 買って分割払いしているのと変わらない | 賃貸借そのもの |
| 会計処理 | 通常の売買取引に係る方法に準じて処理 | 通常の賃貸借取引に係る方法に準じて処理 |
| 貸借対照表 | リース資産・リース債務を計上する | 計上しない(支払リース料を費用に) |
覚える文この1本が、音声と穴埋めクイズの出どころ
ファイナンス・リース取引とは、リース期間の中途において契約を解除することができないリース取引またはこれに準ずるリース取引で、借手が当該契約に基づき使用する物件からもたらされる経済的利益を実質的に享受することができ、かつ当該物件の使用に伴って生じるコストを実質的に負担することとなるリース取引をいう。ファイナンス・リース取引以外のリース取引をオペレーティング・リース取引という。
試験のポイント
- 定義は2つの要件(解約不能、フルペイアウト)がそろって書けるようにしておきましょう。
- オペレーティング・リースは「それ以外」として定義されます。積極的な定義ではありません。
ひっかかり
- 「解除することができない」だけでなく「これに準ずる」ものも含まれます。解約に高額の違約金が必要な場合などです。
ファイナンス・リースの判定基準
リース取引に関する会計基準の適用指針
次のいずれかに該当する場合、ファイナンス・リース取引と判定される。現在価値基準 ── 解約不能のリース期間中のリース料総額の現在価値が、当該リース物件を現金で購入すると仮定した場合の合理的な見積金額のおおむね90パーセント以上であること。経済的耐用年数基準 ── 解約不能のリース期間が、当該リース物件の経済的耐用年数のおおむね75パーセント以上であること。
なぜそうするのか
フルペイアウトかどうかは、言葉のままでは判定できない。そこで数値による目安を置いている。リース料の現在価値が買う場合の金額にほぼ等しいなら、コストを実質的に全部負担していることになる。リース期間が経済的耐用年数のほとんどを占めるなら、経済的利益を実質的に全部享受していることになる。2つの基準は、フルペイアウトの定義の2つの側面にそれぞれ対応している。
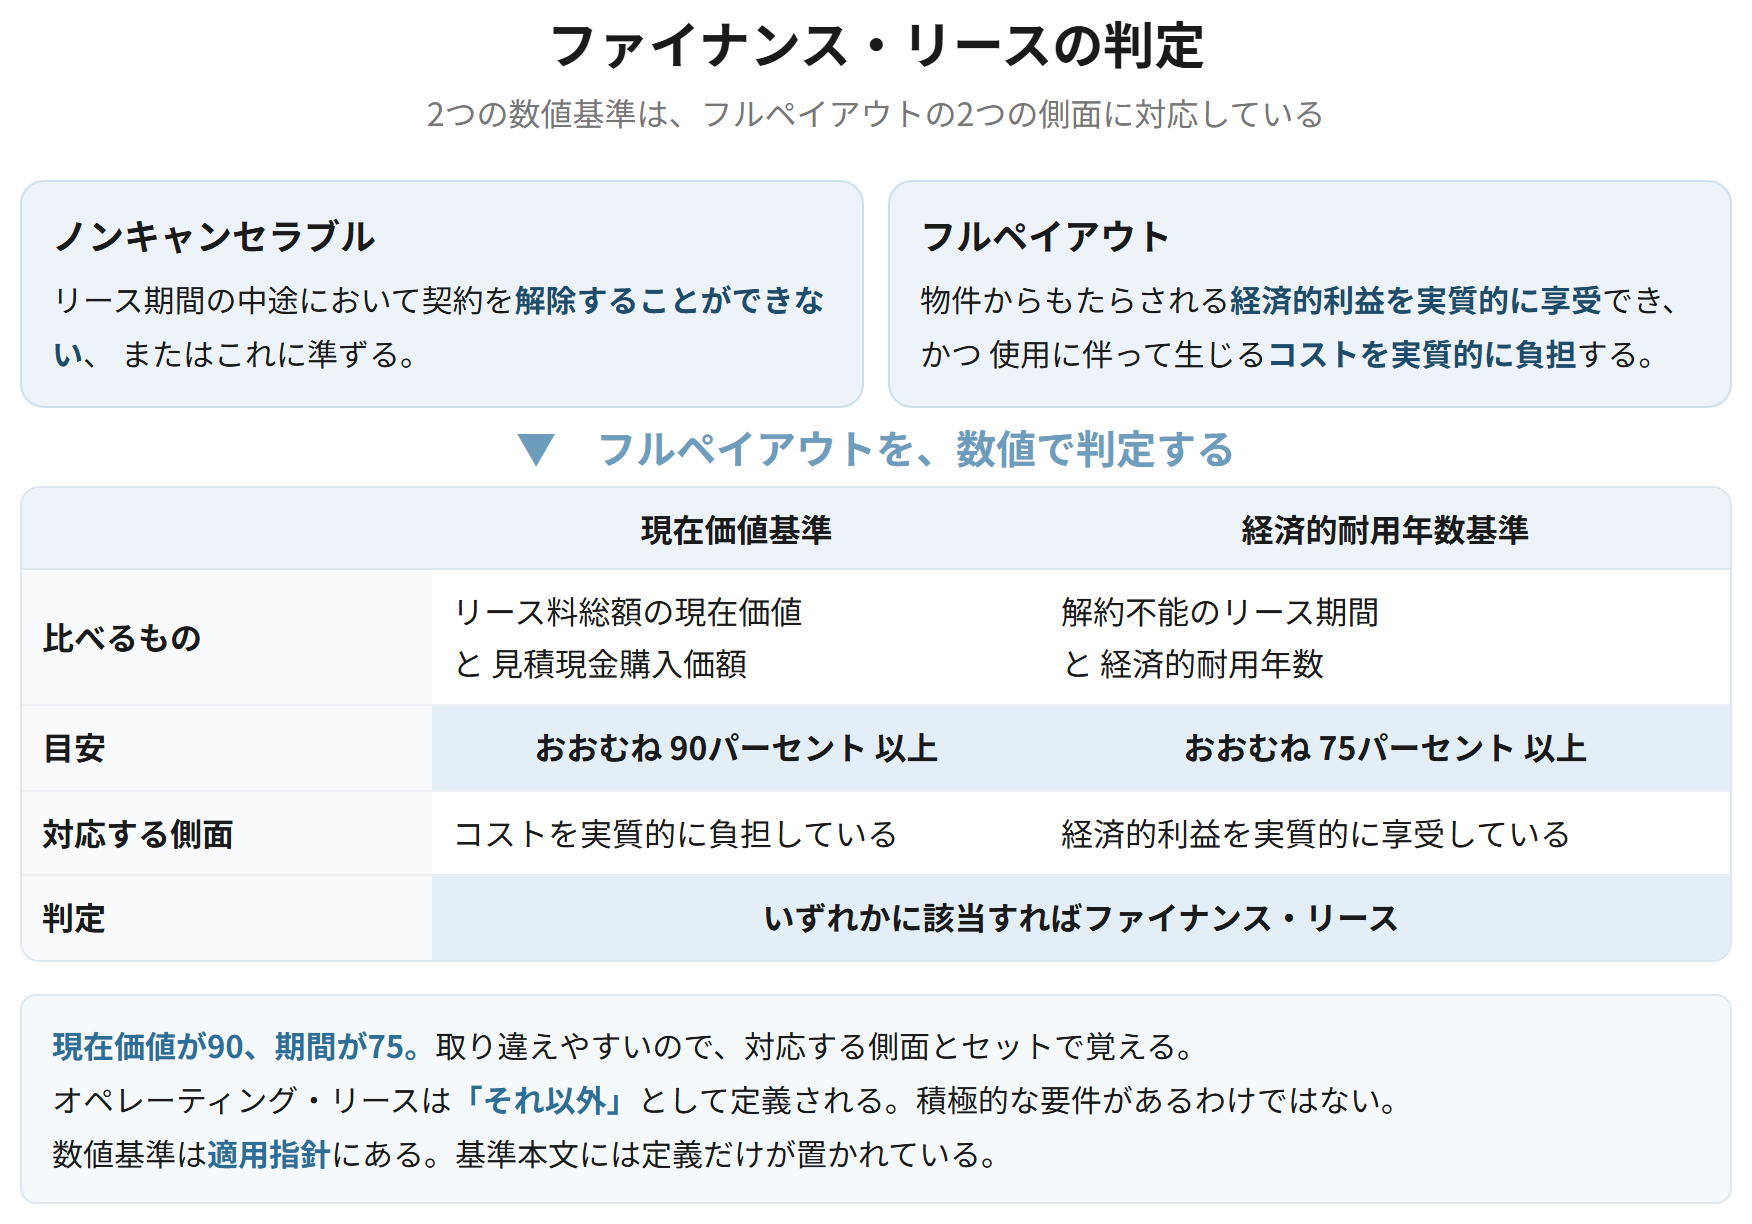
| 現在価値基準 | 経済的耐用年数基準 | |
|---|---|---|
| 比べるもの | リース料総額の現在価値 と 見積現金購入価額 | 解約不能のリース期間 と 経済的耐用年数 |
| 目安 | おおむね90パーセント以上 | おおむね75パーセント以上 |
| 対応する側面 | コストを実質的に負担している | 経済的利益を実質的に享受している |
| 判定 | いずれかに該当すればファイナンス・リース | 同左 |
覚える文この1本が、音声と穴埋めクイズの出どころ
ファイナンス・リース取引の判定は、解約不能のリース期間中のリース料総額の現在価値が見積現金購入価額のおおむね90パーセント以上である場合(現在価値基準)、または解約不能のリース期間が経済的耐用年数のおおむね75パーセント以上である場合(経済的耐用年数基準)のいずれかに該当するかにより行う。2つの基準は、フルペイアウトの定義のうち、コストを実質的に負担していること、経済的利益を実質的に享受していることにそれぞれ対応している。
試験のポイント
- 2つの基準と数値を、そのまま書けるようにしておきましょう。
- 「いずれかに該当すれば」です。両方を満たす必要はありません。
- 2つの基準がフルペイアウトの2つの側面に対応しているところを添えられると厚くなります。
ひっかかり
- 90パーセントと75パーセントを取り違えないようにしましょう。現在価値が90、期間が75です。
- 数値基準は適用指針にあります。基準本文には定義だけが置かれています。
なぜ売買処理をするのか ── 経済的実質
リース取引に関する会計基準 8項、34項
簡単にいうと
法律上は借りているだけなのに、資産として計上します。解約できず、物件から得られる利益もコストもほぼ全部自分のものなら、買って借金で払っているのと経済的には変わらないからです。形式ではなく実質で見る、という考え方がいちばん分かりやすく出ているところです。
ファイナンス・リース取引については、通常の売買取引に係る方法に準じて会計処理を行う。借手は、リース取引開始日に、リース物件とこれに係る債務をリース資産およびリース債務として計上する。
なぜそうするのか
ファイナンス・リースは、法律上は賃貸借だが、経済的には資産を購入し、代金を分割して支払っているのと変わらない。賃貸借として処理すると、使っている資産も負っている債務も貸借対照表に出てこない。同じ設備を自己資金で買った企業と、リースで調達した企業とで、財政状態の見え方がまったく違ってしまう。形式ではなく経済的実質に従って処理することで、比較ができるようになる。
ファイナンス・リース取引の開始。リース料総額1,100、利息相当額100、リース資産の計上額1,000
| リース資産 | 1,000 | リース債務 | 1,000 |
利息相当額を控除した金額で計上する。以後、支払いのたびに利息相当額を配分していく。
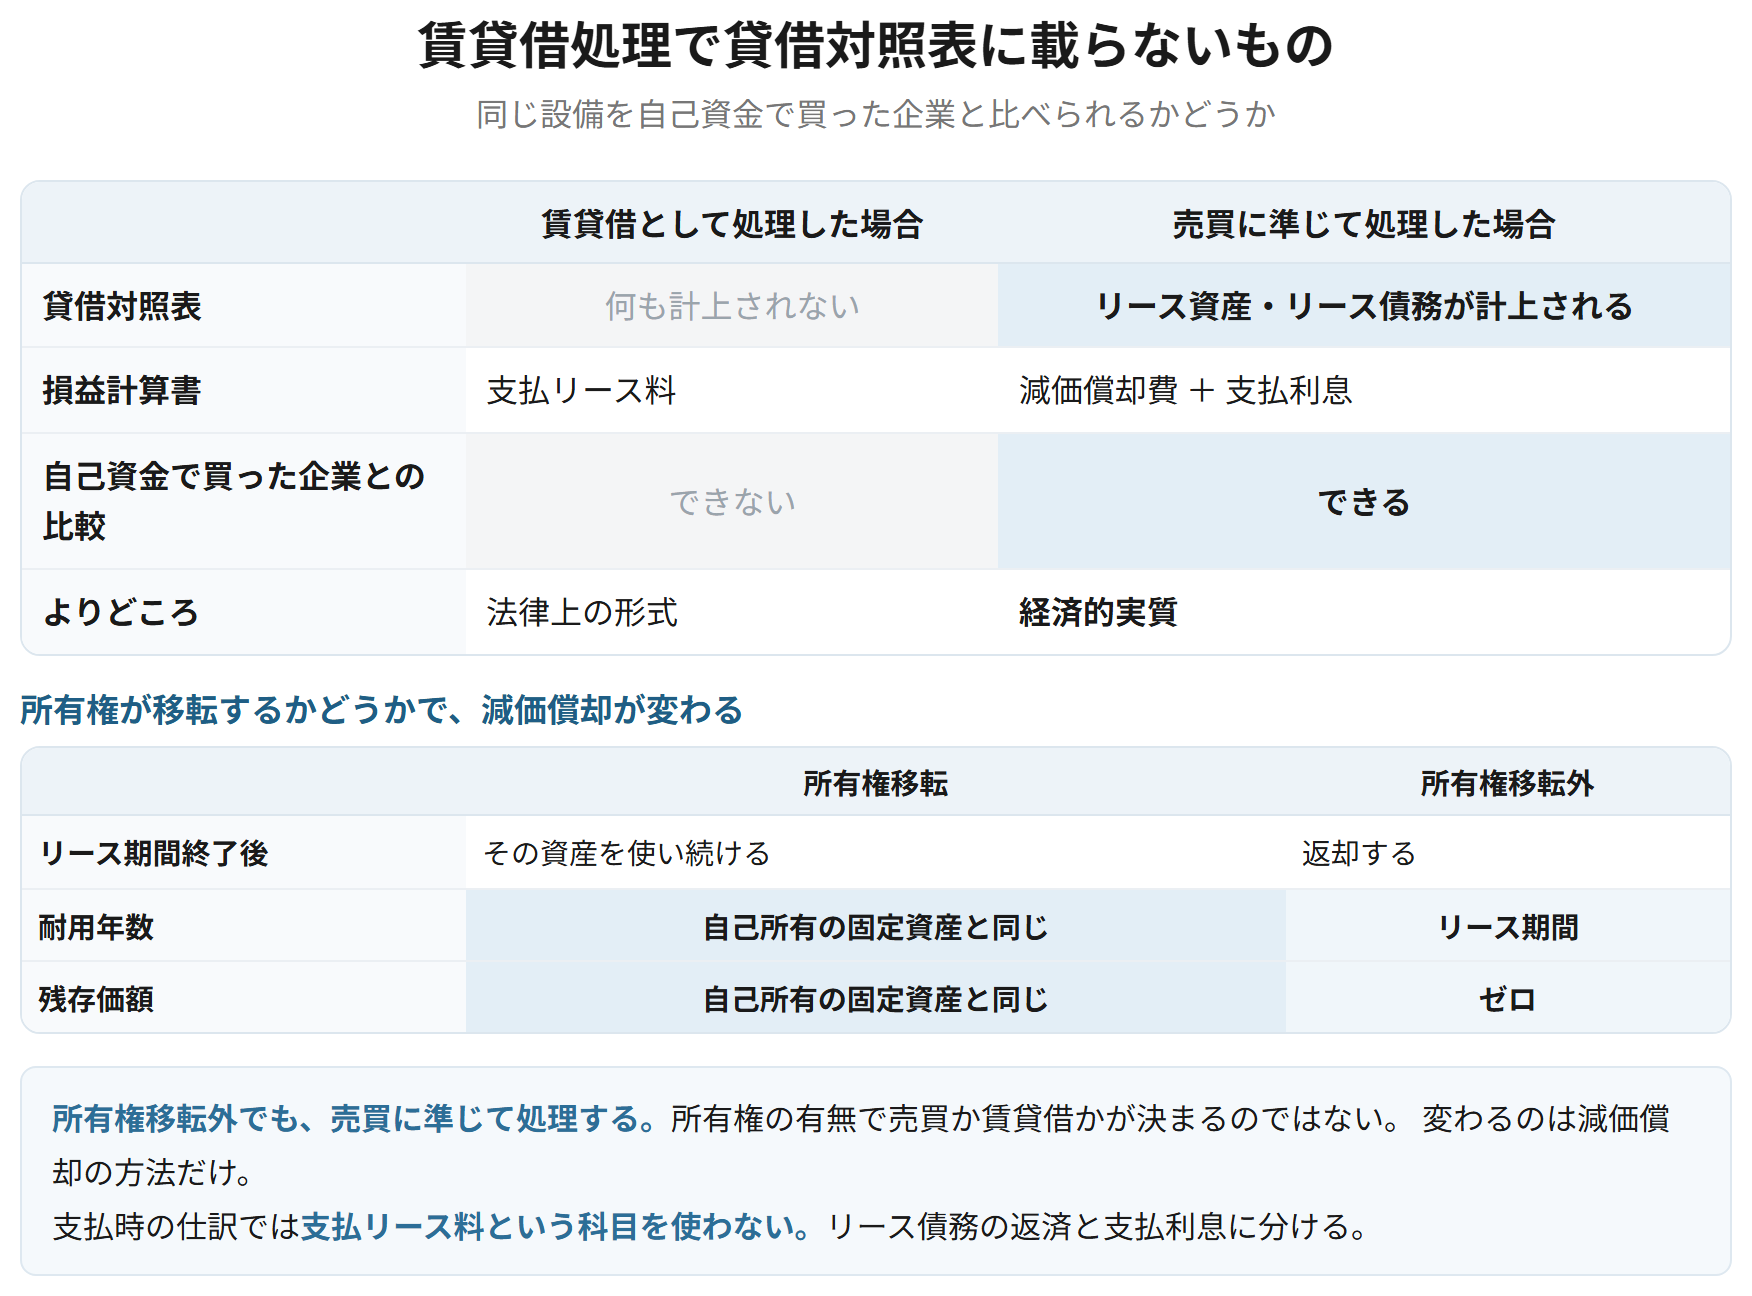
| 賃貸借として処理した場合 | 売買に準じて処理した場合 | |
|---|---|---|
| 貸借対照表 | 何も計上されない | リース資産・リース債務が計上される |
| 損益計算書 | 支払リース料 | 減価償却費+支払利息 |
| 自己資金で買った企業との比較 | できない | できる |
| よりどころ | 法律上の形式 | 経済的実質 |
覚える文この1本が、音声と穴埋めクイズの出どころ
ファイナンス・リース取引については、通常の売買取引に係る方法に準じて会計処理を行い、借手はリース取引開始日にリース物件とこれに係る債務をリース資産およびリース債務として計上する。これは、ファイナンス・リース取引が法律上は賃貸借であっても、経済的には物件を購入し代金を分割して支払うことと実質的に変わらず、賃貸借として処理すると使用している資産および負っている債務が貸借対照表に表示されないためである。
試験のポイント
- 売買処理の根拠は「経済的実質」です。この言葉を使いましょう。
- 賃貸借処理だと資産も負債も出てこない、という具体的な弊害まで書けると厚くなります。
- 自己資金で購入した企業との比較可能性という点も添えられます。
ひっかかり
- 所有権が移転しなくても売買に準じて処理します。所有権の有無で決まるのではありません。
所有権移転と所有権移転外
リース取引に関する会計基準 9項、12項
ファイナンス・リース取引は、所有権移転ファイナンス・リース取引と所有権移転外ファイナンス・リース取引に分かれる。所有権移転ファイナンス・リースのリース資産は、自己所有の固定資産と同一の方法により減価償却を行う。所有権移転外ファイナンス・リースのリース資産は、リース期間を耐用年数とし、残存価額をゼロとして減価償却を行う。
なぜそうするのか
所有権が移転するなら、リース期間が終わったあともその資産を使い続ける。自分で買った資産とまったく同じなので、減価償却も同じ方法になる。所有権が移転しないなら、リース期間が終われば返す。使えるのはリース期間だけであり、返したあとに価値が残るわけでもない。だからリース期間を耐用年数とし、残存価額はゼロになる。費用配分の原則を、使える期間に合わせて当てはめた結果である。
効果・結論
- 所有権移転と判定されるのは、所有権移転条項がある場合、割安購入選択権があり行使が確実に予想される場合、特別仕様の物件である場合
| 所有権移転ファイナンス・リース | 所有権移転外ファイナンス・リース | |
|---|---|---|
| リース期間終了後 | その資産を使い続ける | 返却する |
| 耐用年数 | 自己所有の固定資産と同じ(経済的耐用年数) | リース期間 |
| 残存価額 | 自己所有の固定資産と同じ | ゼロ |
| 償却方法 | 自己所有の固定資産と同一の方法 | 定額法等の中から選択できる |
覚える文この1本が、音声と穴埋めクイズの出どころ
所有権移転ファイナンス・リース取引のリース資産は、自己所有の固定資産と同一の方法により減価償却を行い、所有権移転外ファイナンス・リース取引のリース資産は、リース期間を耐用年数とし残存価額をゼロとして減価償却を行う。所有権が移転する場合はリース期間終了後も資産を使用し続けるのに対し、移転しない場合は返却するため、使用できる期間に合わせて費用を配分することによる。
試験のポイント
- 2つの減価償却の違いと、その理由を対で書けるようにしておきましょう。
- 所有権移転と判定される3つの場合も挙げられるようにしておきましょう。
ひっかかり
- 所有権移転外でも売買に準じて処理します。賃貸借処理になるわけではありません。
- 残存価額がゼロになるのは所有権移転外の場合です。移転する場合は自己所有の資産と同じです。
借手の会計処理と利息相当額の配分
リース取引に関する会計基準 10項、11項
リース資産およびリース債務の計上額は、原則としてリース料総額から利息相当額の合理的な見積額を控除した金額とする。利息相当額の総額は、リース取引開始日におけるリース料総額とリース資産の計上額との差額であり、リース期間にわたり利息法により配分する。
なぜそうするのか
リース料には、物件の代金と金利に相当する部分が含まれている。買って借金で払っているのと同じとみる以上、元本部分と利息部分を分けて処理するのが筋になる。利息法によるのは、未返済の元本が多い期ほど利息も多いという実態に合わせるためである。定額で配分すると、後の期の利息が実態より多くなる。
リース料200を支払った。うち利息相当額が30のとき
| リース債務 | 170 | 現金預金 | 200 | |
| 支払利息 | 30 |
元本部分と利息部分に分けて処理する。支払リース料という科目は使わない。
覚える文この1本が、音声と穴埋めクイズの出どころ
リース資産およびリース債務の計上額は、原則としてリース料総額から利息相当額の合理的な見積額を控除した金額とする。利息相当額の総額はリース取引開始日におけるリース料総額とリース資産の計上額との差額であり、リース期間にわたり利息法により配分する。利息法によるのは、未返済の元本が多い期ほど利息も多くなるという実態に合わせるためである。
試験のポイント
- 計上額は「リース料総額から利息相当額を控除した金額」です。リース料総額そのものではありません。
- 配分は利息法です。その理由も書けるとよいです。
ひっかかり
- 支払時の仕訳では、支払リース料という科目を使いません。リース債務の返済と支払利息に分けます。
- リース資産とリース債務の計上額は、貸手の購入価額等が分かるかどうかで扱いが分かれます。計算で出ます。
新しいリース会計基準 ── 使用権モデル
リースに関する会計基準(企業会計基準第34号)
簡単にいうと
2024年に新しいリース会計基準が公表されました。借手については、ファイナンス・リースとオペレーティング・リースの区分がなくなり、原則としてすべてのリースを貸借対照表に載せます。適用は2027年4月1日以後開始する事業年度からで、早期適用もできます。受験年度によってどちらが出題範囲になるかが変わるので、ここは必ず自分で確かめてください。
新しいリースに関する会計基準では、借手はファイナンス・リースとオペレーティング・リースの区分を行わず、原則としてすべてのリースについて使用権資産とリース負債を計上する(使用権モデル)。貸手の会計処理は、従来の取扱いが概ね引き継がれる。短期のリースや少額のリースについては、簡便的な取扱いが設けられている。
なぜそうするのか
旧基準では、オペレーティング・リースに当たれば資産も負債も貸借対照表に出てこない。判定の数値基準をわずかに下回るように契約を組めば、同じように物件を使いながら負債を載せずに済む。これをオフバランスという。新基準は、リース契約を結んだ時点で物件を使用する権利(使用権)を得て、リース料を支払う義務を負っているとみて、区分を設けずに計上する。負っている義務を貸借対照表に表すという点で、資産除去債務や退職給付と同じ方向にある。
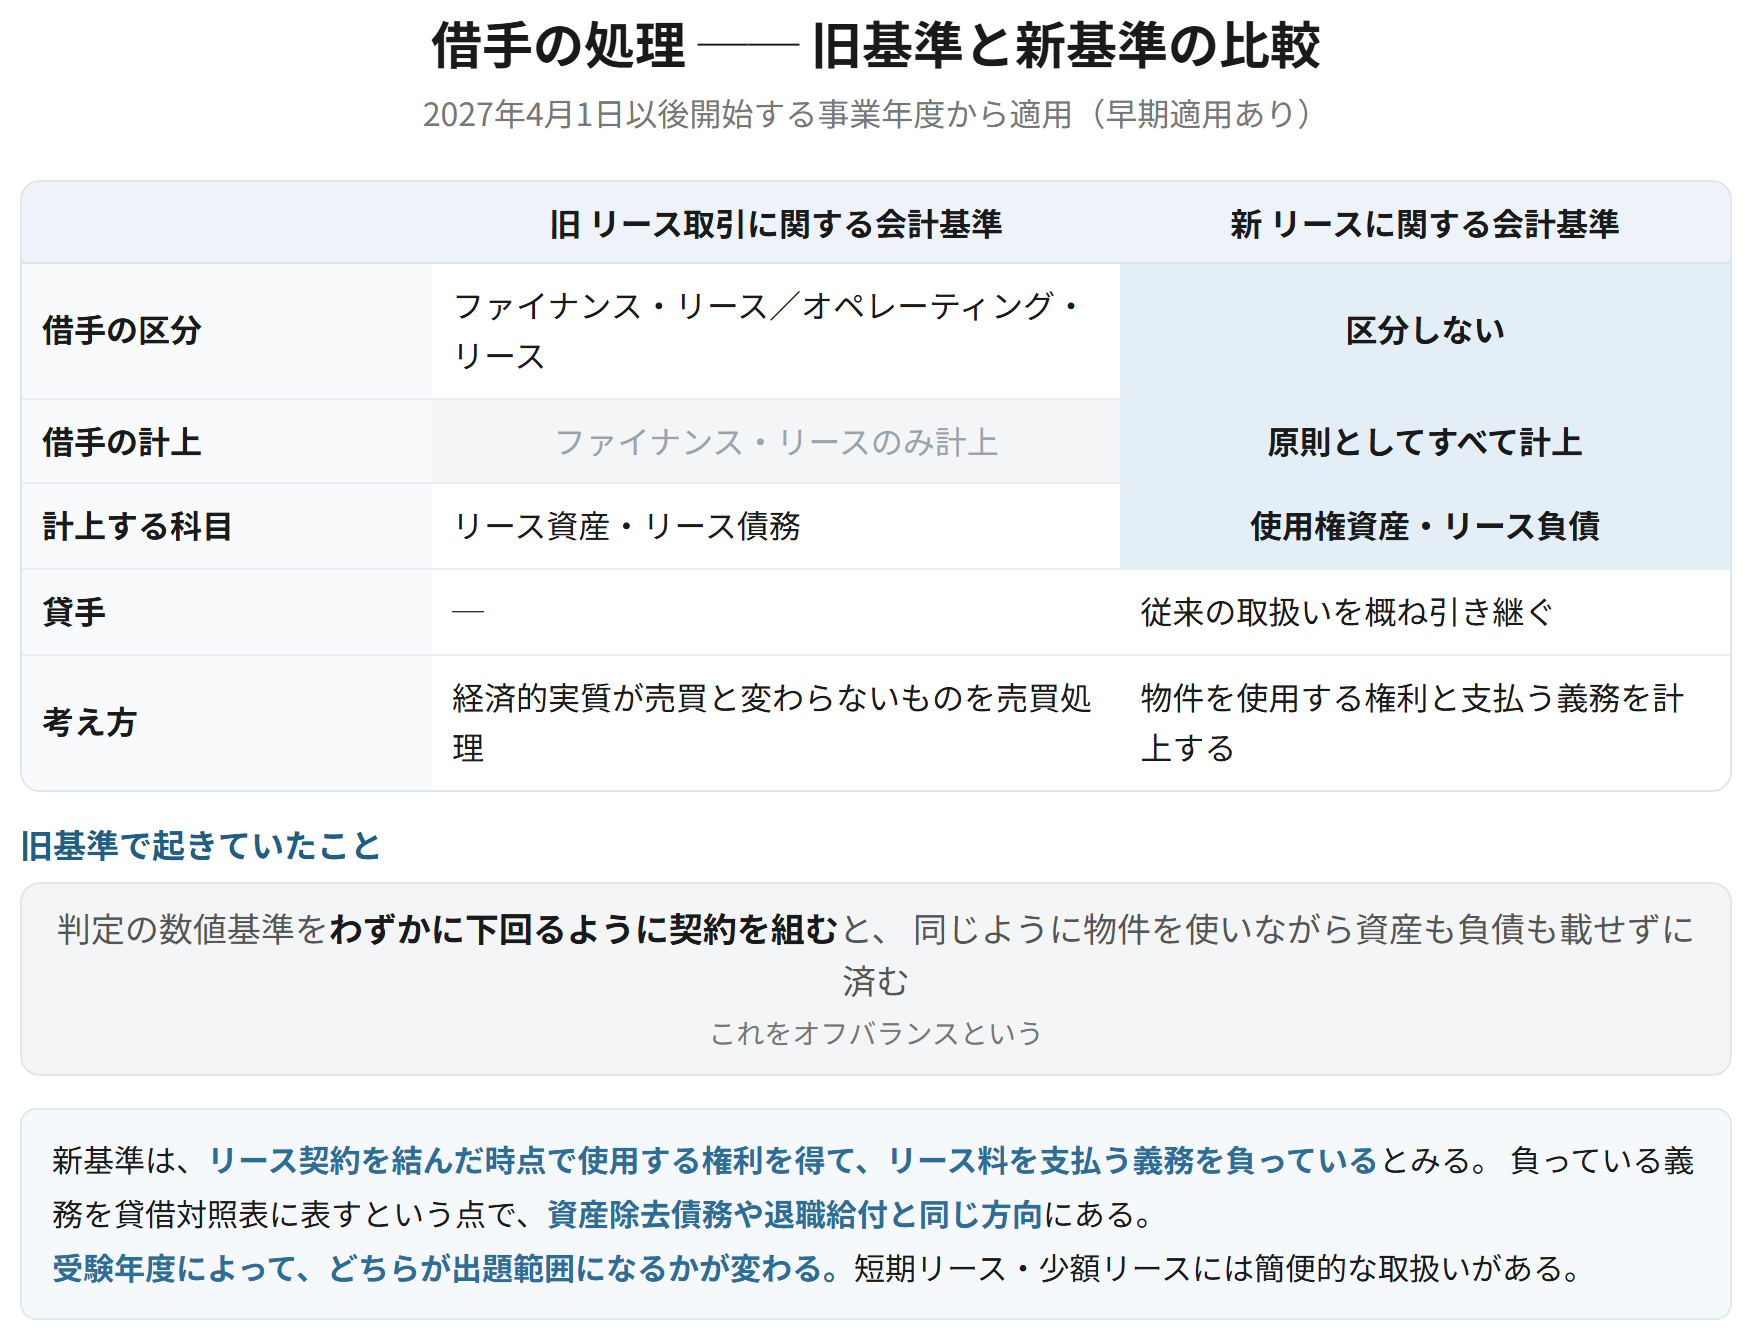
| 旧基準(リース取引に関する会計基準) | 新基準(リースに関する会計基準) | |
|---|---|---|
| 借手の区分 | ファイナンス・リース/オペレーティング・リース | 区分しない |
| 借手の計上 | ファイナンス・リースのみ計上 | 原則としてすべて計上 |
| 計上する科目 | リース資産・リース債務 | 使用権資産・リース負債 |
| 貸手 | ─ | 従来の取扱いを概ね引き継ぐ |
| 考え方 | 経済的実質が売買と変わらないものを売買処理 | 物件を使用する権利と支払う義務を計上する |
覚える文この1本が、音声と穴埋めクイズの出どころ
新しいリースに関する会計基準では、借手はファイナンス・リースとオペレーティング・リースの区分を行わず、原則としてすべてのリースについて使用権資産とリース負債を計上する。これは、リース契約を結んだ時点で借手が物件を使用する権利を得るとともにリース料を支払う義務を負っており、区分によって計上されないリースが生じることを避けるためである。貸手の会計処理は従来の取扱いが概ね引き継がれる。
試験のポイント
- 借手の区分がなくなり、すべて計上されるという点がいちばんの変更です。
- 科目名が「使用権資産・リース負債」に変わります。旧基準の「リース資産・リース債務」と書き分けましょう。
- 貸手は大きく変わりません。借手と貸手を分けて押さえておきましょう。
ひっかかり
- 受験年度によって、どちらが出題範囲になるかが変わります。適用は2027年4月1日以後開始する事業年度からで、早期適用も認められています。必ず受験年度の扱いを確かめてください。
- 短期のリースや少額のリースには簡便的な取扱いがあります。すべてが例外なく計上されるわけではありません。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| ファイナンス・リース | ノンキャンセラブル かつ フルペイアウト | オペレーティングは「それ以外」 |
| 判定基準 | 現在価値90%以上/経済的耐用年数75%以上 | いずれかに該当すればよい |
| 売買処理の根拠 | 経済的実質が購入と変わらない | 形式ではなく実質で見る |
| 所有権移転 | 自己所有の固定資産と同一の方法で減価償却 | リース期間終了後も使い続ける |
| 所有権移転外 | リース期間を耐用年数、残存価額ゼロ | 返却するため |
| 利息相当額 | リース期間にわたり利息法により配分 | 支払リース料という科目は使わない |
| 新基準 | 借手はすべてのリースを使用権資産・リース負債で計上 | 2027年4月1日以後開始事業年度から。受験年度を確かめる |