
金融商品に関する会計基準
金融商品会計は、個別基準の中でいちばん範囲が広い。有価証券・金銭債権・デリバティブ・ヘッジ会計と、性格の違うものがひとつの基準に入っている。
共通しているのは、取得原価主義では実態が表せないものをどう扱うかという問題である。伝統的な会計理論では、資産は取得原価で評価し、値上がりは実現するまで利益にしなかった。ところが有価証券やデリバティブは市場でいつでも換金でき、値動きそのものが投資の成果になる。取得原価のまま置いておくと、持っている意味が数字に出てこない。
この節では、まず時価評価が入ってきた理由を押さえ、そのうえで保有目的によって扱いが分かれる理由を見る。理論でも計算でも、保有目的別の4区分が出発点になる。第0章の概念フレームワークで扱った「投資のリスクからの解放」が、ここで実際の判断基準として使われる。
金融商品会計の対象と、発生の認識
金融商品に関する会計基準 4項、52項
金融資産とは、現金預金、受取手形、売掛金、貸付金などの金銭債権、株式その他の出資証券および公社債等の有価証券、デリバティブ取引により生じる正味の債権等をいう。金融負債とは、支払手形、買掛金、借入金、社債等の金銭債務、デリバティブ取引により生じる正味の債務等をいう。金融資産および金融負債は、契約を締結したときに発生を認識する。
なぜそうするのか
通常の商品売買では、商品を引き渡したときに売上を認識する。契約を結んだだけでは、まだ何も動いていないと考えるからである。これに対し金融商品は、契約そのものが価値をもつ。株式の買付けを約定した時点で、その後の値動きはもう自分のものになっている。だから引渡しや決済を待たず、契約の締結時に認識する。デリバティブが貸借対照表に載るのも、この考え方による。
| 通常の商品売買 | 金融商品 | |
|---|---|---|
| 認識の時点 | 引渡しのとき | 契約を締結したとき |
| 理由 | 対価を受け取る権利が実現したとき | 契約の締結で価格変動のリスクを負う |
| 有価証券の売買 | ─ | 約定日基準(原則) |
覚える文この1本が、音声と穴埋めクイズの出どころ
金融資産とは、現金預金、金銭債権、有価証券、デリバティブ取引により生じる正味の債権等をいい、金融負債とは、金銭債務、デリバティブ取引により生じる正味の債務等をいう。金融資産および金融負債は、契約を締結したときにその発生を認識する。これは、契約の締結によって価格変動のリスクを負うことになるためである。
試験のポイント
- 発生の認識が契約締結時である理由を、価格変動のリスクという言葉で説明できるようにしておきましょう。
- 有価証券の売買は約定日基準が原則です。計算では約定日と受渡日がずれる問題が出ます。
ひっかかり
- 契約締結時に認識するのは金融商品についてのことです。商品の売買契約を結んだだけでは、まだ何も計上しません。
金融資産の消滅の認識 ── 財務構成要素アプローチ
金融商品に関する会計基準 8項、9項、57項
簡単にいうと
債権を他社に売ったとき、売ったのだから全部なくなった、とは限りません。売った後も一部の回収義務を引き受けている場合があります。そこで、ひとつの金融資産を複数の構成要素に分けて、他に移ったものだけを消滅させ、自分に残ったものは残す、という考え方をとります。これを財務構成要素アプローチといいます。
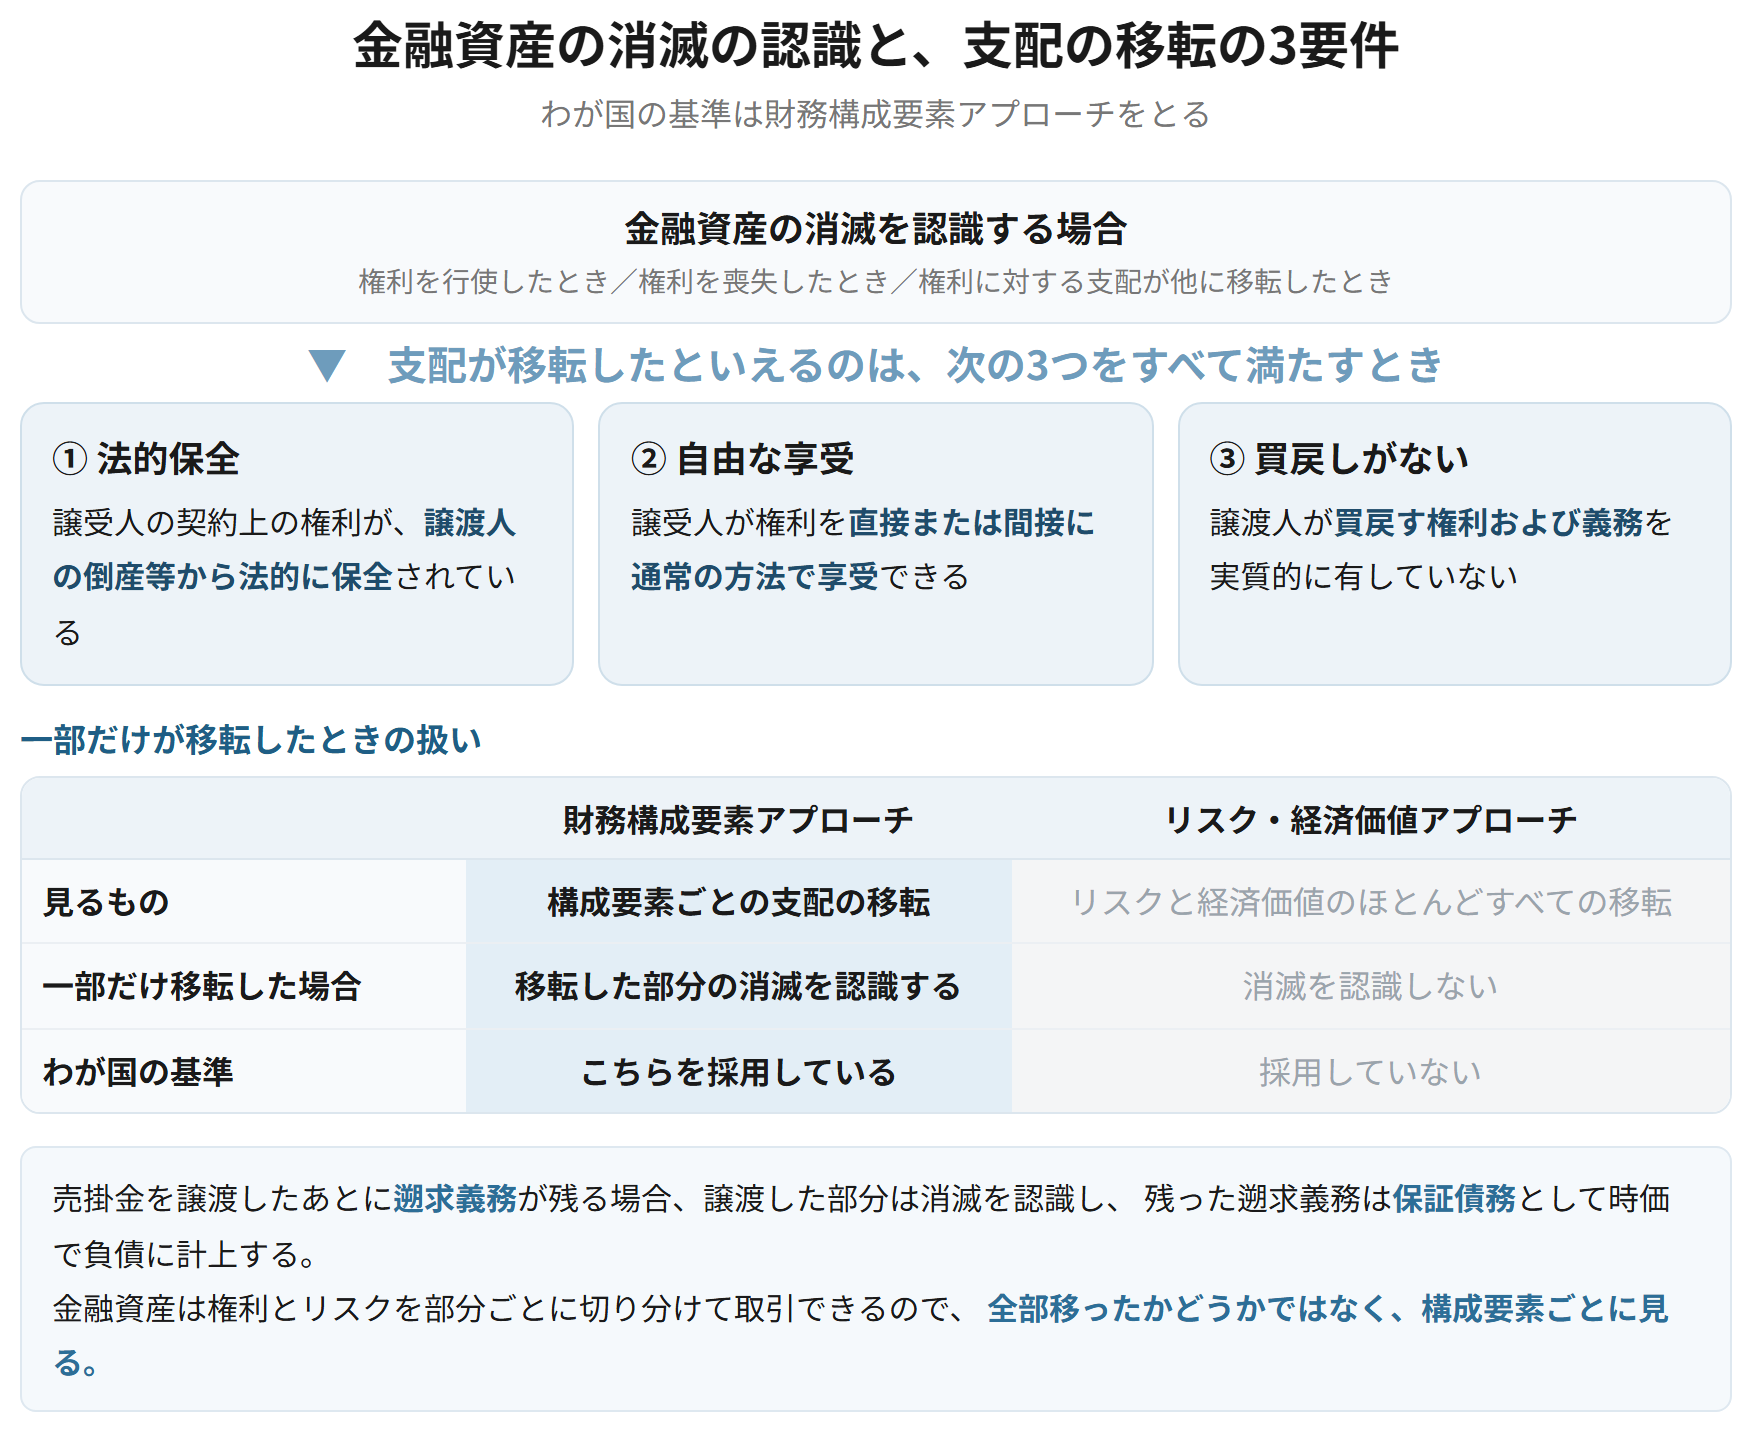
金融資産の契約上の権利を行使したとき、権利を喪失したとき、または権利に対する支配が他に移転したときは、その金融資産の消滅を認識する。支配が他に移転したと認められるのは、①譲受人の契約上の権利が譲渡人等の倒産等から法的に保全されていること、②譲受人が権利を直接または間接に通常の方法で享受できること、③譲渡人が買戻す権利および義務を実質的に有していないこと、の3要件がすべて充たされた場合である。
なぜそうするのか
資産のすべてが移ったかどうかで判断する考え方(リスク・経済価値アプローチ)では、わずかでもリスクが残っていれば売却にならず、実態と合わなくなる。金融資産は、権利とリスクを部分ごとに切り分けて取引できる。そこで、構成要素ごとに支配が移ったかどうかを見る財務構成要素アプローチがとられている。
具体例
売掛金を金融機関に譲渡し、代金を受け取ったが、債務者が支払わなかった場合に一部を買い戻す約定(遡求義務)を負っているとき。移転した部分は消滅を認識し、残った遡求義務は保証債務として時価で負債に計上する。
帳簿価額1,000の売掛金を950で譲渡し、遡求義務(時価30)を負った
| 現金預金 | 950 | 売掛金 | 1,000 | |
| 債権売却損 | 80 | 保証債務 | 30 |
譲渡した部分だけを消滅させ、自分に残った遡求義務は保証債務として負債に計上する。
要件
- ① 法的保全 ── 譲受人の権利が、譲渡人の倒産等から保全されていること
- ② 自由な享受 ── 譲受人が権利を直接または間接に通常の方法で享受できること
- ③ 買戻しがないこと ── 譲渡人が買戻す権利および義務を実質的に有していないこと
| 財務構成要素アプローチ | リスク・経済価値アプローチ | |
|---|---|---|
| 見るもの | 構成要素ごとの支配の移転 | リスクと経済価値のほとんどすべての移転 |
| 一部だけ移転した場合 | 移転した部分の消滅を認識する | 消滅を認識しない |
| わが国の基準 | こちらを採用している | 採用していない |
覚える文この1本が、音声と穴埋めクイズの出どころ
金融資産の契約上の権利に対する支配が他に移転した場合には、その金融資産の消滅を認識する。支配が移転したと認められるのは、譲受人の権利が法的に保全され、譲受人が権利を通常の方法で享受でき、かつ譲渡人が買戻す権利および義務を実質的に有していない場合である。わが国の基準は、金融資産を構成要素に分け、移転した部分についてのみ消滅を認識する財務構成要素アプローチをとっている。
試験のポイント
- 3要件は順番どおりに挙げておきましょう。
- 2つのアプローチの名前と違いを対で書けるようにしておくとよいです。
- 残った遡求義務を保証債務として計上するところまで書いておきましょう。
ひっかかり
- 財務構成要素アプローチは、譲渡したものが一部でも消滅を認識する考え方です。全部移らなければ消滅しない、というのはリスク・経済価値アプローチのほうです。
有価証券の保有目的別の4区分
金融商品に関する会計基準 15項〜18項、70項〜77項
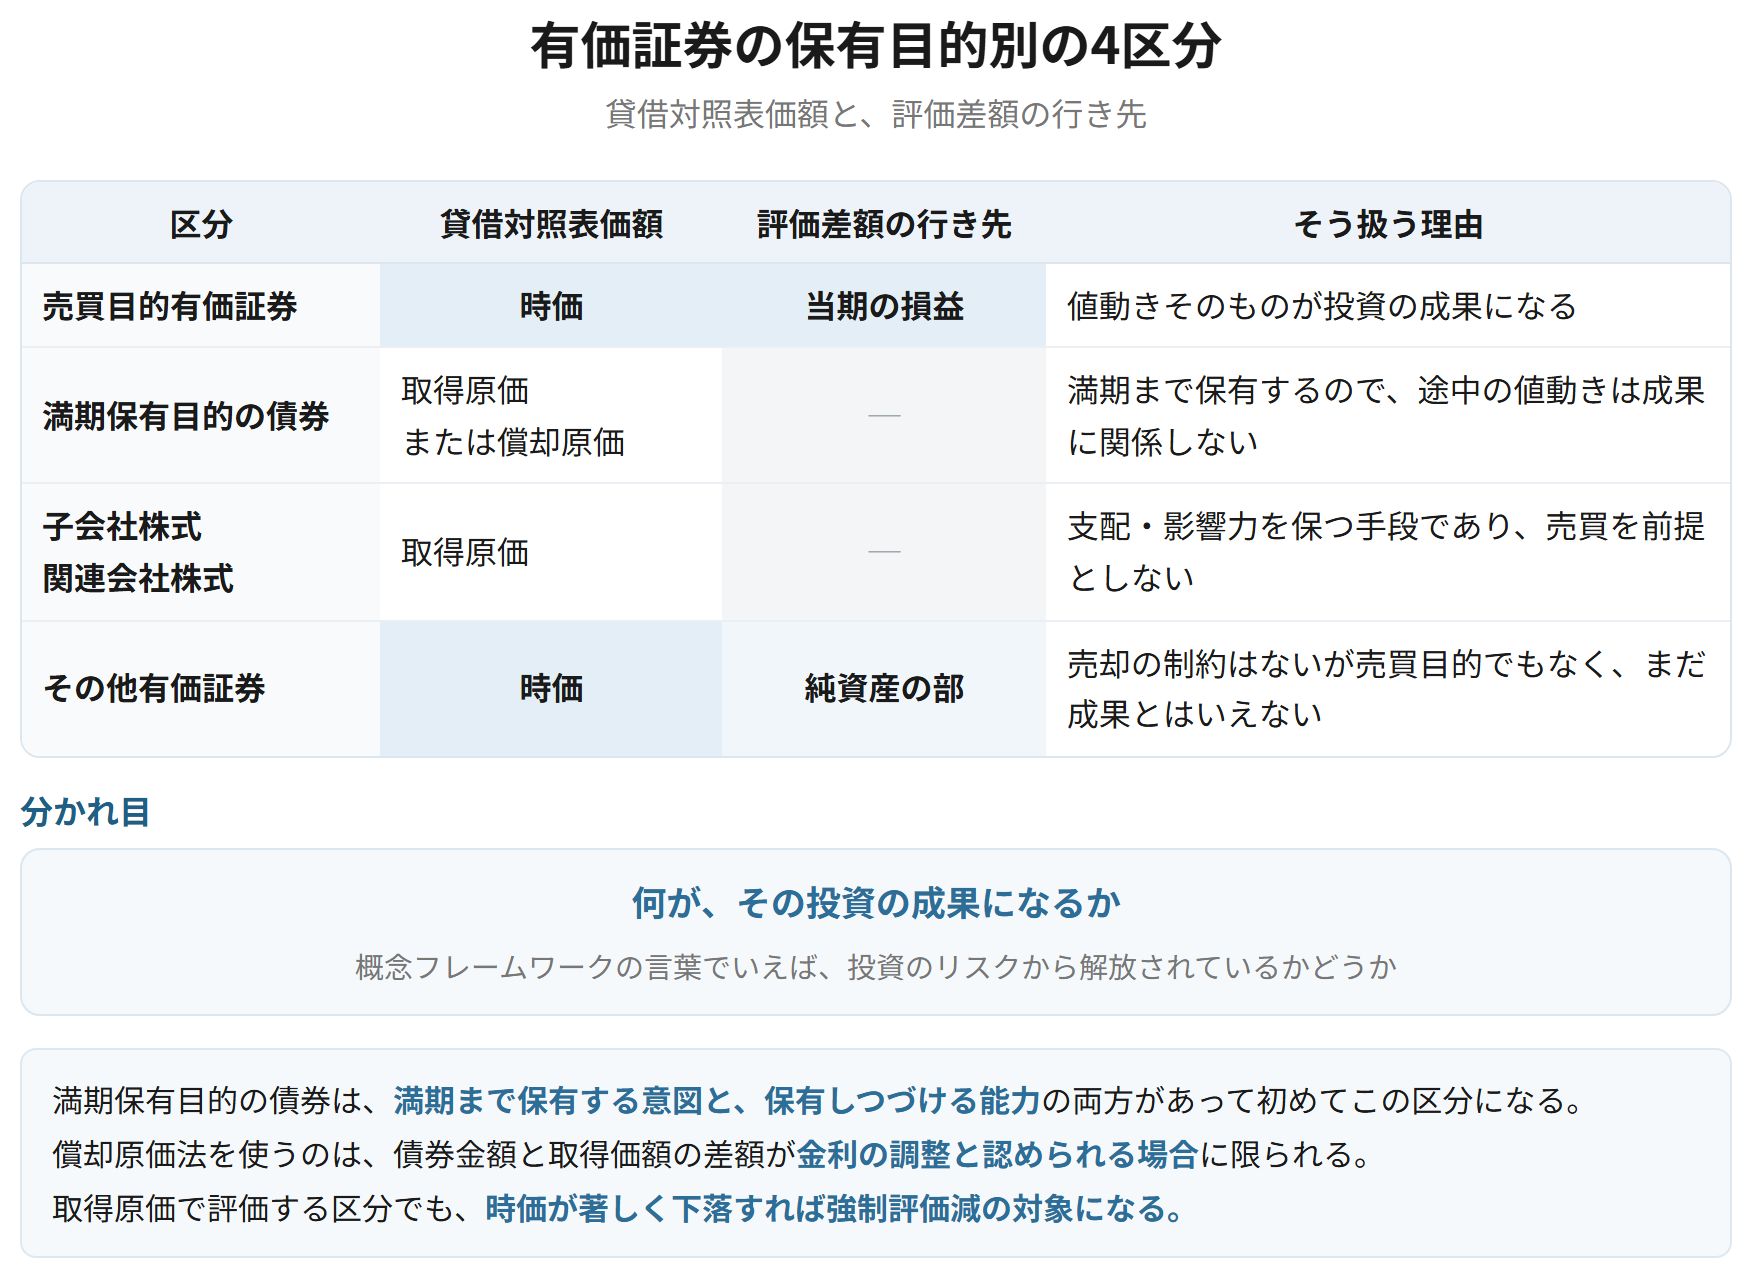
有価証券は、保有目的によって4つに区分し、区分ごとに評価する。売買目的有価証券は時価で評価し評価差額を当期の損益とする。満期保有目的の債券は取得原価または償却原価で評価する。子会社株式および関連会社株式は取得原価で評価する。その他有価証券は時価で評価し、評価差額は純資産の部に計上する。
なぜそうするのか
同じ株式でも、持っている目的が違えば何が投資の成果になるかが違う。売買目的なら値上がりそのものが成果なので、時価評価して差額を利益にする。子会社株式は支配を続けるために持っているので、売る前提がなく、時価が動いてもそれは成果とはいえない。満期保有目的の債券は満期まで持ちきるので、途中の値動きは成果に関係しない。概念フレームワークの言葉でいえば、投資のリスクから解放されているかどうかで分かれる。
基準の原文(金融商品に関する会計基準 15項〜18項、70項〜77項)
売買目的有価証券は、時価をもって貸借対照表価額とし、評価差額は当期の損益として処理する。(15項)
| 区分 | 貸借対照表価額 | 評価差額の行き先 | 考え方 |
|---|---|---|---|
| 売買目的有価証券 | 時価 | 当期の損益 | 値動きそのものが成果 |
| 満期保有目的の債券 | 取得原価または償却原価 | ─(金利調整差額は損益) | 満期まで保有するので値動きは成果でない |
| 子会社株式・関連会社株式 | 取得原価 | ─ | 支配・影響力の手段であり売買を前提としない |
| その他有価証券 | 時価 | 純資産の部 | 直ちに売却する拘束はないが売買目的でもない |
覚える文この1本が、音声と穴埋めクイズの出どころ
有価証券は保有目的により4つに区分される。売買目的有価証券は時価をもって貸借対照表価額とし、評価差額は当期の損益として処理する。満期保有目的の債券は取得原価または償却原価をもって貸借対照表価額とする。子会社株式および関連会社株式は取得原価をもって貸借対照表価額とする。その他有価証券は時価をもって貸借対照表価額とし、評価差額は純資産の部に計上する。保有目的によって扱いが分かれるのは、何が投資の成果となるかが保有目的によって異なるためである。
試験のポイント
- 4区分と、それぞれの評価・差額の行き先を表のまま書けるようにしておきましょう。
- 区分が分かれる理由を「何が投資の成果か」という言い方で説明できるとよいです。
- 満期保有目的の債券は、満期まで保有する意図と能力の両方が要件になります。
ひっかかり
- 売買目的と判断されるには、トレーディング目的で保有していることが客観的に認められる必要があります。保有目的は自由に付け替えできません。
- 償却原価法を使うのは、債券金額と取得価額の差額が金利の調整と認められる場合に限られます。
その他有価証券の評価差額 ── 純資産直入
金融商品に関する会計基準 18項、75項〜79項
簡単にいうと
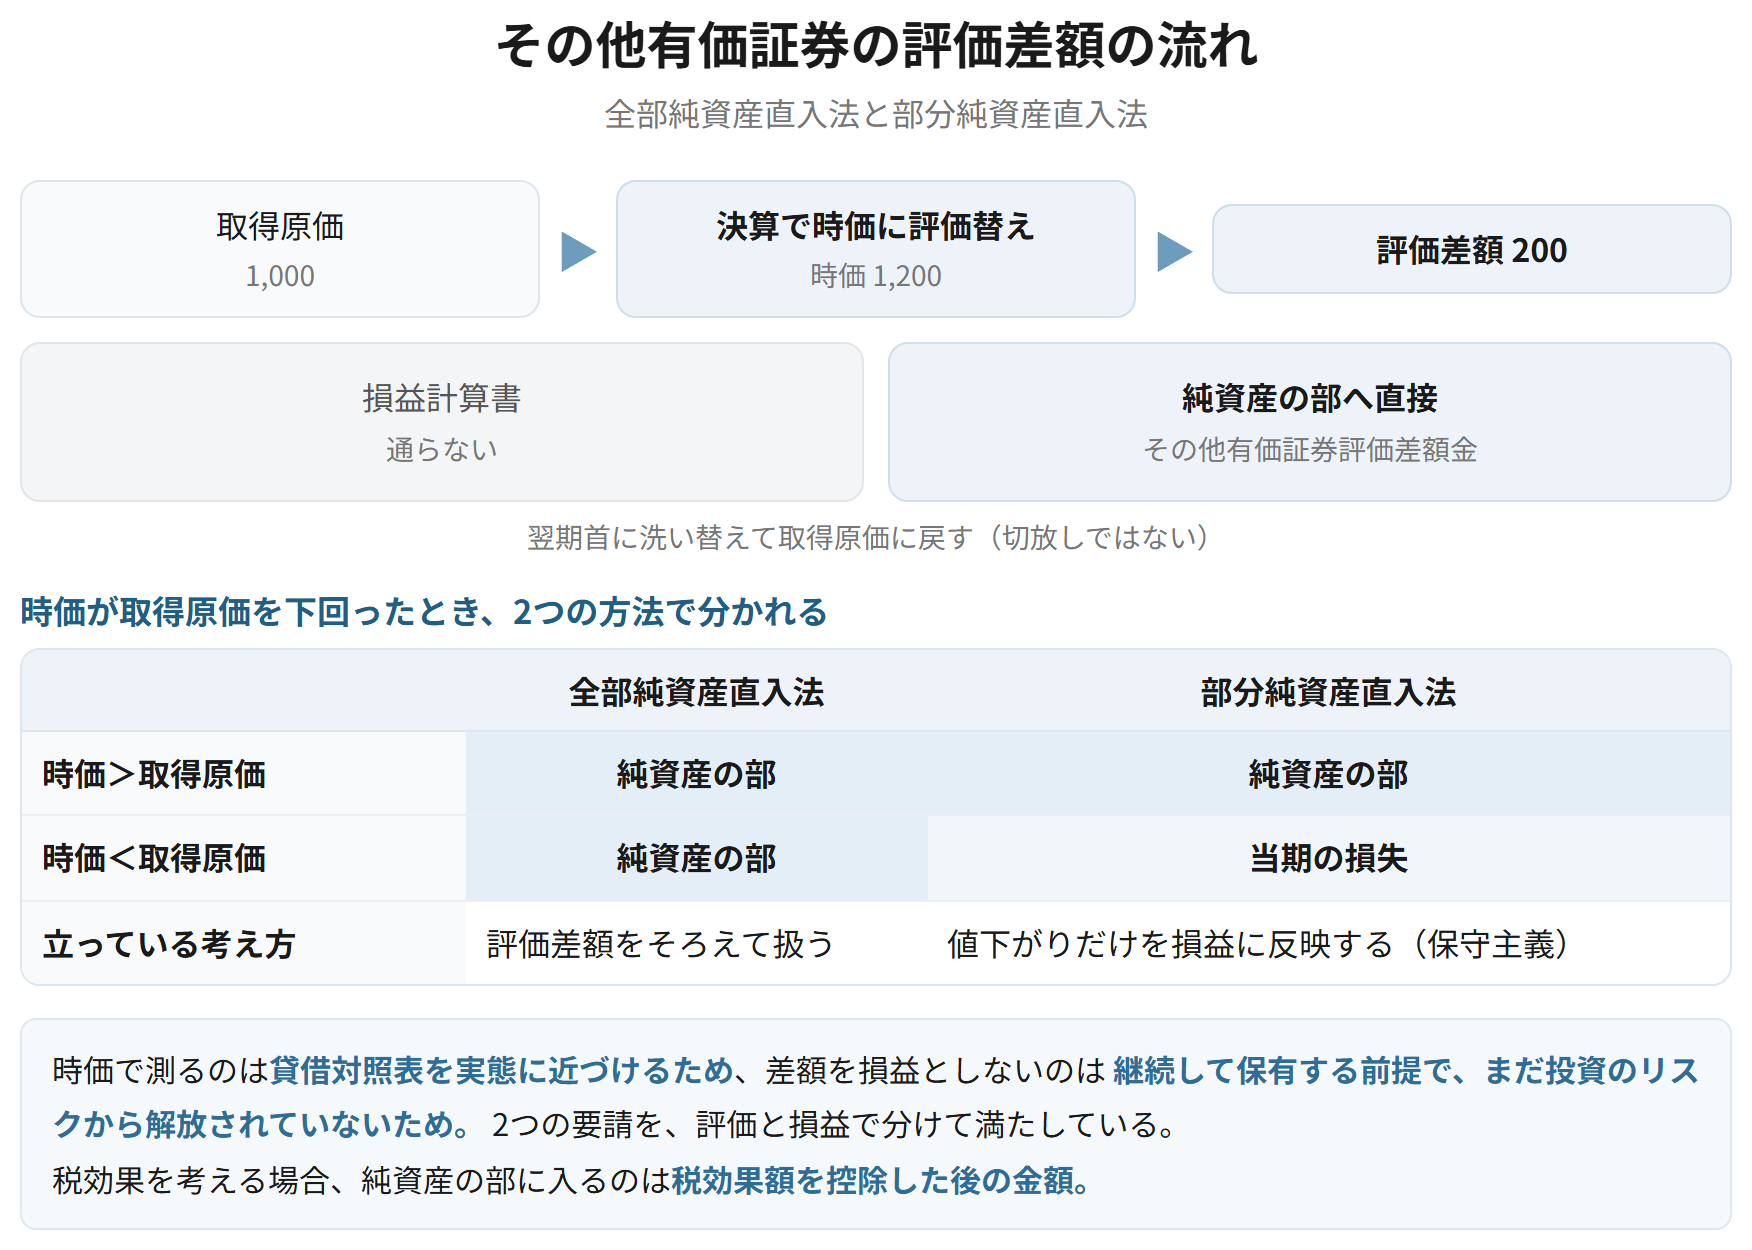
その他有価証券は時価で評価しますが、値上がりしても利益になりません。差額は損益計算書を通らずに、純資産の部へ直接入ります。時価で測るのは貸借対照表を実態に近づけるためで、まだ売っていないので成果とは認めない。この2つの要請を同時に満たした形になっています。
その他有価証券は時価をもって貸借対照表価額とし、評価差額は洗い替え方式に基づき、全部純資産直入法または部分純資産直入法により処理する。全部純資産直入法は評価差額の合計額を純資産の部に計上する。部分純資産直入法は時価が取得原価を上回る銘柄の評価差額を純資産の部に計上し、下回る銘柄の評価差額を当期の損失として処理する。
なぜそうするのか
その他有価証券は、売買目的ではないが売却に法的な制約もない。時価で測らないと貸借対照表が実態から離れる。一方で、継続して保有する前提のものを時価評価して差額を利益にすると、売っていない値上がりが分配可能な利益に入ってしまう。そこで、貸借対照表は時価、損益計算書は通さない、という扱いになる。部分純資産直入法が認められているのは、保守主義の考え方による。
決算時。その他有価証券(取得原価1,000)の時価が1,200になった(全部純資産直入法、税効果は省略)
| 投資有価証券 | 200 | その他有価証券評価差額金 | 200 |
損益計算書を通らない。翌期首に洗い替えて取得原価に戻す。
決算時。その他有価証券(取得原価1,000)の時価が800になった(部分純資産直入法)
| 投資有価証券評価損 | 200 | 投資有価証券 | 200 |
全部純資産直入法なら、同じ場面でも借方が「その他有価証券評価差額金」になる。
基準の原文(金融商品に関する会計基準 18項、75項〜79項)
その他有価証券は、時価をもって貸借対照表価額とし、評価差額は洗い替え方式に基づき、次のいずれかの方法により処理する。(1) 評価差額の合計額を純資産の部に計上する。(2) 時価が取得原価を上回る銘柄に係る評価差額は純資産の部に計上し、時価が取得原価を下回る銘柄に係る評価差額は当期の損失として処理する。(18項)
覚える文この1本が、音声と穴埋めクイズの出どころ
その他有価証券は時価をもって貸借対照表価額とし、評価差額は洗い替え方式に基づき、評価差額の合計額を純資産の部に計上する全部純資産直入法、または時価が取得原価を上回る銘柄の評価差額を純資産の部に計上し下回る銘柄の評価差額を当期の損失として処理する部分純資産直入法により処理する。評価差額を損益としないのは、継続して保有することを前提としており、投資のリスクから解放されていないためである。
試験のポイント
- 時価評価する理由と、差額を損益としない理由を分けて書いておきましょう。
- 2つの直入法の名前と内容を対で押さえておきましょう。部分純資産直入法の根拠は保守主義です。
- 洗い替え方式であることも書いておくとよいです。
ひっかかり
- 純資産の部に入るのは、税効果を考える場合には税効果額を控除した後の金額です。
- 部分純資産直入法で損失としたものも、洗い替えなので翌期首に戻します。切放しではありません。
有価証券の減損 ── 強制評価減と実価法
金融商品に関する会計基準 20項、21項、金融商品会計に関する実務指針
満期保有目的の債券、子会社株式・関連会社株式およびその他有価証券のうち、時価が著しく下落したときは、回復する見込みがあると認められる場合を除き、時価をもって貸借対照表価額とし、評価差額を当期の損失として処理する(強制評価減)。市場価格のない株式等については、実質価額が著しく低下したときに相当の減額をし、評価差額を当期の損失として処理する(実価法)。
なぜそうするのか
取得原価で据え置いてよいのは、その原価が将来回収できるという前提があるからである。著しく下落して戻る見込みがないなら、その前提が崩れている。回収できない原価を資産に残さないという点で、資産会計の評価基準の考え方と同じ筋になる。切放し方式をとるのは、下落後の時価を新たな取得原価とみて、以後そこから測り直すためである。
その他有価証券(取得原価1,000)の時価が400まで下落し、回復する見込みがあると認められない
| 投資有価証券評価損 | 600 | 投資有価証券 | 600 |
切放し方式。翌期首に洗い替えず、400が以後の取得原価になる。
| 強制評価減 | 実価法 | |
|---|---|---|
| 対象 | 市場価格のある有価証券 | 市場価格のない株式等 |
| 判断の材料 | 時価 | 1株当たり純資産額などの実質価額 |
| 要件 | 著しく下落し、回復する見込みがあると認められない | 実質価額が著しく低下した |
| 処理 | 時価まで切り下げ、差額を当期の損失 | 相当の減額をし、差額を当期の損失 |
| 翌期以後 | 切放し(戻し入れない) | 切放し(戻し入れない) |
覚える文この1本が、音声と穴埋めクイズの出どころ
時価が著しく下落したときは、回復する見込みがあると認められる場合を除き、時価をもって貸借対照表価額とし、評価差額を当期の損失として処理する。市場価格のない株式等については、実質価額が著しく低下したときに相当の減額をし、評価差額を当期の損失として処理する。いずれも切放し方式により、翌期以後は切り下げ後の価額を取得原価とする。
試験のポイント
- 強制評価減と実価法を、対象と判断材料で書き分けておきましょう。
- 切放し方式である理由(切り下げ後の価額を新たな取得原価とみる)を添えておくとよいです。
- 「著しく下落」の目安は、おおむね50パーセント以上の下落とされています。
ひっかかり
- 強制評価減は、その他有価証券の時価評価とは別の処理です。洗い替えではなく切放しになります。
- 子会社株式・関連会社株式も強制評価減の対象です。取得原価で評価するからといって減損しないわけではありません。
金銭債権と貸倒見積高の算定
金融商品に関する会計基準 14項、27項、28項
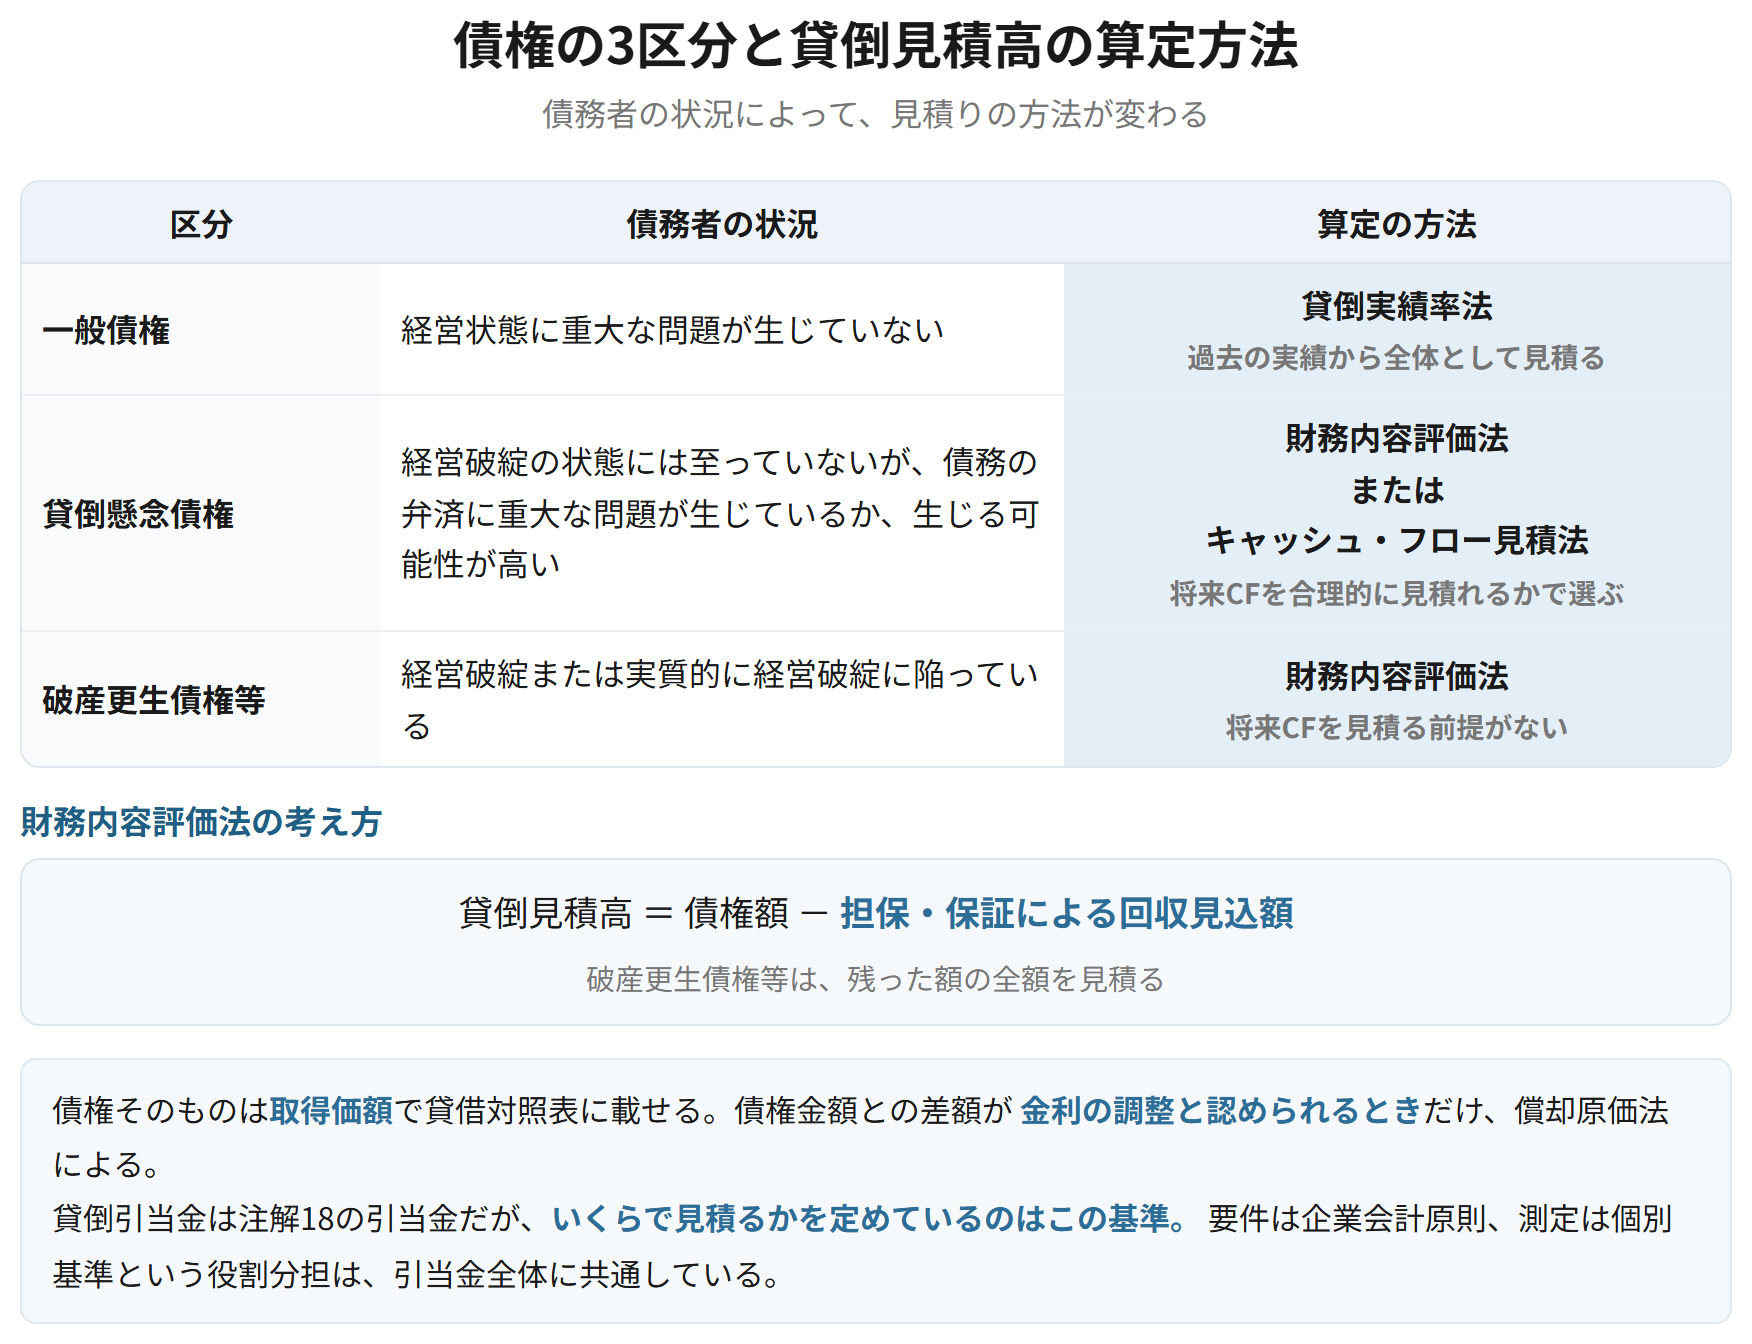
債権は取得価額をもって貸借対照表価額とする。ただし、債権を債権金額より低い価額または高い価額で取得した場合において、その差額が金利の調整と認められるときは、償却原価法に基づいて算定された価額とする。貸倒見積高は、債務者の財政状態および経営成績等に応じて債権を一般債権・貸倒懸念債権・破産更生債権等の3つに区分し、区分ごとに算定する。
なぜそうするのか
すべての債権を同じ方法で見積ると、実態に合わない。正常に回収できている債権は、過去の貸倒実績から全体として見積ればよい。回収に重大な問題が生じている債権は、その債権ごとに回収できる金額を見積る必要がある。債務者の状況によって見積りの方法を変えるという考え方である。
破産更生債権等1,000について、担保の処分見込額が300であるとき
| 貸倒引当金繰入額 | 700 | 貸倒引当金 | 700 |
財務内容評価法。債権額から担保・保証による回収見込額を差し引いた残額を見積る。
| 区分 | 債務者の状況 | 算定の方法 |
|---|---|---|
| 一般債権 | 経営状態に重大な問題が生じていない | 貸倒実績率法 |
| 貸倒懸念債権 | 経営破綻の状態には至っていないが、債務の弁済に重大な問題が生じているか、生じる可能性が高い | 財務内容評価法またはキャッシュ・フロー見積法 |
| 破産更生債権等 | 経営破綻または実質的に経営破綻に陥っている | 財務内容評価法 |
覚える文この1本が、音声と穴埋めクイズの出どころ
債権は取得価額をもって貸借対照表価額とするが、債権金額との差額が金利の調整と認められるときは償却原価法に基づいて算定された価額とする。貸倒見積高は、債務者の財政状態および経営成績等に応じて債権を一般債権、貸倒懸念債権、破産更生債権等に区分し、一般債権は貸倒実績率法、貸倒懸念債権は財務内容評価法またはキャッシュ・フロー見積法、破産更生債権等は財務内容評価法により算定する。
試験のポイント
- 3区分と算定方法の組み合わせを、表のまま書けるようにしておきましょう。
- 貸倒懸念債権に2つの方法がある理由(将来キャッシュ・フローを合理的に見積れるかどうか)を添えられるとよいです。
- 償却原価法は、差額が金利の調整と認められる場合に限られます。
ひっかかり
- 破産更生債権等について財務内容評価法だけなのは、将来キャッシュ・フローを見積る前提がないためです。
- 貸倒引当金は注解18の引当金ですが、見積りの方法はこの基準が定めています。要件と測定の役割分担はここでも同じです。
デリバティブとヘッジ会計
金融商品に関する会計基準 25項、29項、32項、96項〜105項
簡単にいうと
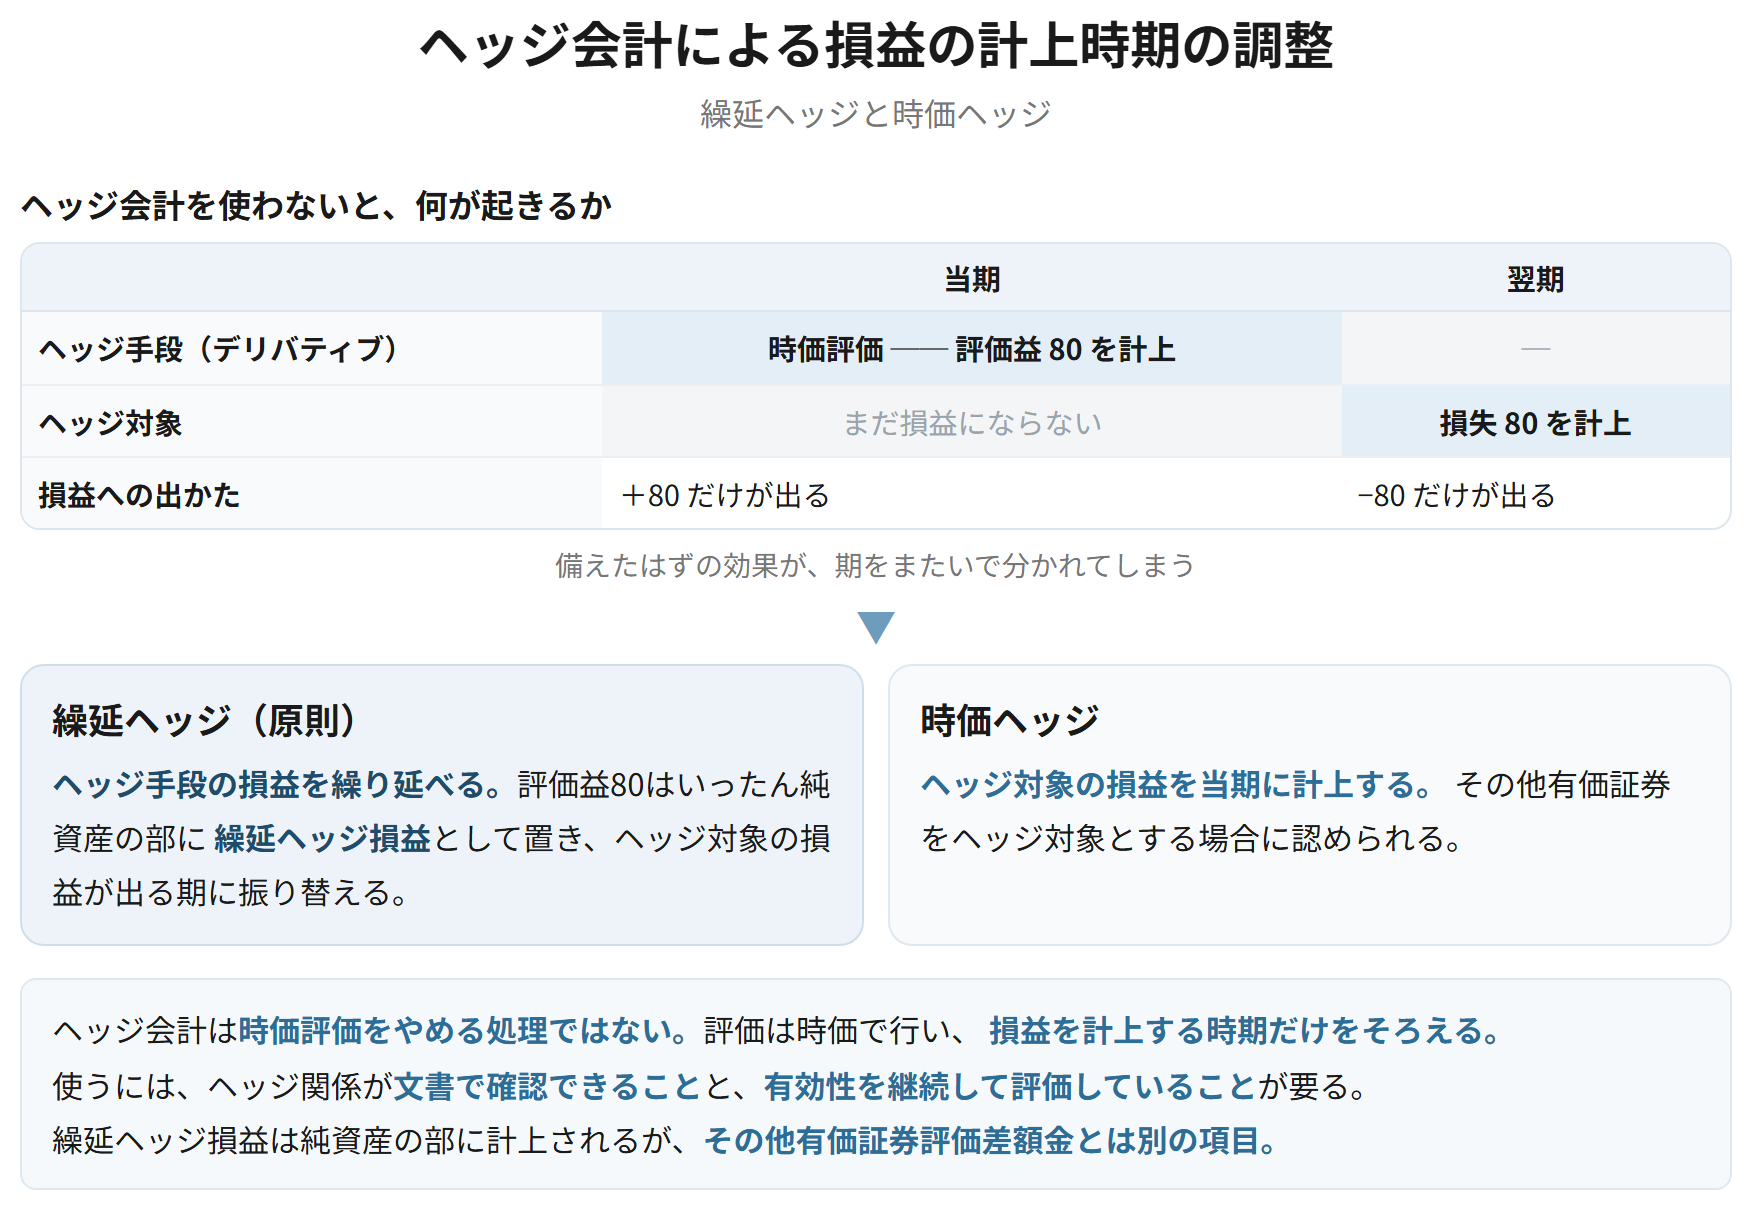
デリバティブは時価評価して差額を当期の損益にします。ところが、値下がりに備えて持っている相手(ヘッジ対象)が時価評価されないものだと、備えのほうだけ先に損益に出て、同じ期の利益がかえって振れてしまいます。そこで、ヘッジ手段の損益を繰り延べて、ヘッジ対象の損益が出る期に合わせる処理が用意されています。これがヘッジ会計です。
デリバティブ取引により生じる正味の債権および債務は、時価をもって貸借対照表価額とし、評価差額は原則として当期の損益として処理する。ヘッジ会計は、ヘッジ手段に係る損益とヘッジ対象に係る損益を同一の会計期間に認識し、ヘッジの効果を財務諸表に反映させるための処理である。原則として、ヘッジ手段に係る損益を繰り延べる繰延ヘッジによるが、その他有価証券をヘッジ対象とする場合には、ヘッジ対象の評価差額を当期の損益とする時価ヘッジも認められる。
なぜそうするのか
デリバティブは、わずかな元手で大きな価格変動のリスクを負う。契約の時点でそのリスクを引き受けているので、時価で測らないとどれだけのリスクを抱えているかが貸借対照表に出てこない。一方、ヘッジに使っている場合は、デリバティブだけを先に損益にすると、備えたはずの効果が期をまたいで分かれてしまう。ヘッジ会計は、時価評価の原則を崩さずに、損益の計上時期だけをそろえる仕組みである。
決算時。ヘッジ手段である金利スワップに80の評価益が出ているが、ヘッジ対象の損益はまだ出ていない(繰延ヘッジ、税効果は省略)
| 金利スワップ資産 | 80 | 繰延ヘッジ損益 | 80 |
純資産の部で繰り延べ、ヘッジ対象の損益が計上される期に振り替える。
要件
- ① ヘッジ取引時に、ヘッジ対象とヘッジ手段の関係が明確であり、文書により確認できること
- ② ヘッジ取引時以後、ヘッジ対象とヘッジ手段の相場変動等を継続して比較し、有効性を評価していること
| 繰延ヘッジ | 時価ヘッジ | |
|---|---|---|
| そろえ方 | ヘッジ手段の損益を繰り延べる | ヘッジ対象の損益を当期に計上する |
| 繰り延べる場所 | 純資産の部(繰延ヘッジ損益) | ─ |
| 位置づけ | 原則 | その他有価証券をヘッジ対象とする場合に認められる |
覚える文この1本が、音声と穴埋めクイズの出どころ
デリバティブ取引により生じる正味の債権および債務は時価をもって貸借対照表価額とし、評価差額は原則として当期の損益として処理する。これは、契約の締結によって価格変動のリスクを負っており、時価によらなければ負っているリスクが財務諸表に表れないためである。ヘッジ会計は、ヘッジ手段に係る損益とヘッジ対象に係る損益を同一の会計期間に認識し、ヘッジの効果を財務諸表に反映させるための処理であり、原則として繰延ヘッジによるが、その他有価証券をヘッジ対象とする場合には時価ヘッジも認められる。
試験のポイント
- デリバティブを時価評価する理由を、負っているリスクという言葉で説明できるようにしておきましょう。
- ヘッジ会計の目的は損益の認識時期をそろえることです。ここを外さないようにしましょう。
- 繰延ヘッジと時価ヘッジのどちらが原則かを書いておきましょう。
ひっかかり
- ヘッジ会計は、時価評価をやめる処理ではありません。評価は時価で行い、損益の計上時期だけを動かします。
- 繰延ヘッジ損益は純資産の部に計上されますが、その他有価証券評価差額金とは別の項目です。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 発生の認識 | 契約を締結したとき | 価格変動のリスクを負うため |
| 消滅の認識 | 財務構成要素アプローチ・3要件 | リスク・経済価値アプローチではない |
| 有価証券の4区分 | 売買目的/満期保有目的/子会社・関連会社/その他 | 分かれる理由は「何が投資の成果か」 |
| その他有価証券 | 時価評価、差額は純資産の部(洗い替え) | 全部純資産直入法と部分純資産直入法 |
| 有価証券の減損 | 強制評価減・実価法、いずれも切放し | その他有価証券の時価評価とは別の処理 |
| 貸倒見積高 | 一般/貸倒懸念/破産更生の3区分 | 貸倒懸念債権だけ方法が2つある |
| デリバティブ | 時価評価、差額は当期の損益 | 負っているリスクを表すため |
| ヘッジ会計 | 損益の認識時期をそろえる。繰延ヘッジが原則 | 時価評価をやめる処理ではない |