
有価証券
評価の考え方は第2章の金融商品に関する会計基準で済んでいる。保有目的別の4区分と、それぞれの評価である。
この節で押さえるのは、4区分が表示の科目と区分にどう対応するかである。同じ「有価証券」でも、売買目的なら流動資産の「有価証券」、子会社株式なら投資その他の資産の「関係会社株式」になる。保有目的が、評価だけでなく載せる場所まで決めている。
もうひとつは、評価差額が損益計算書のどの区分に出るかである。売買目的の評価損益は営業外損益、その他有価証券の売却損益は特別損益、減損による評価損も特別損失。区分が3つに分かれるので、ここで整理しておく。
保有目的別の4区分と、載せる場所
金融商品に関する会計基準 15項〜18項、会社計算規則74条、財務諸表等規則32条
有価証券は、保有目的によって4つに区分される。売買目的有価証券および1年内に満期の到来する社債その他の債券は流動資産に「有価証券」として表示し、それ以外は投資その他の資産に表示する。子会社株式および関連会社株式は「関係会社株式」、その他有価証券は「投資有価証券」として表示する。
なぜそうするのか
保有目的は、何が投資の成果になるかを決めるものだった。同時に、その有価証券をいつ現金に換えるつもりかも表している。売買目的なら短期で売るので流動資産、子会社株式なら支配を続けるので投資その他の資産になる。評価と表示が、同じ理由から決まっている。
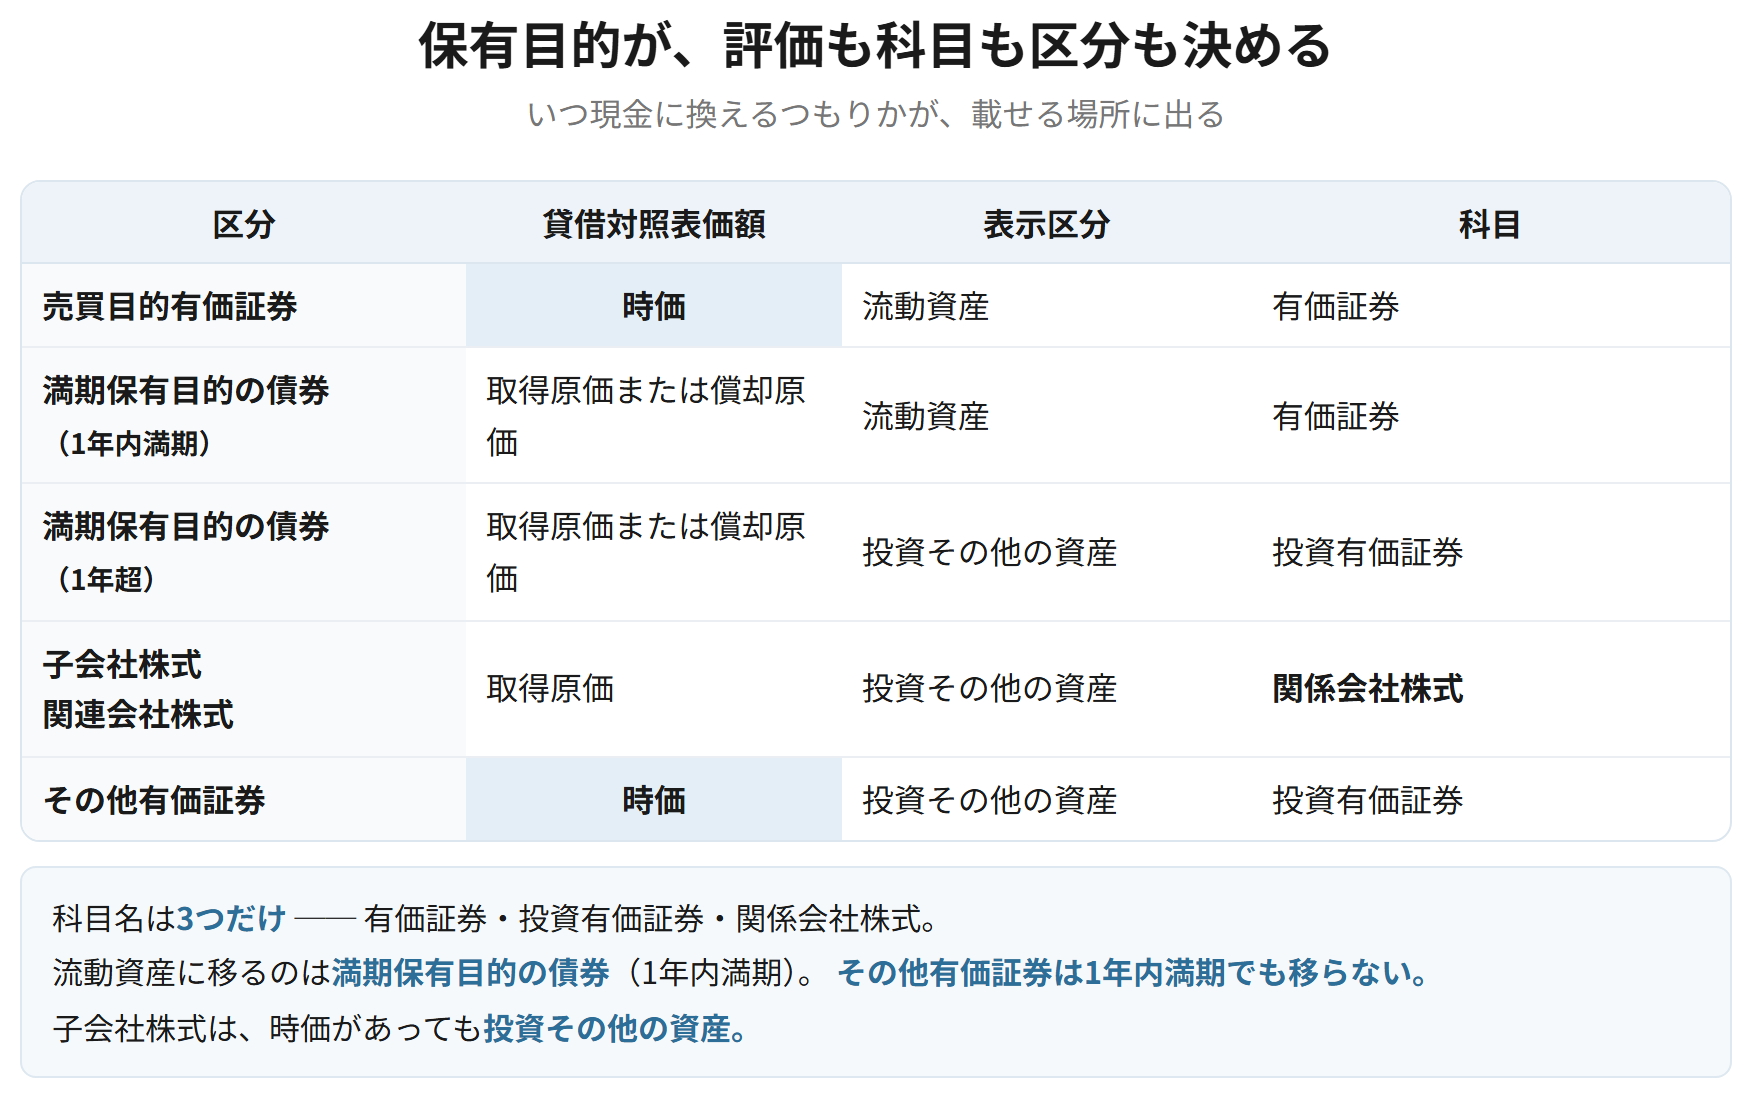
| 区分 | 貸借対照表価額 | 表示区分 | 科目 |
|---|---|---|---|
| 売買目的有価証券 | 時価 | 流動資産 | 有価証券 |
| 満期保有目的の債券(1年内満期) | 取得原価または償却原価 | 流動資産 | 有価証券 |
| 満期保有目的の債券(1年超) | 取得原価または償却原価 | 投資その他の資産 | 投資有価証券 |
| 子会社株式・関連会社株式 | 取得原価 | 投資その他の資産 | 関係会社株式 |
| その他有価証券 | 時価 | 投資その他の資産 | 投資有価証券 |
覚える文この1本が、音声と穴埋めクイズの出どころ
有価証券は、売買目的有価証券および1年内に満期の到来する社債その他の債券を流動資産に有価証券として表示し、それ以外は投資その他の資産に表示する。子会社株式および関連会社株式は関係会社株式、その他有価証券は投資有価証券として表示する。保有目的は何が投資の成果となるかを決めると同時に、いつ現金に換えるつもりかを表しているため、評価と表示が同じ理由から決まる。
試験のポイント
- 4区分と、科目名・表示区分の対応を表のまま書けるようにしておきましょう。
- その他有価証券は、1年内に満期が来る債券であっても流動資産に移るわけではありません。移るのは満期保有目的の債券です。
- 科目名は「有価証券」「投資有価証券」「関係会社株式」の3つです。
ひっかかり
- 子会社株式は、時価があっても投資その他の資産です。流動資産には置きません。
- 市場価格のない株式等も、保有目的に応じて区分します。
取得原価の決定
金融商品に関する会計基準、同実務指針
有価証券の取得原価は、購入代価に付随費用(証券会社に支払う手数料など)を加算した額とする。同一銘柄を複数回にわたって取得した場合は、移動平均法または総平均法により単価を算定する。
なぜそうするのか
付随費用を取得原価に含めるのは、固定資産や棚卸資産と同じ考え方である。その有価証券を手に入れるために必要だった支出だからである。同一銘柄の単価を平均で出すのは、どの株を売ったのかを特定できないからである。
A社株式を1株500円で100株購入し、手数料3,000円を支払った
| 投資有価証券 | 53,000 | 現金預金 | 53,000 |
500 × 100 + 3,000 = 53,000。手数料は取得原価に含める。
覚える文この1本が、音声と穴埋めクイズの出どころ
有価証券の取得原価は、購入代価に付随費用を加算した額とする。同一銘柄を複数回にわたって取得した場合は、移動平均法または総平均法により単価を算定する。付随費用を含めるのは、その有価証券を取得するために必要であった支出であるためである。
試験のポイント
- 購入手数料は取得原価に含めます。費用にしません。
- 売却時の手数料は、売却損益から控除するか、支払手数料とするかで扱いが分かれます。
ひっかかり
- 端数利息(経過利息)は取得原価に含めません。有価証券利息から控除する形で処理します。
期末の評価 ── 4区分の処理
金融商品に関する会計基準 15項〜18項
簡単にいうと
期末の処理で迷うのは、評価差額をどこに持っていくかです。売買目的は当期の損益、その他有価証券は純資産の部、満期保有目的と子会社株式は何もしない。この3通りしかありません。
売買目的有価証券は時価で評価し、評価差額を当期の損益(有価証券評価損益、営業外損益)とする。その他有価証券は時価で評価し、評価差額を純資産の部(その他有価証券評価差額金)に計上し、翌期首に洗い替える。満期保有目的の債券は取得原価または償却原価、子会社株式・関連会社株式は取得原価のままとする。
その他有価証券(取得原価1,000)の期末時価が1,200(全部純資産直入法、法定実効税率30%)
| 投資有価証券 | 200 | 繰延税金負債 | 60 | |
| その他有価証券評価差額金 | 140 |
純資産に入るのは税効果額を控除した後の140。損益計算書を通らないので法人税等調整額は使わない。
売買目的有価証券(取得原価800)の期末時価が750
| 有価証券評価損 | 50 | 有価証券 | 50 |
評価差額は当期の損益。営業外損益の区分に表示する。
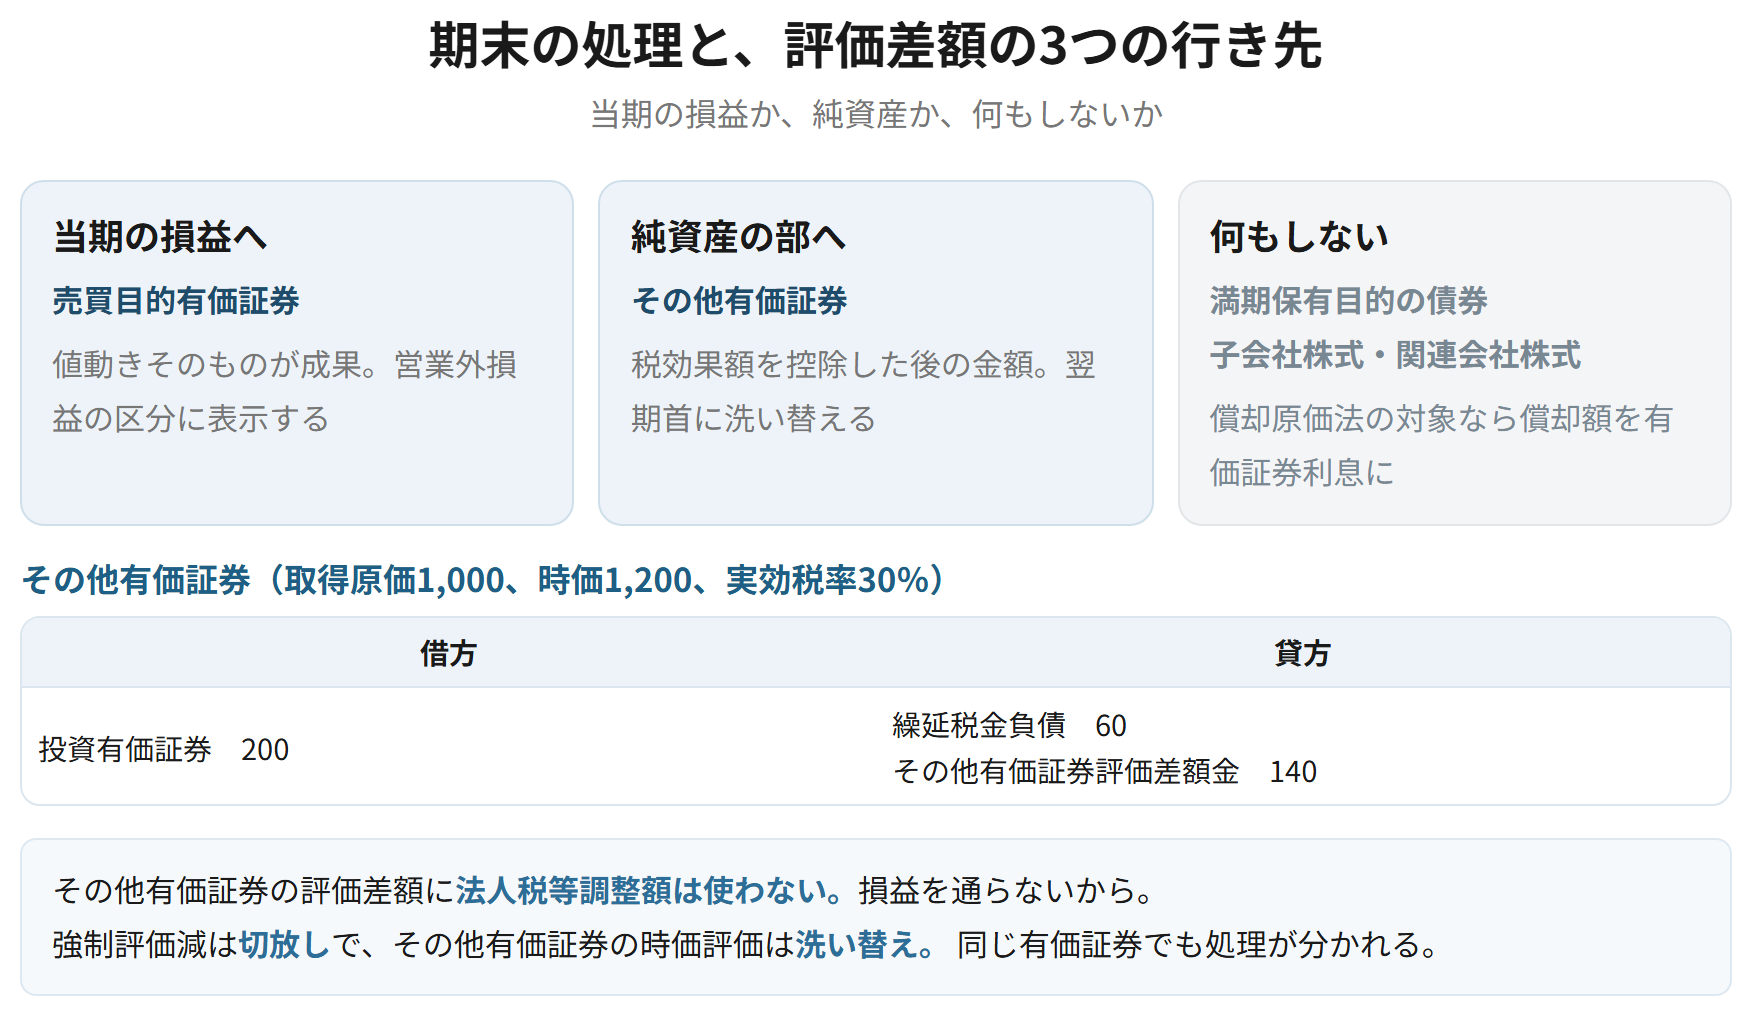
| 区分 | 期末の処理 | 差額の行き先 | 翌期首 |
|---|---|---|---|
| 売買目的有価証券 | 時価評価 | 当期の損益(営業外) | 洗い替える |
| 満期保有目的の債券 | 償却原価法(該当する場合) | 有価証券利息(営業外収益) | ─ |
| 子会社株式・関連会社株式 | 取得原価のまま | ─ | ─ |
| その他有価証券 | 時価評価 | 純資産の部(税効果控除後) | 洗い替える |
覚える文この1本が、音声と穴埋めクイズの出どころ
売買目的有価証券は時価で評価し評価差額を当期の損益とし、その他有価証券は時価で評価し評価差額を税効果額を控除した後の金額で純資産の部に計上して翌期首に洗い替える。満期保有目的の債券は取得原価または償却原価、子会社株式および関連会社株式は取得原価のままとする。
試験のポイント
- 評価差額の行き先が3通りに分かれます。ここを表で押さえましょう。
- その他有価証券の評価差額金は、税効果額を控除した後の金額です。
- どちらも洗い替えです。切放しではありません。
ひっかかり
- その他有価証券の評価差額に法人税等調整額は使いません。損益を通らないためです。
- 部分純資産直入法では、時価が取得原価を下回る銘柄の評価差額を当期の損失とします。
満期保有目的の債券と償却原価法
金融商品に関する会計基準 16項
満期保有目的の債券は取得原価をもって貸借対照表価額とする。ただし、債券金額より低い価額または高い価額で取得した場合において、その差額が金利の調整と認められるときは、償却原価法に基づいて算定された価額とする。償却額は有価証券利息に加減する。
なぜそうするのか
社債の発行側と鏡の関係になる。発行する側では社債利息として配分し、保有する側では有価証券利息として配分する。差額が金利の調整である以上、保有している期間にわたって収益として配分するのが筋になる。
額面1,000の社債を950で取得し、満期保有目的で保有している(償還まで5年、定額法)。1年目
| 投資有価証券 | 10 | 有価証券利息 | 10 |
差額50 ÷ 5年 = 10。帳簿価額が毎期10ずつ増え、償還時に1,000になる。
覚える文この1本が、音声と穴埋めクイズの出どころ
満期保有目的の債券は取得原価をもって貸借対照表価額とするが、債券金額と取得価額との差額が金利の調整と認められるときは償却原価法に基づいて算定された価額とする。償却額は有価証券利息に加減する。これは、社債を発行する側で社債利息として配分するのと鏡の関係にある。
試験のポイント
- 償却額の科目は「有価証券利息」です。社債の側の「社債利息」と対で覚えましょう。
- 償却原価法を使うのは、差額が金利の調整と認められる場合に限られます。
- 満期保有目的とするには、満期まで保有する意図と能力の両方が必要です。
ひっかかり
- 満期保有目的の債券は、時価が下がっても評価替えしません。ただし強制評価減の対象にはなります。
減損 ── 強制評価減と実価法、その表示
金融商品に関する会計基準 20項、21項、会社計算規則88条
売買目的以外の有価証券について、時価が著しく下落したときは、回復する見込みがあると認められる場合を除き、時価をもって貸借対照表価額とし、評価差額を当期の損失とする(強制評価減)。市場価格のない株式等は、実質価額が著しく低下したときに相当の減額をする(実価法)。いずれも切放し方式による。表示は、原則として特別損失とする。
なぜそうするのか
考え方は第2章で済んでいる。回収できない原価を資産に残さないという処理である。表示が特別損失になるのは、臨時的な処理だからである。売買目的有価証券の評価損が営業外損益なのと区分が分かれるので、対で覚える。
その他有価証券(取得原価1,000)の時価が400まで下落し、回復する見込みがあると認められない
| 投資有価証券評価損 | 600 | 投資有価証券 | 600 |
切放し方式。翌期首に洗い替えず、400が以後の取得原価になる。表示は特別損失。
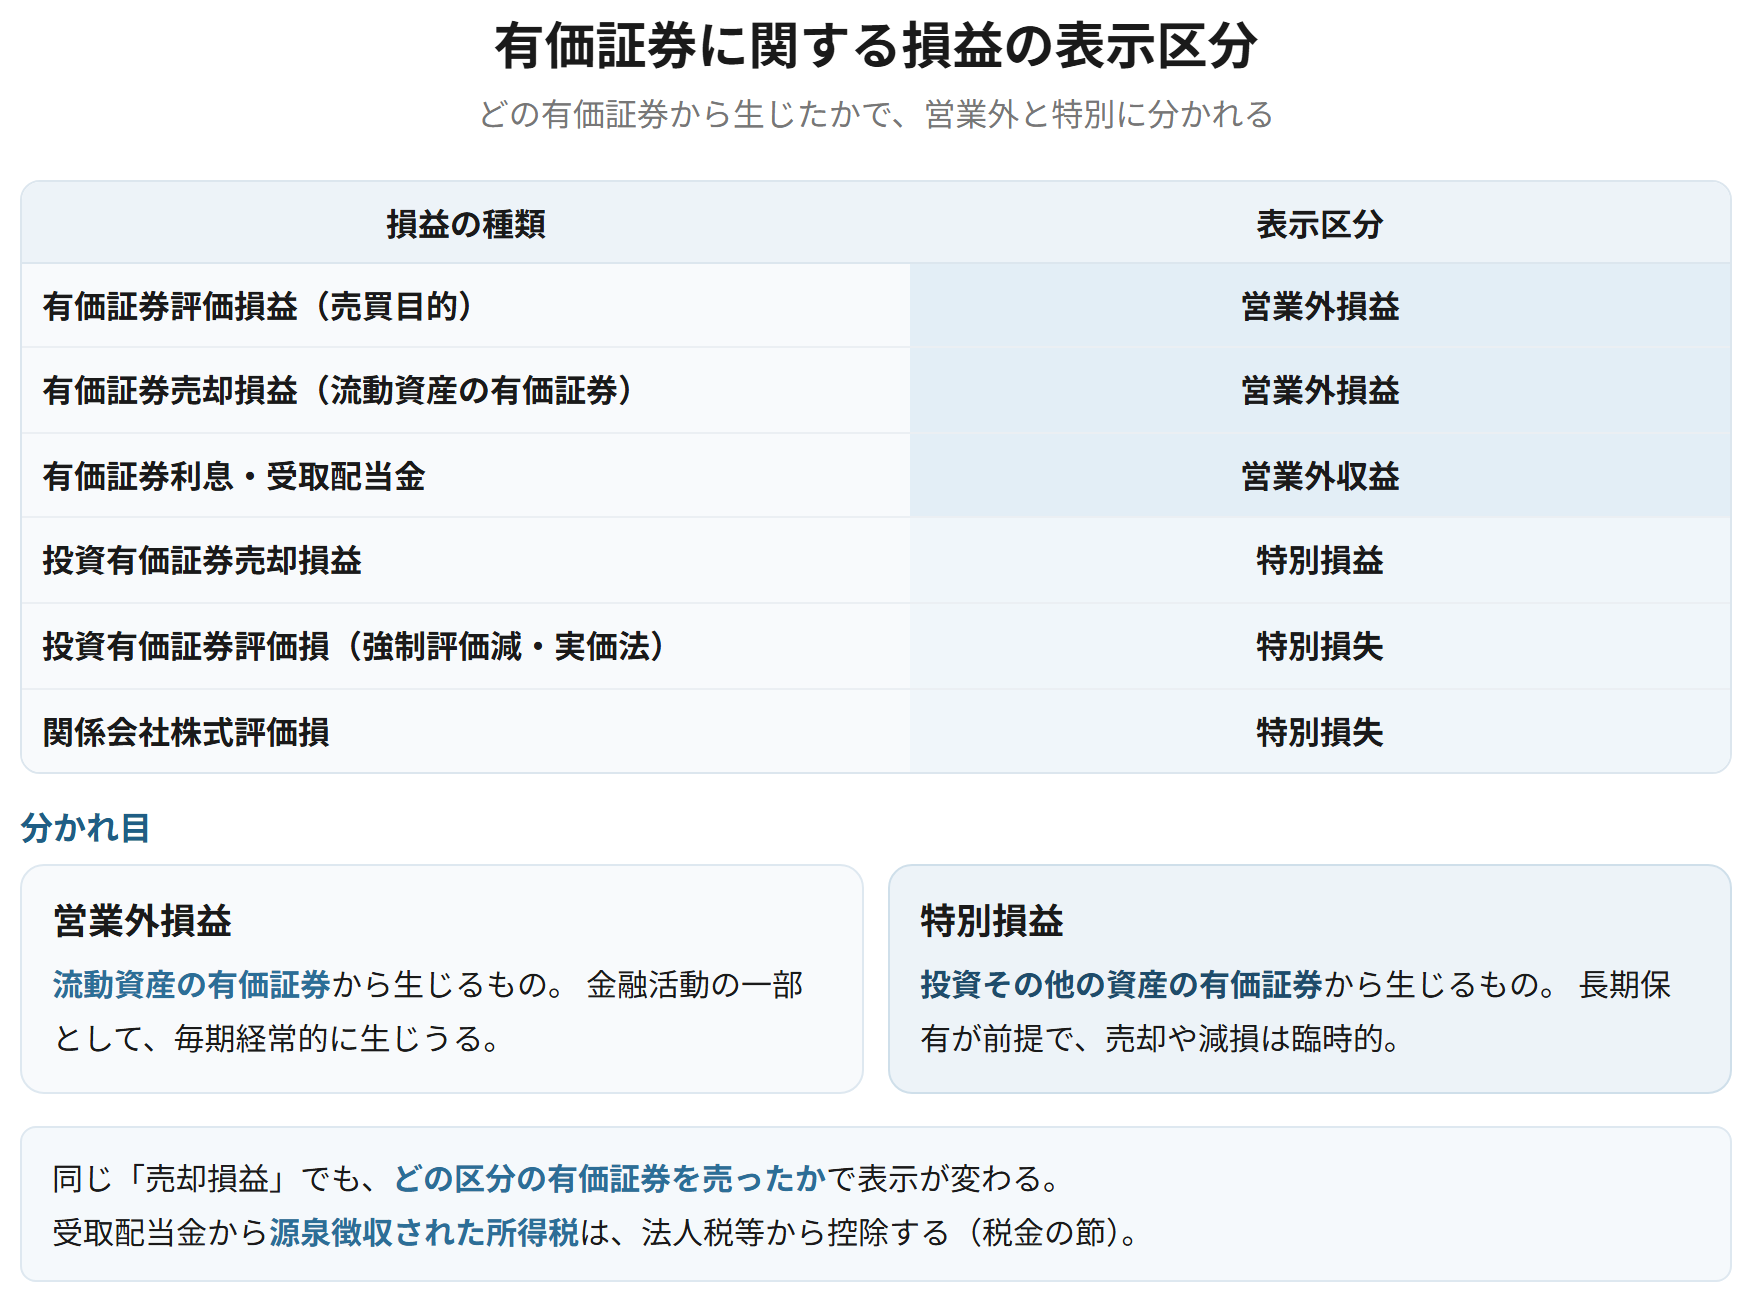
| 損益の種類 | 表示区分 |
|---|---|
| 有価証券評価損益(売買目的) | 営業外損益 |
| 有価証券売却損益(流動資産の有価証券) | 営業外損益 |
| 投資有価証券売却損益 | 特別損益 |
| 投資有価証券評価損(強制評価減・実価法) | 特別損失 |
| 関係会社株式評価損 | 特別損失 |
| 有価証券利息・受取配当金 | 営業外収益 |
覚える文この1本が、音声と穴埋めクイズの出どころ
売買目的以外の有価証券について時価が著しく下落したときは、回復する見込みがあると認められる場合を除き時価をもって貸借対照表価額とし、評価差額を当期の損失とする。市場価格のない株式等は実質価額が著しく低下したときに相当の減額をする。いずれも切放し方式により、表示は原則として特別損失とする。
試験のポイント
- 強制評価減は切放し、その他有価証券の時価評価は洗い替えです。同じ有価証券でも処理が分かれます。
- 表示区分は、損益の種類ごとに営業外と特別に分かれます。一覧で押さえましょう。
- 「著しく下落」の目安は、おおむね50パーセント以上の下落とされています。
ひっかかり
- 子会社株式・関係会社株式も強制評価減の対象です。取得原価で評価するからといって減損しないわけではありません。
- 流動資産の有価証券の売却損益は営業外、投資有価証券の売却損益は特別損益です。区分が変わります。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 表示科目 | 有価証券/投資有価証券/関係会社株式 | 保有目的で科目も区分も決まる |
| 流動資産に載るもの | 売買目的/1年内満期の債券 | その他有価証券は移らない |
| 取得原価 | 購入代価+付随費用 | 端数利息は含めない |
| 評価差額の行き先 | 当期の損益/純資産の部/なし | 3通りしかない |
| 償却原価法 | 償却額は有価証券利息 | 社債側の社債利息と鏡 |
| 減損 | 強制評価減・実価法、切放し | 表示は特別損失 |
| 売却損益の区分 | 流動の有価証券は営業外、投資有価証券は特別 | 区分が変わる |