
財務諸表(表示の考え方)
数字が正しく計算されていても、並べ方を間違えれば読み手は判断を誤る。表示は計算とは別の領域で、そこにも原則がある。
この節で扱うのは、明瞭性の原則を表示の側から具体化したもの、つまり区分表示・総額主義・配列・注記である。財務諸表論では、計算(第3章)と理論の両方からここが問われる。計算で「この科目をどの区分に置くか」と聞かれ、理論で「なぜその区分に置くのか」と聞かれる。
理論の側から見ると、表示のルールはほとんどが明瞭性の原則の具体化として説明できる。根拠を聞かれたら、まずそこに戻る。
明瞭性の原則の具体化
企業会計原則 第一 四、注解1-2、注解1-3
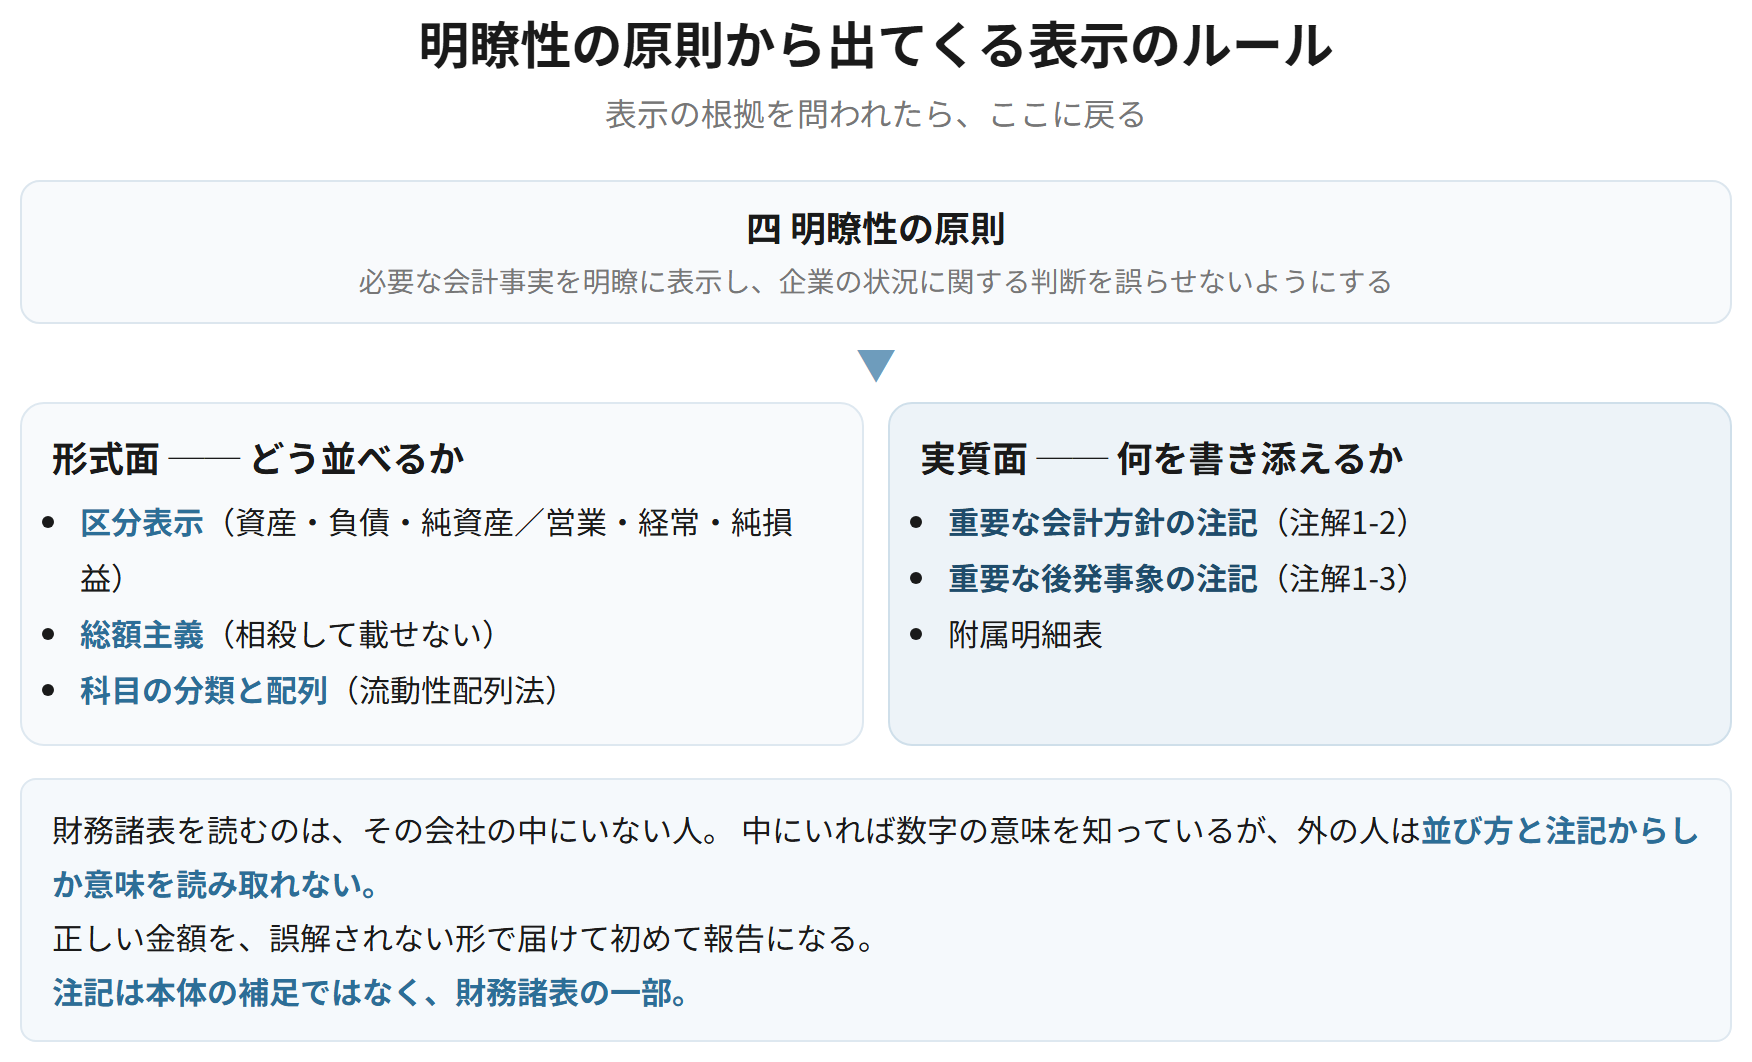
表示に関するルールは、いずれも利害関係者の判断を誤らせないために置かれている。具体化されたものとして、区分表示・総額主義・科目の分類と配列・重要な会計方針の注記・重要な後発事象の注記がある。
なぜそうするのか
財務諸表を読むのは、その会社の中にいない人である。中にいれば数字の意味を知っているが、外の人は並び方と注記からしか意味を読み取れない。正しい金額を、誤解されない形で届けて初めて報告になる。表示のルールは、そのための決めごとになる。
効果・結論
- 形式面 ── 区分表示、科目の分類と配列、総額主義
- 実質面 ── 重要な会計方針の注記(注解1-2)、重要な後発事象の注記(注解1-3)、附属明細表
覚える文この1本が、音声と穴埋めクイズの出どころ
表示に関するルールは、利害関係者の判断を誤らせないという明瞭性の原則を具体化したものであり、区分表示や総額主義、科目の分類と配列といった形式面と、重要な会計方針および重要な後発事象の注記といった実質面とに分かれる。
試験のポイント
- 表示の根拠を問われたら、まず明瞭性の原則に戻ると説明がつながります。
- 形式面と実質面の2分類は、そのまま答えの枠になります。
ひっかかり
- 注記は本体の補足ではなく、財務諸表の一部です。
貸借対照表の区分と配列
企業会計原則 第三 二、三、四
簡単にいうと
貸借対照表は、資産・負債・純資産の3つに分け、資産と負債はさらに流動と固定に分けます。並べる順番には2つの考え方があり、現金に近いものから並べるのが流動性配列法、動かしにくいものから並べるのが固定性配列法です。日本では流動性配列法が原則で、電力会社のように固定資産が中心の業種だけ固定性配列法をとります。
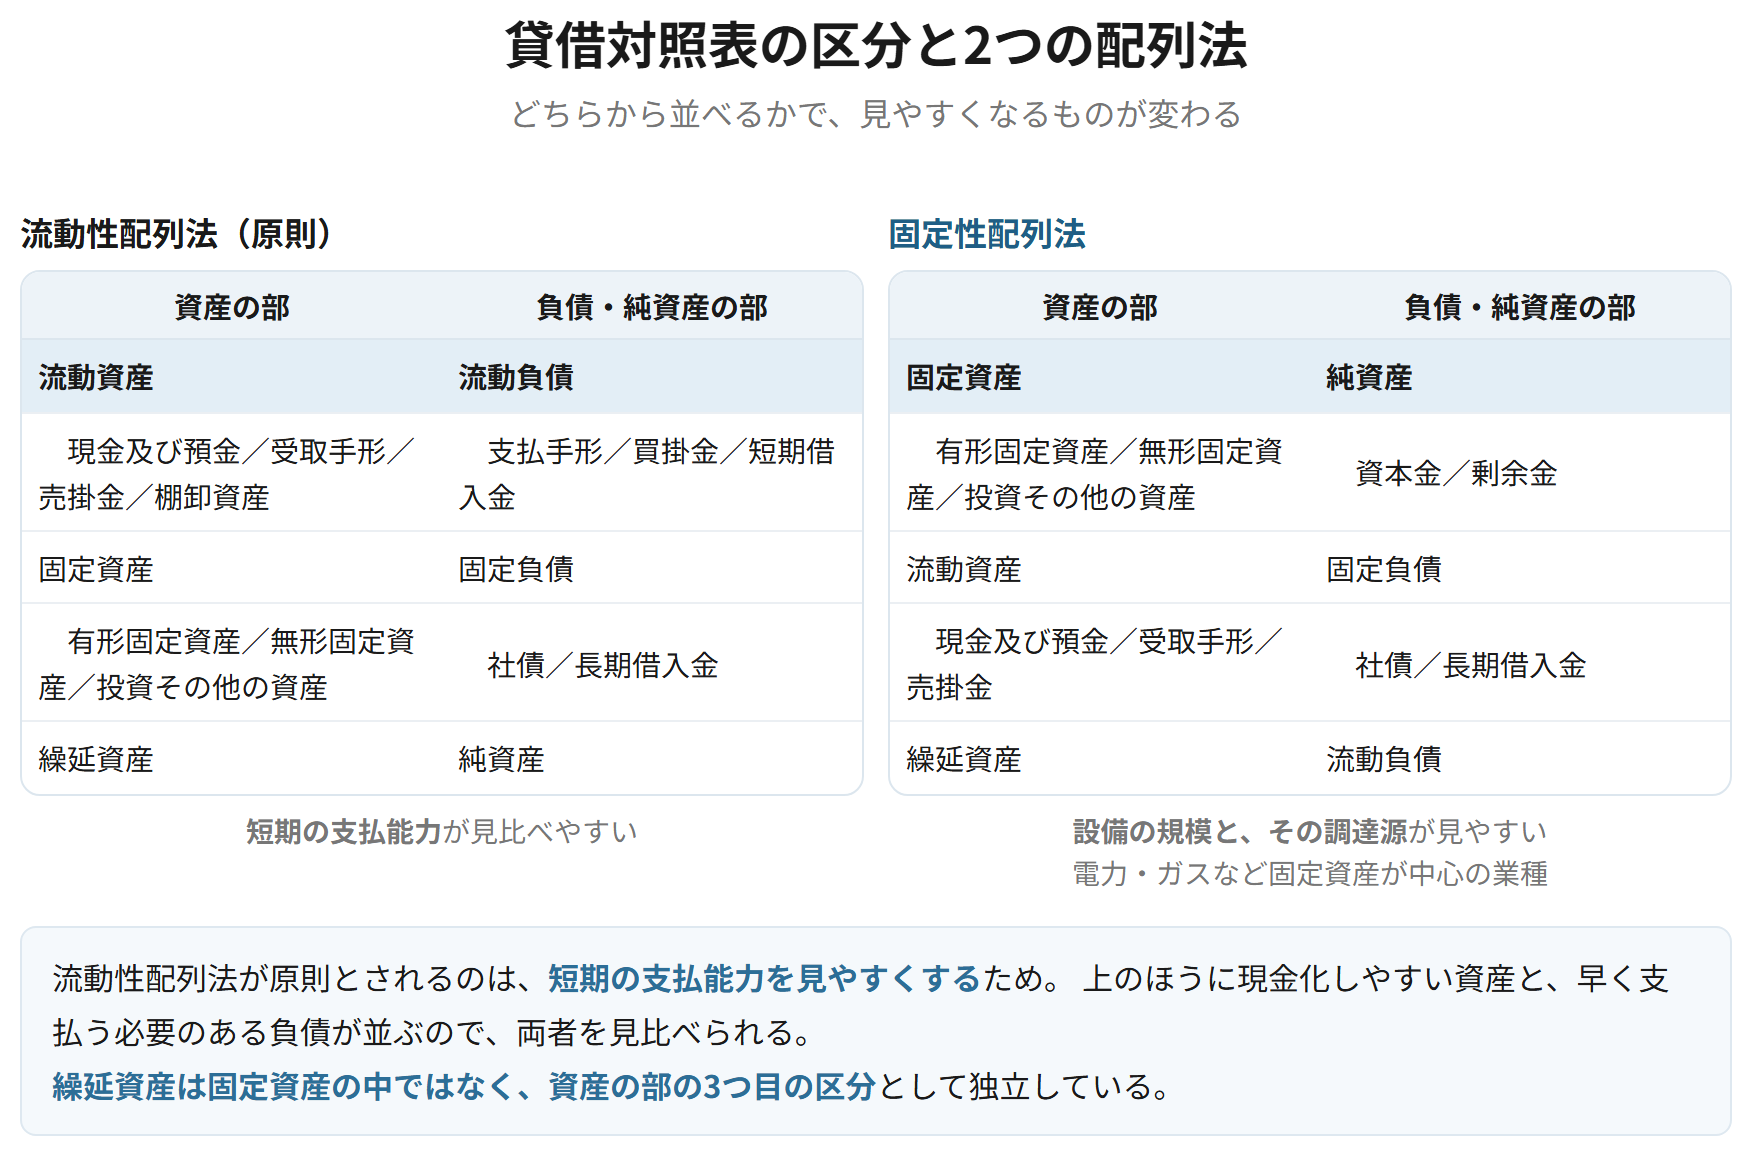
貸借対照表は、資産の部・負債の部・純資産の部に区分し、資産の部は流動資産・固定資産・繰延資産に、負債の部は流動負債・固定負債に区分する。配列は流動性配列法を原則とし、業種によっては固定性配列法による。
なぜそうするのか
流動性配列法が原則とされるのは、短期の支払能力を見やすくするためである。上のほうに現金化しやすい資産と、早く支払う必要のある負債が並ぶので、両者を見比べられる。一方、固定資産が資産の大部分を占める業種では、固定性配列法のほうが企業の姿を表す。
効果・結論
- 固定資産はさらに有形固定資産・無形固定資産・投資その他の資産に区分する
- 純資産の部は株主資本と株主資本以外の各項目(評価・換算差額等、新株予約権、非支配株主持分)に区分する
| 流動性配列法 | 固定性配列法 | |
|---|---|---|
| 並べ方 | 換金しやすいものから | 換金しにくいものから |
| 資産の先頭 | 現金及び預金 | 有形固定資産 |
| 採用 | 原則 | 電力・ガスなど固定資産が中心の業種 |
| 見やすくなるもの | 短期の支払能力 | 設備の規模と、その調達源 |
覚える文この1本が、音声と穴埋めクイズの出どころ
貸借対照表は資産の部、負債の部および純資産の部に区分され、資産の部は流動資産、固定資産および繰延資産に、負債の部は流動負債および固定負債に区分される。配列は、換金しやすいものから並べる流動性配列法を原則とし、固定資産が中心となる業種では固定性配列法による。
試験のポイント
- 流動性配列法が原則である理由(短期の支払能力を見やすくするため)を書いておきましょう。
- 固定資産の3区分(有形・無形・投資その他の資産)も出せるようにしておくとよいです。
ひっかかり
- 繰延資産は固定資産の中ではなく、資産の部の3つ目の区分として独立しています。
総額主義の原則(貸借対照表)
企業会計原則 第三 一B
資産・負債・純資産は、総額によって記載することを原則とし、資産の項目と負債または純資産の項目とを直接相殺して、その全部または一部を貸借対照表から除いてはならない。
なぜそうするのか
相殺すると、企業の資産規模と負債規模が見えなくなる。同じ会社に対する売掛金と買掛金を相殺して差額だけを載せると、その取引の大きさが分からない。損益計算書の総額主義と趣旨は同じで、どちらも明瞭性の原則から出ている。
基準の原文(企業会計原則 第三 一B)
資産、負債及び資本は、総額によって記載することを原則とし、資産の項目と負債又は資本の項目とを相殺することによって、その全部又は一部を貸借対照表から除去してはならない。(第三 一B)
覚える文この1本が、音声と穴埋めクイズの出どころ
貸借対照表における総額主義の原則とは、資産、負債および純資産を総額によって記載し、資産の項目と負債または純資産の項目とを相殺することによってその全部または一部を貸借対照表から除去してはならないとする原則をいう。これにより企業の財政状態の規模が明らかになる。
試験のポイント
- 損益計算書にも同じ名前の原則があります。どちらを問われているか確認しましょう。
- 趣旨はどちらも、規模を明らかにすることにあります。
ひっかかり
- 貸倒引当金を売掛金から直接控除して表示する方法は、相殺禁止の例外ではありません。評価のための控除項目という位置づけです。
重要な会計方針の注記
企業会計原則注解 注解1-2
簡単にいうと
同じ取引でも、認められた処理が複数あると、どれを選んだかで金額が変わります。そのため、どの方法を採ったかを書いておかないと、読んだ人は数字の意味を判断できません。これを書くのが重要な会計方針の注記です。真実性の原則でいう相対的真実が成り立つのも、この開示があるからです。
会計方針とは、企業が損益計算書および貸借対照表の作成にあたって、その財政状態および経営成績を正しく示すために採用した会計処理の原則および手続ならびに表示の方法をいう。重要な会計方針は財務諸表に注記する。
なぜそうするのか
認められた処理が複数あるなら、どれを選んでも真実な報告になりうる。ただしそれは、どれを選んだかが分かる場合に限られる。選択の内容を開示して初めて、読み手は他社と比べ、前期と比べることができる。相対的真実の考え方は、この注記に支えられている。
効果・結論
- 有価証券の評価基準および評価方法
- 棚卸資産の評価基準および評価方法
- 固定資産の減価償却の方法
- 引当金の計上基準
- 収益および費用の計上基準 など
覚える文この1本が、音声と穴埋めクイズの出どころ
会計方針とは、企業が財務諸表の作成にあたり、その財政状態および経営成績を正しく示すために採用した会計処理の原則および手続ならびに表示の方法をいい、重要な会計方針は財務諸表に注記しなければならない。認められた処理が複数ある以上、どの方法を採用したかが開示されて初めて、財務諸表の比較が可能になる。
試験のポイント
- 真実性の原則の相対的真実、継続性の原則とつなげて説明できるようにしておきましょう。
- 具体例を2つ3つ挙げられるようにしておくとよいです。
ひっかかり
- 会計方針には表示の方法も含まれます。会計処理の方法だけではありません。
重要な後発事象の注記
企業会計原則注解 注解1-3
後発事象とは、貸借対照表日後に発生した事象で、次期以後の財政状態および経営成績に影響を及ぼすものをいう。重要な後発事象は財務諸表に注記する。
なぜそうするのか
財務諸表は決算日時点の姿を示すが、読み手が見るのはその数か月後である。その間に会社が大きく変わっていれば、決算日の数字だけで判断すると誤る。数字そのものは動かさず、注記で知らせるという形がとられている。
具体例
決算日の翌月に主力工場が火災で焼失した場合、当期の財務諸表の金額は変えないが、重要な後発事象として注記する。
効果・結論
- 火災・出水等による重大な損害の発生
- 多額の増資または減資、合併・事業譲渡
- 重要な係争事件の発生または解決
- 主要な取引先の倒産 など
覚える文この1本が、音声と穴埋めクイズの出どころ
後発事象とは、貸借対照表日後に発生した事象で、次期以後の財政状態および経営成績に影響を及ぼすものをいい、重要な後発事象は財務諸表に注記しなければならない。当期の数値には反映させず、注記によって開示する点に特徴がある。
試験のポイント
- 当期の数値は変えずに注記する、という点が結論になります。
- 明瞭性の原則の実質面の具体例として挙げられます。
ひっかかり
- 決算日時点ですでに存在していた状態について、その後に証拠が得られた場合は、当期の財務諸表に反映させます(修正後発事象)。注記で済ませる開示後発事象とは扱いが違います。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 表示の根拠 | 明瞭性の原則の具体化 | 形式面と実質面に分けて書く |
| B/Sの区分と配列 | 流動性配列法が原則 | 繰延資産は固定資産の中ではない |
| 総額主義 | 相殺して載せない | P/LにもB/Sにも同名の原則がある |
| 会計方針の注記 | 採用した処理と表示の方法 | 相対的真実はこの注記に支えられている |
| 後発事象の注記 | 当期の数値は変えずに注記 | 修正後発事象は当期に反映させる |