
金銭債務
金銭債務の表示は、金銭債権と鏡のような形になっている。営業取引から生じたものは正常営業循環基準、それ以外は1年基準である。ここは債権側が分かっていれば難しくない。
この節の中心は社債になる。社債は、額面と発行価額が違うことが多い。その差額が金利の調整と認められるときは、償還までの期間にわたって調整していく。第2章の金融商品の節で見た償却原価法が、負債の側で使われる場面である。
もうひとつが経過勘定項目である。第1章の損益会計で、発生主義から出てくる調整として学んだ。ここではどの科目で、どの区分に載せるかを押さえる。前払費用と前渡金、未払費用と未払金の違いが問われる。
金銭債務の範囲と表示区分
企業会計原則 第三 四(二)、注解16、会社計算規則75条
営業取引から生じた支払手形・買掛金などは、正常営業循環基準により流動負債に表示する。営業取引以外から生じた借入金・未払金などは、1年基準により流動負債または固定負債に区分する。
なぜそうするのか
考え方は債権側とまったく同じである。営業の循環の中にあるものは、1年を超えても流動負債になる。科目名も、営業か営業外かで分かれる。営業なら買掛金、営業外なら未払金である。
| 債務 | 判断の基準 | 表示区分 | 科目 |
|---|---|---|---|
| 支払手形・買掛金(営業) | 正常営業循環基準 | 流動負債 | 支払手形/買掛金 |
| 借入金(1年以内) | 1年基準 | 流動負債 | 短期借入金 |
| 借入金(1年超) | 1年基準 | 固定負債 | 長期借入金 |
| 未払金(営業外) | 1年基準 | 流動負債または固定負債 | 未払金/長期未払金 |
| 社債(1年超) | 1年基準 | 固定負債 | 社債 |
| 社債(1年以内に償還) | 1年基準 | 流動負債 | 1年内償還予定の社債 |
覚える文この1本が、音声と穴埋めクイズの出どころ
営業取引から生じた支払手形および買掛金は正常営業循環基準により流動負債に表示し、営業取引以外から生じた借入金や未払金は1年基準により流動負債または固定負債に区分する。科目名も、営業取引から生じたものは買掛金、営業取引以外から生じたものは未払金として区別する。
試験のポイント
- 債権側と同じ考え方です。対で覚えると早いです。
- 1年内に償還する社債は、流動負債に振り替えます。科目名も変わります。
ひっかかり
- 買掛金は1年を超えても流動負債です。営業循環の中にあるためです。
- 長期借入金のうち1年内に返済期限が到来するものは、流動負債に振り替えます。
社債の発行と償却原価法
金融商品に関する会計基準 26項、注解
簡単にいうと
社債は、額面と発行価額が違うことがよくあります。額面より安く発行すれば、償還のときに差額を多く払うことになります。この差額は実質的に利息なので、償還までの期間にわたって少しずつ費用にしていきます。これが償却原価法です。
社債は、払込金額をもって貸借対照表価額とする。ただし、払込金額が債務額と異なる場合において、その差額が金利の調整と認められるときは、償却原価法に基づいて算定された価額をもって貸借対照表価額とする。償却原価法の方法には、利息法(原則)と定額法(容認)がある。
なぜそうするのか
額面1,000の社債を950で発行すれば、償還時に1,000払うことになる。この差額50は、表面の利率が市場の利率より低い分を埋めるものであり、実質的には利息である。利息なら、借りている期間にわたって費用として配分するのが筋になる。発行時に一度に費用とすることも、償還時にまとめて費用とすることもしない。利息法が原則なのは、未返済の元本が多い期ほど利息も多いという実態に合うからである。リース取引で利息法をとるのと同じ考え方になる。
額面1,000の社債を950で発行した(償還期間5年、定額法)。1年目の償却額
| 社債利息 | 10 | 社債 | 10 |
差額50 ÷ 5年 = 10。社債の帳簿価額が毎期10ずつ増え、償還時に1,000になる。
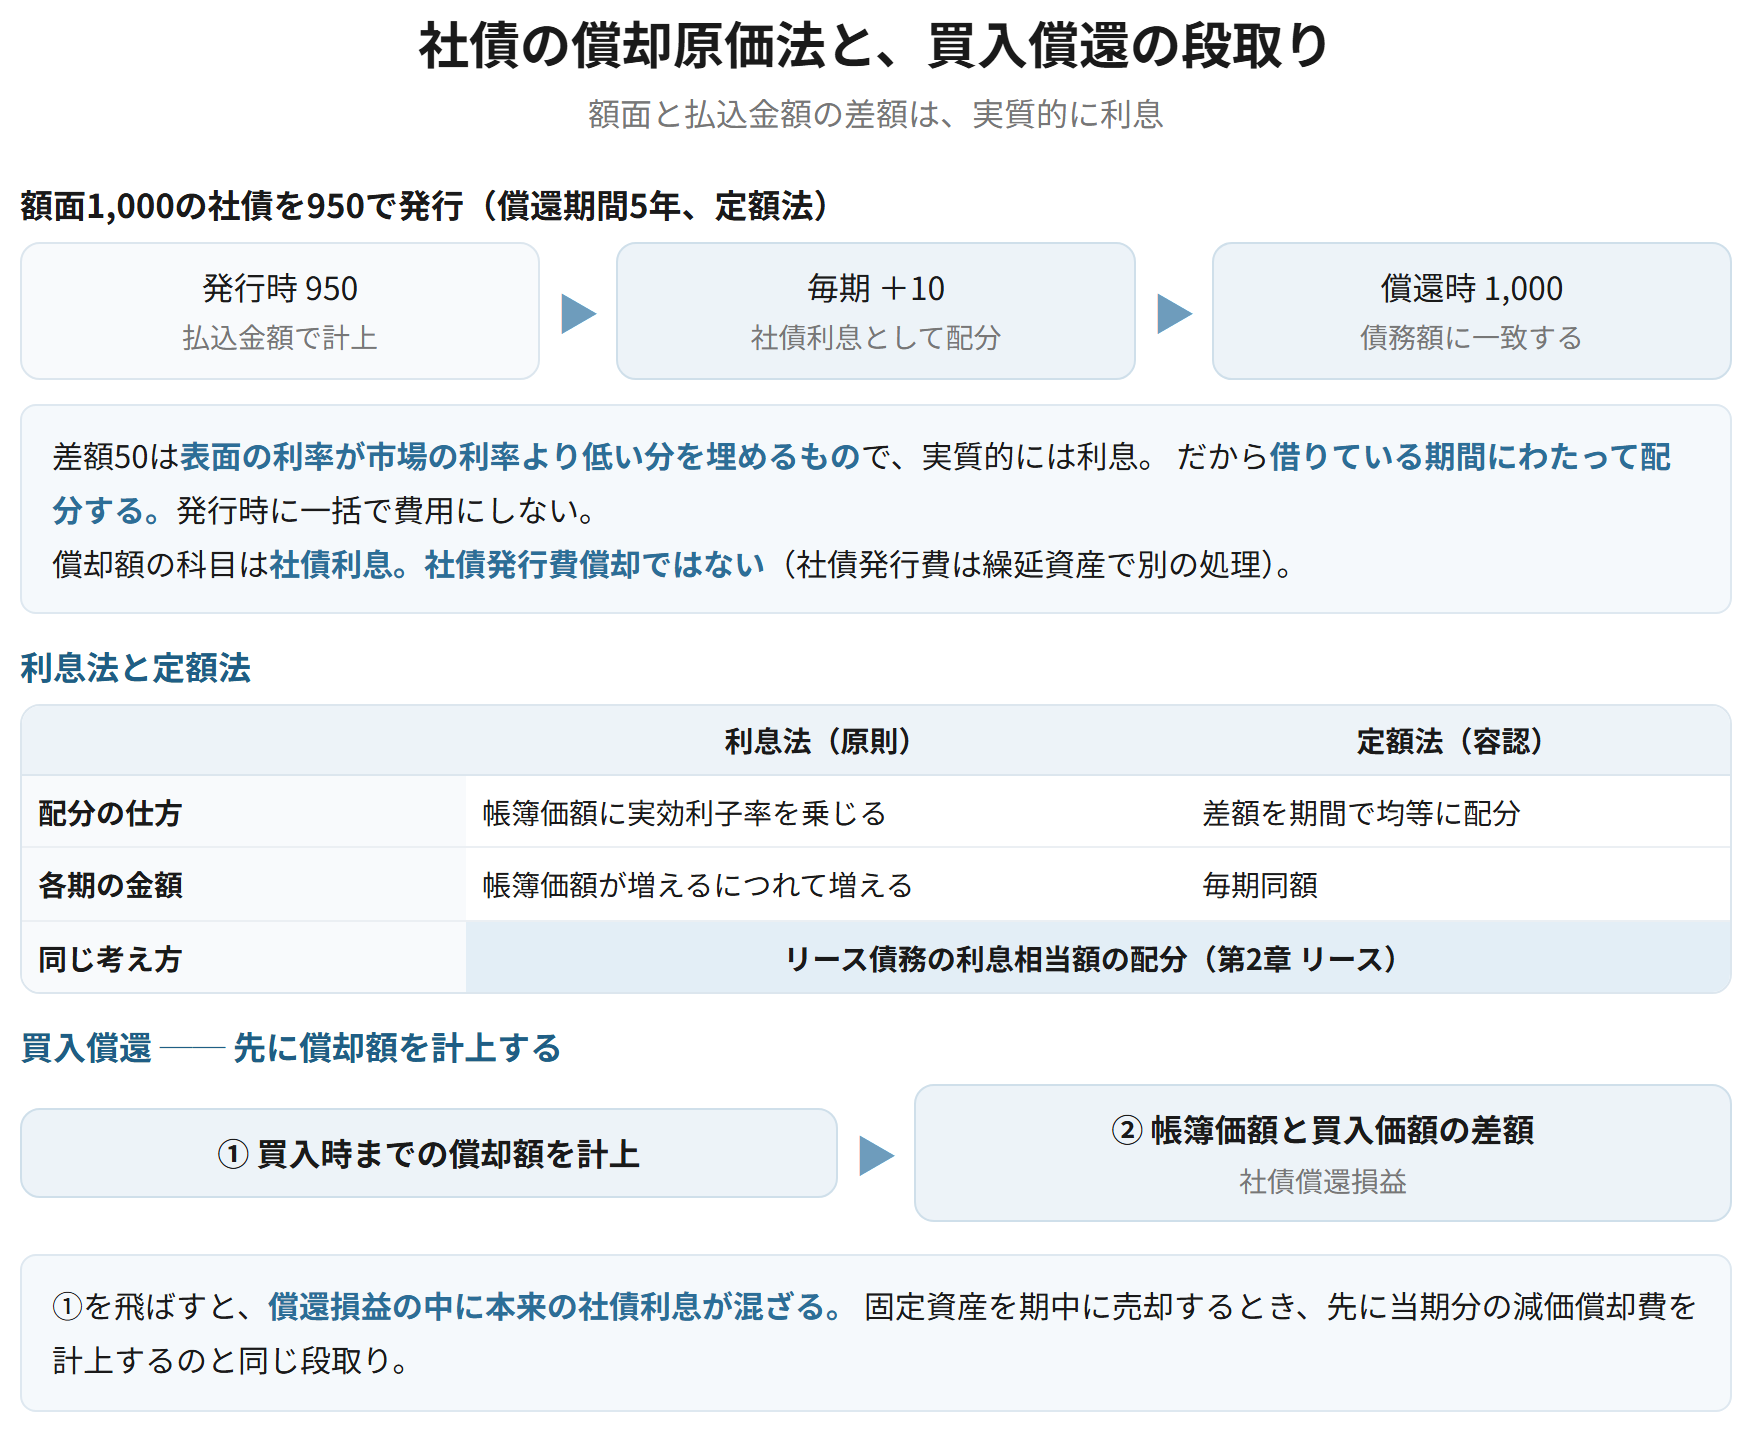
| 利息法(原則) | 定額法(容認) | |
|---|---|---|
| 配分の仕方 | 帳簿価額に実効利子率を乗じる | 差額を期間で均等に配分 |
| 各期の金額 | 帳簿価額が増えるにつれて増える | 毎期同額 |
| 実態との合い方 | 合う | 簡便 |
| 同じ考え方の処理 | リース債務の利息相当額の配分 | ─ |
覚える文この1本が、音声と穴埋めクイズの出どころ
社債は払込金額をもって貸借対照表価額とするが、払込金額が債務額と異なる場合において、その差額が金利の調整と認められるときは償却原価法に基づいて算定された価額をもって貸借対照表価額とする。差額が実質的に利息の性格をもつため、償還までの期間にわたって費用として配分するものであり、原則として利息法による。
試験のポイント
- 償却原価法を使うのは、差額が金利の調整と認められる場合に限られます。
- 原則は利息法、容認が定額法です。順序を取り違えないようにしましょう。
- 償却額の科目は「社債利息」です。社債発行差金という資産は計上しません。
ひっかかり
- 社債発行費は繰延資産であって、社債の金額には含めません。別の処理になります。
- 償却額を社債発行費償却としないようにしましょう。社債利息です。
社債の償還
金融商品に関する会計基準、会社計算規則88条
満期償還では、償還期日に債務額で償還する。買入償還では、償還期日前に市場で買い入れて償還し、買入価額と帳簿価額との差額を社債償還損益とする。抽選償還では、あらかじめ定めた方法で一部ずつ償還する。買入償還を行う場合は、買入時までの償却原価法による償却額を計上したうえで差額を計算する。
なぜそうするのか
買入償還で損益が出るのは、帳簿価額と実際に支払った金額が違うからである。市場の利率が上がれば社債の価格は下がるので、安く買い戻せて利益が出る。期中に買い入れる場合、その時点までの償却額を計上してから差額を計算する。固定資産を期中に売却するときに、まず当期分の減価償却費を計上するのと同じ段取りになる。
額面1,000、帳簿価額970の社債を950で買入償還した(償却額計上後)
| 社債 | 970 | 現金預金 | 950 | |
| 社債償還益 | 20 |
帳簿価額970に対して950で買い戻せたので、差額20が償還益。表示区分は特別損益になることが多い。
覚える文この1本が、音声と穴埋めクイズの出どころ
買入償還では、買入価額と帳簿価額との差額を社債償還損益とする。期中に買い入れる場合は、買入時までの償却原価法による償却額を計上したうえで差額を計算する。これは、使用していた期間の調整額を配分しなければ、償還損益の中に本来の社債利息が含まれてしまうためである。
試験のポイント
- 買入償還では、まず買入時までの償却額を計上してから差額を計算します。
- 固定資産の期中売却と同じ段取りです。対で覚えておきましょう。
ひっかかり
- 償却額を計上せずに差額を計算すると、償還損益がずれます。落としやすいところです。
- 抽選償還では、償却原価法の適用の仕方が満期償還と変わる場合があります。
経過勘定項目 ── 4つの科目と紛らわしい相手
企業会計原則 注解5
簡単にいうと
前払費用と前渡金、未払費用と未払金は、名前が似ていて混ざります。分かれ目は「役務の提供を継続して受ける契約か」「金額と期日が確定しているか」です。この2つで見分けられます。
経過勘定項目とは、前払費用・未払費用・前受収益・未収収益をいう。いずれも、一定の契約に従い、継続して役務の提供を受ける(または行う)場合に、まだ提供されていない役務に対する対価またはすでに提供された役務に対する未決済の対価を、期間損益計算のために調整するものである。
なぜそうするのか
発生主義のもとでは、現金の動きと費用・収益の発生の時期がずれる。そのずれを調整するのが経過勘定項目である。継続して役務の提供を受ける契約であることが要件になっているのは、1回限りの取引なら前渡金や未払金として処理すれば足りるからである。前渡金はまだ役務の提供を受けていない一時的な支払い、未払金は金額と期日が確定した債務である。
保険料1年分12,000を10月1日に支払った(決算日は3月31日)
| 前払費用 | 6,000 | 保険料 | 6,000 |
4月から9月までの6か月分は翌期の費用。継続して役務の提供を受ける契約なので前払費用。
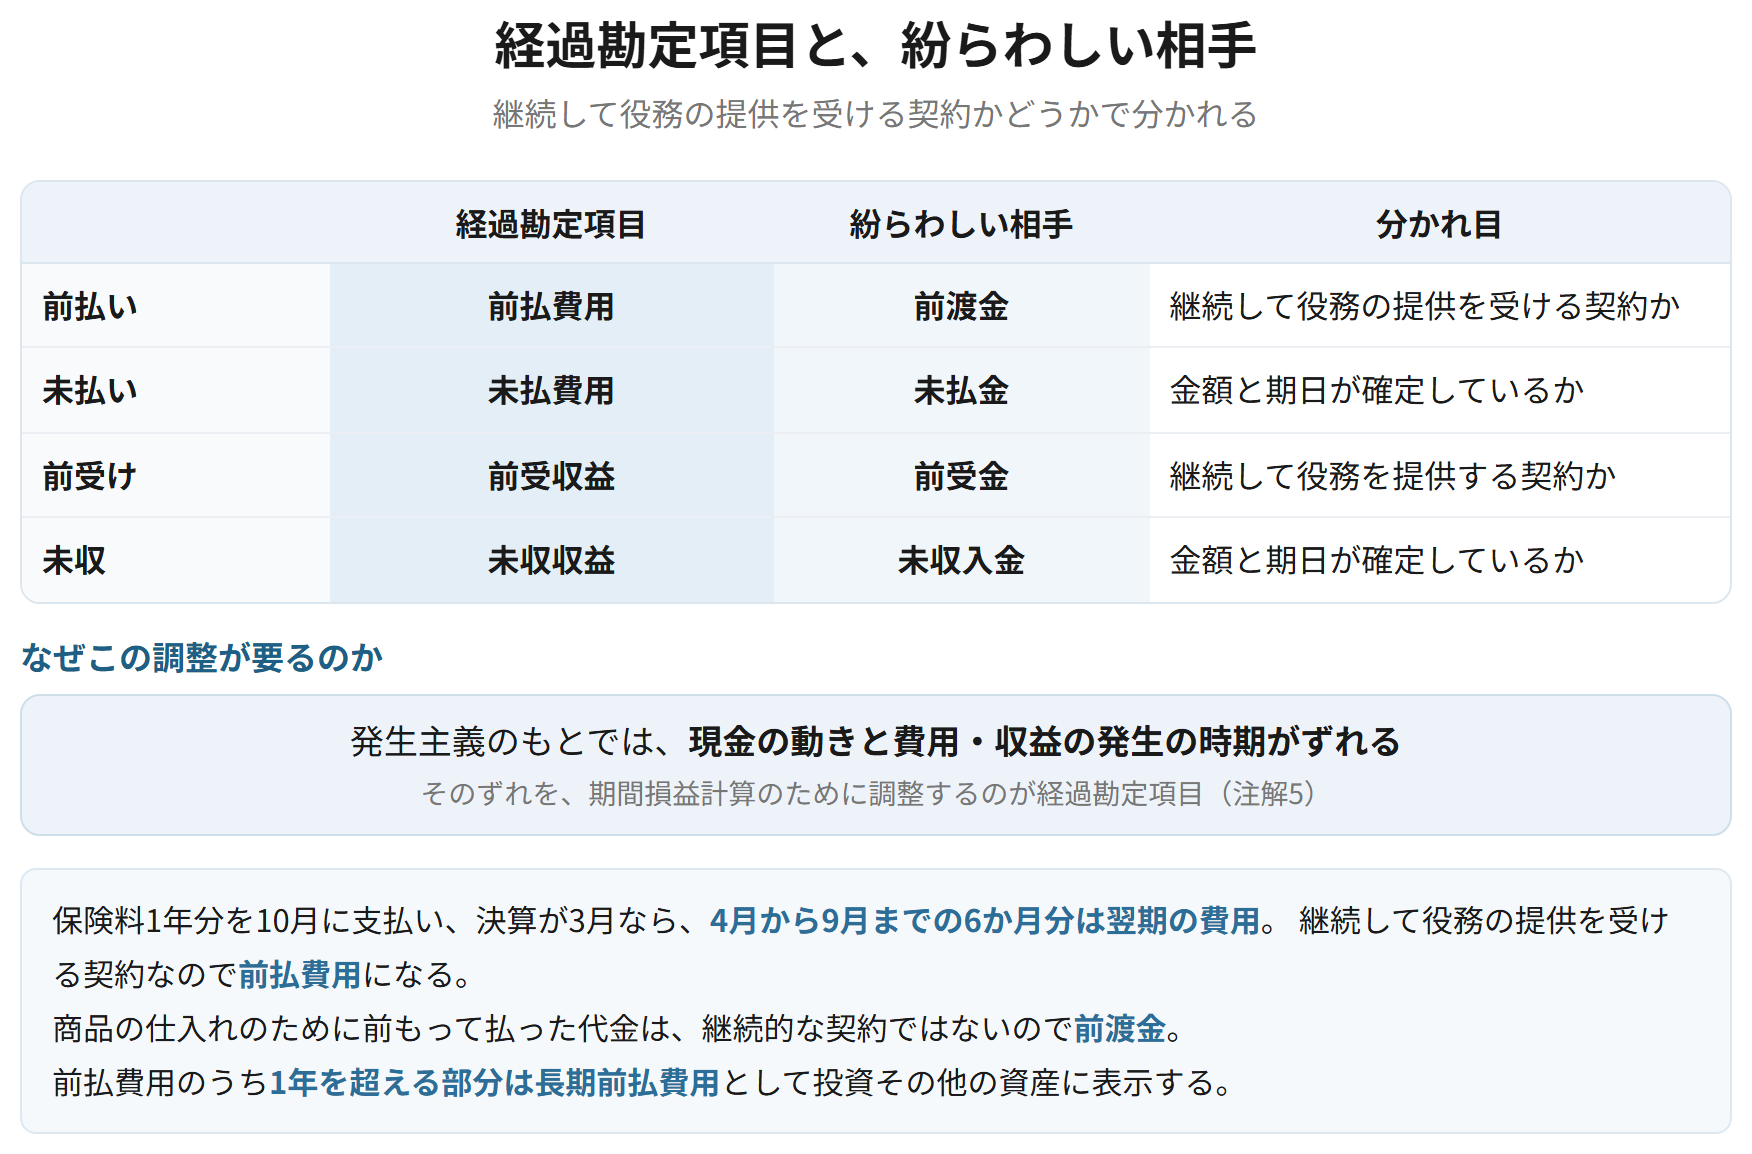
| 経過勘定項目 | 紛らわしい相手 | 分かれ目 | |
|---|---|---|---|
| 前払い | 前払費用 | 前渡金 | 継続して役務の提供を受ける契約か |
| 未払い | 未払費用 | 未払金 | 金額と期日が確定しているか |
| 前受け | 前受収益 | 前受金 | 継続して役務を提供する契約か |
| 未収 | 未収収益 | 未収入金 | 金額と期日が確定しているか |
覚える文この1本が、音声と穴埋めクイズの出どころ
経過勘定項目とは前払費用、未払費用、前受収益および未収収益をいい、一定の契約に従い継続して役務の提供を受けるまたは行う場合に、まだ提供されていない役務に対する対価およびすでに提供された役務に対する未決済の対価を期間損益計算のために調整するものである。前渡金や未払金と異なるのは、継続して役務の提供を受けるまたは行う契約に基づくものである点にある。
試験のポイント
- 4つの科目と、紛らわしい相手を対で押さえておきましょう。
- 分かれ目は「継続して役務の提供を受ける契約か」です。注解5の文言をそのまま使えます。
- 前払費用のうち1年を超えるものは、長期前払費用として投資その他の資産に表示します。
ひっかかり
- 前払費用は1年基準で区分します。1年を超える部分は長期前払費用です。
- 未払費用と未払金を取り違えないようにしましょう。未払金は金額と期日が確定した債務です。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 営業債務 | 正常営業循環基準で流動負債 | 1年を超えても流動 |
| 営業外債務 | 1年基準。科目名も変わる(未払金) | 未払費用とは別物 |
| 社債の評価 | 払込金額。差額が金利調整なら償却原価法 | 原則は利息法 |
| 償却額の科目 | 社債利息 | 社債発行費償却ではない |
| 買入償還 | 買入時までの償却額を計上してから差額を計算 | 固定資産の期中売却と同じ段取り |
| 経過勘定項目 | 前払費用・未払費用・前受収益・未収収益 | 継続的な役務提供の契約に限る |
| 長期前払費用 | 1年を超える部分 | 投資その他の資産に表示 |