
貸倒引当金
3区分と算定方法は、財務諸表論の金融商品に関する会計基準の節と同じである。この節では、実際に数字を出すところを扱う。
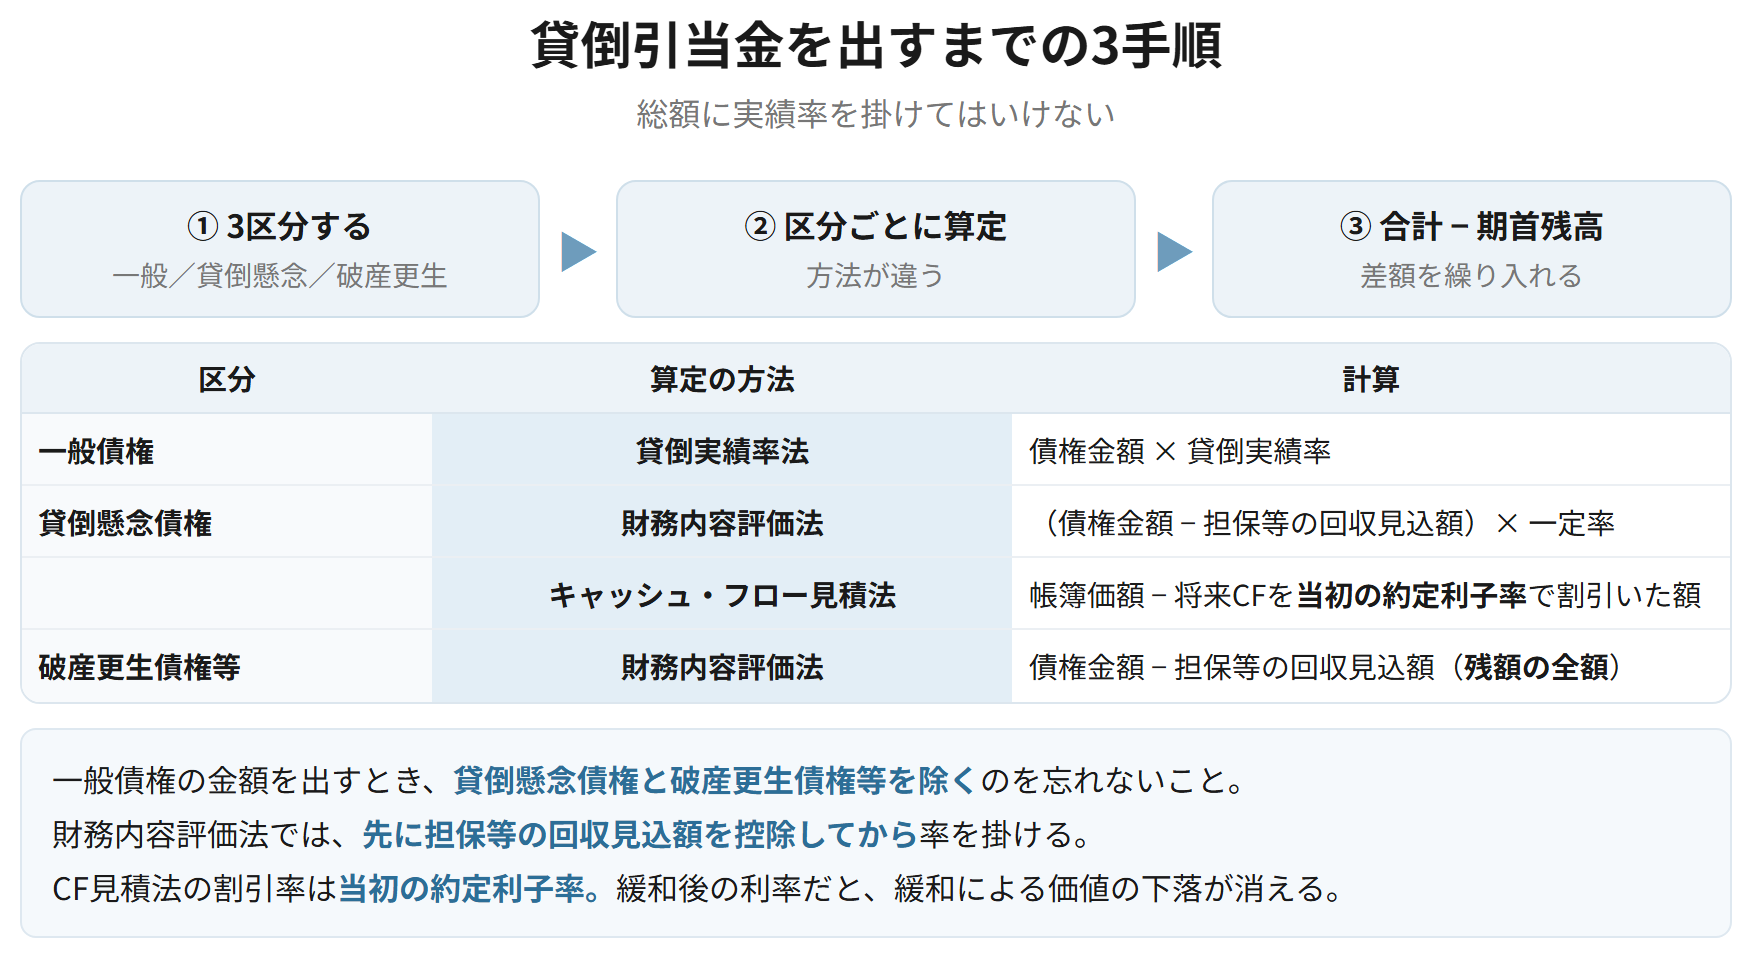
手順は決まっている。①債権を3つに区分する → ②区分ごとに貸倒見積高を計算する → ③合計と期首残高の差を繰り入れる。総合問題では、債権の中に貸倒懸念債権や破産更生債権等が混ざっていることが多く、一般債権だけに実績率を掛けてはいけないのが引っかかりどころになる。
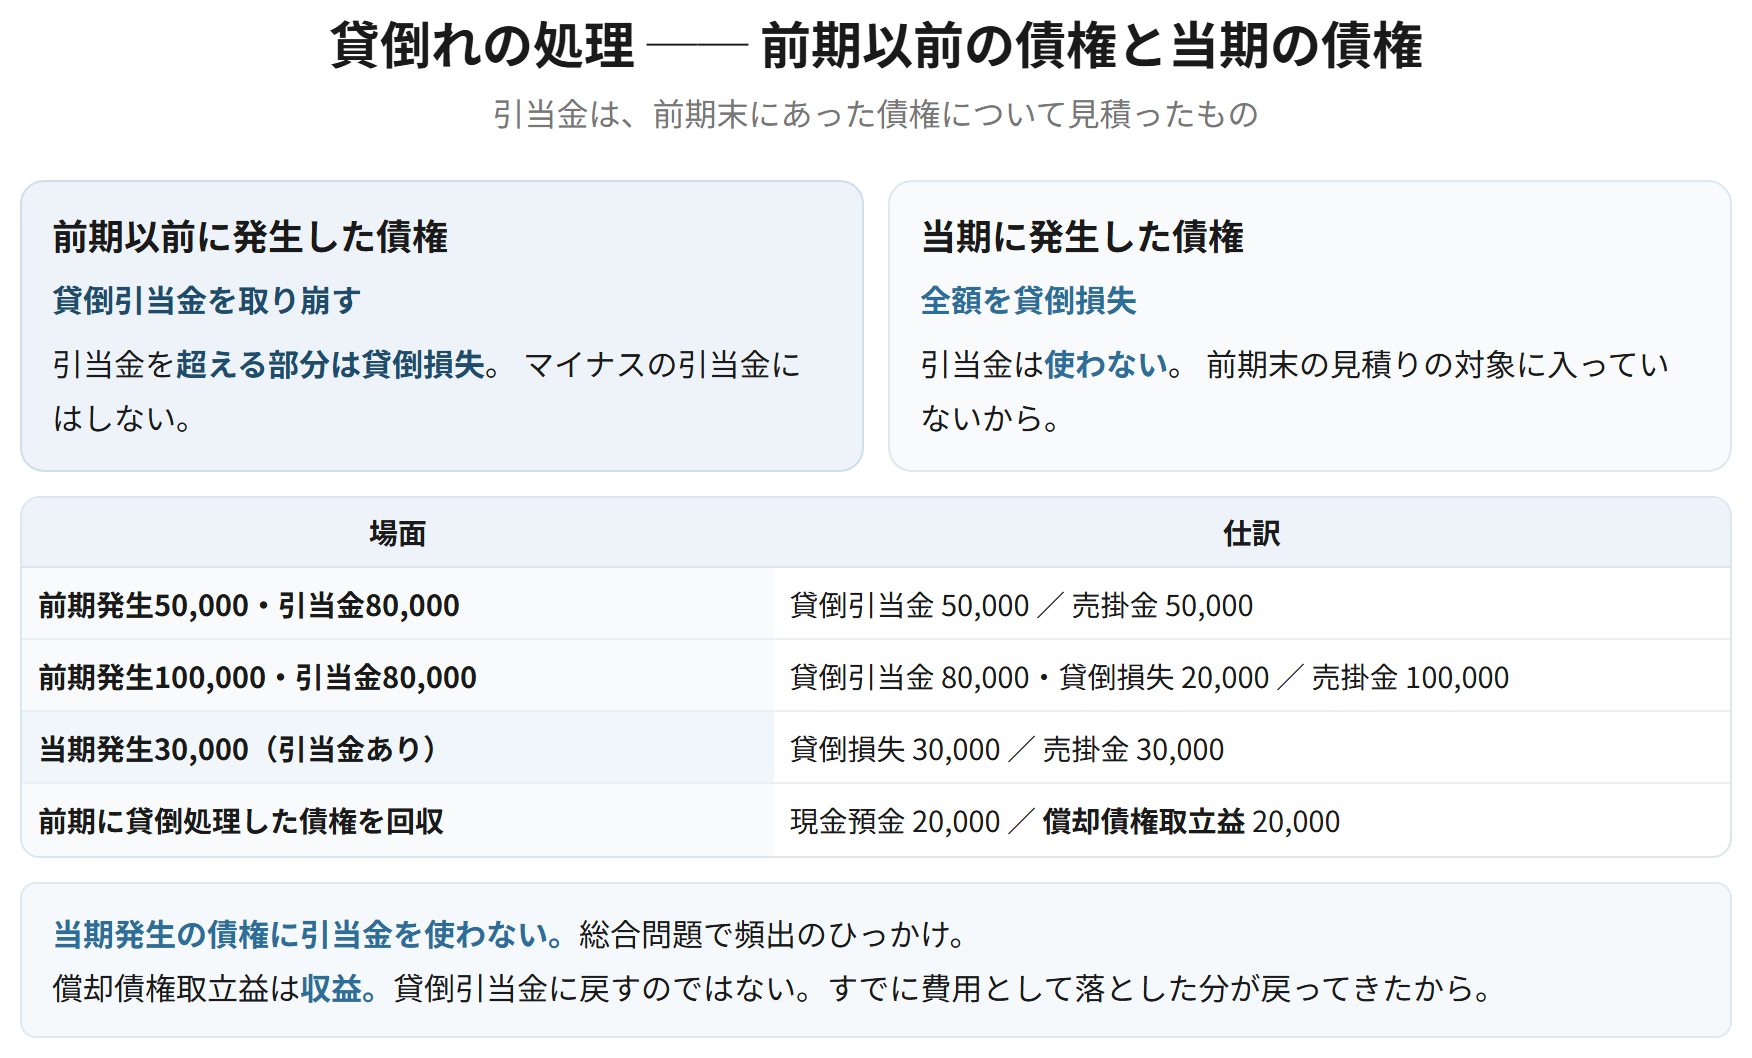
もうひとつが貸倒れが実際に起きたときの処理である。前期以前に発生した債権が貸し倒れたら引当金を取り崩し、当期に発生した債権なら引当金を使わずに貸倒損失とする。いつ発生した債権かで分かれる。
3区分と算定方法
金融商品に関する会計基準 27項、28項
債権を一般債権・貸倒懸念債権・破産更生債権等に区分し、区分ごとに貸倒見積高を算定する。一般債権は貸倒実績率法、貸倒懸念債権は財務内容評価法またはキャッシュ・フロー見積法、破産更生債権等は財務内容評価法による。
なぜそうするのか
すべての債権に同じ率を掛けると実態に合わない。正常に回収できている債権は全体として過去の実績から見積れば足りるが、回収に問題が生じている債権はその債権ごとに見積る必要がある。詳しくは財務諸表論の金融商品の節にある。
一般債権2,000,000に貸倒実績率2%を乗じて見積る
| 貸倒引当金繰入額 | 40,000 | 貸倒引当金 | 40,000 |
期首残高がある場合は、差額補充法なら差額だけを繰り入れる。
破産更生債権等1,000,000、担保の処分見込額300,000
| 貸倒引当金繰入額 | 700,000 | 貸倒引当金 | 700,000 |
財務内容評価法。残額の全額を見積る。
要件
- 貸倒実績率法 ── 債権金額 × 貸倒実績率(過去の貸倒実績から算定)
- 財務内容評価法 ── 債権金額 − 担保・保証による回収見込額 → 残額に一定率(貸倒懸念債権)または残額の全額(破産更生債権等)
- キャッシュ・フロー見積法 ── 債権金額 − 将来キャッシュ・フローを当初の約定利子率で割り引いた現在価値
覚える文この1本が、音声と穴埋めクイズの出どころ
債権を一般債権、貸倒懸念債権および破産更生債権等に区分し、一般債権は貸倒実績率法、貸倒懸念債権は財務内容評価法またはキャッシュ・フロー見積法、破産更生債権等は財務内容評価法により貸倒見積高を算定する。財務内容評価法では、債権金額から担保および保証による回収見込額を控除した残額について、貸倒懸念債権は一定率を乗じ、破産更生債権等は全額を貸倒見積高とする。
試験のポイント
- 必ず区分してから計算します。総額に実績率を掛けないようにしましょう。
- 貸倒懸念債権と破産更生債権等で、財務内容評価法の残額の扱いが違います。
- キャッシュ・フロー見積法で使う利子率は、当初の約定利子率です。
ひっかかり
- 一般債権の金額を出すとき、貸倒懸念債権と破産更生債権等を除くのを忘れないようにしましょう。
- 担保の処分見込額は、債権金額から先に控除します。率を掛けた後ではありません。
キャッシュ・フロー見積法
金融商品に関する会計基準 28項
簡単にいうと
貸倒懸念債権で、返済条件を緩めた場合に使う方法です。利息を下げたり返済を遅らせたりすると、その分だけ受け取る金額の価値が下がります。その下がった分を貸倒見積高とみます。
キャッシュ・フロー見積法は、債権の元本および利息について元本の回収および利息の受取りが見込まれるときから当初の約定利子率で割り引いた金額の総額と、債権の帳簿価額との差額を貸倒見積高とする方法である。
なぜそうするのか
返済条件を緩和すると、受け取る金額そのものは変わらなくても、受け取る時期が遅くなる。時間価値を考えれば、いま持っている債権の価値は下がっている。その下がった分を損失とみる。割引率に当初の約定利子率を使うのは、条件緩和後の利率を使うと、緩和そのものによる価値の下落が消えてしまうからである。
貸倒懸念債権1,000,000(当初の約定利子率5%)について、返済を2年後に延期し、その間は無利息とした。2年後の受取見込額は1,000,000
| 貸倒引当金繰入額 | 92,970 | 貸倒引当金 | 92,970 |
1,000,000 ÷ 1.05² = 907,030。帳簿価額1,000,000との差額92,970が貸倒見積高(計算例)。
覚える文この1本が、音声と穴埋めクイズの出どころ
キャッシュ・フロー見積法は、債権の元本および利息について元本の回収および利息の受取りが見込まれるときから当初の約定利子率で割り引いた金額の総額と、債権の帳簿価額との差額を貸倒見積高とする方法である。当初の約定利子率を用いるのは、条件緩和後の利率を用いると条件緩和そのものによる価値の下落が反映されなくなるためである。
試験のポイント
- 割引率は当初の約定利子率です。緩和後の利率ではありません。
- 差額を取る相手は帳簿価額です。
- 貸倒懸念債権にだけ使える方法です。
ひっかかり
- 毎期、割引期間が1年ずつ短くなるので、貸倒見積高も変わります。翌期以降の処理に注意しましょう。
- 時の経過による引当金の減少を受取利息として処理する方法もあります。問題の指示に従いましょう。
差額補充法と洗替法
企業会計原則注解 注解18
差額補充法は、期末の貸倒見積高と期首残高との差額だけを繰り入れる方法である。洗替法は、期首残高を全額戻し入れたうえで、期末の貸倒見積高を全額繰り入れる方法である。どちらによっても期末の貸倒引当金の残高は同じになるが、損益計算書に表示される金額が異なる。
なぜそうするのか
貸倒引当金は残高として管理されるものなので、期末にあるべき金額に合わせればよい。差額補充法はそれを直接行い、洗替法はいったんゼロにしてから積み直す。結果の残高は同じだが、洗替法では戻入益と繰入額が両建てで出る。
期末の貸倒見積高40,000、期首残高30,000(差額補充法)
| 貸倒引当金繰入額 | 10,000 | 貸倒引当金 | 10,000 |
差額の10,000だけを繰り入れる。
同じ状況で洗替法による場合
| 貸倒引当金 | 30,000 | 貸倒引当金戻入額 | 30,000 | |
| 貸倒引当金繰入額 | 40,000 | 貸倒引当金 | 40,000 |
期末残高は40,000で同じ。損益計算書に出る金額が違う。
| 差額補充法 | 洗替法 | |
|---|---|---|
| 処理 | 差額だけを繰り入れる | 全額戻し入れ、全額繰り入れる |
| 期末残高 | 同じ | 同じ |
| 損益計算書 | 繰入額(または戻入額)のみ | 戻入益と繰入額が両建て |
| 期首残高>期末見積高のとき | 差額を戻し入れる | 同じ手順 |
覚える文この1本が、音声と穴埋めクイズの出どころ
差額補充法は期末の貸倒見積高と期首残高との差額だけを繰り入れる方法であり、洗替法は期首残高を全額戻し入れたうえで期末の貸倒見積高を全額繰り入れる方法である。いずれによっても期末の貸倒引当金の残高は同じになるが、損益計算書に表示される金額が異なる。
試験のポイント
- どちらでも期末残高は同じです。違うのは損益計算書です。
- 期首残高が期末の見積高を上回る場合、差額補充法では戻入れになります。
- 繰入額の表示区分は、営業債権なら販売費及び一般管理費、営業外債権なら営業外費用です。
ひっかかり
- 区分ごとに方法が違う場合があります。一般債権は差額補充法、破産更生債権等は個別に処理、という出題もあります。
- 繰入額と戻入額を相殺して表示するかどうかは、問題の指示によります。
貸倒れが起きたときの処理
企業会計原則注解 注解18
簡単にいうと
実際に貸し倒れたときの処理は、その債権がいつ発生したかで分かれます。前期以前に発生した債権なら引当金を取り崩し、当期に発生した債権なら引当金を使わず貸倒損失にします。引当金は前期末に見積ったものなので、当期の債権は対象外だからです。
前期以前に発生した債権が貸し倒れたときは、貸倒引当金を取り崩し、引当金を超える部分を貸倒損失とする。当期に発生した債権が貸し倒れたときは、引当金を使わず全額を貸倒損失とする。前期以前に貸倒処理した債権を回収したときは、償却債権取立益とする。
なぜそうするのか
貸倒引当金は、前期末に存在していた債権について見積ったものである。当期に発生した債権は、その見積りの対象に入っていない。だから引当金を使わず、当期の費用とする。償却債権取立益が収益になるのは、すでに費用として落とした分が戻ってきたからである。
前期発生の売掛金50,000が貸し倒れた(貸倒引当金の残高80,000)
| 貸倒引当金 | 50,000 | 売掛金 | 50,000 |
引当金の範囲内なので、全額を取り崩す。
前期発生の売掛金100,000が貸し倒れた(貸倒引当金の残高80,000)
| 貸倒引当金 | 80,000 | 売掛金 | 100,000 | |
| 貸倒損失 | 20,000 |
引当金を超える部分は貸倒損失。
当期発生の売掛金30,000が貸し倒れた(貸倒引当金の残高あり)
| 貸倒損失 | 30,000 | 売掛金 | 30,000 |
引当金は使わない。前期末の見積りの対象外だから。
前期に貸倒処理した債権20,000を回収した
| 現金預金 | 20,000 | 償却債権取立益 | 20,000 |
すでに費用として落とした分が戻ってきたので収益にする。
覚える文この1本が、音声と穴埋めクイズの出どころ
前期以前に発生した債権が貸し倒れたときは貸倒引当金を取り崩し、引当金を超える部分を貸倒損失とする。当期に発生した債権が貸し倒れたときは、引当金を使わず全額を貸倒損失とする。貸倒引当金は前期末に存在していた債権について見積ったものであり、当期に発生した債権はその対象に含まれていないためである。前期以前に貸倒処理した債権を回収したときは償却債権取立益とする。
試験のポイント
- いつ発生した債権かで処理が分かれます。ここがいちばん問われます。
- 引当金を超える部分は貸倒損失です。マイナスの引当金にしません。
- 償却債権取立益は収益です。貸倒引当金を戻すのではありません。
ひっかかり
- 当期発生の債権に引当金を使わないようにしましょう。総合問題で頻出です。
- 貸倒損失の表示区分は、営業債権なら販売費及び一般管理費、営業外債権なら営業外費用または特別損失になります。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 手順 | 区分 → 区分ごとに算定 → 合計と期首残高の差 | 総額に実績率を掛けない |
| 一般債権 | 貸倒実績率法 | ほかの区分を除いた額に掛ける |
| 財務内容評価法 | 債権金額 − 担保等の回収見込額 | 先に控除してから率を掛ける |
| CF見積法 | 当初の約定利子率で割り引く | 緩和後の利率ではない |
| 差額補充法と洗替法 | 期末残高は同じ、PLが違う | |
| 前期以前発生の貸倒れ | 引当金を取り崩す | 超える部分は貸倒損失 |
| 当期発生の貸倒れ | 全額を貸倒損失 | 引当金を使わない |
| 過年度分の回収 | 償却債権取立益 | 収益になる |