
引当金
理論と計算の両方から来る節である。理論の根拠は第1章の負債会計(注解18の4要件)、測定の方法は第2章の個別基準にあり、ここではそれをどう計算して、どこに載せるかを扱う。
総合問題では、引当金は必ず複数出てくる。貸倒引当金、賞与引当金、退職給付引当金、修繕引当金といった具合である。ひとつずつの計算は難しくないが、どの区分に載せるかと繰入額の表示区分で差がつく。
押さえる軸は2つある。資産の控除項目か、負債か(評価性引当金と負債性引当金)と、1年基準による流動・固定である。この2つで、どの引当金もどこに載せるかが決まる。
引当金の計上と表示の2つの軸
企業会計原則注解 注解18、会社計算規則75条
引当金は、注解18の4要件(将来の特定の費用または損失/当期以前の事象に起因/発生の可能性が高い/金額を合理的に見積れる)をすべて満たす場合に計上する。表示は、評価性引当金が資産の控除項目として資産の部に、負債性引当金が負債の部に置かれ、負債性引当金はさらに1年基準により流動負債と固定負債に区分される。
なぜそうするのか
計上できるかどうかの要件は第1章で済んでいる。どこに載せるかを決めるのが、この2つの軸である。評価性引当金(貸倒引当金)は、将来の支払義務ではなく、資産がいくら回収できるかを示す控除項目なので資産の部に置かれる。負債性引当金は将来の支出に備えるものなので負債の部に置かれ、その支出が1年以内に見込まれるかで流動・固定が分かれる。
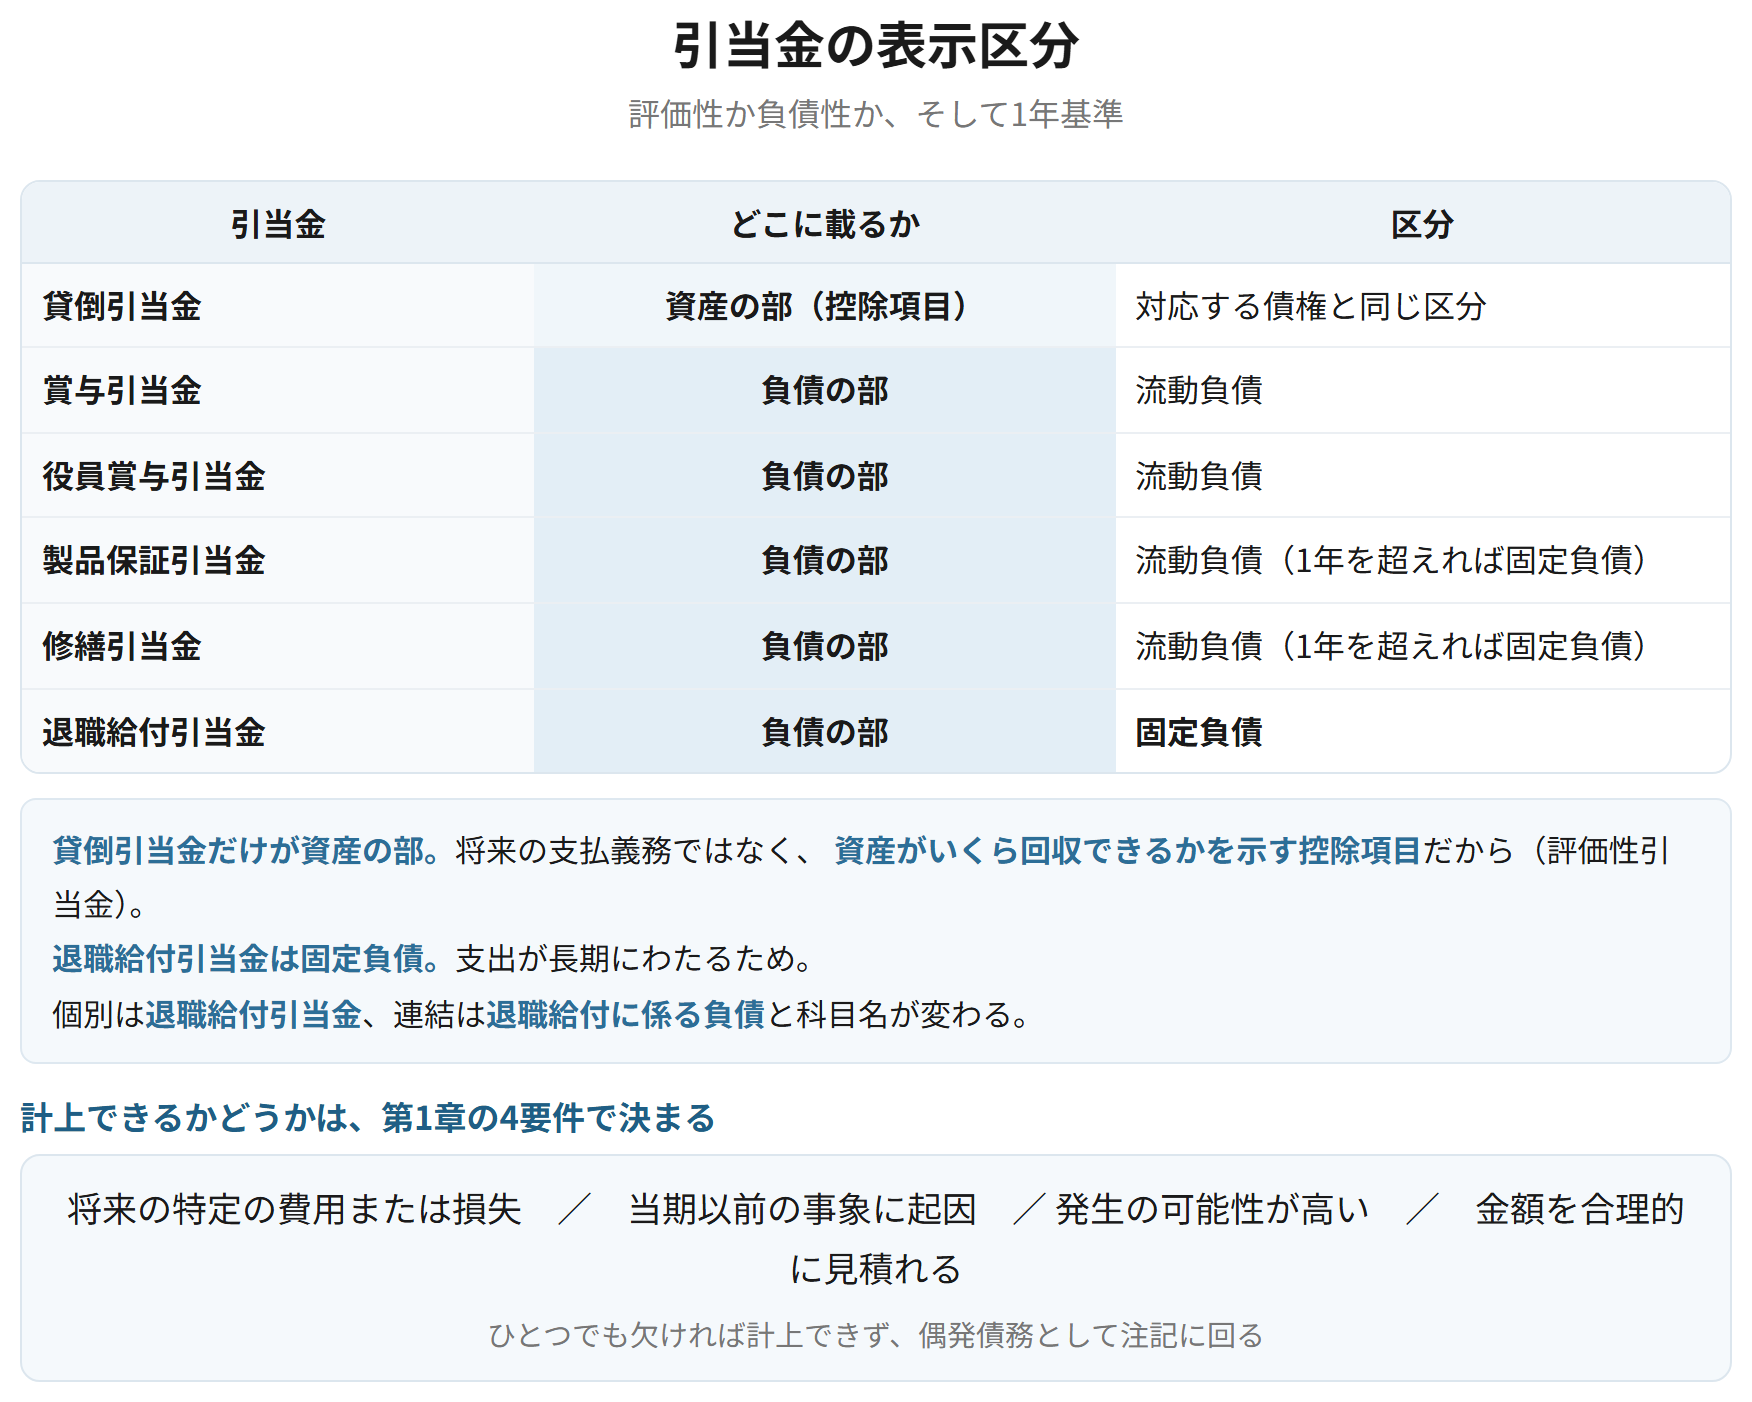
| 引当金 | どこに載るか | 区分 |
|---|---|---|
| 貸倒引当金 | 資産の部(控除項目) | 対応する債権と同じ区分 |
| 賞与引当金 | 負債の部 | 流動負債 |
| 役員賞与引当金 | 負債の部 | 流動負債 |
| 製品保証引当金 | 負債の部 | 流動負債(1年を超えれば固定負債) |
| 修繕引当金 | 負債の部 | 流動負債(1年を超えれば固定負債) |
| 退職給付引当金 | 負債の部 | 固定負債 |
覚える文この1本が、音声と穴埋めクイズの出どころ
引当金は、注解18の4要件をすべて満たす場合に計上する。表示は、評価性引当金が資産の控除項目として資産の部に、負債性引当金が負債の部に置かれ、負債性引当金はさらに1年基準により流動負債と固定負債に区分される。評価性引当金が資産の部に置かれるのは、将来の支払義務ではなく資産がいくら回収できるかを示す控除項目であるためである。
試験のポイント
- どの引当金がどこに載るかを、表のまま書けるようにしておきましょう。
- 退職給付引当金は固定負債です。支出が長期にわたるためです。
- 貸倒引当金は、対応する債権と同じ区分に置かれます。
ひっかかり
- 貸倒引当金を負債の部に置かないようにしましょう。評価性引当金です。
- 4要件のうちひとつでも欠ければ計上できません。偶発債務として注記に回ります。
貸倒引当金の設定 ── 差額補充法と洗替法
金融商品に関する会計基準 27項、28項、企業会計原則注解 注解18
貸倒引当金は、債権を一般債権・貸倒懸念債権・破産更生債権等に区分し、区分ごとに貸倒見積高を算定して設定する。設定の方法には、期末の見積額と期首残高との差額だけを繰り入れる差額補充法と、期首残高を戻し入れたうえで期末の見積額を繰り入れる洗替法がある。
なぜそうするのか
3区分と算定方法は第2章の金融商品の節で済んでいる。計算で押さえるのは、どちらの方法でも期末の貸借対照表価額は同じだが、損益計算書に出てくる金額が違うという点である。差額補充法では差額だけが繰入額になり、洗替法では戻入益と繰入額が両建てで出る。
期末の一般債権2,000に貸倒実績率2%を乗じて40を見積る。貸倒引当金の期首残高は30(差額補充法)
| 貸倒引当金繰入額 | 10 | 貸倒引当金 | 10 |
40 − 30 = 10。洗替法なら、貸倒引当金30を戻し入れたうえで40を繰り入れる。
破産更生債権等1,000について、担保の処分見込額が300
| 貸倒引当金繰入額 | 700 | 貸倒引当金 | 700 |
財務内容評価法。債権額から担保・保証による回収見込額を差し引いた残額を全額見積る。
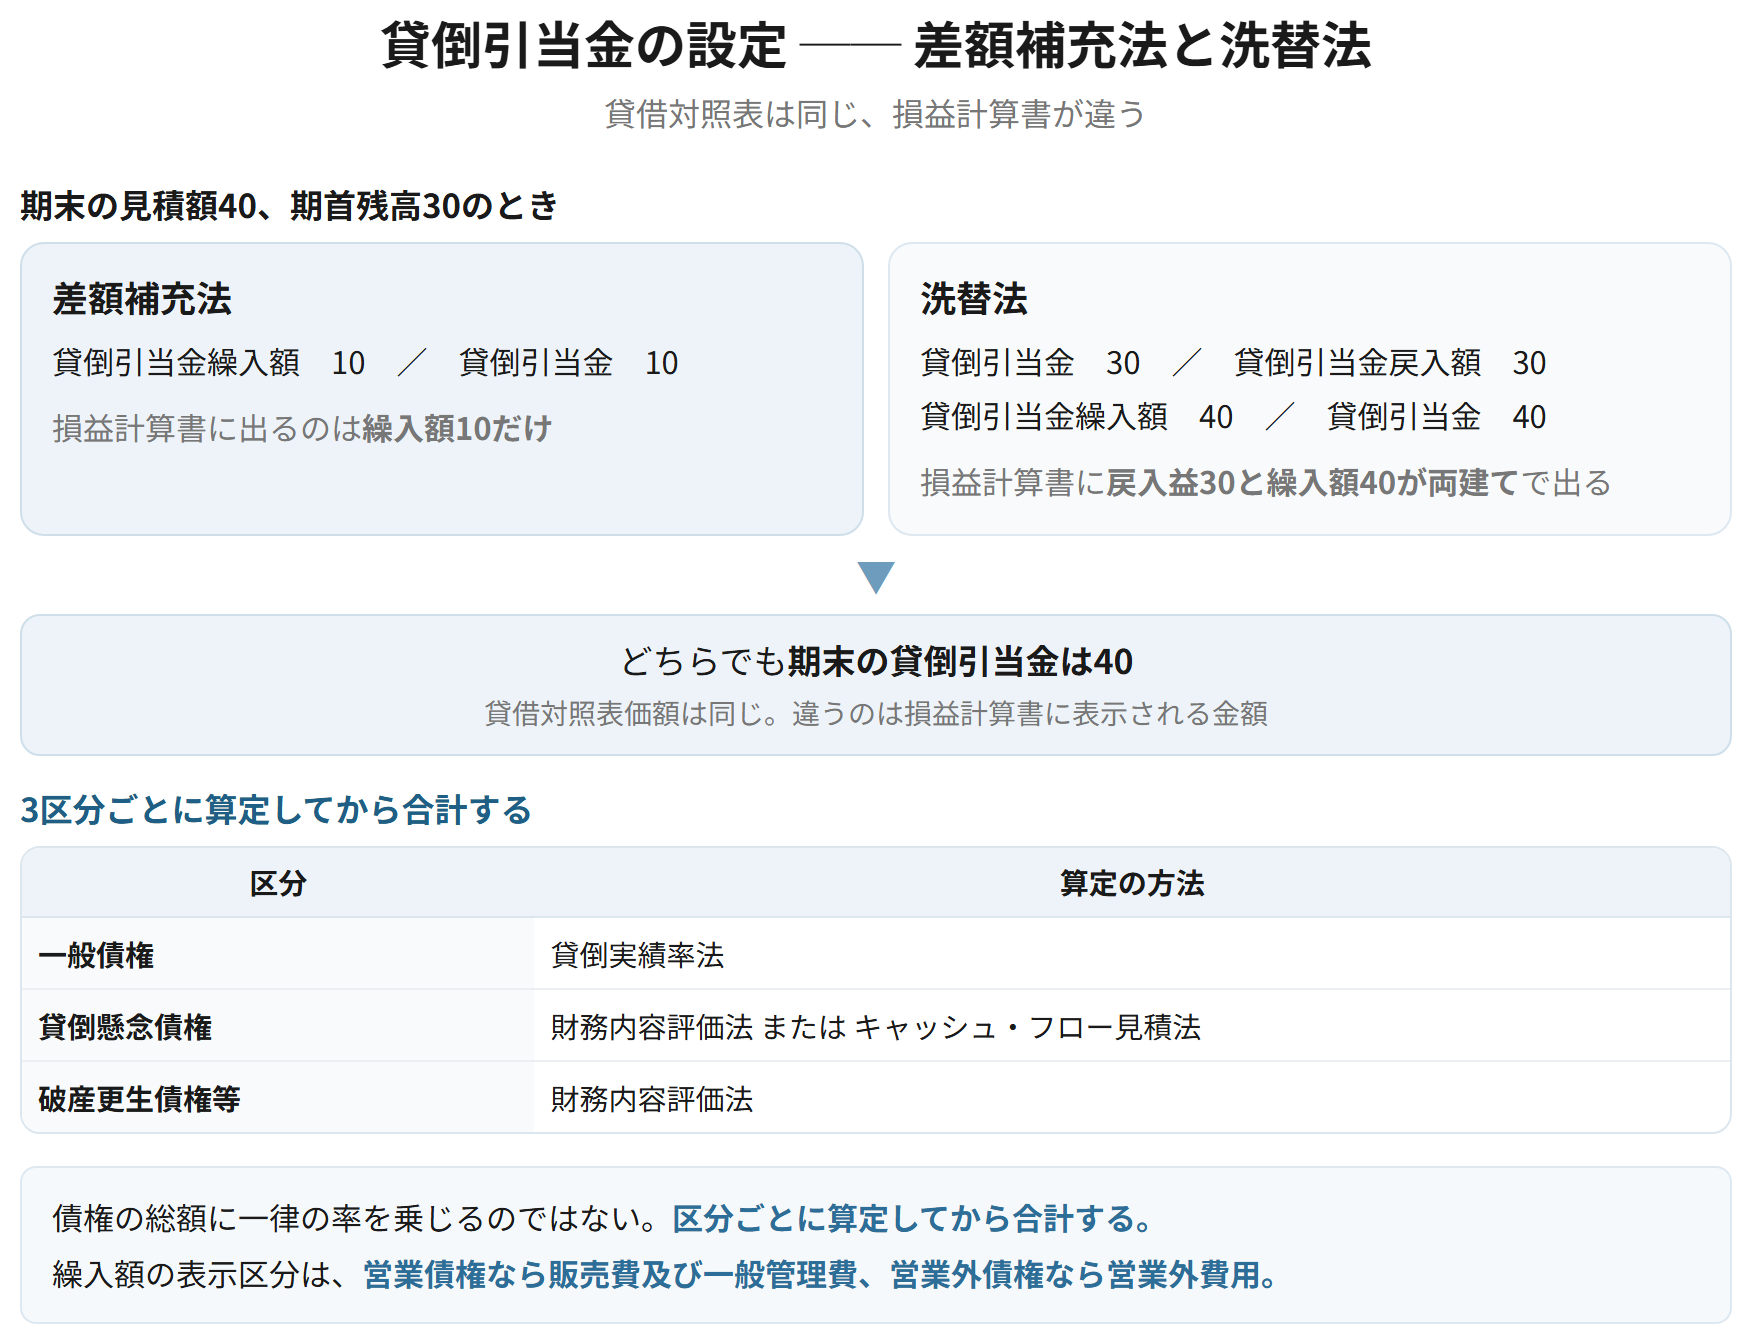
| 差額補充法 | 洗替法 | |
|---|---|---|
| 処理 | 差額だけを繰り入れる | 期首残高を戻し入れ、期末見積額を繰り入れる |
| 損益計算書 | 繰入額(または戻入額)のみ | 戻入益と繰入額が両建てで出る |
| 期末の貸借対照表価額 | 同じ | 同じ |
| 総額主義との関係 | ─ | 総額で示す |
覚える文この1本が、音声と穴埋めクイズの出どころ
貸倒引当金は、債権を一般債権、貸倒懸念債権および破産更生債権等に区分し、区分ごとに貸倒見積高を算定して設定する。設定の方法には差額補充法と洗替法があり、いずれによっても期末の貸借対照表価額は同じになるが、損益計算書に表示される金額が異なる。
試験のポイント
- 3区分ごとに算定する、という手順を押さえておきましょう。
- 差額補充法と洗替法で、貸借対照表価額は同じ、損益計算書が違うという点が問われます。
- 繰入額の表示区分は、営業債権なら販売費及び一般管理費、営業外債権なら営業外費用です。
ひっかかり
- 区分ごとに算定してから合計します。債権の総額に一律の率を乗じるのではありません。
- 貸倒引当金戻入額の表示区分は、繰入額と同じ区分で相殺するか、別に表示するかで扱いが分かれます。
賞与引当金と役員賞与引当金
企業会計原則注解 注解18、役員賞与に関する会計基準
簡単にいうと
賞与は支給する期にまとめて費用にするのではなく、その賞与が対象としている勤務期間に配分します。役員賞与も、かつては利益の処分として扱われていましたが、いまは費用です。どちらも「働いてもらった期の費用」という考え方で揃っています。
賞与引当金は、翌期に支給する賞与のうち、当期の負担に属する金額を見積って計上する。役員賞与は、発生した会計期間の費用として処理し、支給が株主総会の決議事項であるときは役員賞与引当金として計上する。
なぜそうするのか
賞与は、その対象となる勤務期間に対する労働の対価である。支給する期にまとめて費用とすると、働いてもらった期と費用が計上される期がずれる。第2章の退職給付で見た賃金後払説と同じ考え方が、短期の賞与にも当てはまる。役員賞与がかつて利益処分とされていたのは、役員を株主の側とみる考え方によるが、現在は職務執行の対価とみて費用とする。
翌期6月に支給予定の賞与6,000のうち、当期(4月〜3月)の負担分は12月〜3月の4か月分
| 賞与引当金繰入額 | 4,000 | 賞与引当金 | 4,000 |
支給対象期間が12月〜5月の6か月なら、6,000 × 4/6 = 4,000 が当期の負担。表示は流動負債。
覚える文この1本が、音声と穴埋めクイズの出どころ
賞与引当金は、翌期に支給する賞与のうち当期の負担に属する金額を見積って計上する。役員賞与は発生した会計期間の費用として処理し、支給が株主総会の決議事項であるときは役員賞与引当金として計上する。賞与がその対象となる勤務期間に対する労働の対価であり、支給時にまとめて費用とすると働いた期間と費用の計上期間がずれるためである。
試験のポイント
- 役員賞与は費用です。かつての利益処分としての扱いと変わっているところが問われます。
- 支給対象期間のうち当期に属する月数で按分します。計算で出ます。
- どちらも流動負債に表示します。
ひっかかり
- 役員賞与を利益剰余金の減少として処理しないようにしましょう。費用です。
- 按分の基礎になるのは支給対象期間です。支給日までの期間ではありません。
退職給付引当金
退職給付に関する会計基準、会社計算規則75条
個別財務諸表では、退職給付債務から年金資産の額を控除し、未認識の数理計算上の差異および未認識過去勤務費用を控除した額を退職給付引当金として固定負債に計上する。連結財務諸表では、未認識分を含めた額を退職給付に係る負債として計上する。
なぜそうするのか
測定の方法は第2章の退職給付の節で済んでいる。この節で押さえるのは、科目名と区分である。固定負債に置かれるのは、支出が長期にわたるからである。個別と連結で科目名が変わるところが、計算でも表示でも問われる。
勤務費用500、利息費用200、期待運用収益140、数理計算上の差異の当期費用処理額60
| 退職給付費用 | 620 | 退職給付引当金 | 620 |
500 + 200 − 140 + 60 = 620。個別財務諸表の科目は退職給付引当金。
覚える文この1本が、音声と穴埋めクイズの出どころ
個別財務諸表では、退職給付債務から年金資産の額および未認識の数理計算上の差異等を控除した額を退職給付引当金として固定負債に計上する。連結財務諸表では、未認識分を含めた積立状況を示す額を退職給付に係る負債として計上する。固定負債に区分されるのは、支出が長期にわたるためである。
試験のポイント
- 個別は退職給付引当金、連結は退職給付に係る負債です。科目名を書き分けましょう。
- 固定負債に表示されます。流動負債ではありません。
ひっかかり
- 年金資産が退職給付債務を上回る場合は、資産(前払年金費用)として計上します。
- 個別と連結で、未認識分を含めるかどうかが違います。第2章の節と対で押さえましょう。
その他の引当金と、引当金でないもの
企業会計原則注解 注解18
修繕引当金・特別修繕引当金は債務性のない引当金であり、製品保証引当金・工事補償引当金は債務性のある引当金である。いずれも注解18の4要件を満たせば計上する。これに対し、偶発債務は要件を満たさないため計上せず、注記により開示する。
なぜそうするのか
債務性の有無は、計上できるかどうかの条件ではない。第1章で見たとおりである。修繕引当金には相手方に対する支払義務がないが、4要件を満たせば計上される。一方、発生の可能性が高いとはいえないものや金額を合理的に見積れないものは、どれだけ重要でも引当金にできない。その代わりに注記で開示する。
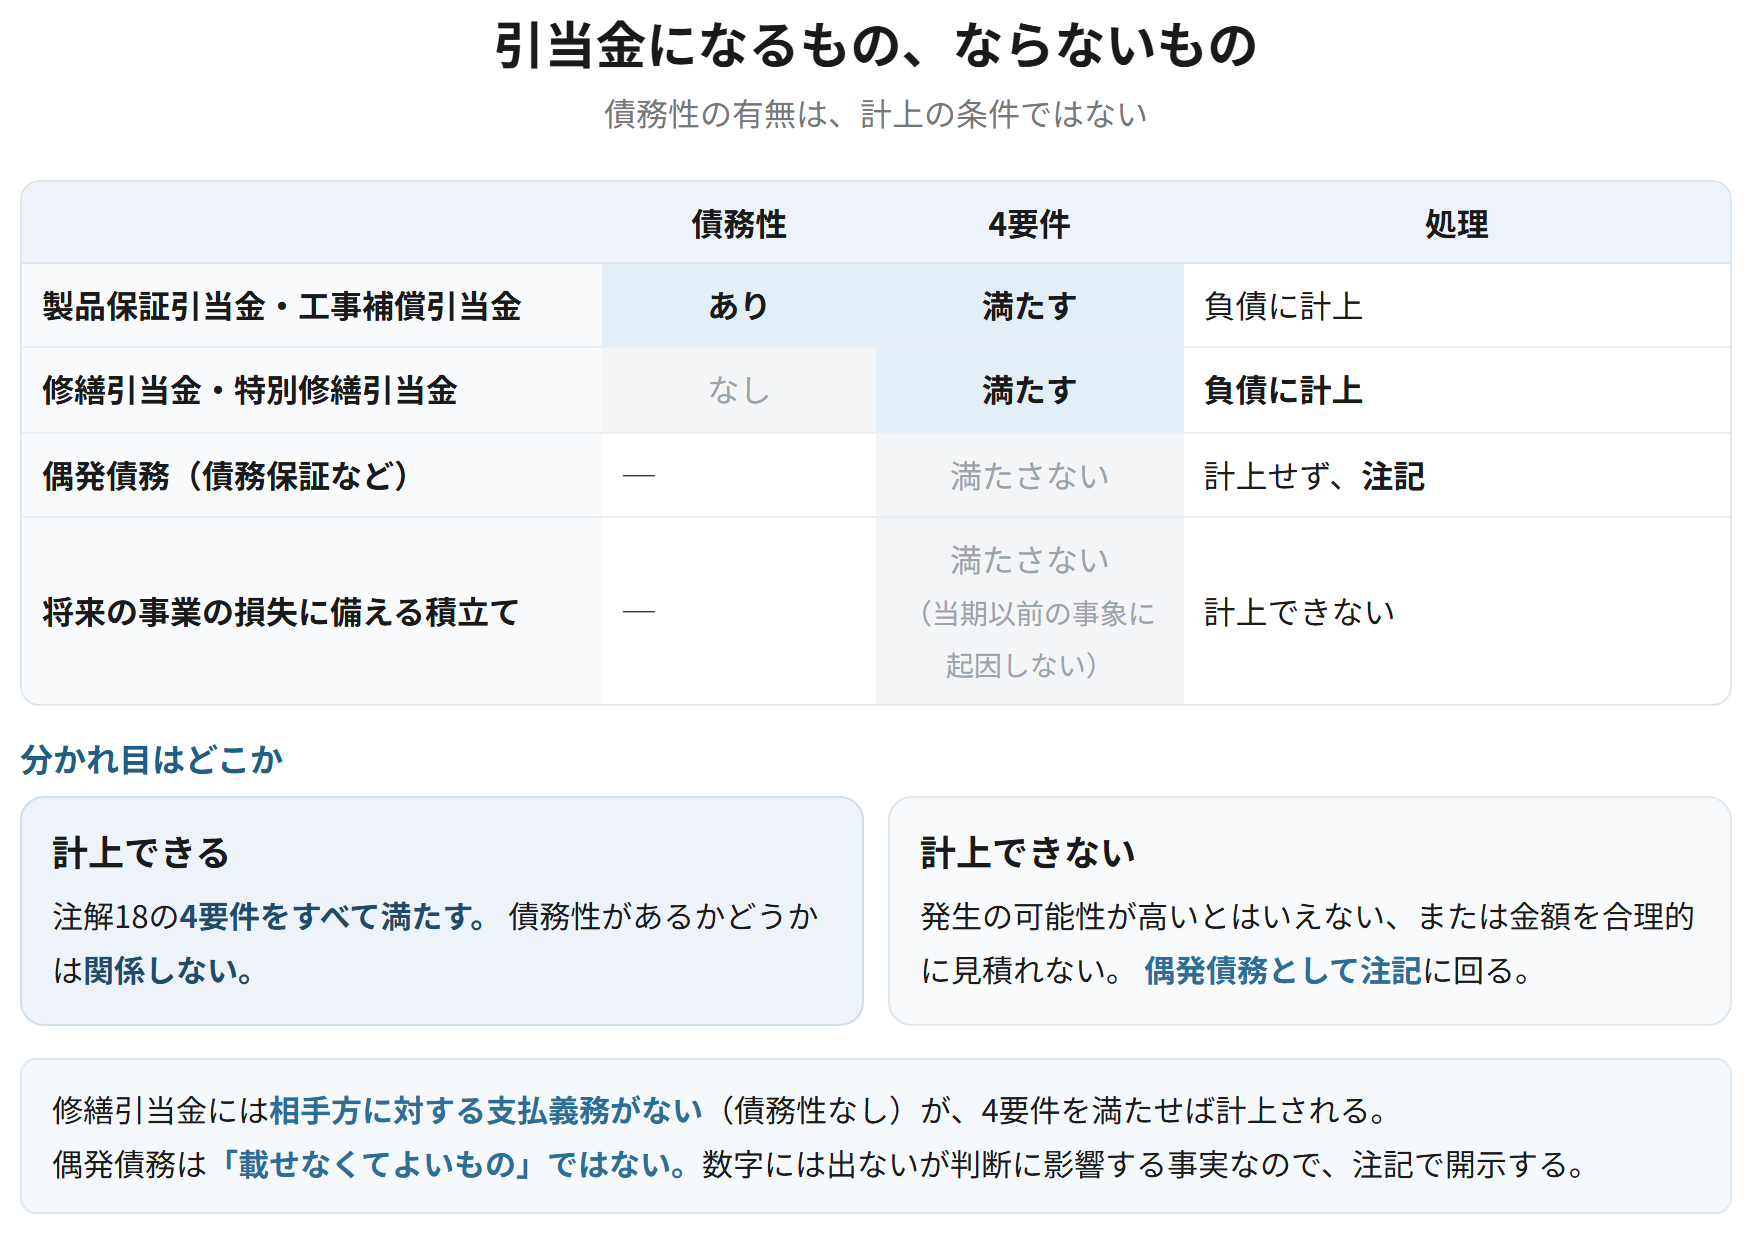
| 債務性 | 4要件 | 処理 | |
|---|---|---|---|
| 製品保証引当金 | あり | 満たす | 負債に計上 |
| 修繕引当金 | なし | 満たす | 負債に計上 |
| 偶発債務(債務保証等) | ─ | 満たさない | 計上せず、注記 |
| 将来の損失に備える積立て | ─ | 満たさない(当期以前の事象に起因しない) | 計上できない |
覚える文この1本が、音声と穴埋めクイズの出どころ
修繕引当金および特別修繕引当金は債務性のない引当金であり、製品保証引当金および工事補償引当金は債務性のある引当金であるが、いずれも注解18の4要件を満たせば計上する。債務性の有無は計上の条件ではない。4要件を満たさない偶発債務は貸借対照表に計上せず、注記により開示する。
試験のポイント
- 債務性の有無は計上の条件ではありません。ここが問われます。
- 債務性のある引当金とない引当金の例を、それぞれ挙げられるようにしておきましょう。
- 4要件を満たさないものは注記に回ります。
ひっかかり
- 当期以前の事象に起因しないもの(将来の事業の損失に備える積立てなど)は、引当金として計上できません。
- 偶発債務は「載せなくてよいもの」ではありません。注記で開示します。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 計上の要件 | 注解18の4要件(第1章) | ひとつでも欠ければ計上できない |
| 表示の軸 | 評価性か負債性か/1年基準 | この2つでどこに載るかが決まる |
| 貸倒引当金 | 資産の控除項目。3区分ごとに算定 | 負債の部ではない |
| 設定の方法 | 差額補充法/洗替法 | BS価額は同じ、PLが違う |
| 賞与引当金 | 支給対象期間のうち当期分を按分 | 流動負債 |
| 役員賞与 | 発生した会計期間の費用 | 利益処分ではない |
| 退職給付引当金 | 個別の科目名。固定負債 | 連結は退職給付に係る負債 |
| 債務性 | 計上できるかどうかの条件ではない | 修繕引当金は債務性なしでも計上 |