
金銭債権・金銭債務
この節の中心は手形である。振り出す、受け取る、裏書する、割り引く、不渡りになる、更改する。それぞれに決まった仕訳があり、総合問題でもよく出る。
引っかかりやすいのは裏書と割引である。手形を人に渡しても、不渡りになれば自分が払わなければならない。この残った義務を保証債務として負債に立てる。なぜそうなるかは、財務諸表論の金融商品に関する会計基準(財務構成要素アプローチ)にある。
もうひとつが似た科目の使い分けである。売掛金と未収入金、買掛金と未払金、前渡金と前払費用。営業取引から生じたものかどうか、継続的な役務提供の契約かどうかで分かれる。総合問題では、ここで科目を間違えると表示の点を落とす。
手形の基本の処理
総論
商品代金として手形を受け取ったときは受取手形、振り出したときは支払手形として処理する。手形を裏書譲渡したときは受取手形を減少させ、割引したときは受取手形を減少させるとともに割引料を手形売却損とする。
なぜそうするのか
手形は支払いを先に延ばす約束であり、受け取る側から見れば金銭債権、振り出す側から見れば金銭債務になる。裏書や割引で人に渡せば、その手形は自分のものでなくなるので受取手形を減らす。割引料を手形売却損とするのは、手形を売却したという扱いになるからである。
商品を売り上げ、代金として約束手形500,000を受け取った
| 受取手形 | 500,000 | 売上 | 500,000 |
受け取った側は受取手形。
買掛金の支払いのため、受取手形300,000を裏書譲渡した(保証債務の時価6,000)
| 買掛金 | 300,000 | 受取手形 | 300,000 | |
| 保証債務費用 | 6,000 | 保証債務 | 6,000 |
受取手形は消滅するが、遡求義務が残るので保証債務を立てる。
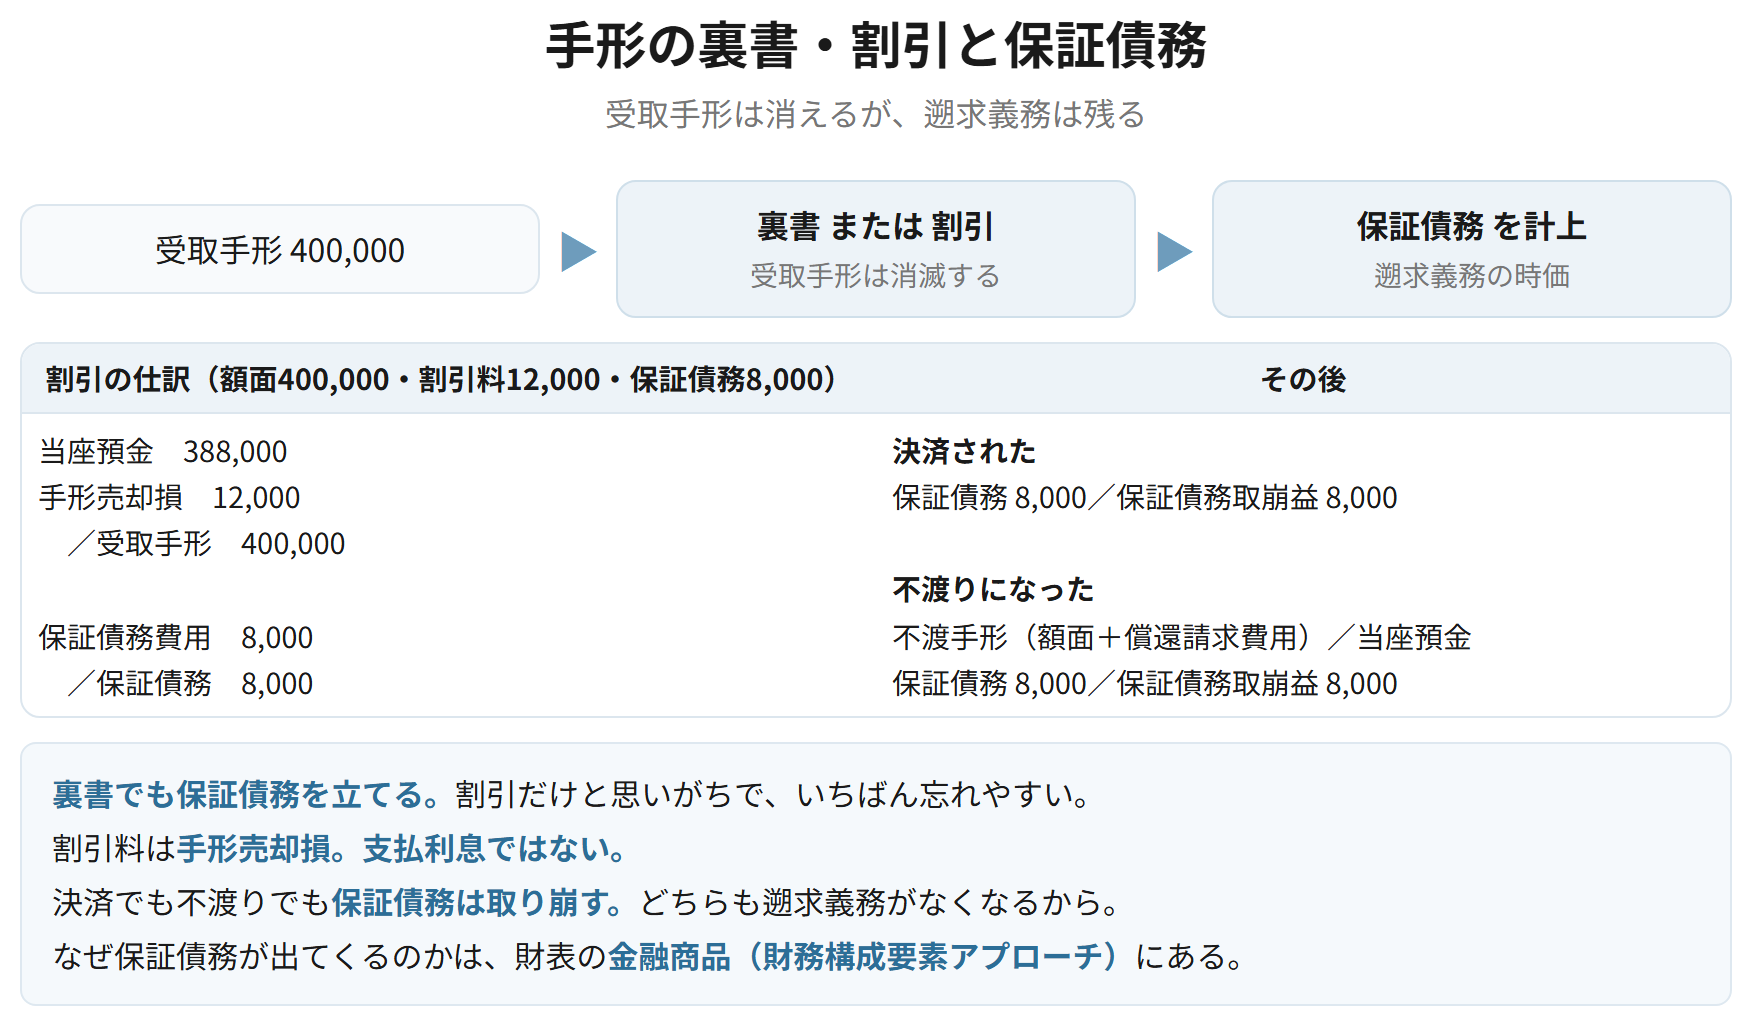
受取手形400,000を割り引き、割引料12,000を差し引かれて388,000を受け取った(保証債務の時価8,000)
| 当座預金 | 388,000 | 受取手形 | 400,000 | |
| 手形売却損 | 12,000 | |||
| 保証債務費用 | 8,000 | 保証債務 | 8,000 |
割引料は手形売却損。支払利息ではない。
覚える文この1本が、音声と穴埋めクイズの出どころ
商品代金として手形を受け取ったときは受取手形、振り出したときは支払手形として処理する。手形を裏書譲渡または割引したときは受取手形を減少させ、割引料は手形売却損として処理する。裏書または割引によっても遡求義務が残るため、その時価を保証債務として負債に計上し、同額を保証債務費用として処理する。
試験のポイント
- 割引料の科目は手形売却損です。支払利息ではありません。
- 裏書・割引のいずれでも保証債務を計上します。裏書だから不要ということはありません。
- 保証債務は時価で計上します。手形の額面ではありません。
ひっかかり
- 裏書で保証債務を忘れやすいところです。割引だけと思わないようにしましょう。
- 保証債務費用と保証債務を混同しないようにしましょう。費用と負債です。
保証債務の消滅と、手形の不渡り
金融商品に関する会計基準 9項
簡単にいうと
保証債務は、手形が無事に決済されれば消えます。逆に不渡りになったら、こちらが支払うことになるので、その手形を買い戻した形で処理します。どちらの場合も、立てていた保証債務を取り崩します。
裏書または割引をした手形が無事に決済されたときは、計上していた保証債務を取り崩し、保証債務取崩益とする。不渡りとなったときは、手形金額と償還請求に要した費用の合計を不渡手形として計上し、保証債務も取り崩す。
なぜそうするのか
保証債務は遡求義務の時価として計上したものである。手形が決済されれば義務はなくなるので取り崩す。不渡りになれば、こちらが支払って債権が手元に戻ってくるので、不渡手形という債権に振り替える。このときも、遡求義務そのものはなくなっている。
割り引いた手形400,000が無事に決済された(保証債務8,000を計上していた)
| 保証債務 | 8,000 | 保証債務取崩益 | 8,000 |
遡求義務がなくなったので取り崩す。
裏書した手形300,000が不渡りとなり、償還請求費用5,000とともに支払った(保証債務6,000を計上していた)
| 不渡手形 | 305,000 | 当座預金 | 305,000 | |
| 保証債務 | 6,000 | 保証債務取崩益 | 6,000 |
償還請求費用も不渡手形に含める。保証債務は取り崩す。
覚える文この1本が、音声と穴埋めクイズの出どころ
裏書または割引をした手形が無事に決済されたときは、計上していた保証債務を取り崩して保証債務取崩益とする。不渡りとなったときは、手形金額と償還請求に要した費用の合計を不渡手形として計上し、保証債務も取り崩す。いずれの場合も遡求義務がなくなるためである。
試験のポイント
- 決済されても不渡りでも、保証債務は取り崩します。
- 償還請求費用は不渡手形に含めます。別の費用にしません。
- 不渡手形は、貸倒懸念債権または破産更生債権等として貸倒引当金の対象になります。
ひっかかり
- 不渡手形は投資その他の資産に表示される場合があります。破産更生債権等に当たるときです。
- 自分が受け取ったまま保有している手形が不渡りになった場合は、保証債務は関係しません。
手形の更改
総論
手形の更改とは、支払期日に支払うことができないため、期日を延長した新しい手形と差し替えることをいう。旧手形を消滅させ新手形を計上するとともに、延長期間に対応する利息を授受する。
なぜそうするのか
更改は、同じ債権債務の期日を延ばす取引である。延長した分の利息が発生するので、受取利息または支払利息として処理する。利息を新手形の金額に含める場合と現金で授受する場合があり、問題の指示に従う。
受取手形200,000の支払期日の延長に応じ、利息3,000を加えた新手形を受け取った
| 受取手形(新) | 203,000 | 受取手形(旧) | 200,000 | |
| 受取利息 | 3,000 |
利息を新手形に含める場合。現金で受け取る場合は、新手形は200,000になる。
支払手形200,000の更改に応じてもらい、利息3,000を現金で支払った
| 支払手形(旧) | 200,000 | 支払手形(新) | 200,000 | |
| 支払利息 | 3,000 | 現金 | 3,000 |
利息を現金で支払う場合。新手形は旧手形と同額になる。
覚える文この1本が、音声と穴埋めクイズの出どころ
手形の更改とは、支払期日に支払うことができないため期日を延長した新しい手形と差し替えることをいい、旧手形を消滅させ新手形を計上するとともに、延長期間に対応する利息を授受する。利息を新手形の金額に含める場合と現金で授受する場合があり、問題の指示に従う。
試験のポイント
- 利息を新手形に含めるかどうかで、新手形の金額が変わります。問題の指示を読みましょう。
- 更改は債権債務が消えるわけではありません。期日が延びるだけです。
ひっかかり
- 旧手形を消すのを忘れないようにしましょう。新手形を足すだけでは足りません。
電子記録債権債務と、似た科目の使い分け
企業会計原則 注解5、電子記録債権に係る会計処理及び表示についての実務上の取扱い
簡単にいうと
売掛金と未収入金、買掛金と未払金、前渡金と前払費用。名前が似ていて混ざりますが、分かれ目は2つだけです。営業取引から生じたものかどうかと、継続して役務の提供を受ける契約かどうかです。
電子記録債権・電子記録債務は、会計上は手形債権・手形債務に準じて処理する。科目の使い分けは、営業取引から生じたものか(売掛金・買掛金/未収入金・未払金)と、継続して役務の提供を受ける契約か(前払費用・未払費用/前渡金・未払金)によって決まる。
売掛金500,000について、電子記録債権の発生記録が行われた
| 電子記録債権 | 500,000 | 売掛金 | 500,000 |
手形債権に準じて処理する。売掛金から振り替える。
備品を売却し、代金300,000は翌月受取りとした
| 未収入金 | 300,000 | 備品 | 300,000 |
営業取引ではないので未収入金。売掛金ではない。
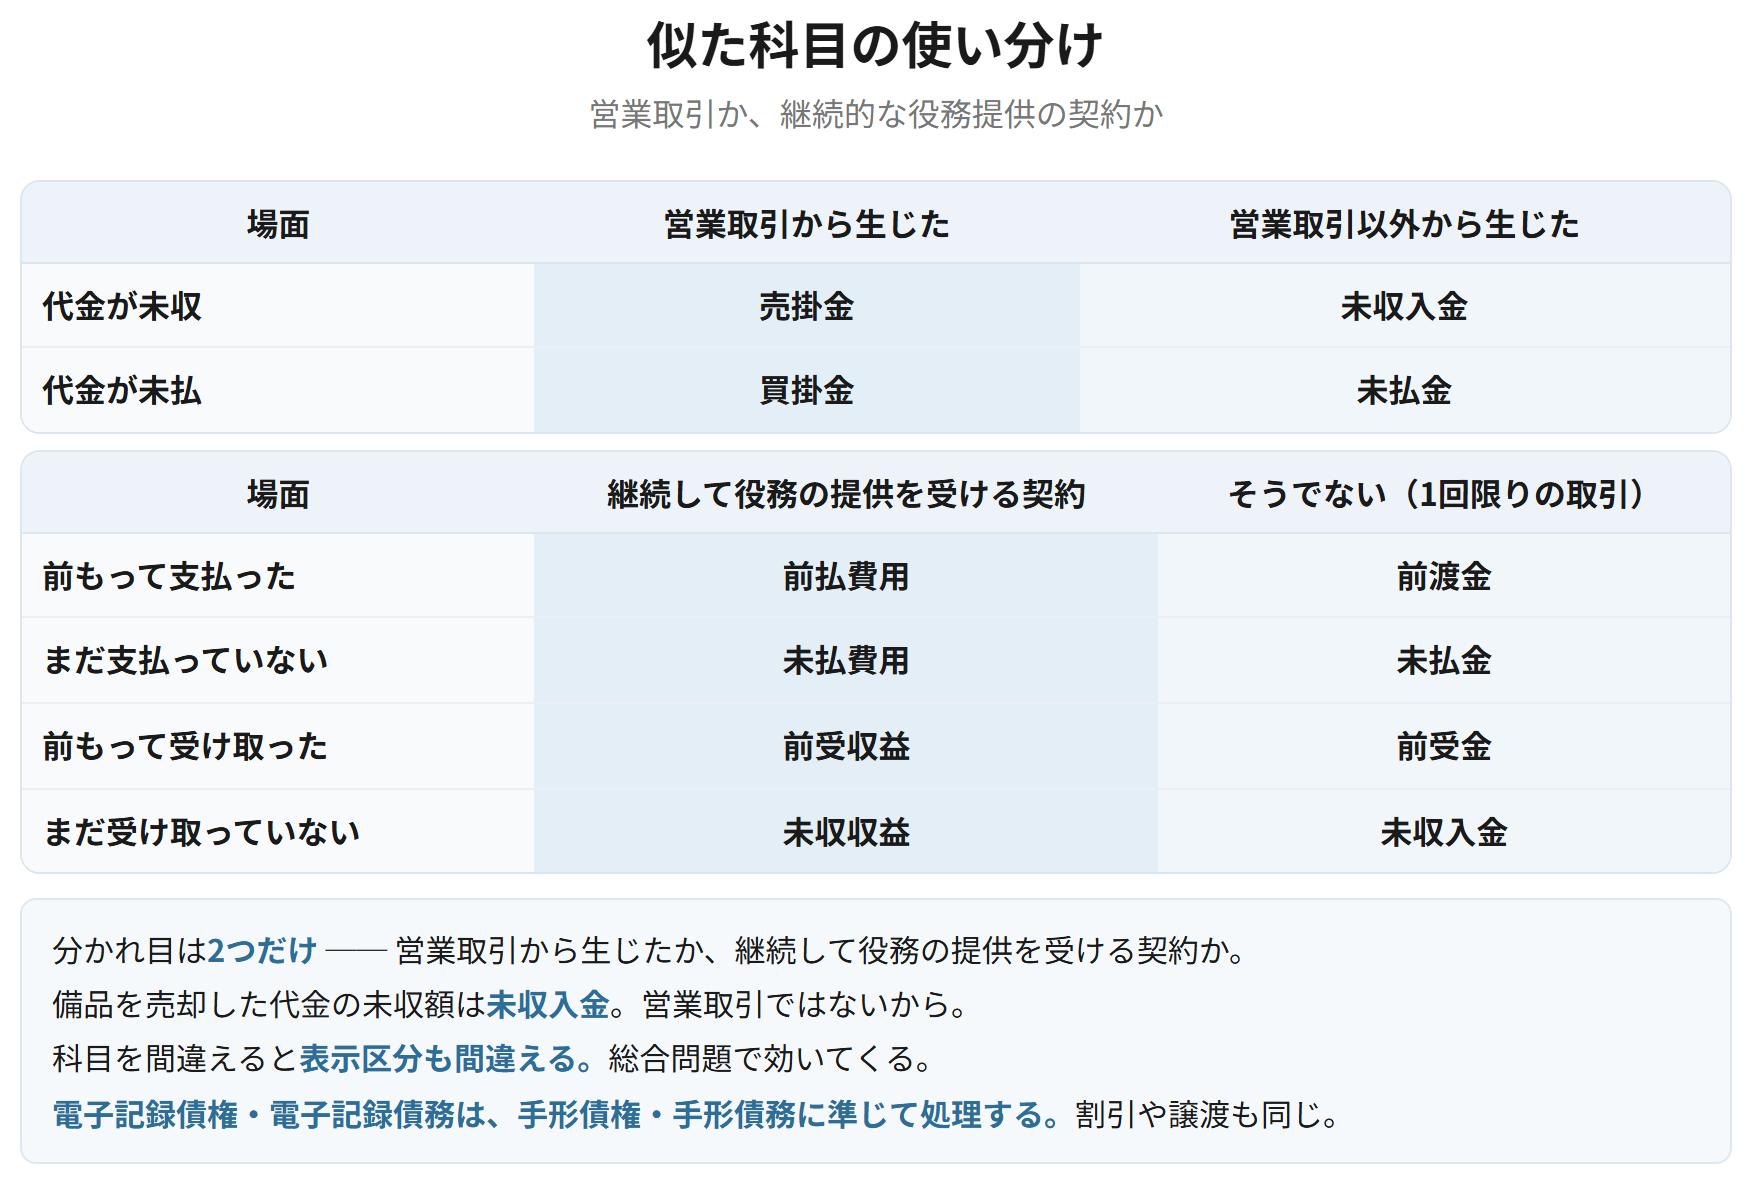
| 場面 | 営業取引から生じた | 営業取引以外から生じた |
|---|---|---|
| 商品・製品の代金(未収) | 売掛金 | 未収入金 |
| 商品・製品の代金(未払) | 買掛金 | 未払金 |
| 前もって受け取った | 前受金 | 前受金 |
| 前もって支払った | 前渡金 | 前渡金 |
覚える文この1本が、音声と穴埋めクイズの出どころ
電子記録債権および電子記録債務は、会計上は手形債権および手形債務に準じて処理する。科目の使い分けは、営業取引から生じたものか否かにより売掛金と未収入金、買掛金と未払金に分かれ、継続して役務の提供を受ける契約によるものか否かにより前払費用と前渡金、未払費用と未払金に分かれる。
試験のポイント
- 営業取引かどうかで科目が変わります。固定資産の売却代金は未収入金です。
- 前払費用と前渡金の分かれ目は、継続して役務の提供を受ける契約かどうかです。
- 電子記録債権は、割引や譲渡も手形と同じように処理します。
ひっかかり
- 未収収益と未収入金は別物です。未収収益は経過勘定項目で、継続的な役務提供に係るものです。
- 科目を間違えると、表示区分も間違えることになります。総合問題で効いてきます。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 割引料 | 手形売却損 | 支払利息ではない |
| 保証債務 | 裏書・割引のいずれでも時価で計上 | 裏書で忘れやすい |
| 決済されたとき | 保証債務を取り崩す(保証債務取崩益) | 不渡りでも取り崩す |
| 不渡手形 | 手形金額+償還請求費用 | 費用を別にしない |
| 手形の更改 | 旧手形を消し、新手形を計上し、利息を授受 | 利息を新手形に含めるかは指示次第 |
| 電子記録債権 | 手形債権に準じて処理 | 割引・譲渡も同じ |
| 科目の使い分け | 営業取引か/継続的な役務提供か | 表示区分に効いてくる |