
一般商品売買
商品売買は、記帳の方法が複数あるところでつまずく。三分法、売上原価対立法、総記法。どれを使っているかで、決算整理でやることがまるで変わる。
総合問題では、ほとんどが三分法である。期中は仕入・売上・繰越商品の3つで処理し、期末に売上原価を計算する。この「期末に初めて売上原価が出る」という仕組みが、決算整理の「しーくりくりしー」の正体になる。
もうひとつが原価率と利益率である。資料に売上高と原価率だけが与えられて、売上原価や期末商品を逆算させる問題がよく出る。原価率と利益率は足して1になるという関係と、売価と原価のどちらを基準にしているかを取り違えないことが要になる。
三分法と売上原価対立法
総論
簡単にいうと
商品売買の記帳には何通りかあります。総合問題でほぼ使われるのは三分法で、期中は仕入・売上・繰越商品の3つだけを動かし、売上原価は期末にまとめて計算します。売上原価対立法は、売るたびに売上原価を計上する方法です。
三分法は、商品売買を仕入・売上・繰越商品の3つの勘定で処理する方法である。期中は仕入れたら仕入、売ったら売上とし、期末に決算整理で売上原価を算定する。売上原価対立法は、仕入れたら商品(資産)とし、売るたびに売上と売上原価を同時に計上する方法である。
なぜそうするのか
三分法は、期中の処理が簡単である。売るたびに原価を調べる必要がない。その代わり、期末まで売上原価が分からない。売上原価対立法は、いつでも売上総利益が分かるが、売るたびに原価を把握する手間がかかる。手間と情報の早さのつり合いで選ばれている。
三分法。期首商品100,000、当期仕入800,000、期末商品150,000
| 仕入 | 100,000 | 繰越商品 | 100,000 | |
| 繰越商品 | 150,000 | 仕入 | 150,000 |
仕入勘定の残高が売上原価(100,000 + 800,000 − 150,000 = 750,000)になる。
売上原価対立法。原価60,000の商品を100,000で売り上げた
| 売掛金 | 100,000 | 売上 | 100,000 | |
| 売上原価 | 60,000 | 商品 | 60,000 |
売るたびに売上原価が計上される。決算整理は不要。
| 三分法 | 売上原価対立法 | |
|---|---|---|
| 仕入時 | 仕入/買掛金 | 商品/買掛金 |
| 売上時 | 売掛金/売上 | 売掛金/売上 と 売上原価/商品 |
| 決算整理 | 必要(しーくりくりしー) | 不要(期末商品は商品勘定の残高) |
| 売上原価が分かる時点 | 期末 | 売るたび |
覚える文この1本が、音声と穴埋めクイズの出どころ
三分法は、商品売買を仕入、売上および繰越商品の3つの勘定で処理する方法であり、期末に決算整理で売上原価を算定する。売上原価対立法は、仕入れたときに商品勘定とし、売るたびに売上と売上原価を同時に計上する方法であり、決算整理を要しない。三分法は期中の処理が簡単である一方、期末まで売上原価が分からない。
試験のポイント
- 三分法の決算整理(しーくりくりしー)は、仕入勘定で売上原価を計算するためのものです。
- 売上原価対立法では決算整理が要りません。商品勘定の残高がそのまま期末商品になります。
- 問題でどの方法を使っているかを最初に確かめましょう。
ひっかかり
- 三分法で、売上原価を売上原価勘定で計算する指示がある場合もあります。その場合は振替先が変わります。
- 総記法では、商品勘定の残高が売上総利益になるという特殊な形になります。
仕入・売上の修正項目
企業会計原則 第二 三
仕入値引・仕入戻し(返品)・仕入割戻は、仕入高から控除する。仕入割引は、営業外収益として処理する。売上についても同様に、売上値引・売上戻り・売上割戻は売上高から控除し、売上割引は収益認識基準のもとでは売上高から控除する扱いになる。
なぜそうするのか
値引・返品・割戻は、取引そのものの金額が減ったことを意味する。だから仕入高・売上高を直す。これに対し仕入割引は、期日前に支払ったことに対する利息の性格をもつ。取引の金額が変わったのではないので、営業外収益になる。
買掛金500,000を期日前に支払い、10,000の割引を受けて490,000を支払った
| 買掛金 | 500,000 | 現金預金 | 490,000 | |
| 仕入割引 | 10,000 |
仕入高からは引かない。営業外収益になる。
品違いのため仕入れた商品30,000を返品した
| 買掛金 | 30,000 | 仕入 | 30,000 |
取引そのものの金額が減ったので仕入高から控除する。
| 内容 | 処理 | |
|---|---|---|
| 仕入値引 | 品違い・品質不良による代金の減額 | 仕入高から控除 |
| 仕入戻し | 返品 | 仕入高から控除 |
| 仕入割戻 | 多額の取引に対するリベート | 仕入高から控除 |
| 仕入割引 | 期日前の支払いに対する減額 | 営業外収益(利息の性格) |
覚える文この1本が、音声と穴埋めクイズの出どころ
仕入値引、仕入戻しおよび仕入割戻は仕入高から控除し、仕入割引は営業外収益として処理する。値引、返品および割戻は取引そのものの金額が減少したことを意味するのに対し、仕入割引は期日前の支払いに対する利息の性格をもち、取引の金額が変わったものではないためである。
試験のポイント
- 割引だけが性格が違います。ここが問われます。
- 売上割引は、収益認識基準のもとでは売上高から控除する扱いになります。受験年度の扱いを確かめましょう。
- 仕入諸掛(引取運賃など)は仕入高に加算します。
ひっかかり
- 仕入割引を仕入高から控除しないようにしましょう。営業外収益です。
- 仕入諸掛のうち、当社が負担するものと先方が負担するものがあります。先方負担なら立替金になります。
原価率と利益率
総論
簡単にいうと
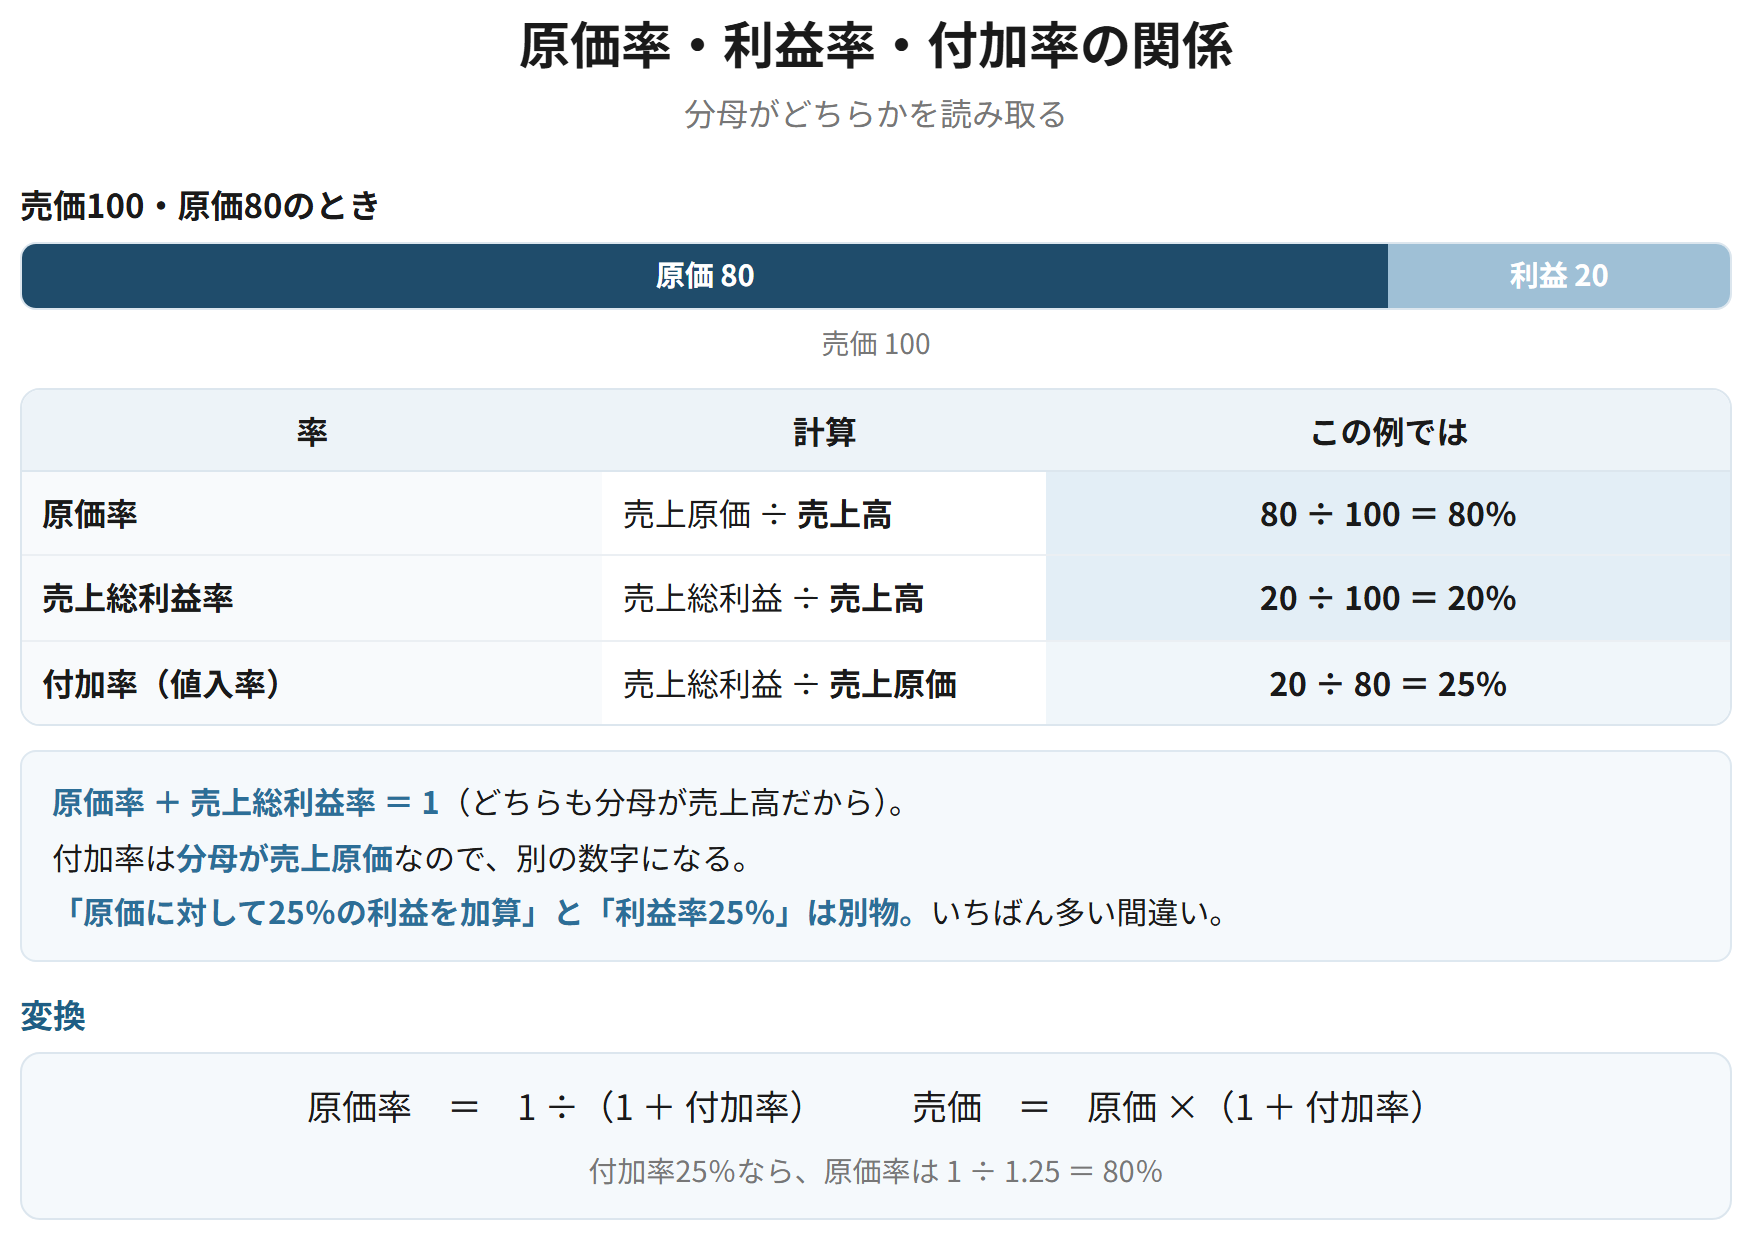
資料に売上高と原価率だけが与えられて、売上原価や期末商品を逆算させる問題がよく出ます。原価率と利益率は足して1になります。どちらを基準にした率なのかを取り違えなければ、計算は簡単です。
原価率 = 売上原価 ÷ 売上高。売上総利益率(利益率) = 売上総利益 ÷ 売上高。原価率 + 利益率 = 1 となる。これに対し、原価に対する利益の割合(付加率・値入率) = 売上総利益 ÷ 売上原価 であり、売価を基準にした利益率とは別の数字になる。
なぜそうするのか
どちらを分母にするかで数字が変わる。売価100・原価80なら、売価基準の利益率は20%だが、原価基準の付加率は25%になる。問題文が「原価に対して25%の利益を加算している」といえば後者、「売上総利益率20%」といえば前者である。分母がどちらかを読み取るのが要点になる。
具体例
売上高1,000,000、原価率80%、期首商品100,000、当期仕入850,000のとき。売上原価 = 1,000,000 × 80% = 800,000。ここからボックス図で逆算して、期末商品 = 100,000 + 850,000 − 800,000 = 150,000 が出る。
要件
- 売上原価 = 売上高 × 原価率
- 期末商品 = 期首商品 + 当期仕入 − 売上原価
- 売価 = 原価 ×(1 + 付加率)
- 原価率 = 1 ÷(1 + 付加率)
覚える文この1本が、音声と穴埋めクイズの出どころ
原価率は売上原価を売上高で除して算定し、売上総利益率は売上総利益を売上高で除して算定するため、原価率と売上総利益率の合計は1となる。これに対し、原価に対する利益の割合である付加率は売上総利益を売上原価で除して算定するものであり、売価を基準とした利益率とは別の数字になる。問題文がどちらを基準としているかを読み取る必要がある。
試験のポイント
- 売価基準か原価基準かを読み取ることが先です。
- 原価率 = 1 ÷(1 + 付加率)という変換を使えるようにしておきましょう。
- 売上原価が出れば、期末商品はボックス図で逆算できます。
ひっかかり
- 「原価に25%の利益を加算」と「利益率25%」は別の数字です。いちばん多い間違いです。
- 値引や返品があると、原価率の計算の分母・分子が変わります。資料の条件を確かめましょう。
売上原価のボックス図
総論
商品の流れは、期首商品 + 当期仕入 = 売上原価 + 期末商品という関係で表される。左側(借方)に期首商品と当期仕入、右側(貸方)に売上原価と期末商品を置いた図をボックス図という。4つのうち3つが分かれば、残りの1つが出る。
なぜそうするのか
商品は、期首にあったものと当期に仕入れたものしかない。そして、売れたものと残っているものにしか分かれない。だから左右は必ず一致する。この関係さえ押さえれば、どの項目を問われても逆算できる。
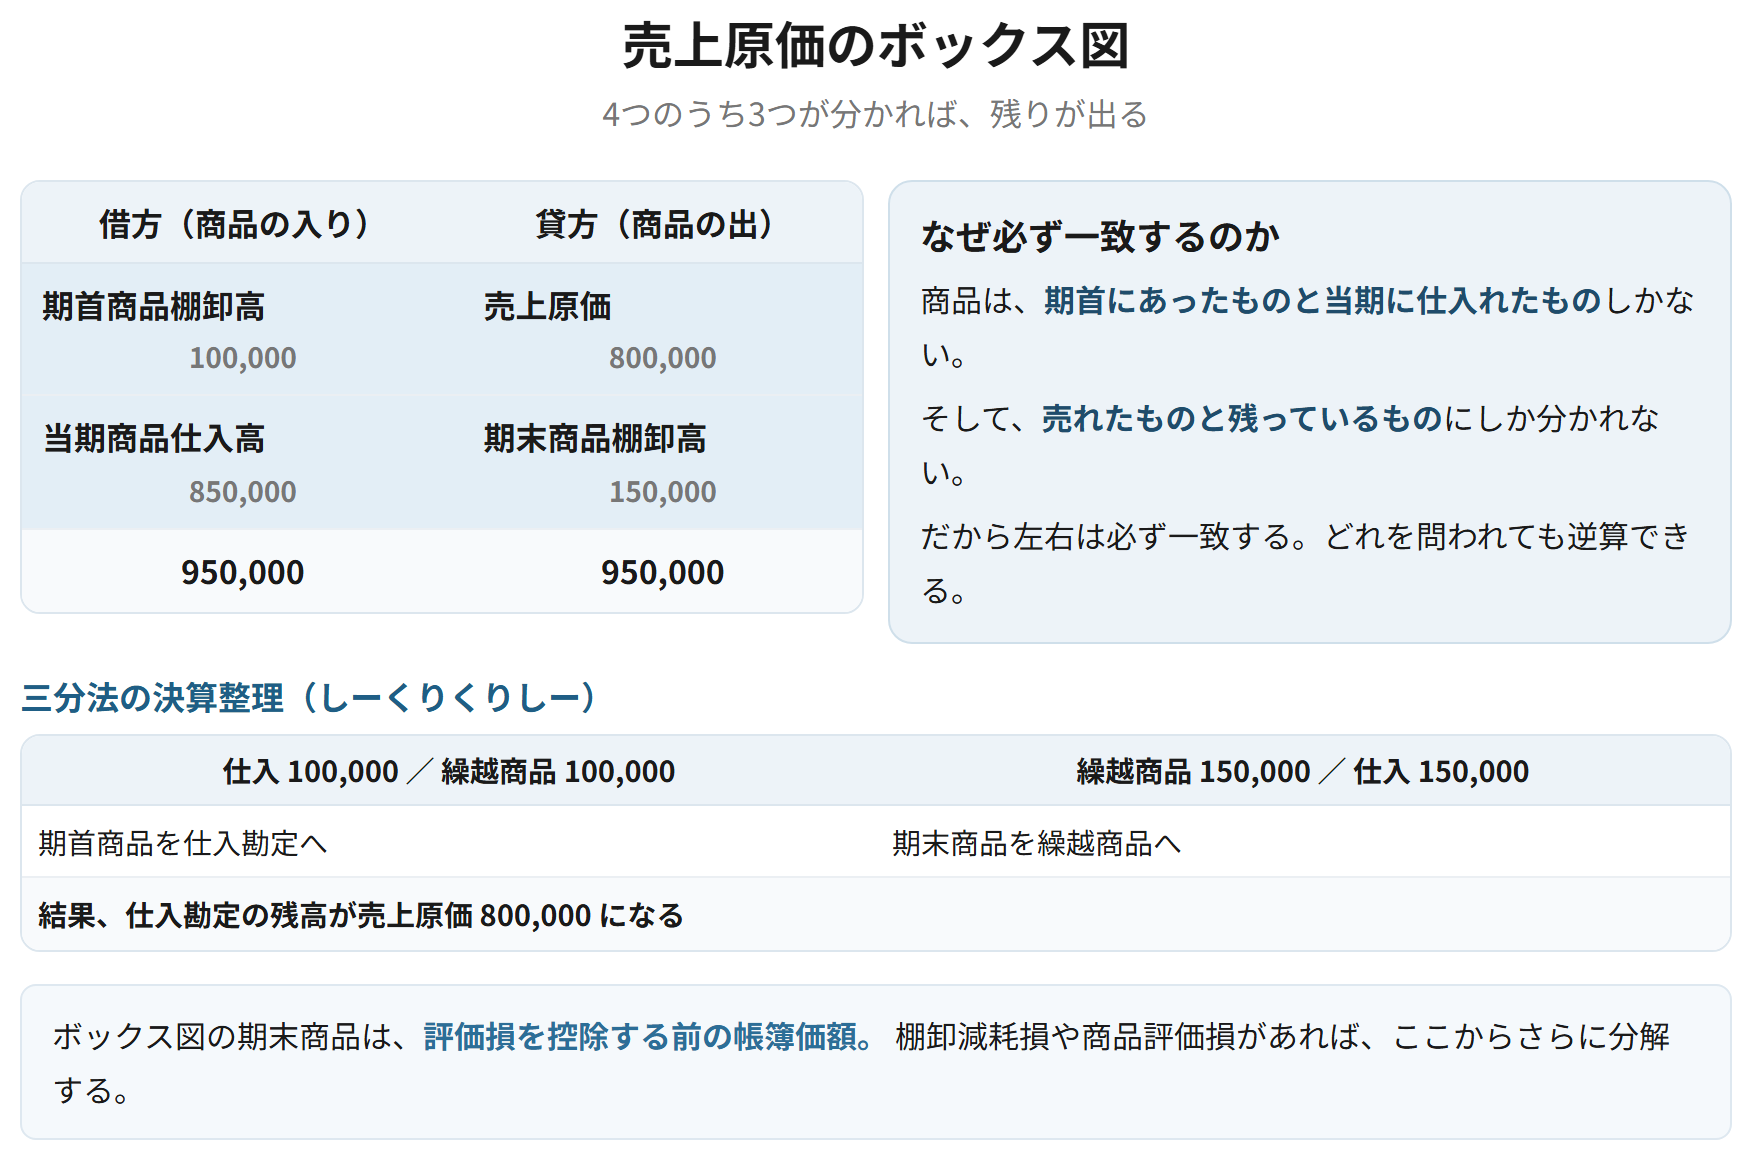
| 借方(商品の入り) | 貸方(商品の出) |
|---|---|
| 期首商品棚卸高 | 売上原価 |
| 当期商品仕入高 | 期末商品棚卸高 |
| 合計 | 合計(同額) |
覚える文この1本が、音声と穴埋めクイズの出どころ
商品の流れは、期首商品棚卸高に当期商品仕入高を加えたものが、売上原価と期末商品棚卸高の合計に等しいという関係で表される。商品は期首にあったものと当期に仕入れたものしかなく、売れたものと残っているものにしか分かれないため、この関係が必ず成り立つ。4つのうち3つが分かれば、残りの1つを逆算できる。
試験のポイント
- 4つのうち3つが分かれば残りが出ます。どれを問われても同じ図で解けます。
- 棚卸減耗損や商品評価損がある場合は、期末商品をさらに分解することになります。
ひっかかり
- 期末商品棚卸高は、帳簿棚卸高と実地棚卸高のどちらを指しているかで金額が変わります。
- ボックス図の期末商品は、評価損を控除する前の帳簿価額です。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 三分法 | 仕入・売上・繰越商品。期末に売上原価を算定 | 総合問題はほぼこれ |
| 売上原価対立法 | 売るたびに売上原価を計上 | 決算整理が要らない |
| 値引・返品・割戻 | 仕入高・売上高から控除 | 取引の金額が減った |
| 仕入割引 | 営業外収益 | 利息の性格。仕入高から引かない |
| 原価率と利益率 | 足して1になる(売価基準) | 付加率は原価基準で別の数字 |
| 変換 | 原価率 = 1 ÷(1 + 付加率) | |
| ボックス図 | 期首+仕入 = 売上原価+期末 | 3つ分かれば残り1つが出る |