
純資産会計
純資産の区分そのものは第2章の純資産の部の表示に関する会計基準で済んでいる。この節は、その区分が実際にどう動くかを扱う。
動かし方は会社法が決めている。株式を発行すればどこがいくら増えるか、配当をすればどこがいくら減るか、準備金をいくら積むか。会計基準ではなく会社法が根拠になるところが、この節の特徴である。債権者の取り分を守るために、配当できる金額に歯止めをかけるという利害調整の仕組みが、計算の形で出てくる。
貫いているのは第0章の資本取引・損益取引区分の原則である。株主から受け取ったものは資本、稼いだものは利益。この線を越える処理は出てこない。自己株式の処分差額が損益にならないのも、同じ理由である。
株式の発行と資本金
会社法445条、会社計算規則14条
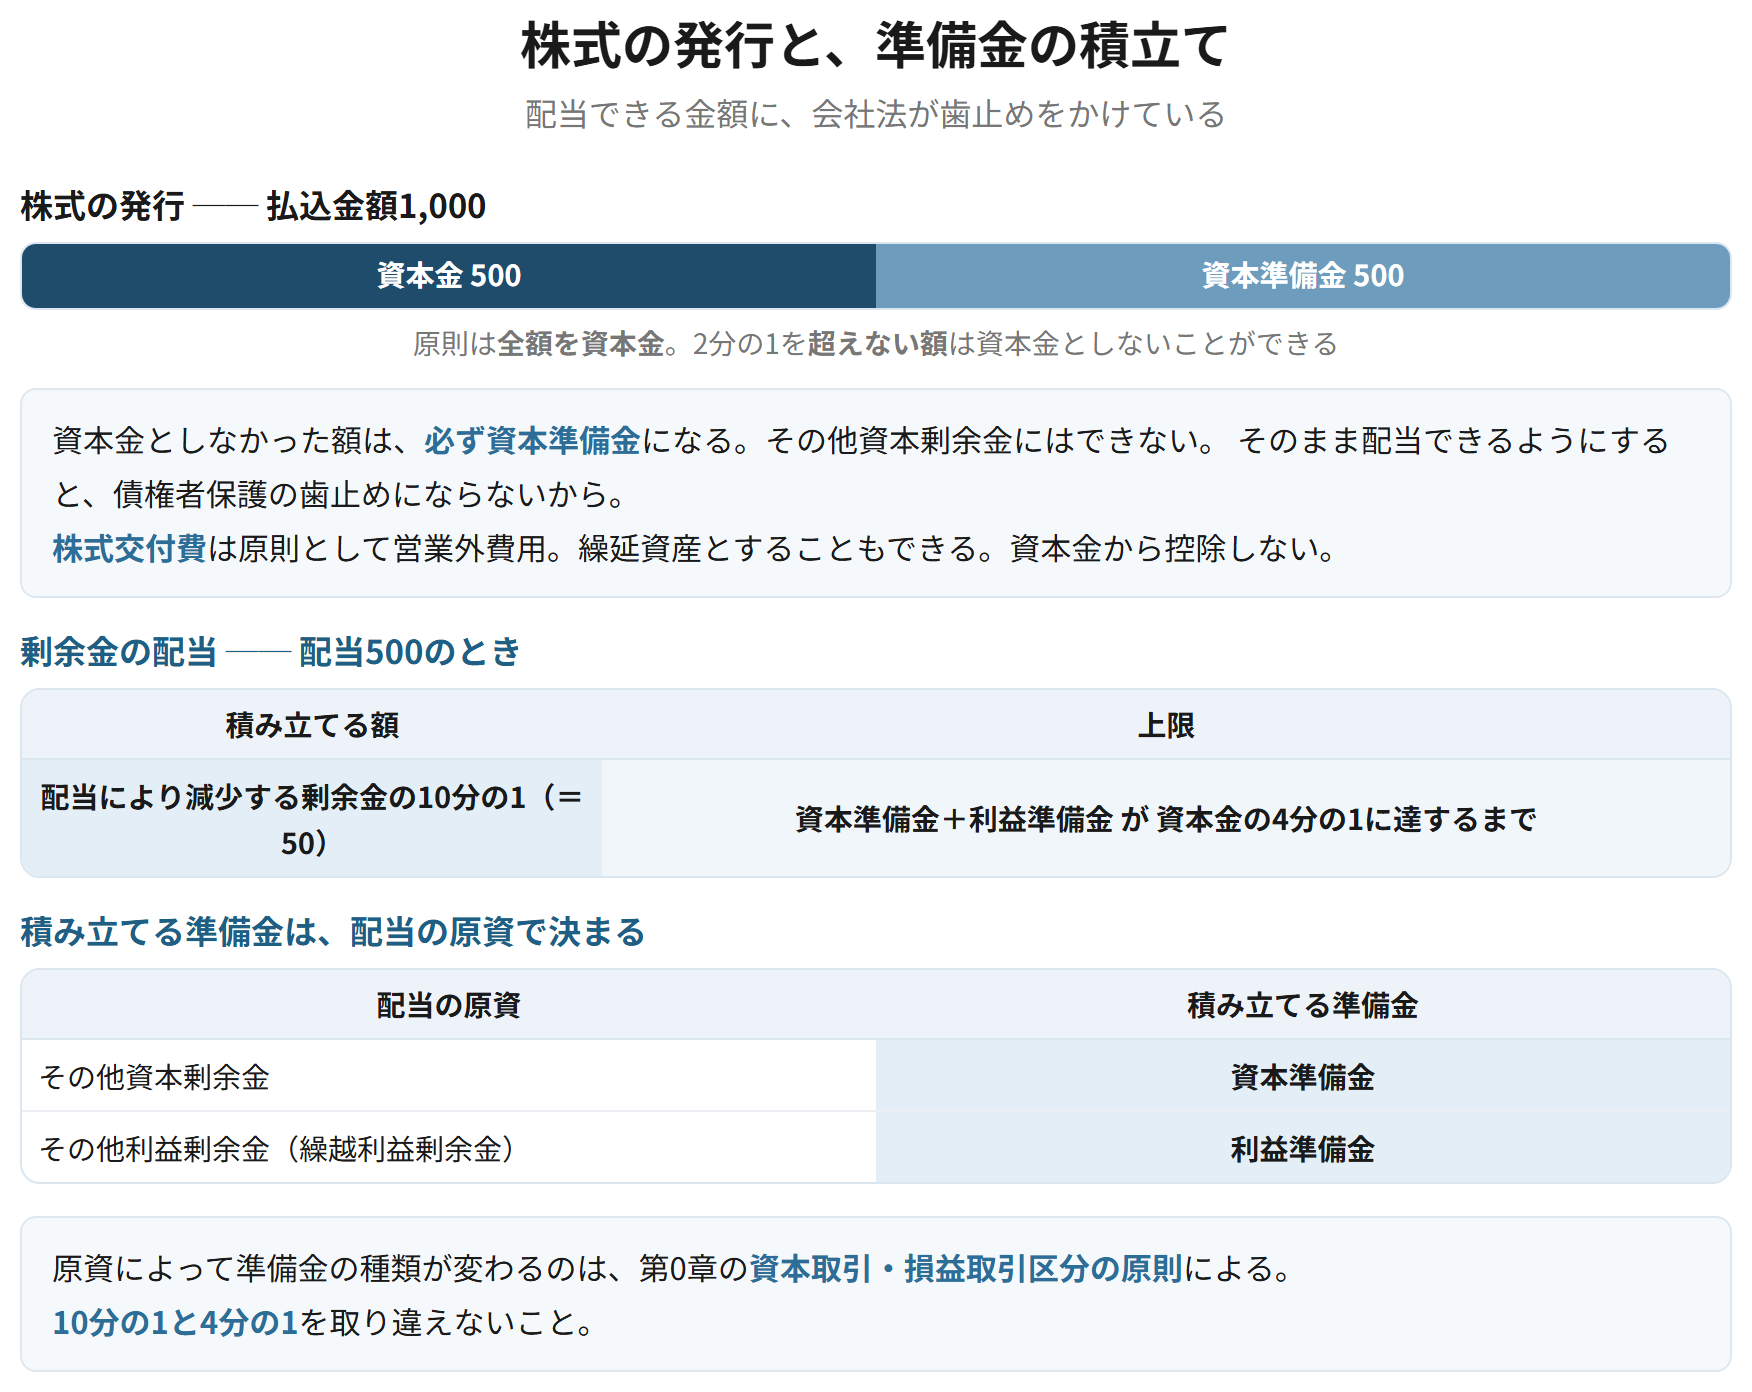
株式を発行した場合、払込金額の全額を資本金とするのが原則である。ただし、払込金額の2分の1を超えない額は資本金としないことができ、資本金としなかった額は資本準備金として計上しなければならない。株式交付費は、原則として支出時に費用(営業外費用)とするが、繰延資産として計上することもできる。
なぜそうするのか
資本金は、債権者に対して会社が維持すると約束した金額という意味をもつ。減らすには厳格な手続(債権者保護手続)が必要になる。全額を資本金としなくてよいのは、資本金が大きすぎると機動的な資金調達がしにくいからである。ただし、資本金としなかった分をそのまま配当できるようにすると歯止めにならないので、資本準備金として積むことが義務づけられている。
株式を発行し、払込金額1,000を受け取った。会社法の原則によらず、2分の1を資本金としない
| 現金預金 | 1,000 | 資本金 | 500 | |
| 資本準備金 | 500 |
資本金としなかった額は、必ず資本準備金になる。その他資本剰余金にはできない。
覚える文この1本が、音声と穴埋めクイズの出どころ
株式を発行した場合、払込金額の全額を資本金とするのが原則であるが、払込金額の2分の1を超えない額は資本金としないことができ、資本金としなかった額は資本準備金として計上しなければならない。資本金としなかった額を資本準備金とするのは、そのまま配当できるようにすると債権者保護の歯止めにならないためである。
試験のポイント
- 原則は全額資本金です。2分の1は「超えない額」を資本金としないことができる、という形です。
- 資本金としなかった額は必ず資本準備金になります。その他資本剰余金ではありません。
- 株式交付費は原則として費用(営業外費用)、繰延資産とすることもできます。
ひっかかり
- 2分の1を資本金にする、ではありません。2分の1を超えない額を資本金としないことができる、です。
- 株式交付費を資本金から控除しないようにしましょう。費用または繰延資産です。
剰余金の配当と準備金の積立て
会社法445条4項、会社計算規則22条
簡単にいうと
配当をするときは、配当した金額の10分の1を準備金として積み立てます。ただし、準備金が資本金の4分の1に達していれば、もう積まなくてよいことになっています。会社に一定の財産を残しておくための仕組みです。
剰余金の配当をする場合、配当により減少する剰余金の額の10分の1を、資本準備金または利益準備金として計上しなければならない。ただし、資本準備金と利益準備金の合計額が資本金の4分の1に達している場合には、積み立てる必要がない。積み立てる準備金の種類は、配当の原資によって決まる。
なぜそうするのか
配当は、会社から財産が出ていく行為である。歯止めがなければ、債権者の取り分が削られていく。そこで、配当のたびに一定額を準備金として積み立て、配当できない部分を増やしていく。資本金の4分の1という上限があるのは、一定の水準まで積めば目的は果たされるからである。配当の原資がその他資本剰余金なら資本準備金、その他利益剰余金なら利益準備金になるのは、資本取引・損益取引区分の原則による。
繰越利益剰余金を原資として配当500を行う(準備金はまだ資本金の4分の1に達していない)
| 繰越利益剰余金 | 550 | 未払配当金 | 500 | |
| 利益準備金 | 50 |
500 × 1/10 = 50 を利益準備金に積み立てる。繰越利益剰余金は550減る。
| 配当の原資 | 積み立てる準備金 | よりどころ |
|---|---|---|
| その他資本剰余金 | 資本準備金 | 資本取引から生じたものは資本の側に |
| その他利益剰余金(繰越利益剰余金) | 利益準備金 | 損益取引から生じたものは利益の側に |
| 積立額 | 配当により減少する剰余金の10分の1 | ─ |
| 上限 | 準備金の合計が資本金の4分の1 | ─ |
覚える文この1本が、音声と穴埋めクイズの出どころ
剰余金の配当をする場合、配当により減少する剰余金の額の10分の1を資本準備金または利益準備金として計上しなければならないが、資本準備金と利益準備金の合計額が資本金の4分の1に達している場合には積み立てる必要がない。積み立てる準備金の種類は配当の原資によって決まり、その他資本剰余金を原資とする場合は資本準備金、その他利益剰余金を原資とする場合は利益準備金となる。
試験のポイント
- 10分の1と4分の1という2つの数字を取り違えないようにしましょう。
- 積立額は「配当額の10分の1」と「資本金の4分の1に達するまでの額」の小さいほうになります。
- 原資によって準備金の種類が変わるところが、資本取引・損益取引区分の原則です。
ひっかかり
- 配当額の10分の1がそのまま積立額になるとは限りません。4分の1の上限に達すればそこで止まります。
- 配当の効力発生日と、剰余金の減少を認識する時点に注意しましょう。
自己株式
自己株式及び準備金の額の減少等に関する会計基準 7項、8項、9項、14項
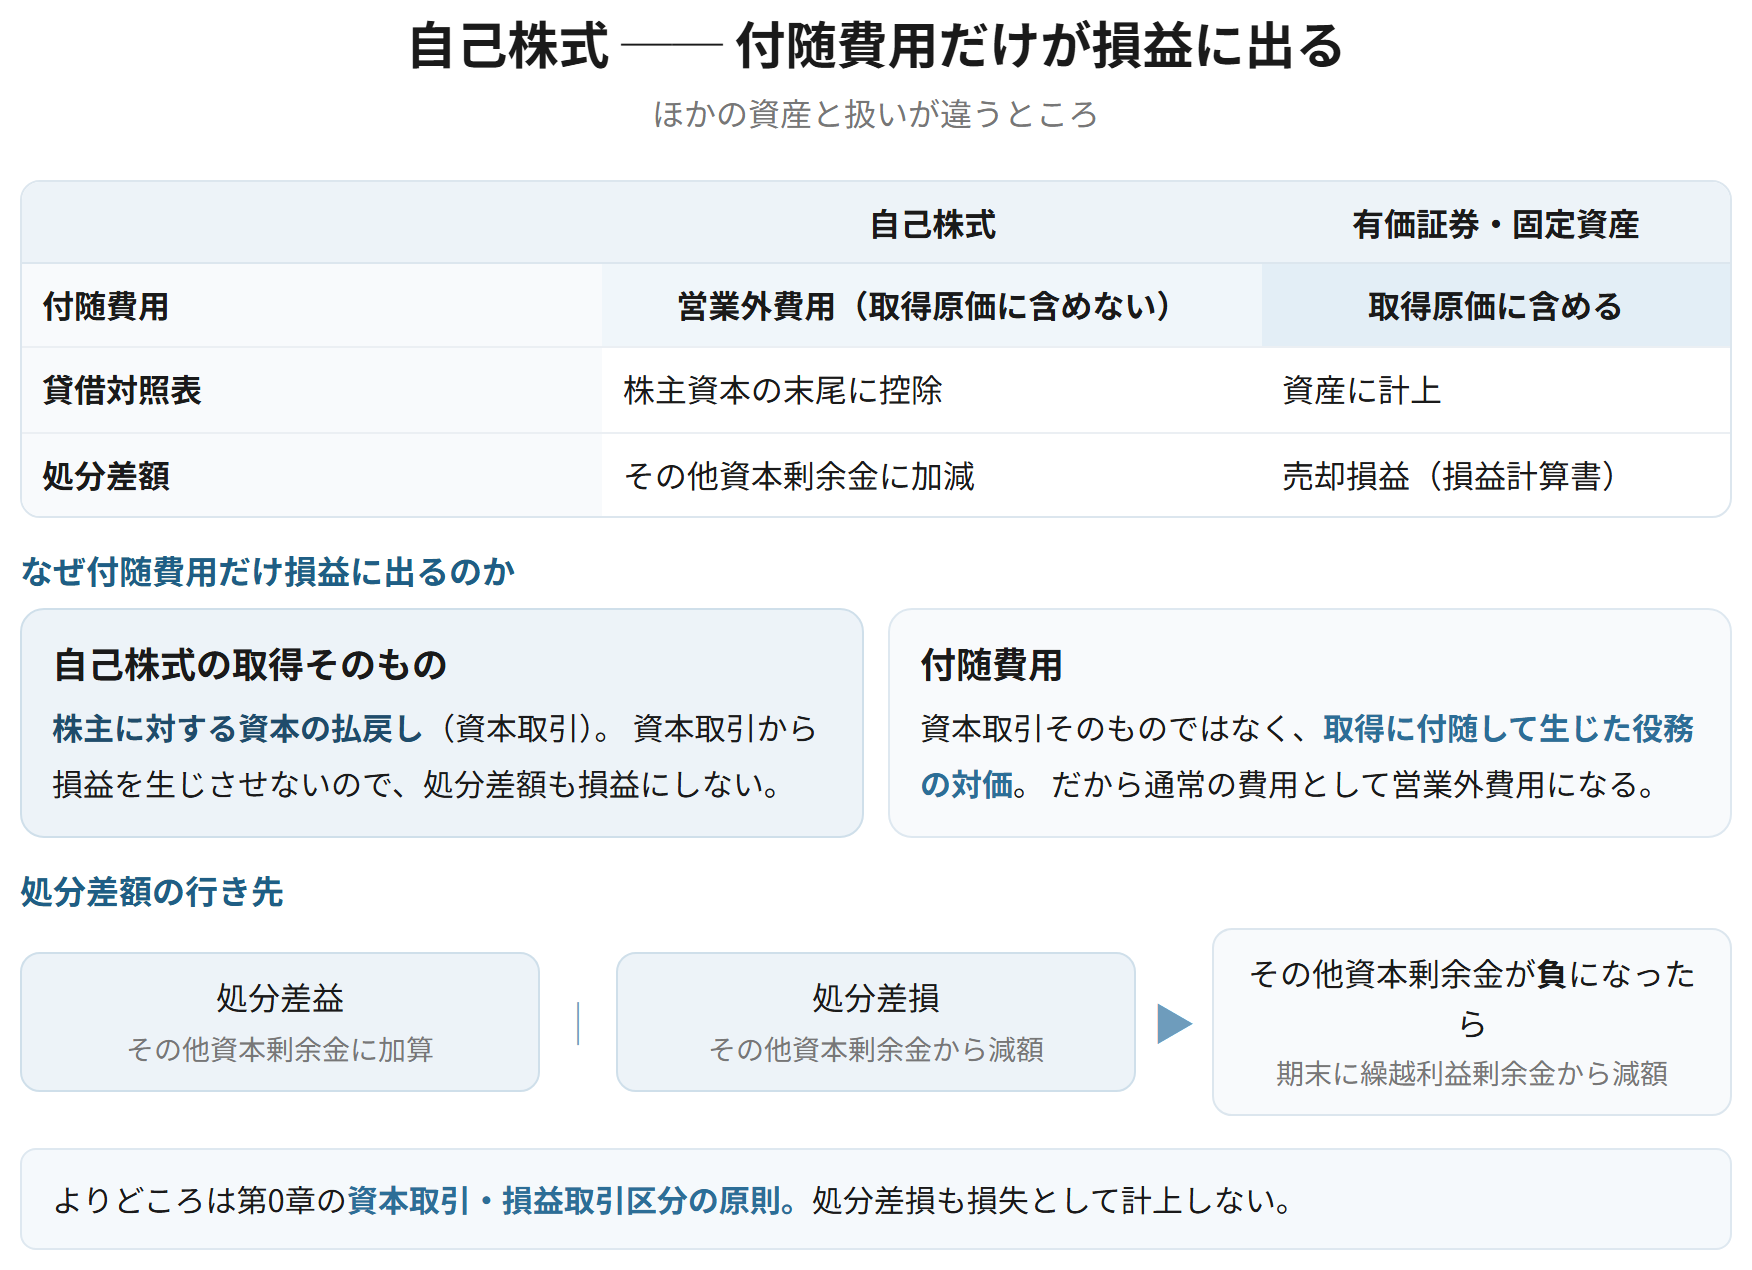
自己株式は、取得原価をもって純資産の部の株主資本の末尾に控除する形式で表示する。処分差益はその他資本剰余金に加算し、処分差損はその他資本剰余金から減額する。その他資本剰余金が負の値となった場合は、会計期間末においてその他利益剰余金(繰越利益剰余金)から減額する。取得に要した付随費用は、営業外費用として処理する。
なぜそうするのか
自己株式の取得は株主に対する資本の払戻しであり、資本取引である。資本取引から損益を生じさせないので、処分差額も損益にしない。付随費用だけが営業外費用になるのは、それが資本取引そのものではなく、取得に付随して生じた役務の対価だからである。ここは取得原価に含めないので、有価証券や固定資産と扱いが違う。
自己株式(帳簿価額500)を600で処分した
| 現金預金 | 600 | 自己株式 | 500 | |
| その他資本剰余金 | 100 |
差益は損益ではなくその他資本剰余金に加算する。
自己株式を400で取得し、手数料10を支払った
| 自己株式 | 400 | 現金預金 | 410 | |
| 支払手数料 | 10 |
付随費用は取得原価に含めず、営業外費用とする。有価証券や固定資産と扱いが違う。
覚える文この1本が、音声と穴埋めクイズの出どころ
自己株式は取得原価をもって純資産の部の株主資本の末尾に控除する形式で表示し、処分差益はその他資本剰余金に加算し、処分差損はその他資本剰余金から減額する。その他資本剰余金が負の値となった場合は、会計期間末において繰越利益剰余金から減額する。取得に要した付随費用は営業外費用として処理する。
試験のポイント
- 付随費用を取得原価に含めないところが、ほかの資産と違います。ここが問われます。
- その他資本剰余金が負になったら繰越利益剰余金から減額します。
- 処分差損も損失として計上しません。その他資本剰余金から減額します。
ひっかかり
- 自己株式の取得に要した手数料を取得原価に含めないようにしましょう。営業外費用です。
- 自己株式は資産ではありません。株主資本の控除項目です。
新株予約権と株主資本等変動計算書
ストック・オプション等に関する会計基準、株主資本等変動計算書に関する会計基準
新株予約権は、純資産の部の株主資本以外の項目として表示する。権利が行使されれば払込資本に振り替え、権利不行使により失効すれば利益(新株予約権戻入益、特別利益)とする。株主資本等変動計算書では、株主資本は変動事由ごとに、株主資本以外の各項目は当期変動額を純額で表示する。
なぜそうするのか
新株予約権の扱いは第2章のストック・オプションの節で済んでいる。株主資本等変動計算書で表示の細かさが変わるのは、情報としての意味の違いによる。株主にとって、払い込んだのか稼いだのか配当したのかは区別して知りたい。評価差額の増減は時価の動きの結果なので、原因を分けて示す意味が乏しい。
| 株主資本 | 株主資本以外の各項目 | |
|---|---|---|
| 変動の表示 | 変動事由ごと(新株の発行・剰余金の配当・当期純利益など) | 当期変動額を純額で |
| 理由 | 払込み・稼得・配当を区別して示す意味がある | 時価の動きの結果で、原因を分ける意味が乏しい |
| 含まれるもの | 資本金・資本剰余金・利益剰余金・自己株式 | 評価・換算等差額等・新株予約権 |
覚える文この1本が、音声と穴埋めクイズの出どころ
新株予約権は純資産の部の株主資本以外の項目として表示し、権利が行使されれば払込資本に振り替え、権利不行使により失効すれば利益とする。株主資本等変動計算書では、株主資本を変動事由ごとに表示し、株主資本以外の各項目は当期変動額を純額で表示する。
試験のポイント
- 株主資本は事由ごと、それ以外は純額という対で押さえておきましょう。
- 株主資本等変動計算書は、株主資本だけの計算書ではありません。純資産の全項目が載ります。
ひっかかり
- 新株予約権の失効益は特別利益です。その他資本剰余金ではありません。
- 株主資本等変動計算書の各項目の当期末残高は、貸借対照表の純資産の部と一致します。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 株式の発行 | 原則は全額資本金。2分の1を超えない額は資本準備金 | その他資本剰余金にはできない |
| 株式交付費 | 原則は営業外費用。繰延資産も可 | 資本金から控除しない |
| 準備金の積立て | 配当額の10分の1。資本金の4分の1が上限 | 2つの数字を取り違えない |
| 準備金の種類 | 配当の原資で決まる | 資本取引・損益取引区分の原則 |
| 自己株式 | 株主資本の末尾に控除 | 付随費用は営業外費用 |
| 処分差額 | その他資本剰余金に加減 | 負になれば繰越利益剰余金から減額 |
| 新株予約権 | 行使なら払込資本、失効なら特別利益 | 資本に振り替えない |