
ストック・オプション等に関する会計基準
ストック・オプションは、現金が1円も出ていかないのに費用が計上される処理である。ここが引っかかりやすい。
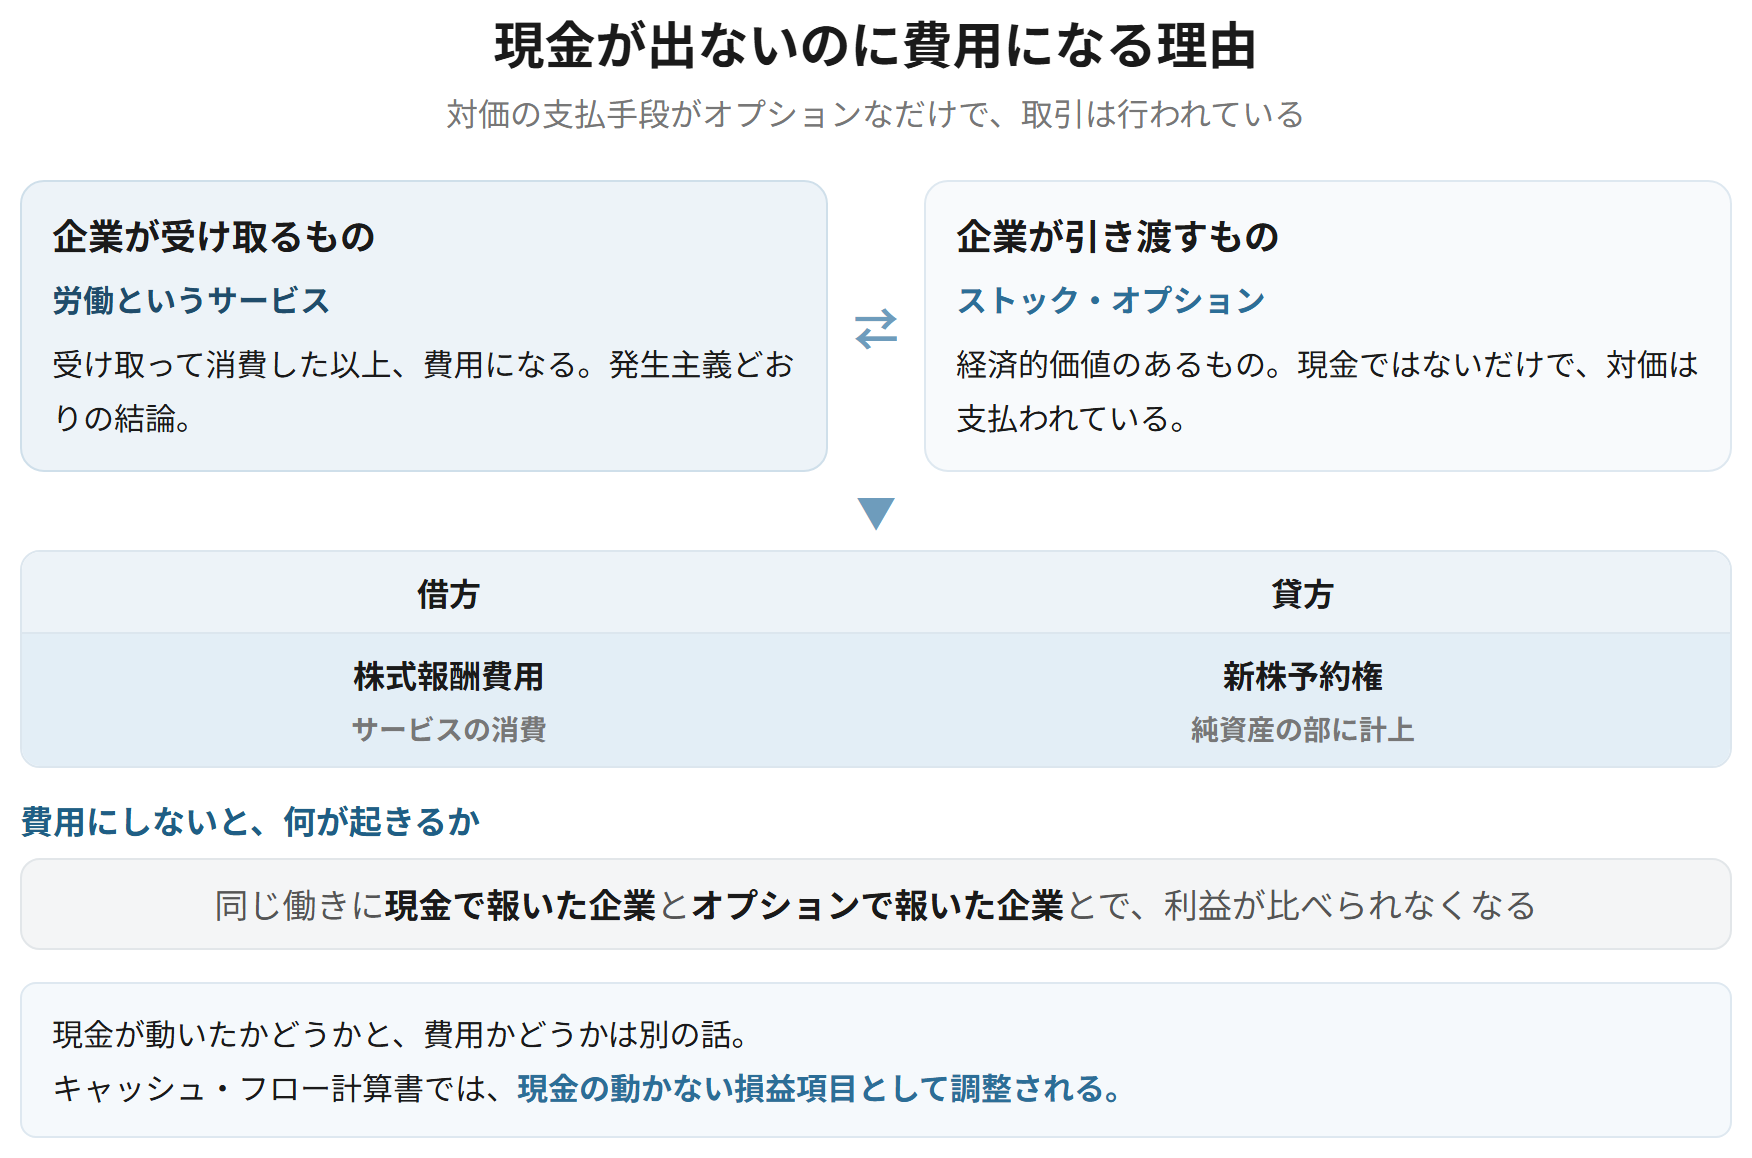
会社は、従業員に自社株式を買う権利を与える。会社の側からは現金が出ない。それでも費用になるのは、権利を与える見返りに、従業員から労働というサービスを受け取っているからである。受け取ったサービスを消費した以上、費用である。現金が動いたかどうかは、費用かどうかとは別の話になる。これは発生主義の考え方そのものである。
もうひとつの柱が、貸方に何を立てるかである。権利を与えただけでは株主になっていないので、株主資本ではない。返す義務もないので負債でもない。前の節で見た純資産の部の株主資本以外の項目が、ちょうどその置き場所になる。
ストック・オプションとは
ストック・オプション等に関する会計基準 2項
ストック・オプションとは、自社株式オプションのうち、特に企業がその従業員等に対して、報酬として付与するものをいう。権利確定日とは、権利の確定する日をいい、対象勤務期間とは、ストック・オプションと報酬関係にあるサービスの提供期間であって、付与日から権利確定日までの期間をいう。
なぜそうするのか
ストック・オプションは、株価が上がれば上がるほど従業員の手取りが増える仕組みである。従業員の利害を株主の利害に近づけることを目的として使われる。報酬として与えられるものなので、会計上も報酬=労働の対価として扱うことになる。
具体例
従業員に、3年後から1株1,000円で自社株式を買える権利を与える。3年後に株価が1,500円になっていれば、1,000円で買って売れば1株あたり500円の利益になる。株価が1,000円を下回っていれば、権利を行使せずに放棄すればよい。
覚える文この1本が、音声と穴埋めクイズの出どころ
ストック・オプションとは、自社株式オプションのうち、特に企業がその従業員等に対して報酬として付与するものをいう。権利確定日とは権利の確定する日をいい、対象勤務期間とはストック・オプションと報酬関係にあるサービスの提供期間であって、付与日から権利確定日までの期間をいう。
試験のポイント
- 自社株式オプションのうち、従業員等に報酬として付与するもの、という限定を書いておきましょう。
- 対象勤務期間の定義は、費用の配分期間を決めるものなので押さえておきましょう。
ひっかかり
- 自社株式オプションすべてがストック・オプションではありません。報酬として付与されるものに限られます。
なぜ費用になるのか ── サービスの対価
ストック・オプション等に関する会計基準 4項、34項〜37項
簡単にいうと
ストック・オプションを与えても、会社から現金は出ていきません。それでも費用が計上されます。権利を与える見返りに、従業員から労働というサービスを受け取っているからです。受け取って使った以上は費用になる、という発生主義の考え方どおりの結論です。
ストック・オプションを付与し、これに応じて企業が従業員等から取得するサービスは、その取得に応じて費用として計上し、対応する金額を、ストック・オプションの権利の行使または失効が確定するまでの間、貸借対照表の純資産の部に新株予約権として計上する。
なぜそうするのか
ストック・オプションの付与は、サービスの取得という取引である。企業は労働というサービスを受け取り、その対価としてオプションという経済的価値のあるものを引き渡している。現金が動かないのは対価の支払手段がオプションだからであって、取引がなかったわけではない。サービスを消費した以上、費用として認識するのが発生主義の帰結になる。費用にしないと、同じ働きに現金で報いた企業と、オプションで報いた企業とで利益が比べられなくなる。
当期に対応するストック・オプションの費用200を計上する
| 株式報酬費用 | 200 | 新株予約権 | 200 |
現金は動かない。借方はサービスの消費、貸方は純資産の部の新株予約権。
基準の原文(ストック・オプション等に関する会計基準 4項、34項〜37項)
ストック・オプションを付与し、これに応じて企業が従業員等から取得するサービスは、その取得に応じて費用として計上し、対応する金額を、ストック・オプションの権利の行使又は失効が確定するまでの間、貸借対照表の純資産の部に新株予約権として計上する。(4項)
覚える文この1本が、音声と穴埋めクイズの出どころ
ストック・オプションを付与し、これに応じて企業が従業員等から取得するサービスは、その取得に応じて費用として計上し、対応する金額を、権利の行使または失効が確定するまでの間、貸借対照表の純資産の部に新株予約権として計上する。現金の支出がなくても費用となるのは、企業が労働というサービスを受け取り、その対価としてオプションを引き渡すという取引が行われているためである。
試験のポイント
- 費用計上の根拠は「サービスを取得し消費したこと」です。現金支出の有無とは関係しません。
- 現金で報酬を払った企業との比較可能性という点も添えられると厚くなります。
- 貸方が新株予約権で、純資産の部に計上されるところまで書いておきましょう。
ひっかかり
- 費用を計上しても現金は動きません。キャッシュ・フロー計算書では非資金損益項目として調整されます。
- 借方の科目名は「株式報酬費用」です。新株予約権は貸方です。
費用の測定と配分
ストック・オプション等に関する会計基準 5項、6項、7項
ストック・オプションの公正な評価額は、公正な評価単価×ストック・オプション数として算定する。公正な評価単価は付与日において算定し、その後は見直さない。各会計期間における費用計上額は、ストック・オプションの公正な評価額のうち、対象勤務期間を基礎とする方法に基づき当期に発生したと認められる額とする。ストック・オプション数は、権利不確定による失効の見込数を控除して算定し、その見込みに変動があった場合には見直す。
なぜそうするのか
公正な評価単価を付与日に固定するのは、付与した時点でサービスの対価の額が決まっているとみるからである。その後の株価の動きは、オプションを受け取った従業員の側の損得であって、企業が支払った対価の額が変わるわけではない。一方、何人が権利を得るかは、実際の退職状況によって変わる。これは対価の額ではなく取引の数量なので、見込みが変われば見直す。単価は固定し、数量は見直すという切り分けになっている。
公正な評価単価100、権利確定が見込まれる数9個、対象勤務期間3年。1年目の費用
| 株式報酬費用 | 300 | 新株予約権 | 300 |
100 × 9個 = 900 を3年で配分し、1年目は300。見込数が変われば、翌期以降で調整する。
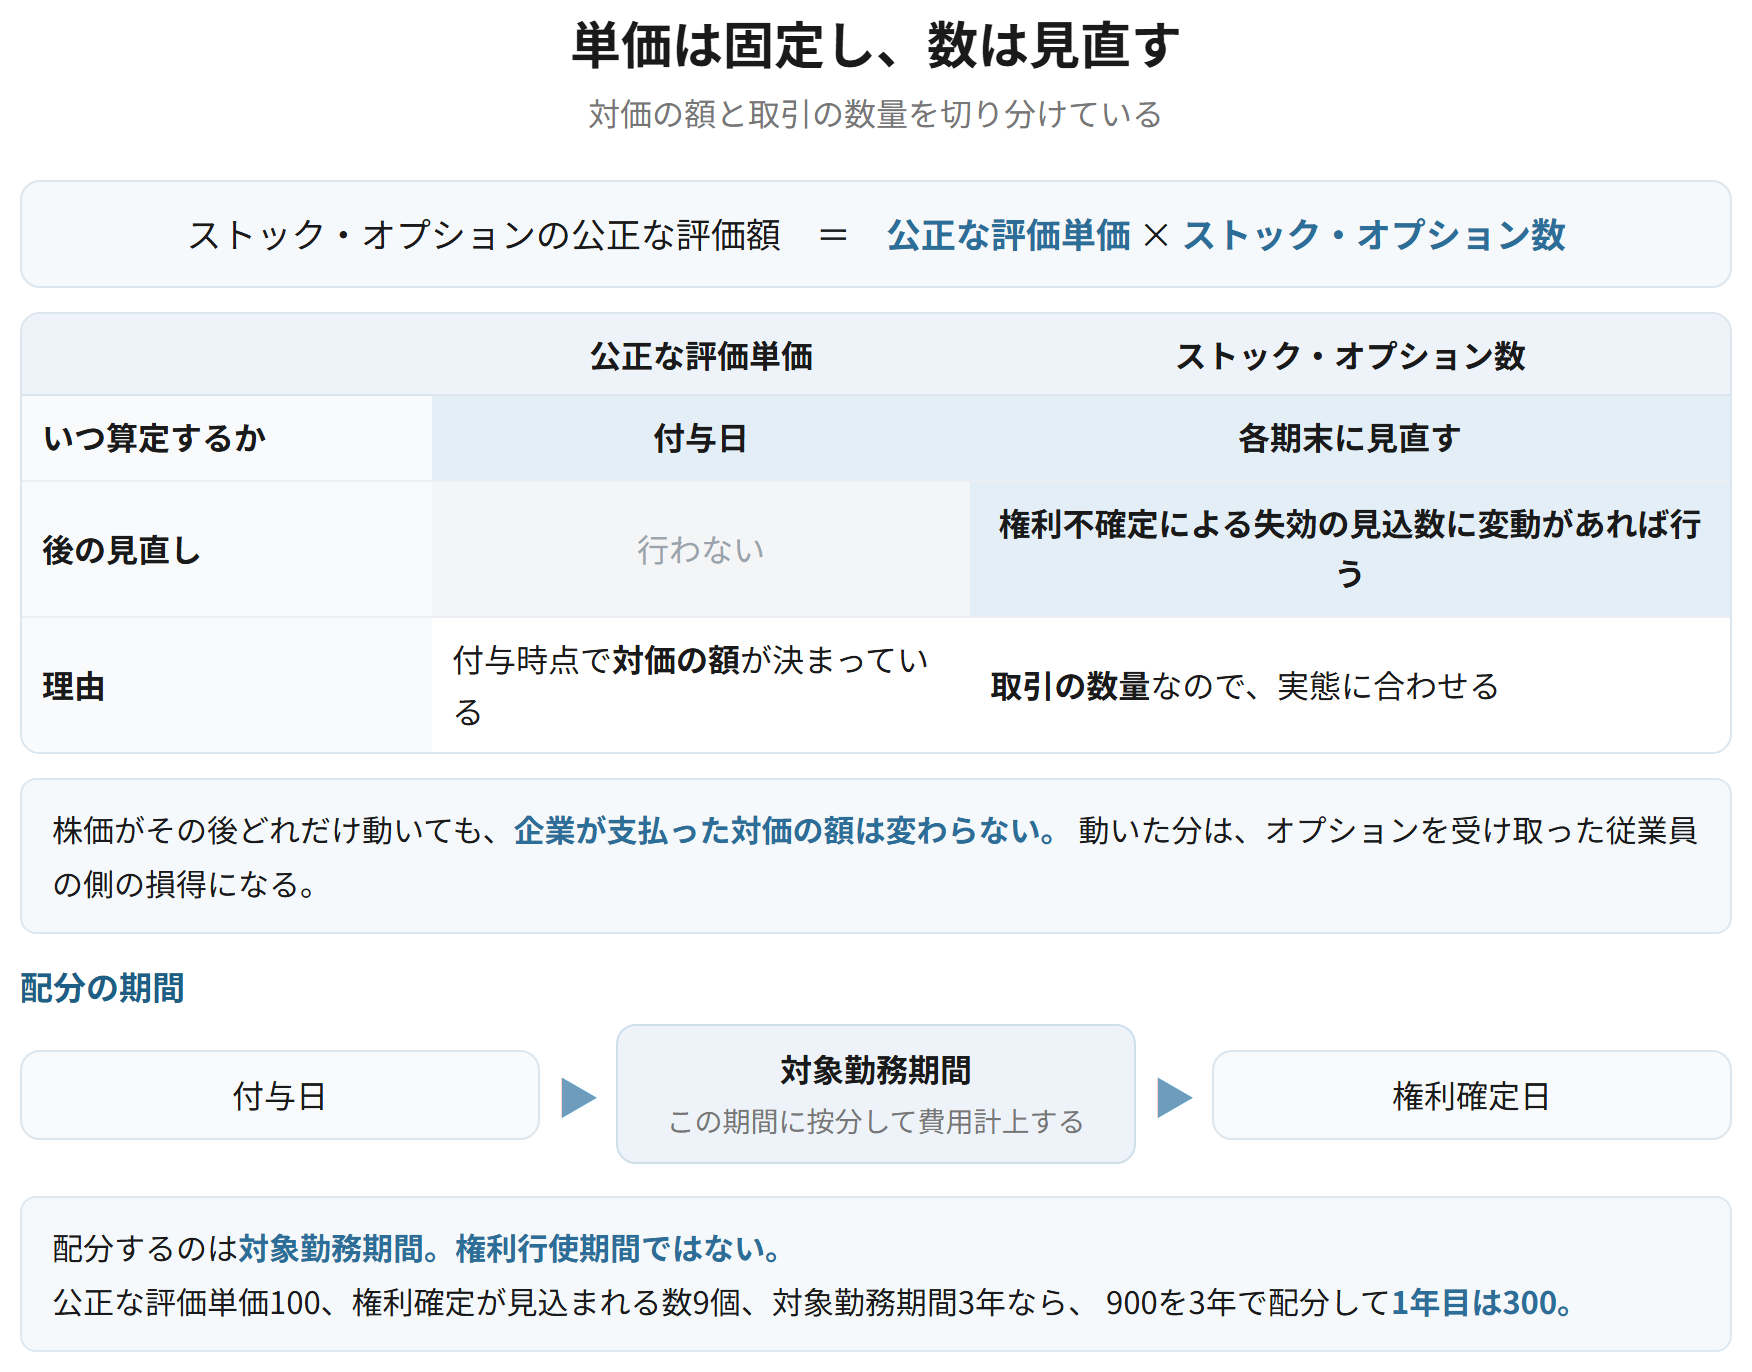
| 公正な評価単価 | ストック・オプション数 | |
|---|---|---|
| いつ算定するか | 付与日 | 各期末に見直す |
| 後の見直し | 行わない | 失効の見込数に変動があれば行う |
| 理由 | 付与時点で対価の額が決まっている | 取引の数量なので、実態に合わせる |
覚える文この1本が、音声と穴埋めクイズの出どころ
ストック・オプションの公正な評価額は、公正な評価単価にストック・オプション数を乗じて算定する。公正な評価単価は付与日において算定し、その後は見直さない。ストック・オプション数は権利不確定による失効の見込数を控除して算定し、その見込みに変動があった場合には見直す。単価を見直さないのは付与日に対価の額が決まっているためであり、数を見直すのは取引の数量にあたるためである。
試験のポイント
- 単価は見直さず、数は見直す、という対で押さえておきましょう。理由も書き分けられるとよいです。
- 費用の配分期間は対象勤務期間です。権利行使期間ではありません。
ひっかかり
- 株価が上がっても下がっても、公正な評価単価は見直しません。計上する費用の総額は付与日で決まります。
- 控除するのは「権利不確定による失効の見込数」です。権利確定後の不行使による失効とは別の話になります。
権利行使と権利不行使による失効
ストック・オプション等に関する会計基準 8項、9項、44項
ストック・オプションが権利行使され、これに対して新株を発行した場合には、新株予約権として計上した額のうち権利行使に対応する部分を払込資本に振り替える。権利不行使による失効が生じた場合には、新株予約権として計上した額のうち失効に対応する部分を利益として計上する。この利益は、原則として特別利益に表示する。
なぜそうするのか
権利が行使されれば、従業員は株主になる。株主になった以上、その分は株主資本(払込資本)に移る。一方、権利が行使されないまま期間が過ぎれば、企業は対価を支払わずにサービスを受け取ったことになる。すでに費用として計上した分が、結果として返ってきた形になるので、利益として計上する。資本取引ではないので、ここは損益になる。株主になっていない者との取引だからである。
新株予約権300について権利が行使され、払込金額1,000を受け取って新株を発行した(全額を資本金とする)
| 現金預金 | 1,000 | 資本金 | 1,300 | |
| 新株予約権 | 300 |
新株予約権を払込資本に振り替える。株主になったので、株主資本へ移る。
権利が行使されないまま権利行使期間が満了し、新株予約権300が失効した
| 新株予約権 | 300 | 新株予約権戻入益 | 300 |
対価を支払わずにサービスを受け取った形になるため、利益として計上する(原則として特別利益)。
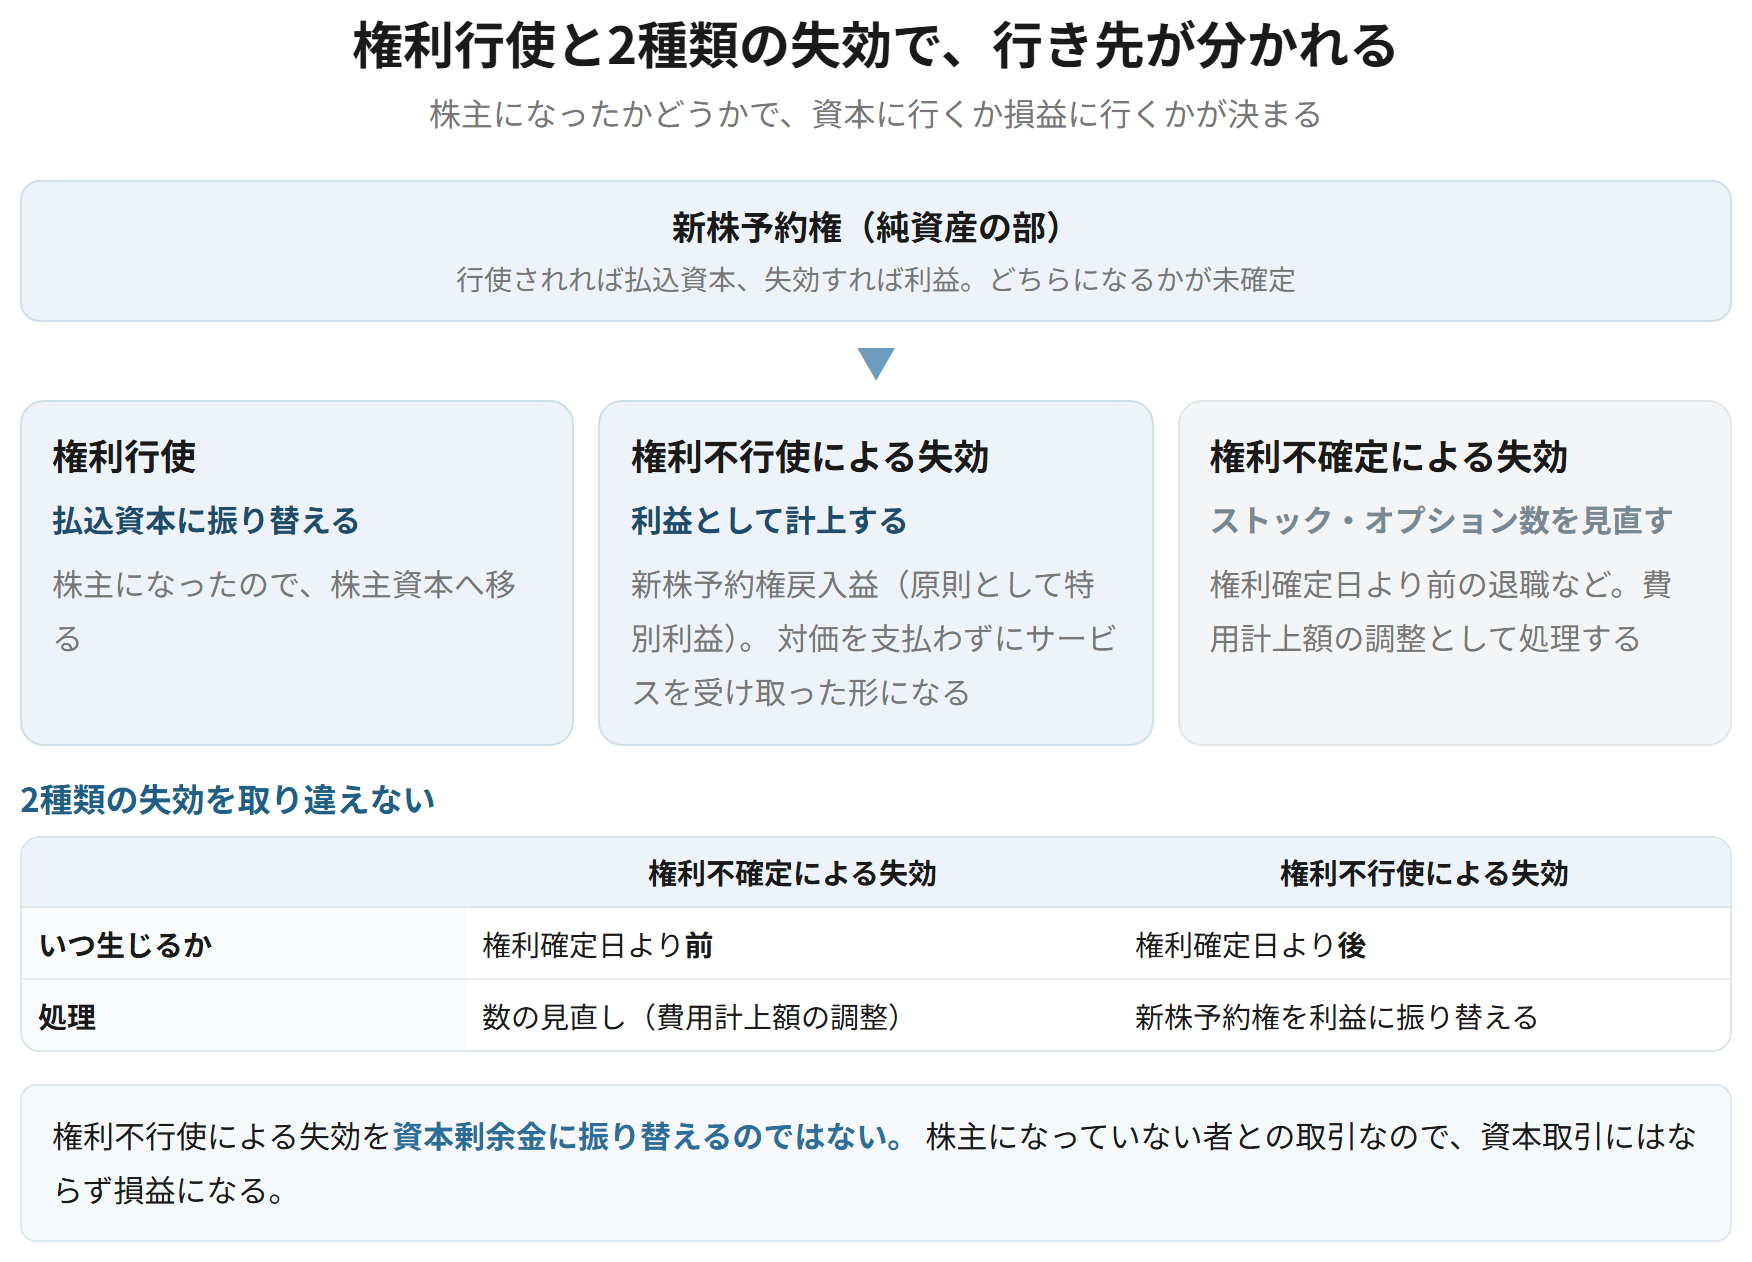
| 権利不確定による失効 | 権利不行使による失効 | |
|---|---|---|
| いつ生じるか | 権利確定日より前(退職など) | 権利確定日より後(行使せずに期間満了) |
| 処理 | ストック・オプション数を見直し、費用計上額を調整する | 新株予約権を利益に振り替える |
| 損益に出る形 | 過年度の費用計上額の修正として当期に反映 | 新株予約権戻入益(原則として特別利益) |
覚える文この1本が、音声と穴埋めクイズの出どころ
ストック・オプションが権利行使され新株を発行した場合には、新株予約権として計上した額のうち権利行使に対応する部分を払込資本に振り替える。権利不行使による失効が生じた場合には、新株予約権として計上した額のうち失効に対応する部分を利益として計上する。失効分を利益とするのは、企業が対価を支払うことなくサービスを受け取った結果となるためであり、株主との取引ではないため資本には振り替えない。
試験のポイント
- 権利行使なら払込資本、権利不行使による失効なら利益、という分かれ方を押さえておきましょう。
- 失効分を利益とする理由を、対価を支払わずにサービスを受け取ったという点で説明できるとよいです。
- 2種類の失効(権利不確定と権利不行使)を取り違えないようにしましょう。
ひっかかり
- 権利不行使による失効を、資本剰余金に振り替えるのではありません。利益になります。
- 自己株式を処分して権利行使に応じた場合の処理は別になります。自己株式の処分として扱います。
なぜ純資産の部に計上するのか
ストック・オプション等に関する会計基準 4項、貸借対照表の純資産の部の表示に関する会計基準
簡単にいうと
新株予約権は、かつては負債の部に置かれていました。いまは純資産の部です。返す義務がないので負債ではなく、まだ株主になっていないので株主資本でもない。前の節で見た「株主資本以外の各項目」が、ちょうどこの置き場所になります。
新株予約権は、返済義務のある負債ではないため負債の部には計上せず、また権利が行使されるまでは株主としての地位を与えるものではないため株主資本にも含めない。純資産の部の株主資本以外の各項目として計上する。
なぜそうするのか
新株予約権は、行使されれば払込資本になり、失効すれば利益になる。どちらになるかが未確定の状態にある。負債の定義(将来、資産を引き渡す義務)を満たさず、株主資本の定義(株主に帰属するもの)も満たさない。純資産を資産と負債の差額と定義し直したことで、ようやく置き場所ができた項目である。純資産の部の表示に関する会計基準と、必ず対で問われる。
覚える文この1本が、音声と穴埋めクイズの出どころ
新株予約権は返済義務のある負債ではないため負債の部に計上せず、権利が行使されるまでは株主としての地位を与えるものではないため株主資本にも含めず、純資産の部の株主資本以外の各項目として計上する。これは、行使されれば払込資本となり失効すれば利益となるという、どちらになるかが未確定の性格をもつためである。
試験のポイント
- 負債でない理由と株主資本でない理由を、2つ分けて書けるようにしておきましょう。
- 純資産の部の表示に関する会計基準と結んで答えられるようにしておきましょう。
ひっかかり
- 新株予約権は、かつて負債の部に表示されていました。古い教材と違う場合は受験年度の扱いを確かめましょう。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 定義 | 従業員等に報酬として付与する自社株式オプション | 自社株式オプション全般ではない |
| 費用計上の根拠 | サービスを取得し消費したこと | 現金支出の有無とは関係しない |
| 公正な評価単価 | 付与日に算定し、見直さない | 株価が動いても変えない |
| ストック・オプション数 | 権利不確定による失効の見込数を控除し、見直す | 単価は固定、数は見直し |
| 配分期間 | 対象勤務期間 | 権利行使期間ではない |
| 権利行使 | 新株予約権を払込資本に振り替える | 株主になったため |
| 権利不行使による失効 | 新株予約権戻入益(原則として特別利益) | 資本に振り替えない |
| 貸方の置き場所 | 純資産の部の株主資本以外の各項目 | 負債でも株主資本でもない |