
繰延資産
繰延資産は、換金価値のない資産である。売ることも、担保に入れることもできない。それでも資産として載せられるのは、その支出の効果が将来に及ぶと認められるからである。
第1章の資産会計で定義は済んでいる。「すでに代価の支払いが完了しまたは支払義務が確定し、これに対応する役務の提供を受けたにもかかわらず、その効果が将来にわたって発現すると期待される費用」である。役務の提供を受けているというところが、前払費用との分かれ目になる。
この節で押さえるのは、5つの項目と償却期間、計上が任意であること、そして表示である。計算では償却の月割りが出るので、取得(支出)の時期に注意する。
繰延資産の5項目と償却期間
繰延資産の会計処理に関する当面の取扱い、企業会計原則 注解15
繰延資産として計上できるのは、株式交付費・社債発行費等・創立費・開業費・開発費の5つである。いずれも計上は任意であり、支出時に費用として処理することもできる。計上した場合の償却は、株式交付費は3年以内、社債発行費は社債の償還までの期間、創立費・開業費・開発費は5年以内に、定額法(社債発行費は利息法も可)により行う。
なぜそうするのか
繰延資産は、支出の効果が将来に及ぶという見積りに基づいて資産に残すものである。しかし換金価値がなく、効果が本当に及ぶかどうかを外から確かめにくい。無条件に認めると、費用を先送りする手段になる。そこで、項目を5つに限定し、償却期間に上限を置き、計上を任意にするという三重の絞り込みがかかっている。保守主義の考え方が働いている。
創立費300を繰延資産に計上し、5年で償却する(当期は6か月分)
| 創立費償却 | 30 | 創立費 | 30 |
300 ÷ 5年 × 6/12 = 30。無形固定資産と同じく直接控除する。
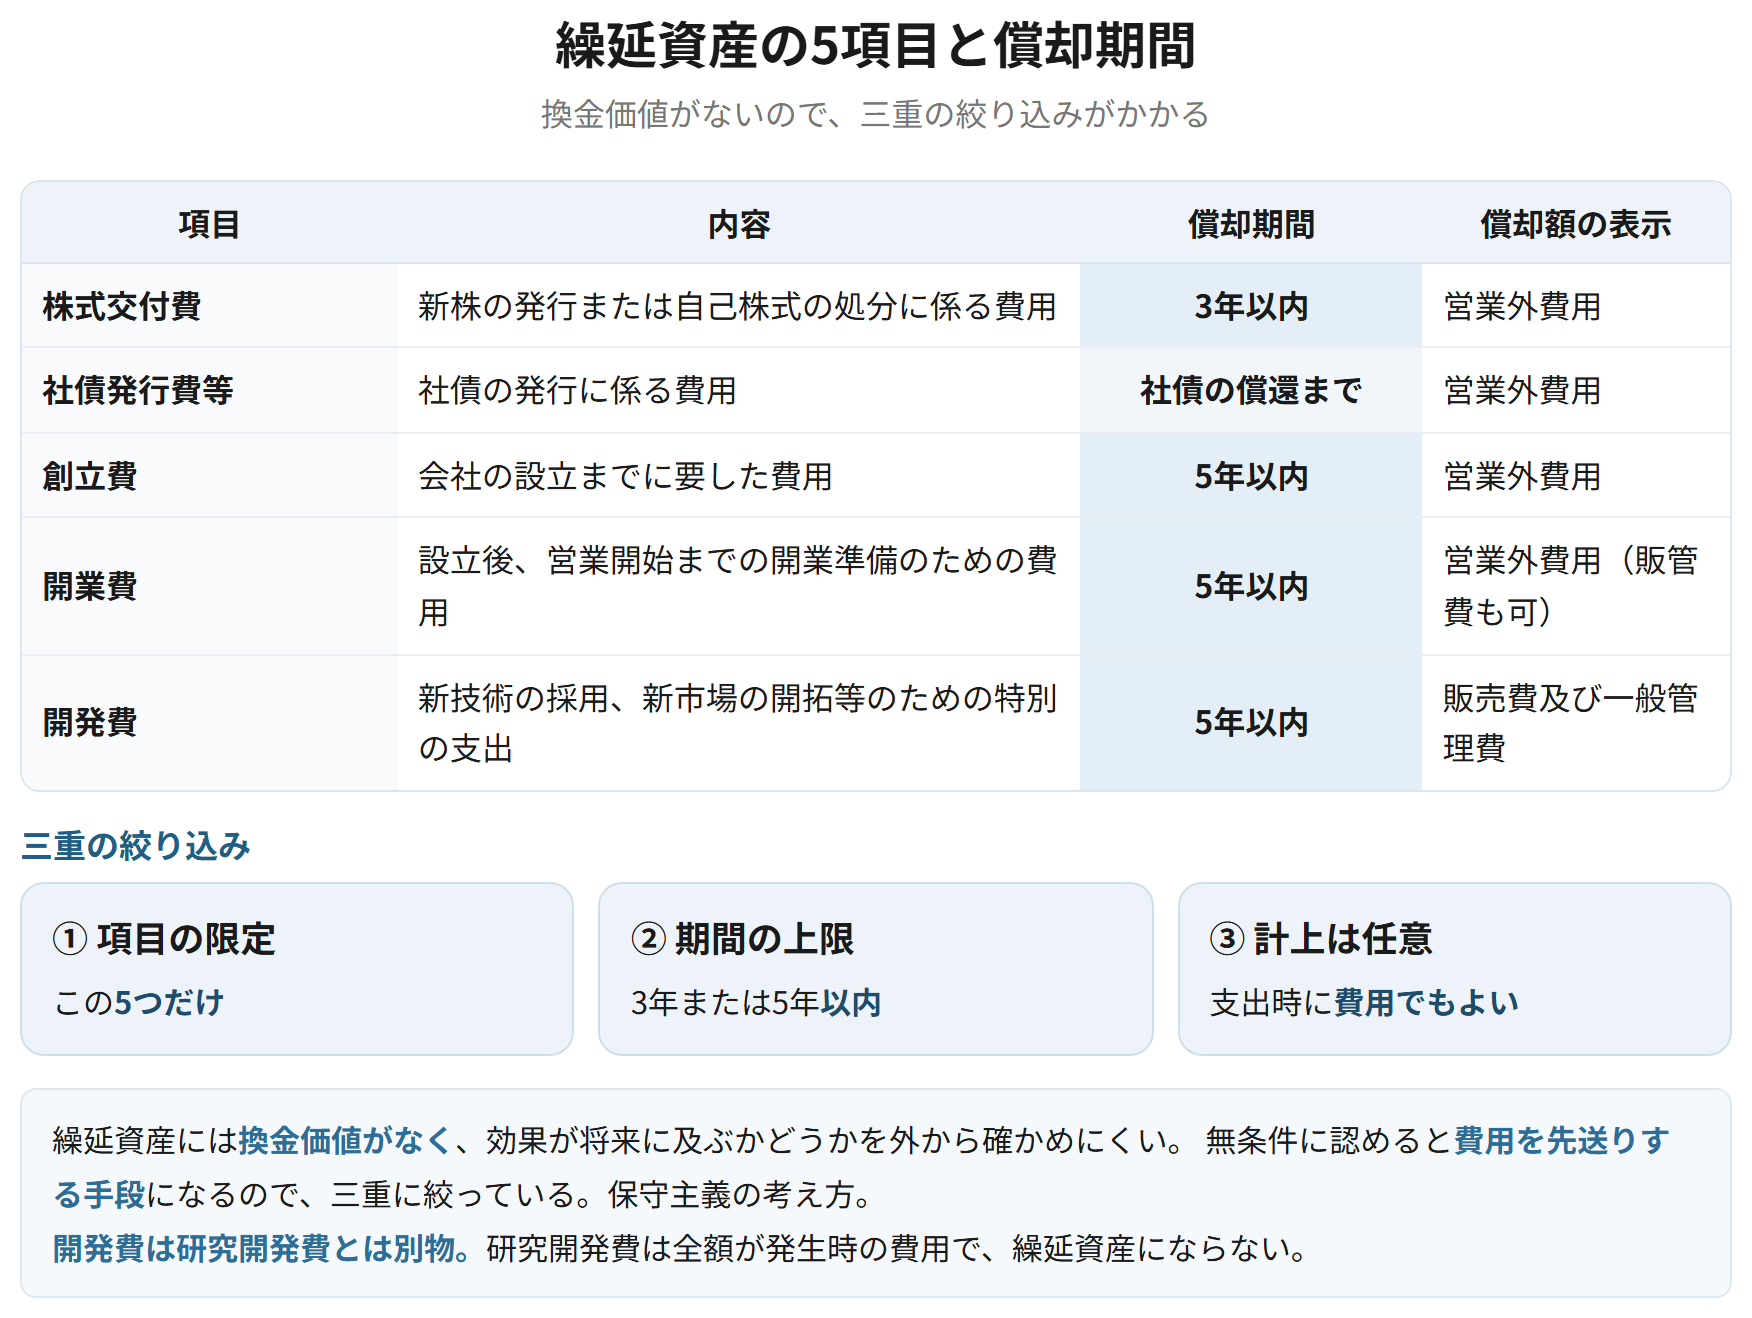
| 項目 | 内容 | 償却期間 |
|---|---|---|
| 株式交付費 | 新株の発行または自己株式の処分に係る費用 | 3年以内(定額法) |
| 社債発行費等 | 社債の発行に係る費用 | 社債の償還までの期間(利息法または定額法) |
| 創立費 | 会社の設立までに要した費用 | 5年以内(定額法) |
| 開業費 | 設立後、営業開始までに支出した開業準備のための費用 | 5年以内(定額法) |
| 開発費 | 新技術の採用、新市場の開拓等のために特別に支出した費用 | 5年以内(定額法) |
覚える文この1本が、音声と穴埋めクイズの出どころ
繰延資産として計上できるのは株式交付費、社債発行費等、創立費、開業費および開発費の5つであり、いずれも計上は任意である。償却は、株式交付費は3年以内、社債発行費は社債の償還までの期間、創立費、開業費および開発費は5年以内に定額法により行う。項目を限定し償却期間に上限を置き計上を任意としているのは、繰延資産に換金価値がなく効果が将来に及ぶかどうかを確かめにくいため、費用の先送りの手段となることを防ぐためである。
試験のポイント
- 5項目と償却期間を、表のまま書けるようにしておきましょう。社債発行費だけ期間の決め方が違います。
- 計上は任意です。支出時に費用とすることもできます。
- 三重の絞り込み(項目の限定・期間の上限・計上の任意)を理由とともに説明できると厚くなります。
ひっかかり
- 開発費は、研究開発費とは別のものです。研究開発費は全額が発生時の費用で、繰延資産になりません。
- 株式交付費には、自己株式の処分に係る費用も含まれます。
前払費用との違い
企業会計原則 注解5、注解15
簡単にいうと
繰延資産と前払費用は、どちらも「払ったけれど、まだ費用にしていないもの」です。違いは、役務の提供をすでに受けたかどうかです。受けたのに効果が先まで続くなら繰延資産、まだ受けていないなら前払費用になります。
繰延資産は、すでに代価の支払いが完了しまたは支払義務が確定し、これに対応する役務の提供を受けたにもかかわらず、その効果が将来にわたって発現すると期待される費用である。前払費用は、一定の契約に従い継続して役務の提供を受ける場合において、いまだ提供されていない役務に対して支払われた対価である。
なぜそうするのか
前払費用は、まだ役務を受けていないので、相手が倒れれば返してもらえる余地がある。換金価値が残っている。繰延資産は、すでに役務を受けてしまっているので、返してもらう相手がいない。換金価値がない。換金価値の有無が、資産としての性格の違いになり、計上を任意としたり項目を限定したりする理由になる。
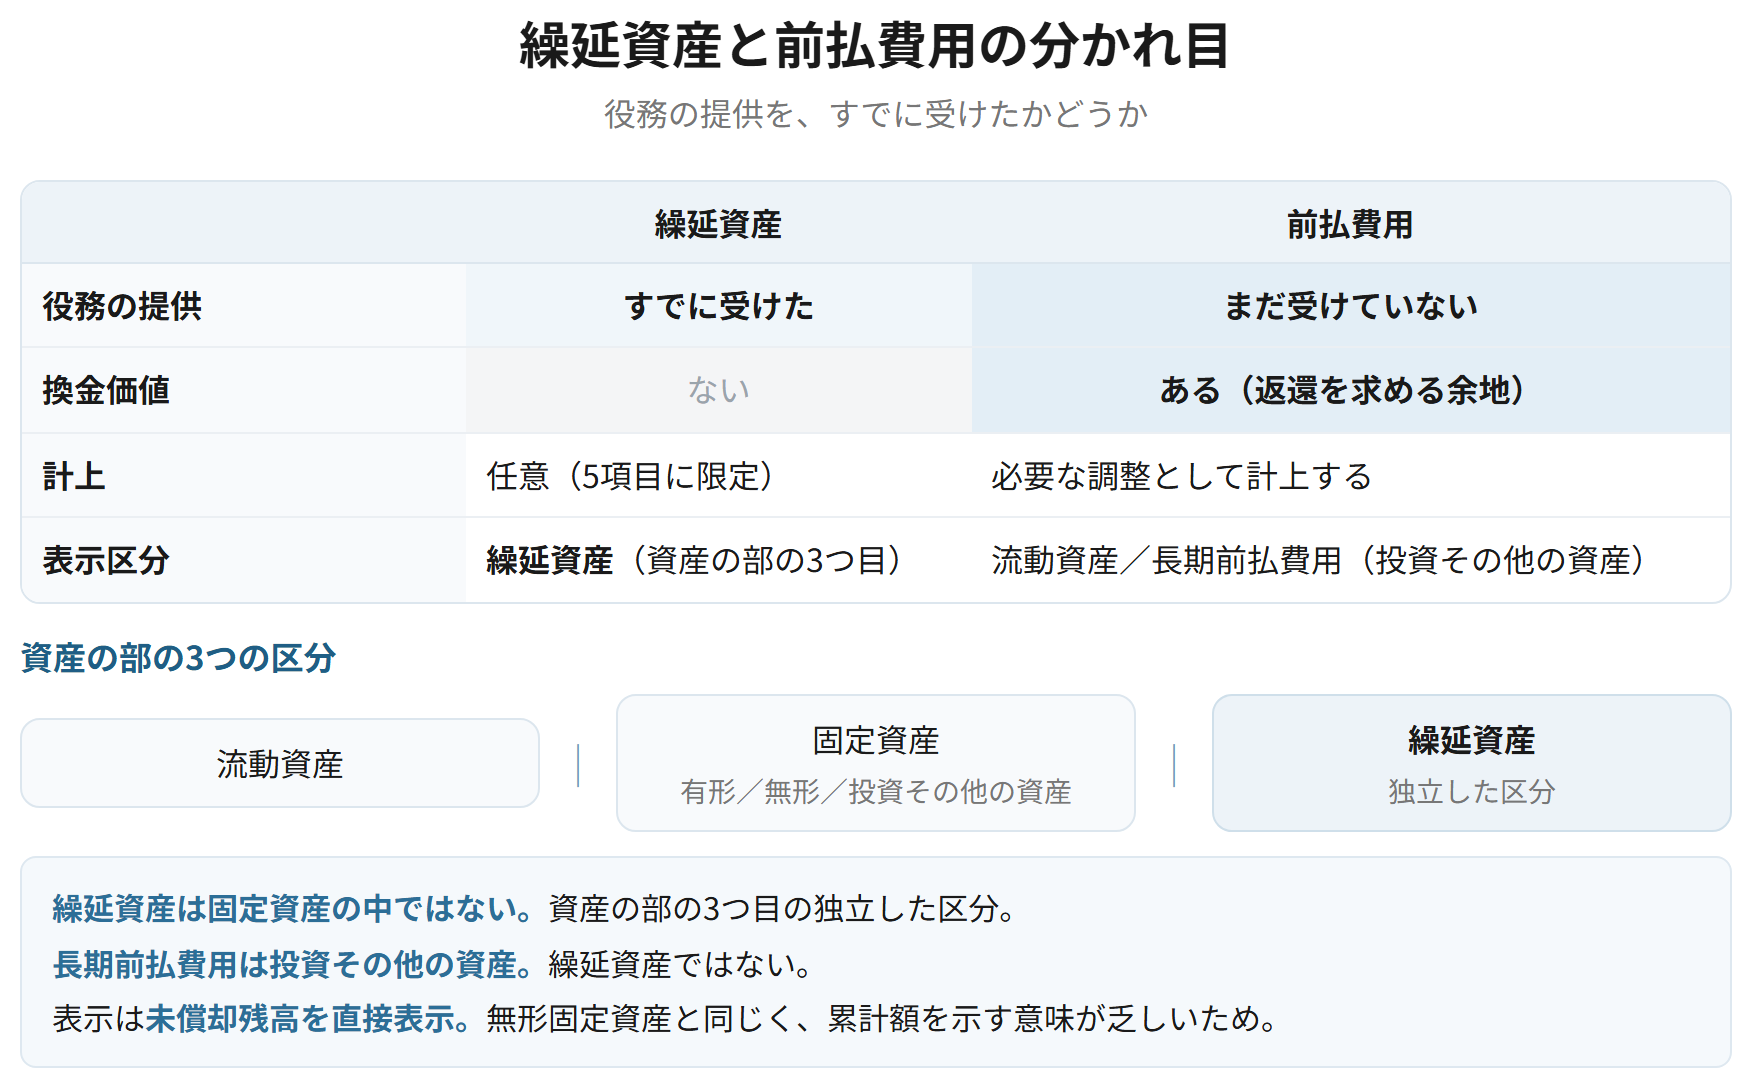
| 繰延資産 | 前払費用 | |
|---|---|---|
| 役務の提供 | すでに受けた | まだ受けていない |
| 換金価値 | ない | ある(返還を求める余地) |
| 計上 | 任意(5項目に限定) | 必要な調整として計上する |
| 表示 | 繰延資産(資産の部の3つ目の区分) | 流動資産/長期前払費用(投資その他の資産) |
覚える文この1本が、音声と穴埋めクイズの出どころ
繰延資産は、すでに代価の支払いが完了しまたは支払義務が確定し、これに対応する役務の提供を受けたにもかかわらず、その効果が将来にわたって発現すると期待される費用である。前払費用は、いまだ提供されていない役務に対して支払われた対価である点で異なり、繰延資産には換金価値がないのに対し前払費用には返還を求める余地が残っている。
試験のポイント
- 分かれ目は「役務の提供をすでに受けたかどうか」です。この一言で書けるようにしておきましょう。
- 換金価値の有無という違いが、計上を任意とする理由につながります。
- 表示区分も違います。繰延資産は資産の部の3つ目の区分です。
ひっかかり
- 繰延資産を流動資産や固定資産に含めないようにしましょう。独立した区分です。
- 長期前払費用は投資その他の資産です。繰延資産ではありません。
表示と、会社法の制約
会社計算規則74条、106条、会社法461条
繰延資産は、貸借対照表の資産の部の3つ目の区分に、未償却残高をもって直接表示する。償却額は、株式交付費・社債発行費等は営業外費用、創立費・開業費・開発費は営業外費用(開発費は販売費及び一般管理費とすることもある)に表示する。
なぜそうするのか
直接表示するのは、無形固定資産と同じ理由である。物理的な減価がなく、累計額を示す意味が乏しい。償却額が営業外費用になるのは、資金調達に伴うものや開業準備のためのものであって、本業の営業活動そのものから生じる費用ではないからである。
| 項目 | 償却額の表示区分 |
|---|---|
| 株式交付費償却 | 営業外費用 |
| 社債発行費償却 | 営業外費用 |
| 創立費償却 | 営業外費用 |
| 開業費償却 | 営業外費用(販売費及び一般管理費とすることもある) |
| 開発費償却 | 販売費及び一般管理費または売上原価 |
覚える文この1本が、音声と穴埋めクイズの出どころ
繰延資産は、貸借対照表の資産の部の3つ目の区分に未償却残高をもって直接表示する。償却額は、株式交付費、社債発行費等および創立費については営業外費用に表示する。直接表示するのは、物理的な減価がなく償却累計額を示す意味が乏しいためである。
試験のポイント
- 資産の部の3つ目の区分です。固定資産の中ではありません。
- 償却額の表示区分は、項目によって分かれます。開発費は販売費及び一般管理費になります。
- 直接表示する理由は、無形固定資産と同じです。
ひっかかり
- 繰延資産を計上している場合、分配可能額の計算において調整が求められることがあります。会社法上の制約です。
- 償却額を特別損失としないようにしましょう。規則的な償却です。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 5項目 | 株式交付費・社債発行費等・創立費・開業費・開発費 | これ以外は繰延資産にできない |
| 計上 | 任意(支出時に費用でもよい) | 三重の絞り込みのひとつ |
| 償却期間 | 株式交付費3年、創立費等5年、社債発行費は償還まで | 社債発行費だけ決め方が違う |
| 前払費用との違い | 役務の提供をすでに受けたかどうか | 換金価値の有無につながる |
| 表示区分 | 資産の部の3つ目の区分 | 固定資産の中ではない |
| 表示方法 | 未償却残高を直接表示 | 無形固定資産と同じ |
| 償却額 | 原則として営業外費用 | 開発費は販売費及び一般管理費 |