
貸借対照表の純資産の部の表示に関する会計基準
かつて貸借対照表の右下は「資本の部」と呼ばれ、株主に帰属するものが置かれる場所だった。それがいま「純資産の部」になっている。名前だけの変更ではなく、その区分が何を意味するかが変わった。
きっかけは、その他有価証券評価差額金や繰延ヘッジ損益のように、負債でもなく、株主に帰属する利益でもないものが増えたことである。資本の部に入れれば株主のものになってしまい、負債に入れれば返す義務があることになる。どちらでもない。
そこで考え方を変えた。資産でも負債でもないものの置き場所として純資産の部を定義し、そのうちの株主に帰属する部分を株主資本として切り出す。この順番で理解すると、純資産の部の区分がなぜこの形になっているのかが通る。
資本の部から純資産の部へ
貸借対照表の純資産の部の表示に関する会計基準 4項、18項〜21項
簡単にいうと
その他有価証券評価差額金のように、返す義務はないけれど株主の取り分でもないものが増えました。負債にも資本にも入れられないので、「資産でも負債でもないもの」をまとめて置く場所として純資産の部を作り、そのうち株主に帰属する部分を株主資本として切り出す、という形に組み替えています。
貸借対照表は、資産の部、負債の部および純資産の部に区分する。純資産とは、資産と負債の差額をいう。純資産の部は、株主資本と株主資本以外の各項目に区分する。
なぜそうするのか
かつての「資本の部」は、株主に帰属するものという積極的な意味をもつ区分だった。しかし、その他有価証券評価差額金や繰延ヘッジ損益、新株予約権、非支配株主持分のように、負債の定義も株主資本の定義も満たさないものが生じてきた。これらを無理に資本の部に入れると、株主に帰属しないものが株主の取り分として示される。純資産を資産と負債の差額と定義し直すことで、まず入れ物を作り、そのうえで株主に帰属する部分を株主資本として切り分ける、という構成になった。
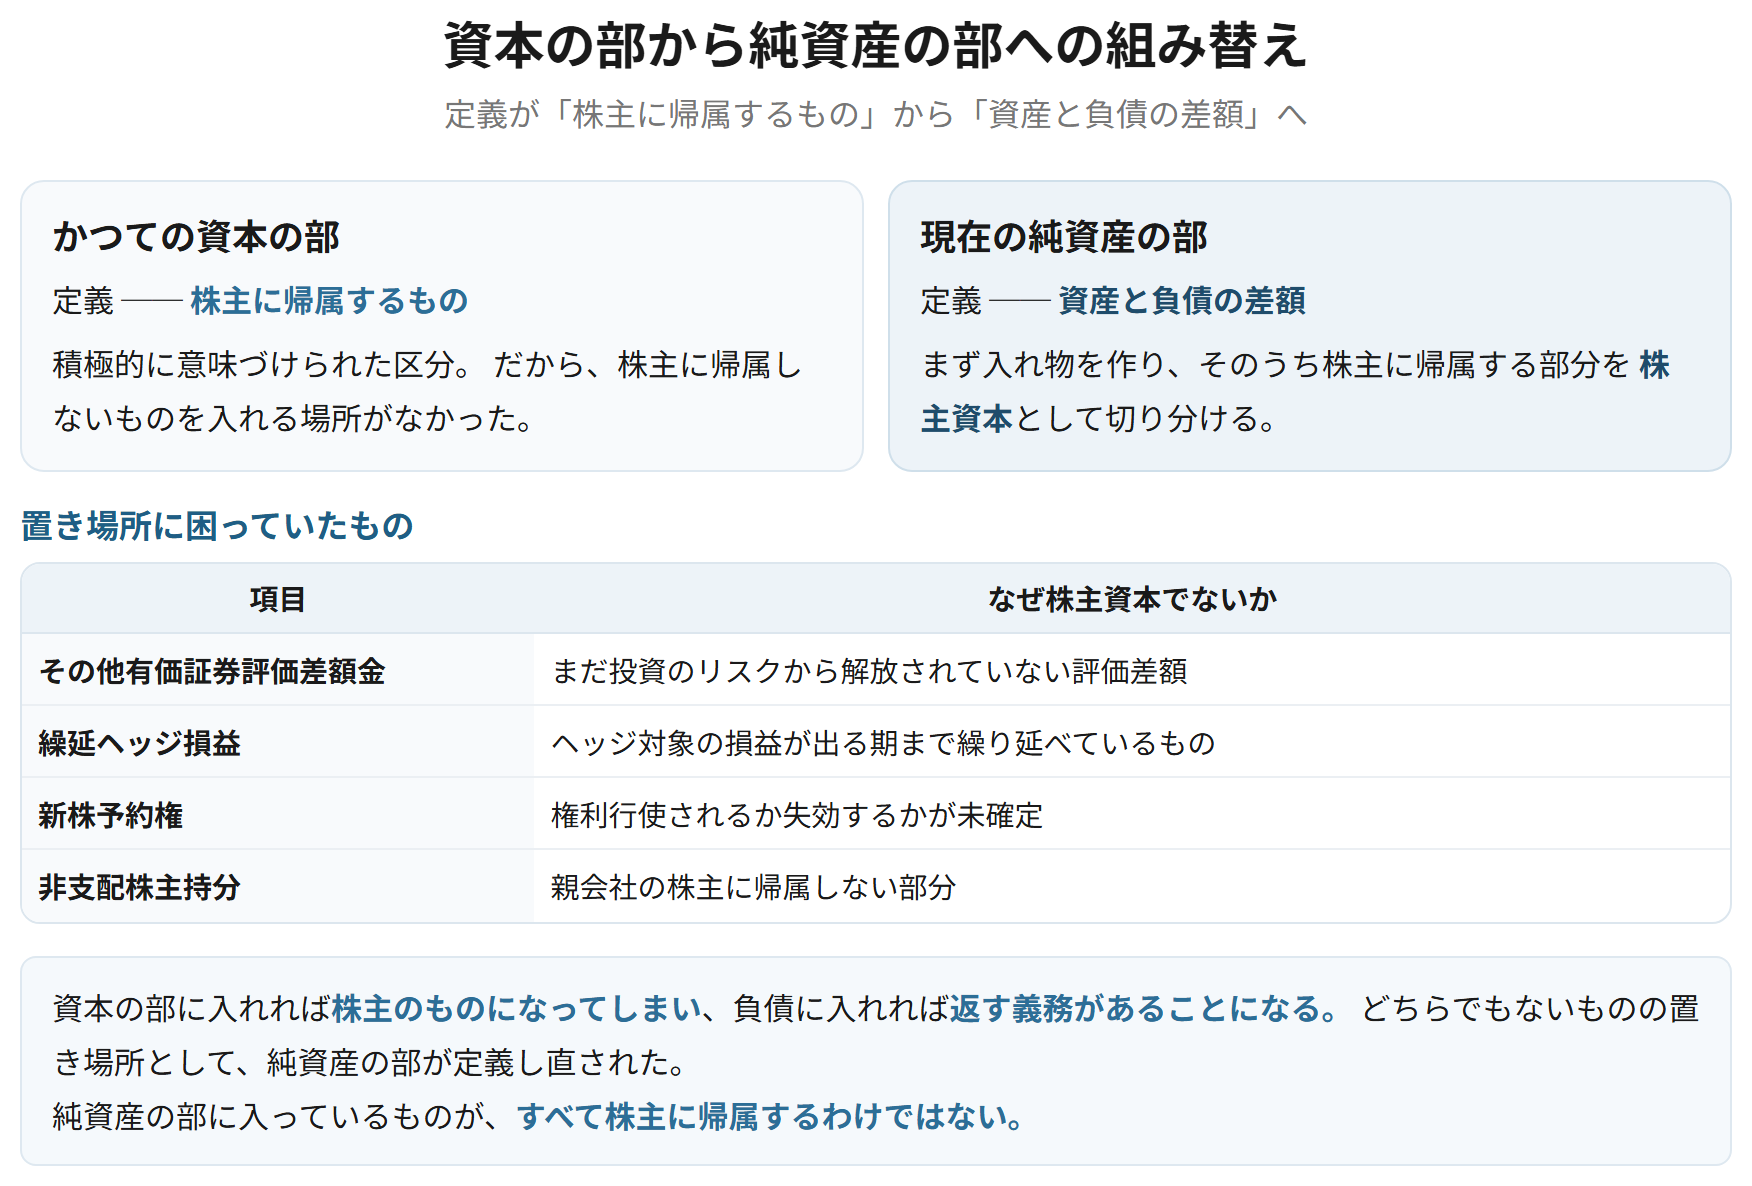
| かつての資本の部 | 現在の純資産の部 | |
|---|---|---|
| 定義 | 株主に帰属するもの | 資産と負債の差額 |
| 性格 | 積極的に意味づけられた区分 | 差額としての区分 |
| 株主に帰属する部分 | 資本の部そのもの | 株主資本として内部で区分する |
| 新株予約権・非支配株主持分 | 置き場所に困っていた | 株主資本以外の項目として置く |
覚える文この1本が、音声と穴埋めクイズの出どころ
貸借対照表は資産の部、負債の部および純資産の部に区分し、純資産とは資産と負債の差額をいう。純資産の部は株主資本と株主資本以外の各項目に区分する。かつての資本の部は株主に帰属するものを意味していたが、負債にも株主資本にも当たらない項目が生じたため、資産と負債の差額として純資産の部を定め、そのうち株主に帰属する部分を株主資本として区分することとされた。
試験のポイント
- 純資産の定義が「資産と負債の差額」であることを、そのまま書けるようにしておきましょう。
- 名称の変更ではなく区分の意味が変わったことを、その理由とともに説明できるとよいです。
- 株主資本という区分が、純資産の中に切り出されている関係を押さえておきましょう。
ひっかかり
- 純資産の部に入っているものが、すべて株主に帰属するわけではありません。
- 純資産は差額として定義されます。純資産の定義から資産や負債が決まるのではありません。
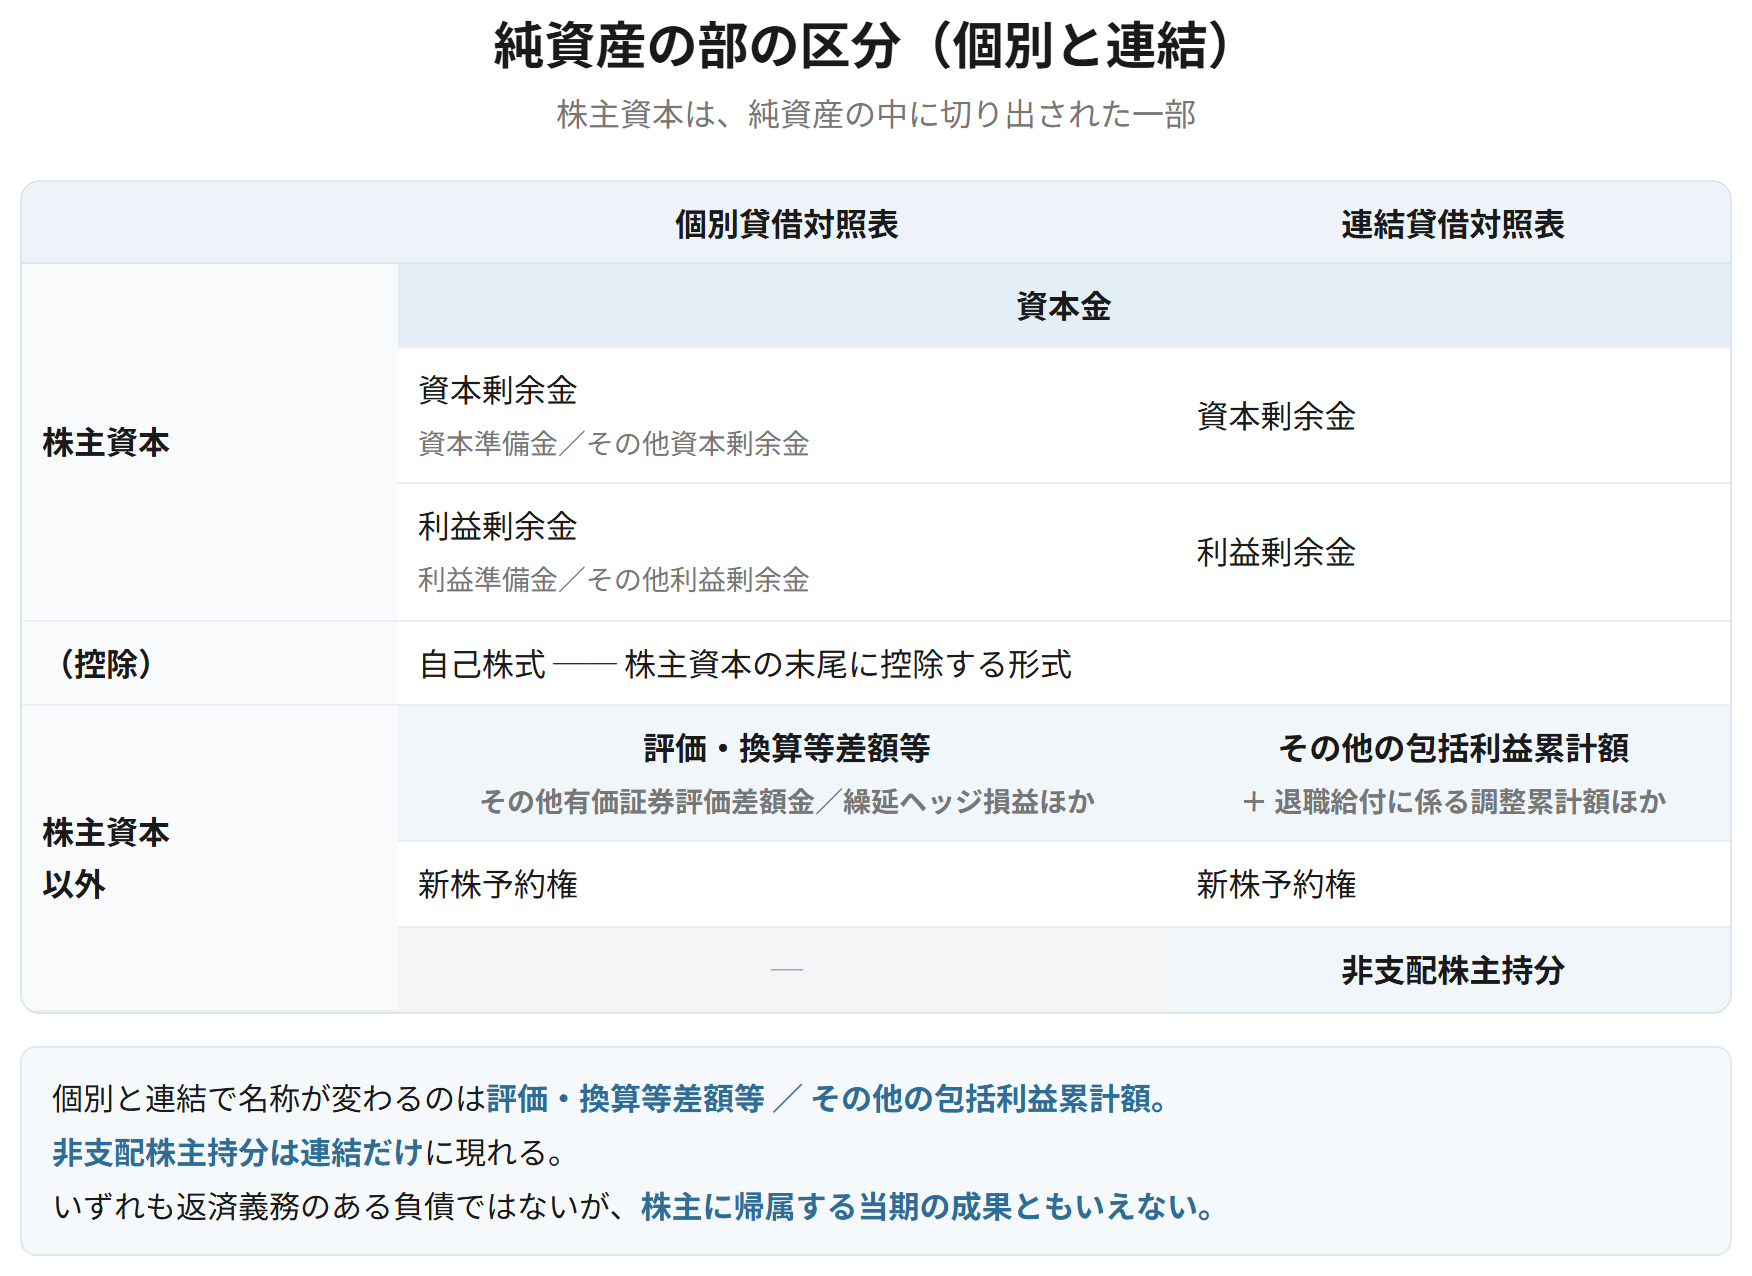
株主資本の区分
貸借対照表の純資産の部の表示に関する会計基準 5項、6項、29項
株主資本は、資本金、資本剰余金および利益剰余金に区分する。個別貸借対照表上、資本剰余金は資本準備金とその他資本剰余金に、利益剰余金は利益準備金とその他利益剰余金に区分する。その他利益剰余金のうち、任意積立金等は適当な名称を付した科目に細分し、残額は繰越利益剰余金として表示する。
なぜそうするのか
株主資本を分けるのは、株主から払い込まれたもの(資本取引から生じたもの)と、企業が稼いだもの(損益取引から生じたもの)を区別するためである。第0章の一般原則で見た資本取引・損益取引区分の原則が、貸借対照表の区分として形になっている。両者を混ぜると、株主の払込みが利益として処分されたり、稼いだ利益が元本のように扱われたりして、処分可能な金額が分からなくなる。
| 資本剰余金 | 利益剰余金 | |
|---|---|---|
| どこから来たか | 株主からの払込み(資本取引) | 企業の稼ぎ(損益取引) |
| 内訳 | 資本準備金/その他資本剰余金 | 利益準備金/その他利益剰余金 |
| よりどころ | 資本取引・損益取引区分の原則 | 同左 |
覚える文この1本が、音声と穴埋めクイズの出どころ
株主資本は資本金、資本剰余金および利益剰余金に区分し、個別貸借対照表上、資本剰余金は資本準備金とその他資本剰余金に、利益剰余金は利益準備金とその他利益剰余金に区分する。資本剰余金と利益剰余金を区別するのは、株主からの払込みによるものと企業が稼いだものとを区別するという資本取引・損益取引区分の原則によるものである。
試験のポイント
- 株主資本の3区分と、資本剰余金・利益剰余金それぞれの内訳を書けるようにしておきましょう。
- 区分の根拠が資本取引・損益取引区分の原則であることを添えられると厚くなります。
ひっかかり
- 資本剰余金と利益剰余金は、原則として混同できません。両者を振り替える処理は限られた場合に限られます。
株主資本以外の各項目
貸借対照表の純資産の部の表示に関する会計基準 7項、8項、22項
個別貸借対照表上、株主資本以外の各項目は、評価・換算等差額等および新株予約権に区分する。連結貸借対照表上は、その他の包括利益累計額、新株予約権および非支配株主持分に区分する。評価・換算等差額等には、その他有価証券評価差額金、繰延ヘッジ損益、土地再評価差額金などが含まれる。
なぜそうするのか
これらに共通するのは、株主に帰属する当期の成果とはいえないという点である。その他有価証券評価差額金は、まだ投資のリスクから解放されていない評価差額である。新株予約権は、権利が行使されれば株主資本になるが、失効すれば利益になるどちらになるか未確定のものである。非支配株主持分は、連結の範囲に含めた子会社のうち親会社の株主に帰属しない部分である。いずれも負債ではないが、株主資本でもない。
| 項目 | なぜ株主資本でないか | どこに現れるか |
|---|---|---|
| 評価・換算等差額等/その他の包括利益累計額 | まだ投資のリスクから解放されていない評価差額 | 個別・連結の両方(名称が変わる) |
| 新株予約権 | 権利行使されるか失効するかが未確定 | 個別・連結 |
| 非支配株主持分 | 親会社の株主に帰属しない部分 | 連結のみ |
覚える文この1本が、音声と穴埋めクイズの出どころ
個別貸借対照表上、株主資本以外の各項目は評価・換算等差額等および新株予約権に区分し、連結貸借対照表上はその他の包括利益累計額、新株予約権および非支配株主持分に区分する。これらはいずれも返済義務のある負債ではないが、株主に帰属する当期の成果とはいえないため、株主資本とは区別して表示される。
試験のポイント
- 個別と連結で区分の名称が変わるところを押さえておきましょう。評価・換算等差額等とその他の包括利益累計額です。
- 3つの項目それぞれについて、株主資本でない理由を言えるようにしておきましょう。
ひっかかり
- 非支配株主持分は連結だけに現れます。個別貸借対照表には出てきません。
- 新株予約権は負債ではありません。かつては負債の部に置かれていましたが、現在は純資産の部です。
自己株式
自己株式及び準備金の額の減少等に関する会計基準 7項、8項、30項
簡単にいうと
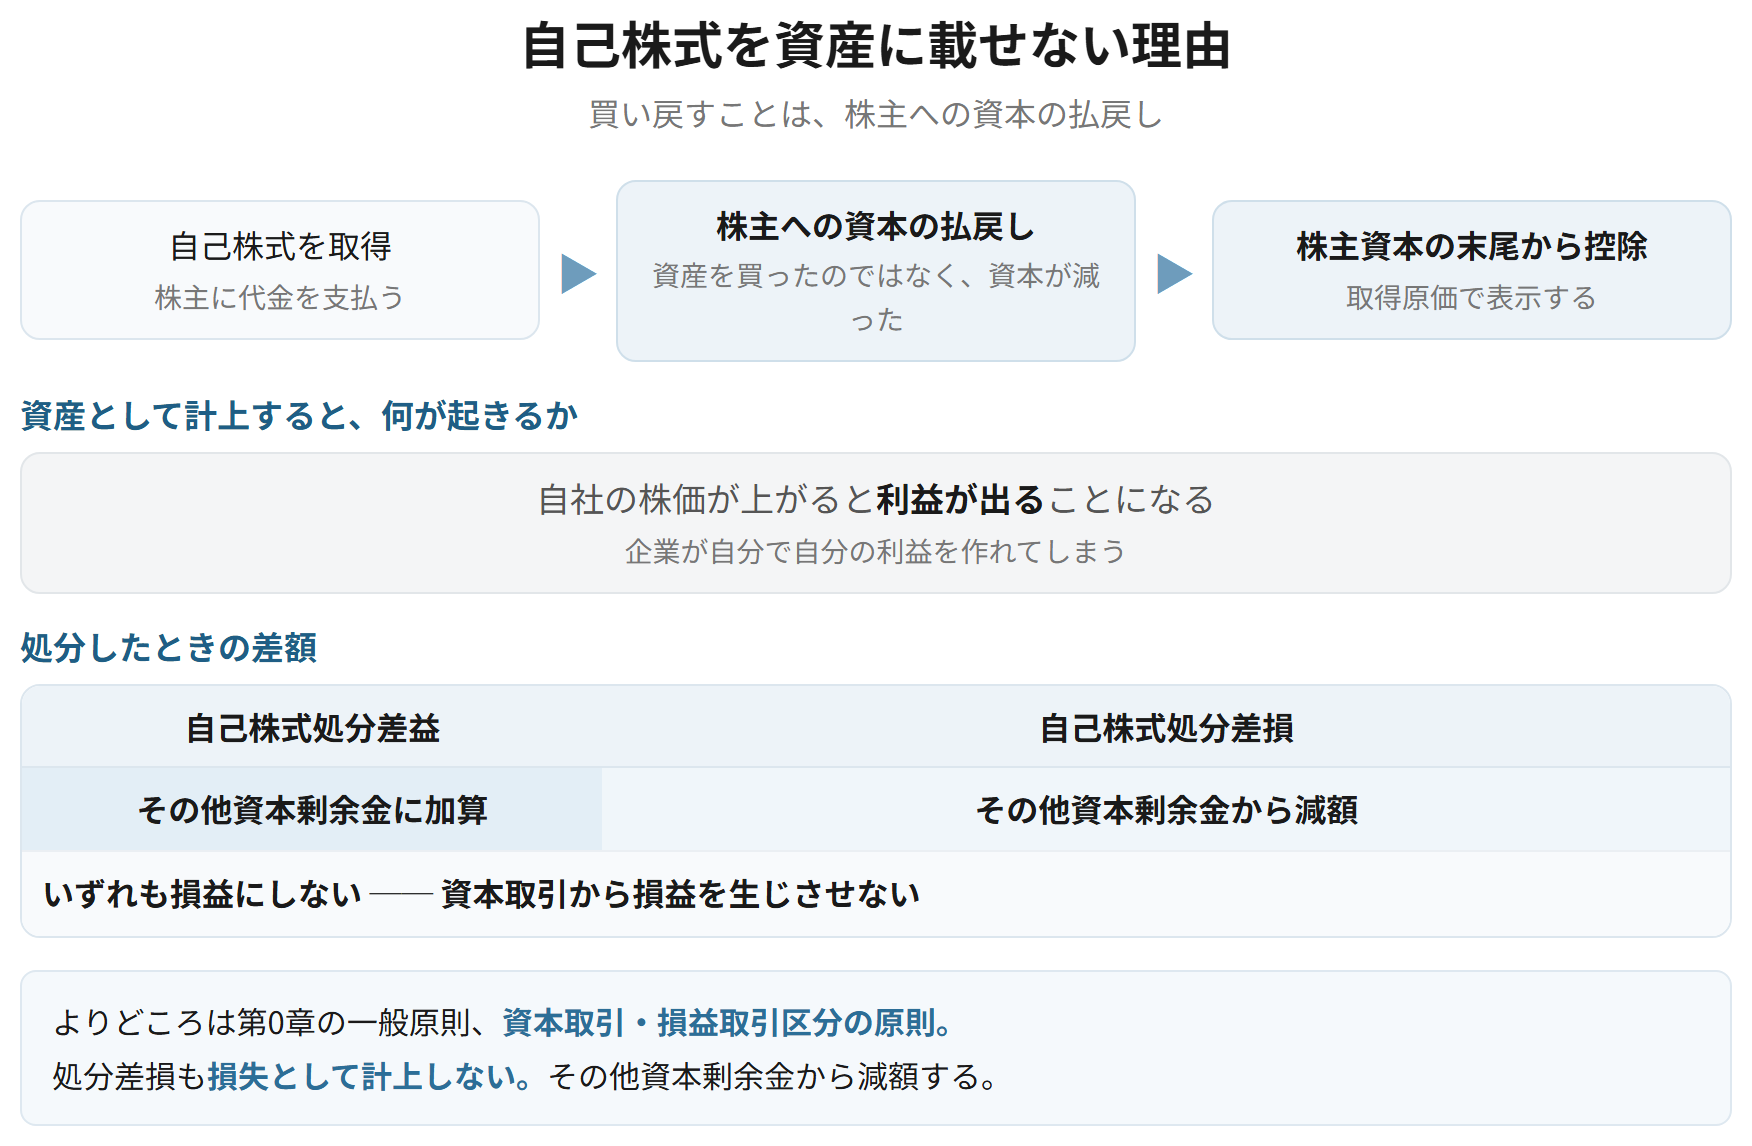
自分の会社の株式を買い戻したとき、それを資産に載せません。純資産の部から差し引きます。買い戻すことは、株主から払い込まれた資本を株主に払い戻すことと同じだからです。資産を買ったのではなく、資本が減ったとみます。
自己株式は、取得原価をもって純資産の部の株主資本の末尾に控除する形式で表示する。自己株式を処分したときの対価と帳簿価額との差額は、自己株式処分差益はその他資本剰余金に加算し、自己株式処分差損はその他資本剰余金から減額する。
なぜそうするのか
自己株式の取得は、株主との間の資本取引である。株主に払い戻した以上、資産が増えるのではなく資本が減ったとみる。資産として計上すれば、自社の株価が上がると利益が出ることになってしまい、企業が自分で自分の利益を作れるようになる。処分差額を損益としないのも同じ理由で、資本取引から利益を出さないという一般原則に沿っている。
自己株式(帳簿価額500)を600で処分した
| 現金預金 | 600 | 自己株式 | 500 | |
| その他資本剰余金 | 100 |
差益100は損益ではなく、その他資本剰余金に加算する。資本取引から利益を計上しない。
覚える文この1本が、音声と穴埋めクイズの出どころ
自己株式は取得原価をもって純資産の部の株主資本の末尾に控除する形式で表示する。自己株式を処分したときの対価と帳簿価額との差額は、処分差益をその他資本剰余金に加算し、処分差損をその他資本剰余金から減額する。自己株式の取得は株主に対する資本の払戻しとしての性格をもつ資本取引であり、資本取引から損益を生じさせないためである。
試験のポイント
- 資産計上しない理由を、資本の払戻しという言葉で説明できるようにしておきましょう。
- 処分差額を損益としない根拠は、資本取引・損益取引区分の原則です。
- 表示は株主資本の末尾に控除する形式です。
ひっかかり
- 自己株式処分差損は、その他資本剰余金から減額します。損失として計上するのではありません。
- その他資本剰余金が負の値になる場合の処理は別に定められています。計算で出ます。
純資産の部と、包括利益・株主資本等変動計算書
貸借対照表の純資産の部の表示に関する会計基準 22項、株主資本等変動計算書に関する会計基準
純資産の部のうち株主資本の変動は、株主資本等変動計算書によって示される。株主資本以外の各項目は、原則として当期首残高と当期末残高の差額(当期変動額)を純額で表示する。連結において、その他の包括利益累計額の当期の変動額は、その他の包括利益として包括利益計算書に表示される。
なぜそうするのか
株主資本の増減は、増資・配当・当期純利益というように原因ごとに分けて示す意味がある。株主にとって、払い込んだのか稼いだのか配当したのかは区別して知りたい情報である。一方、評価差額の増減は時価の動きの結果であり、原因を分けて示す意味が乏しいので純額でよい。どれだけ細かく見せるかを、情報の意味に応じて変えている。
| 株主資本 | 株主資本以外の各項目 | |
|---|---|---|
| 変動の表示 | 変動事由ごとに表示する | 当期変動額を純額で表示する(原則) |
| 理由 | 払込み・稼ぎ・配当を区別して示す意味がある | 時価の動きの結果であり、原因を分ける意味が乏しい |
| 連結での当期変動額 | ─ | その他の包括利益として包括利益計算書に表示 |
覚える文この1本が、音声と穴埋めクイズの出どころ
純資産の部のうち株主資本の変動は株主資本等変動計算書により変動事由ごとに表示し、株主資本以外の各項目は原則として当期変動額を純額で表示する。株主資本について変動事由ごとに示すのは、払込み、稼得および配当を区別して示すことに意味があるためであり、評価差額等については時価の変動の結果であって原因を区分して示す意味が乏しいためである。
試験のポイント
- 株主資本は変動事由ごと、それ以外は純額、という対で押さえておきましょう。
- その他の包括利益累計額の当期変動額が、包括利益計算書のその他の包括利益につながるところを結べるとよいです。
ひっかかり
- 株主資本等変動計算書は、株主資本だけを対象にしたものではありません。純資産の部の全項目が載ります。表示の細かさが違うだけです。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 純資産の定義 | 資産と負債の差額 | 株主に帰属するものという意味ではない |
| 大区分 | 株主資本/株主資本以外の各項目 | 株主資本は純資産の中の一部 |
| 株主資本 | 資本金・資本剰余金・利益剰余金 | 資本取引・損益取引区分の原則による |
| 個別の株主資本以外 | 評価・換算等差額等/新株予約権 | 非支配株主持分は出てこない |
| 連結の株主資本以外 | その他の包括利益累計額/新株予約権/非支配株主持分 | 名称が個別と変わる |
| 自己株式 | 株主資本の末尾に控除する形式 | 資産計上しない。処分差額は損益にしない |
| 変動の表示 | 株主資本は事由ごと、それ以外は純額 | 情報の意味に応じて細かさを変えている |