
税金
税金は、どの税金かによって処理がまったく違う。ここを整理しておかないと、総合問題で毎回迷うことになる。
分かれ方は3通りである。利益に対して課される税金(法人税・住民税・事業税)は「法人税、住民税及び事業税」として損益計算書の末尾に置く。販売費や経費になる税金(固定資産税・印紙税など)は「租税公課」として販売費及び一般管理費に入る。資産の取得原価に含める税金(不動産取得税など、扱いが分かれるもの)もある。
もうひとつ、消費税は税抜方式が原則で、そもそも損益計算書に出てこない。預かって納めるだけなので、費用でも収益でもない。この性格の違いが分かれば、処理は自然に決まる。
税金の3つの分かれ方
会社計算規則88条、財務諸表等規則、企業会計原則 第二
簡単にいうと
税金は「利益にかかるもの」「経費になるもの」「資産の取得原価に入るもの」の3つに分かれます。どれに当たるかで、損益計算書のどこに出るか、そもそも出るかどうかが変わります。
法人税・住民税・事業税は、利益に対して課される税金であり、損益計算書の税引前当期純利益の次に「法人税、住民税及び事業税」として表示する。固定資産税・印紙税・自動車税などは、租税公課として販売費及び一般管理費に表示する。不動産取得税・登録免許税などは、資産の取得原価に含めるか費用とするかの選択が認められる場合がある。
なぜそうするのか
法人税等が末尾に置かれるのは、利益が確定しなければ計算できないからである。利益に対して課されるものを費用として途中に入れると、その費用がまた利益を変えてしまう。固定資産税などは利益の有無にかかわらず課されるので、通常の費用と同じく販売費及び一般管理費になる。
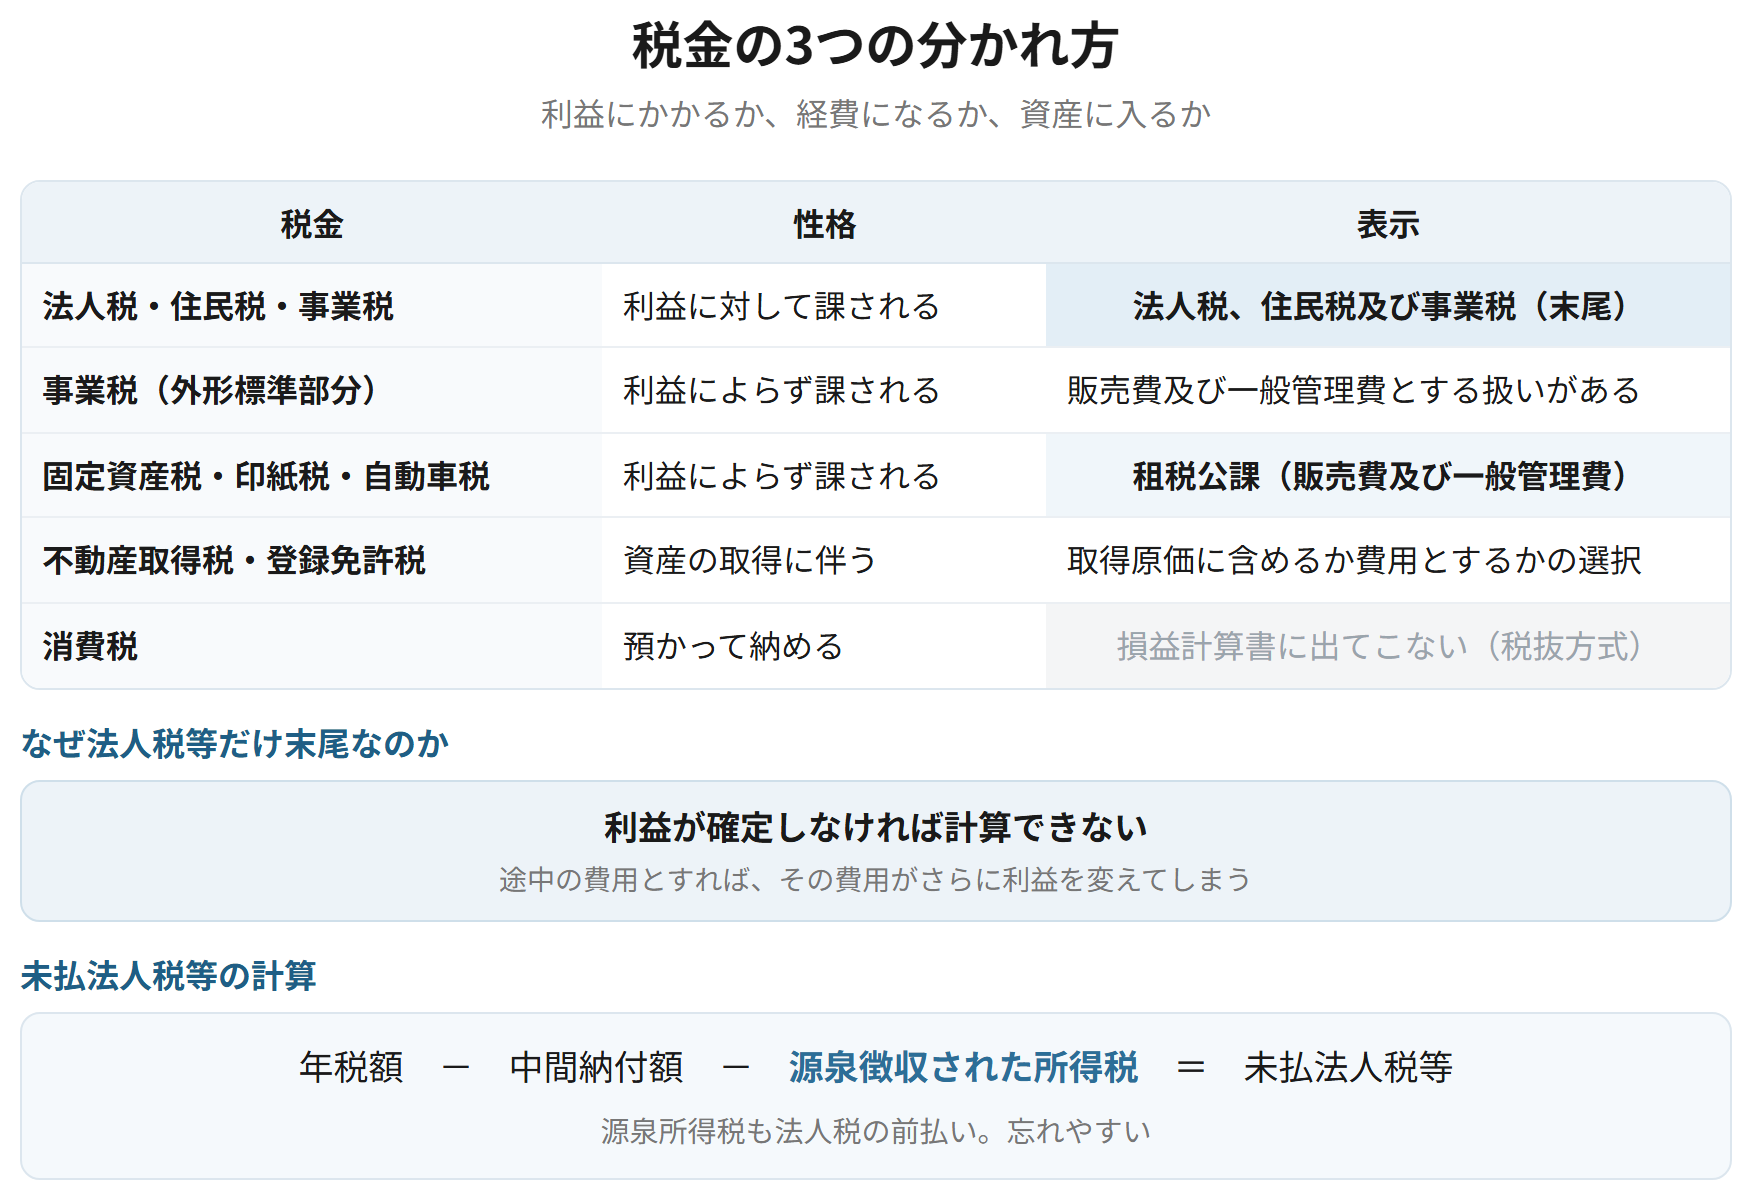
| 税金 | 性格 | 表示 |
|---|---|---|
| 法人税・住民税・事業税 | 利益に対して課される | 法人税、住民税及び事業税(末尾) |
| 事業税(外形標準部分) | 利益によらず課される | 販売費及び一般管理費とする扱いがある |
| 固定資産税・印紙税・自動車税 | 利益によらず課される | 租税公課(販売費及び一般管理費) |
| 不動産取得税・登録免許税 | 資産の取得に伴う | 取得原価に含めるか費用とするかの選択 |
| 消費税 | 預かって納める | 損益計算書に出てこない(税抜方式) |
覚える文この1本が、音声と穴埋めクイズの出どころ
法人税、住民税および事業税は利益に対して課される税金であり、損益計算書の税引前当期純利益の次に表示する。固定資産税や印紙税などは利益の有無にかかわらず課されるため、租税公課として販売費及び一般管理費に表示する。法人税等が末尾に置かれるのは、利益が確定しなければ計算できず、途中の費用とすればその費用がさらに利益を変えてしまうためである。
試験のポイント
- 3つの分かれ方と、それぞれの表示を押さえておきましょう。
- 法人税等が末尾に置かれる理由を説明できると厚くなります。
- 事業税のうち外形標準課税の部分は、販売費及び一般管理費とする扱いがあります。
ひっかかり
- 法人税等を租税公課としないようにしましょう。表示する場所が違います。
- 不動産取得税などは、取得原価に含めるかどうかで以後の減価償却費が変わります。
法人税等の計上と未払法人税等
会社計算規則88条、財務諸表等規則
当期の法人税等は、課税所得に基づいて計算した額を「法人税、住民税及び事業税」として計上し、中間申告により納付した額(仮払法人税等)と源泉徴収された所得税額を控除した残額を「未払法人税等」として流動負債に計上する。
なぜそうするのか
期中に中間納付をしていれば、その分はすでに払っている。年税額から払った分を引いた残りが、これから納める金額になる。源泉徴収された所得税も、法人税の前払いとして扱われるので同じく控除する。未払法人税等が流動負債なのは、申告期限が決算日から2か月以内で、1年以内に支払うからである。
当期の法人税等の年税額は1,000。中間納付400と受取配当金に係る源泉所得税50を仮払計上している
| 法人税、住民税及び事業税 | 1,000 | 仮払法人税等 | 450 | |
| 未払法人税等 | 550 |
1,000 − 400 − 50 = 550。源泉所得税も法人税の前払いとして控除する。
覚える文この1本が、音声と穴埋めクイズの出どころ
当期の法人税等は、課税所得に基づいて計算した額を法人税、住民税及び事業税として計上し、中間申告により納付した額および源泉徴収された所得税額を控除した残額を未払法人税等として流動負債に計上する。未払法人税等が流動負債に区分されるのは、申告期限が決算日から短期間であり1年以内に支払うためである。
試験のポイント
- 年税額から、中間納付額と源泉所得税を控除した残額が未払法人税等になります。
- 源泉所得税を忘れないようにしましょう。受取配当金や受取利息から控除されています。
ひっかかり
- 仮払法人税等の残高を未払法人税等と相殺せずに両建てで残さないようにしましょう。
- 還付となる場合は、未収還付法人税等として流動資産に計上します。
消費税 ── 税抜方式と税込方式
消費税の会計処理について(中間報告)
簡単にいうと
消費税は、会社にとっては預かって納めるだけのお金です。自分の収益でも費用でもないので、損益計算書に出てきません。これが税抜方式の考え方です。
税抜方式では、売上や仕入に含まれる消費税額を仮受消費税等・仮払消費税等として処理し、損益計算書には含めない。決算時に両者を相殺し、差額を未払消費税等(または未収還付消費税等)として計上する。税込方式では、消費税額を含めた金額で売上や仕入を計上し、納付額を租税公課とする。
なぜそうするのか
消費税は、最終的に消費者が負担する税金である。事業者は、受け取った消費税から支払った消費税を差し引いて納めるだけで、自分の損益には関係しない。だから損益計算書に出さないのが実態に合う。これが税抜方式である。税込方式でも納付額は同じだが、売上高と仕入高が消費税の分だけ大きく見える。
決算時。仮受消費税等800、仮払消費税等500(税抜方式)
| 仮受消費税等 | 800 | 仮払消費税等 | 500 | |
| 未払消費税等 | 300 |
差額300が納付額。損益計算書には何も出てこない。
| 税抜方式 | 税込方式 | |
|---|---|---|
| 売上高・仕入高 | 消費税を含まない | 消費税を含む |
| 期中の処理 | 仮受消費税等・仮払消費税等で区分 | 区分しない |
| 損益計算書への影響 | 出てこない | 売上高・仕入高が大きくなる |
| 納付額の処理 | 未払消費税等(負債) | 租税公課(費用) |
| 位置づけ | 原則 | 容認 |
覚える文この1本が、音声と穴埋めクイズの出どころ
税抜方式では、売上や仕入に含まれる消費税額を仮受消費税等および仮払消費税等として処理し損益計算書には含めず、決算時に両者を相殺した差額を未払消費税等として計上する。税込方式では消費税額を含めた金額で売上や仕入を計上し、納付額を租税公課とする。消費税は最終的に消費者が負担する税金であり、事業者の損益には関係しないため、税抜方式が実態に合う。
試験のポイント
- 税抜方式では、消費税は損益計算書に出てきません。ここが要点です。
- 2つの方式で、売上高と仕入高の金額が変わります。
- 未払消費税等は流動負債に表示します。
ひっかかり
- 控除対象外消費税が生じる場合は、租税公課などとして処理します。すべてが相殺されるわけではありません。
- 仮受消費税等と仮払消費税等を、相殺せずに貸借対照表に残さないようにしましょう。
税金に関する表示のまとめ
会社計算規則88条、財務諸表等規則
税金に関する項目の表示は、損益計算書では「租税公課(販売費及び一般管理費)」「法人税、住民税及び事業税」「法人税等調整額」に分かれ、貸借対照表では「未払法人税等(流動負債)」「未払消費税等(流動負債)」「繰延税金資産(投資その他の資産)」「繰延税金負債(固定負債)」に分かれる。
なぜそうするのか
同じ「税金」でも、費用なのか、利益からの控除なのか、債務なのか、将来の調整なのかで載る場所が違う。繰延税金資産・負債が固定区分に置かれる理由は第2章の税効果会計の節で見たとおりで、解消の時期が長期にわたることが多いからである。
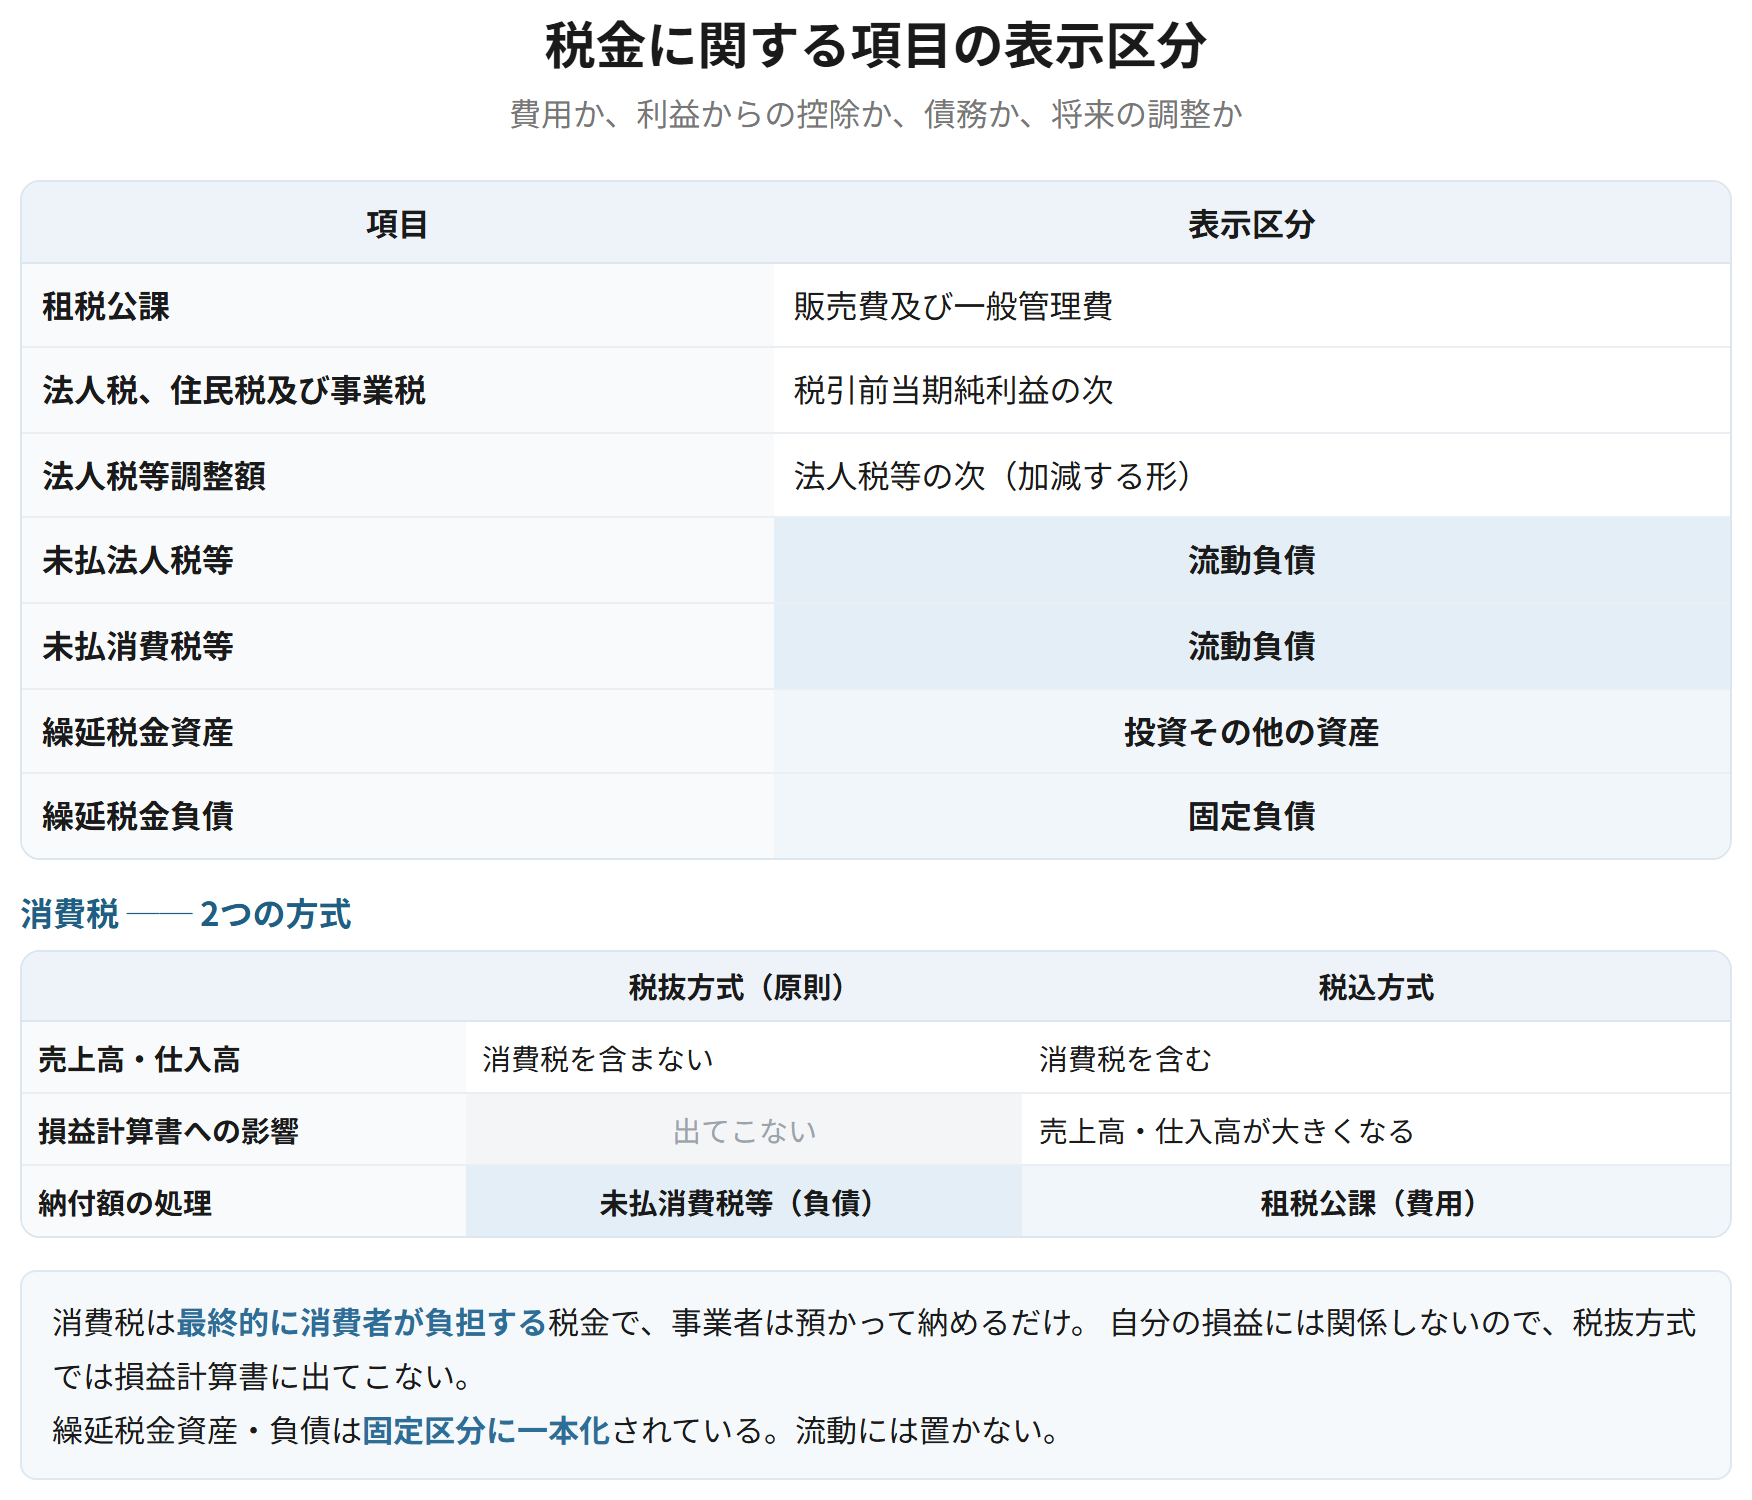
| 項目 | 表示区分 |
|---|---|
| 租税公課 | 販売費及び一般管理費 |
| 法人税、住民税及び事業税 | 税引前当期純利益の次 |
| 法人税等調整額 | 法人税等の次(加減する形) |
| 未払法人税等 | 流動負債 |
| 未払消費税等 | 流動負債 |
| 繰延税金資産 | 投資その他の資産 |
| 繰延税金負債 | 固定負債 |
覚える文この1本が、音声と穴埋めクイズの出どころ
税金に関する項目は、損益計算書では租税公課、法人税、住民税及び事業税ならびに法人税等調整額に分かれ、貸借対照表では未払法人税等および未払消費税等を流動負債に、繰延税金資産を投資その他の資産に、繰延税金負債を固定負債に表示する。繰延税金資産および繰延税金負債を固定区分とするのは、解消の時期が長期にわたることが多いためである。
試験のポイント
- 7つの項目と表示区分を、一覧で押さえておきましょう。
- 繰延税金資産は投資その他の資産、繰延税金負債は固定負債です。流動には置きません。
ひっかかり
- 繰延税金資産を流動資産に表示する扱いは、改正により固定区分に一本化されています。
- 同一の納税主体の繰延税金資産と繰延税金負債は相殺して表示します。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 法人税等 | 税引前当期純利益の次に表示 | 利益が確定しないと計算できない |
| 租税公課 | 販売費及び一般管理費 | 固定資産税・印紙税など |
| 取得原価に含める税金 | 不動産取得税・登録免許税など(選択) | 以後の減価償却費が変わる |
| 未払法人税等 | 年税額 − 中間納付 − 源泉所得税 | 源泉所得税を忘れない |
| 消費税(税抜方式) | 損益計算書に出てこない | 預かって納めるだけ |
| 消費税(税込方式) | 納付額を租税公課に | 売上高と仕入高が大きくなる |
| 繰延税金資産・負債 | 投資その他の資産/固定負債 | 流動には置かない |