
税効果会計
考え方は財務諸表論の税効果会計に係る会計基準の節にある。一時差異と永久差異、将来減算と将来加算、資産負債法である。
総合問題では、税効果はいちばん最後に来る。ほかの決算整理によって生じた一時差異を拾うからで、先に手を付けると数字が確定しない。
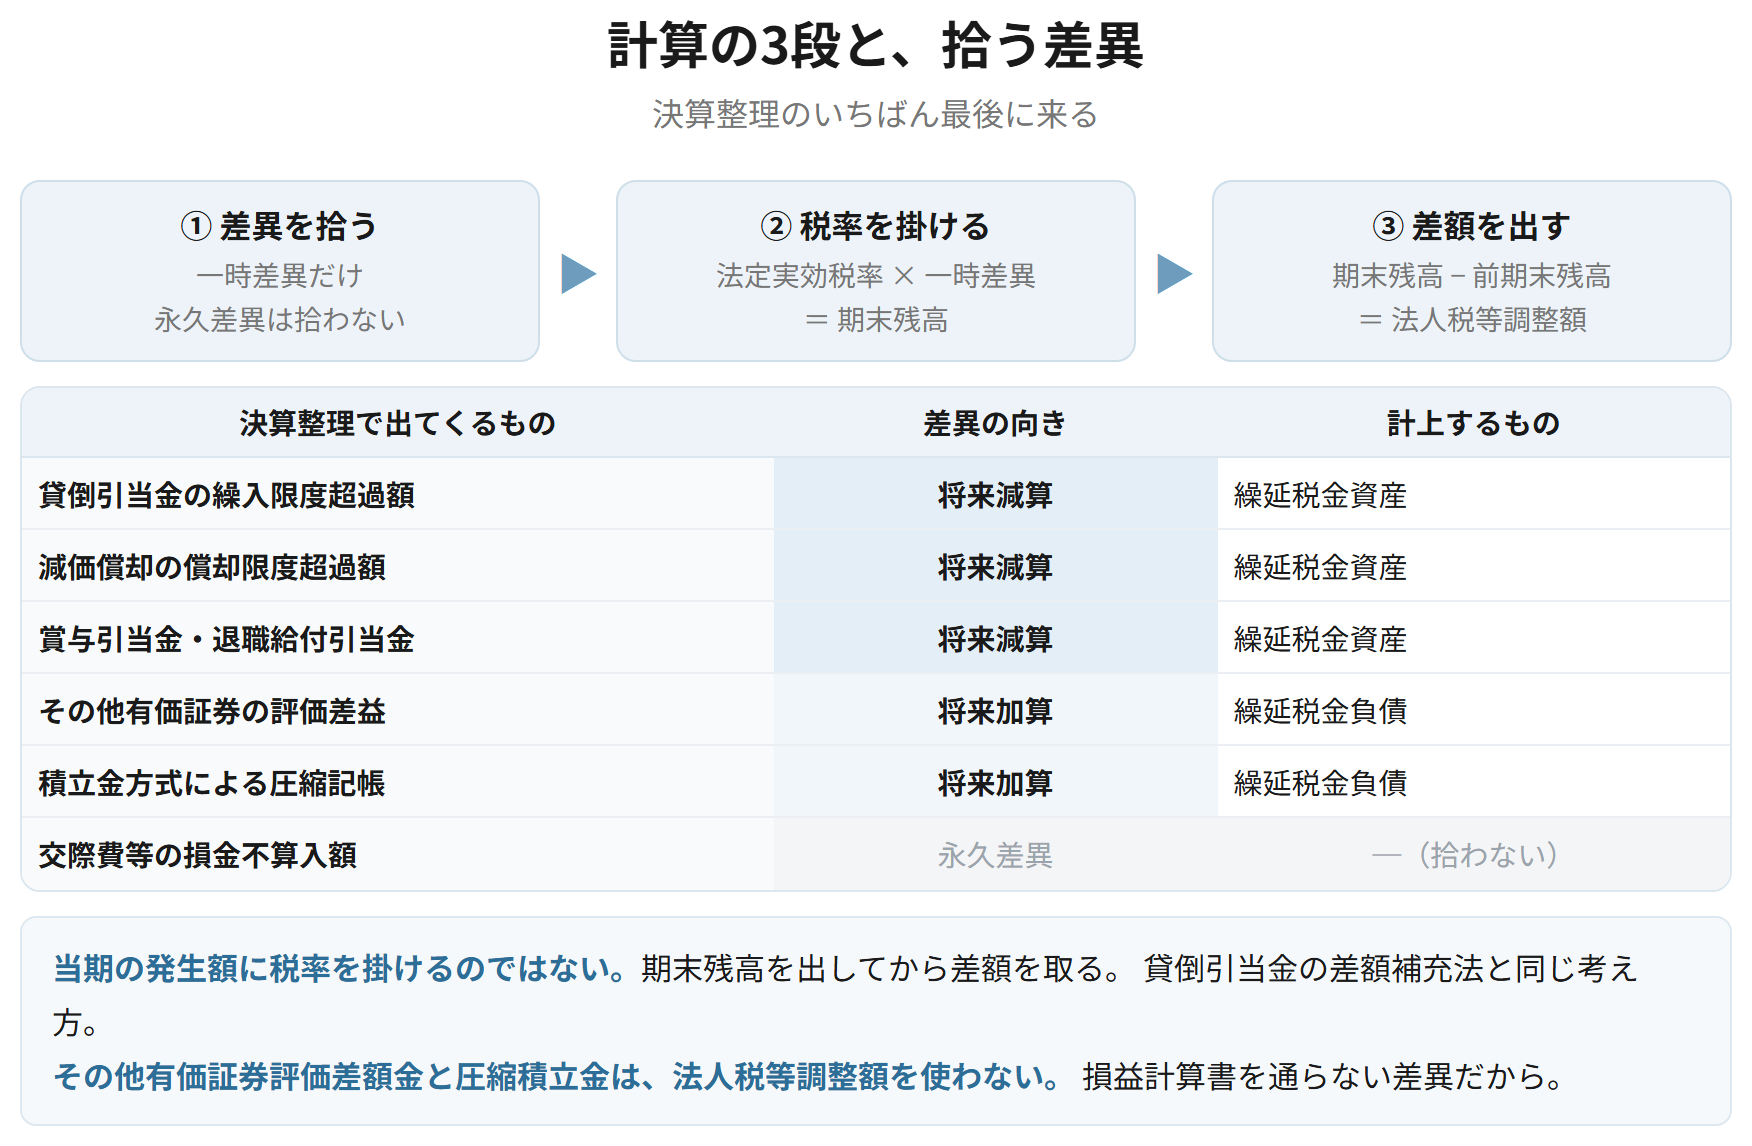
計算の型は3段で決まっている。①一時差異を項目ごとに拾う → ②法定実効税率を掛けて期末残高を出す → ③前期末残高との差を法人税等調整額にする。当期の発生額に税率を掛けるのではなく、期末残高を出してから差額を取るところが要点になる。
一時差異の拾い方
税効果会計に係る会計基準 第二 一
簡単にいうと
決算整理でやったことのうち、税法が認めてくれない部分が一時差異になります。引当金の繰入限度超過額、減価償却の償却限度超過額、棚卸資産の評価損の否認。どれも「会計では費用にしたが、税法ではまだ損金にならない」という形です。
一時差異とは、貸借対照表に計上されている資産および負債の金額と課税所得計算上の資産および負債の金額との差額であって、いずれ解消するものをいう。将来減算一時差異は解消時に課税所得を減らすもので繰延税金資産を、将来加算一時差異は解消時に課税所得を増やすもので繰延税金負債を計上する。永久差異は対象とならない。
| 決算整理で出てくるもの | 差異の向き | 計上するもの |
|---|---|---|
| 貸倒引当金の繰入限度超過額 | 将来減算 | 繰延税金資産 |
| 減価償却の償却限度超過額 | 将来減算 | 繰延税金資産 |
| 棚卸資産の評価損の否認 | 将来減算 | 繰延税金資産 |
| 賞与引当金・退職給付引当金 | 将来減算 | 繰延税金資産 |
| その他有価証券の評価差益 | 将来加算 | 繰延税金負債 |
| 積立金方式による圧縮記帳 | 将来加算 | 繰延税金負債 |
| 交際費等の損金不算入額 | 永久差異 | ─(拾わない) |
覚える文この1本が、音声と穴埋めクイズの出どころ
一時差異とは、貸借対照表に計上されている資産および負債の金額と課税所得計算上の資産および負債の金額との差額であっていずれ解消するものをいう。将来減算一時差異は解消時に課税所得を減らすものであり繰延税金資産を計上し、将来加算一時差異は解消時に課税所得を増やすものであり繰延税金負債を計上する。永久差異は税効果会計の対象とならない。
試験のポイント
- 決算整理で出てきた項目のうち、税法が認めない部分が一時差異になります。
- 永久差異は拾いません。交際費等の損金不算入額、受取配当金の益金不算入額などです。
- 引当金の繰入額はほとんどが将来減算一時差異になります。
ひっかかり
- 永久差異を拾わないようにしましょう。配分する先の期がありません。
- 繰延税金資産には回収可能性の判断が必要です。問題で制限が付くことがあります。
計算の3段
税効果会計に係る会計基準 第二 二
① 期末の一時差異を項目ごとに拾う。② 法定実効税率を乗じて、繰延税金資産および繰延税金負債の期末残高を算定する。③ 期末残高と前期末残高との差額を、法人税等調整額として損益計算書に計上する。法定実効税率は、事業税が損金に算入されることを織り込んで算定する。
なぜそうするのか
③で差額を取るのは、繰延税金資産・負債が残高として管理されるものだからである。毎期の期末残高を計算し直し、その増減が当期の調整額になる。貸倒引当金の差額補充法と同じ考え方で、残高を合わせにいく形になる。
期末の将来減算一時差異2,000,000(法定実効税率30%)。繰延税金資産の前期末残高450,000
| 繰延税金資産 | 150,000 | 法人税等調整額 | 150,000 |
2,000,000 × 30% = 600,000 が期末残高。600,000 − 450,000 = 150,000 を調整額とする。
期末残高が500,000で、前期末残高が600,000だったとき
| 法人税等調整額 | 100,000 | 繰延税金資産 | 100,000 |
残高が減る場合は逆の仕訳。法人税等調整額はプラスにもマイナスにもなる。
覚える文この1本が、音声と穴埋めクイズの出どころ
税効果会計の計算は、期末の一時差異を項目ごとに拾い、法定実効税率を乗じて繰延税金資産および繰延税金負債の期末残高を算定し、前期末残高との差額を法人税等調整額として損益計算書に計上する。法定実効税率は、事業税が損金に算入されることを織り込んで算定する。
試験のポイント
- 当期の発生額に税率を掛けるのではありません。期末残高を出してから差額を取ります。
- 法人税等調整額はプラスにもマイナスにもなります。
- 税率が改正された場合は、新しい税率で期末残高を計算し直します。
ひっかかり
- 繰延税金資産と繰延税金負債を別々に残高管理します。両方ある場合は表示で相殺します。
- 税効果は、ほかの決算整理がすべて終わってから行います。
損益を通らない差異
税効果会計に係る会計基準 第二 二、金融商品に関する会計基準
簡単にいうと
法人税等調整額を使わない場合が2つあります。その他有価証券評価差額金と、圧縮積立金のように剰余金の処分を伴うものです。どちらも損益計算書を通らないので、調整する相手が損益の側にありません。
その他有価証券の評価差額に係る税効果額は、法人税等調整額を用いず、その他有価証券評価差額金から直接控除する。圧縮積立金のように剰余金の処分により計上される項目に係る税効果額も、法人税等調整額を用いず、積立額を税効果額控除後の金額とする。
その他有価証券(取得原価1,000,000)の期末時価が1,200,000(全部純資産直入法、実効税率30%)
| 投資有価証券 | 200,000 | 繰延税金負債 | 60,000 | |
| その他有価証券評価差額金 | 140,000 |
純資産に入るのは税効果額控除後の140,000。法人税等調整額は出てこない。
国庫補助金4,000,000について積立金方式により圧縮記帳を行う(実効税率30%)
| 繰越利益剰余金 | 2,800,000 | 圧縮積立金 | 2,800,000 | |
| 法人税等調整額 | 1,200,000 | 繰延税金負債 | 1,200,000 |
積立額は税効果額控除後の2,800,000。税効果の仕訳自体は法人税等調整額を使う形になる場合があり、問題の指示に従う。
覚える文この1本が、音声と穴埋めクイズの出どころ
その他有価証券の評価差額に係る税効果額は、法人税等調整額を用いずその他有価証券評価差額金から直接控除する。これは、税効果会計が税引前当期純利益と法人税等を対応させることを目的としており、損益計算書を通らない差異については対応させるべき利益が損益計算書にないためである。
試験のポイント
- その他有価証券評価差額金は、税効果額を控除した後の金額で純資産に計上します。
- 翌期首の洗替仕訳では、繰延税金負債も一緒に戻します。
- 部分純資産直入法で当期の損失とした部分は、通常どおり法人税等調整額を使います。
ひっかかり
- 控除前の金額で純資産に計上しないようにしましょう。
- 洗替えのときに繰延税金負債を戻し忘れないようにしましょう。
表示
税効果会計に係る会計基準 第三、税効果会計に係る会計基準の一部改正
繰延税金資産は投資その他の資産に、繰延税金負債は固定負債に表示し、同一の納税主体のものは相殺して表示する。法人税等調整額は、法人税、住民税及び事業税の次に加減する形で表示する。
覚える文この1本が、音声と穴埋めクイズの出どころ
繰延税金資産は投資その他の資産に、繰延税金負債は固定負債に表示し、同一の納税主体のものは相殺して表示する。法人税等調整額は、法人税、住民税及び事業税の次に加減する形で表示する。
試験のポイント
- 繰延税金資産は投資その他の資産、繰延税金負債は固定負債です。流動には置きません。
- 相殺して表示するので、貸借対照表にはどちらか一方だけが出ます。
ひっかかり
- 繰延税金資産を流動資産に表示する扱いは、改正により固定区分に一本化されています。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 拾うもの | 一時差異だけ | 永久差異は拾わない |
| 将来減算 | 繰延税金資産(引当金の繰入限度超過額など) | 回収可能性の判断が要る |
| 将来加算 | 繰延税金負債(その他有価証券の評価差益など) | |
| 計算の3段 | 差異を拾う → 税率を掛ける → 差額を出す | 発生額に掛けるのではない |
| 損益を通らない差異 | 法人税等調整額を使わない | 純資産から直接控除 |
| 表示 | 投資その他の資産/固定負債 | 同一納税主体は相殺 |
| 手順の位置 | 決算整理のいちばん最後 | ほかの整理が終わってから |