
株主資本
株主資本の動かし方は、会社法が決めている。会計基準ではなく法律が根拠になるところが、この節の特徴である。背景は財務諸表論の純資産会計の節にある。
貫いているのは第0章の資本取引・損益取引区分の原則である。株主から受け取ったものは資本、稼いだものは利益。自己株式の処分差額が損益にならないのも、この線を越えないためである。
計算で問われるのは3つに絞られる。①株式を発行したとき、資本金と資本準備金にいくらずつ入るか、②配当したとき、準備金をいくら積むか、③自己株式を取得・処分したとき、どこがどう動くか。数字の決まり(2分の1、10分の1、4分の1)を取り違えないことが要になる。
株式の発行
会社法445条、会社計算規則14条
簡単にいうと
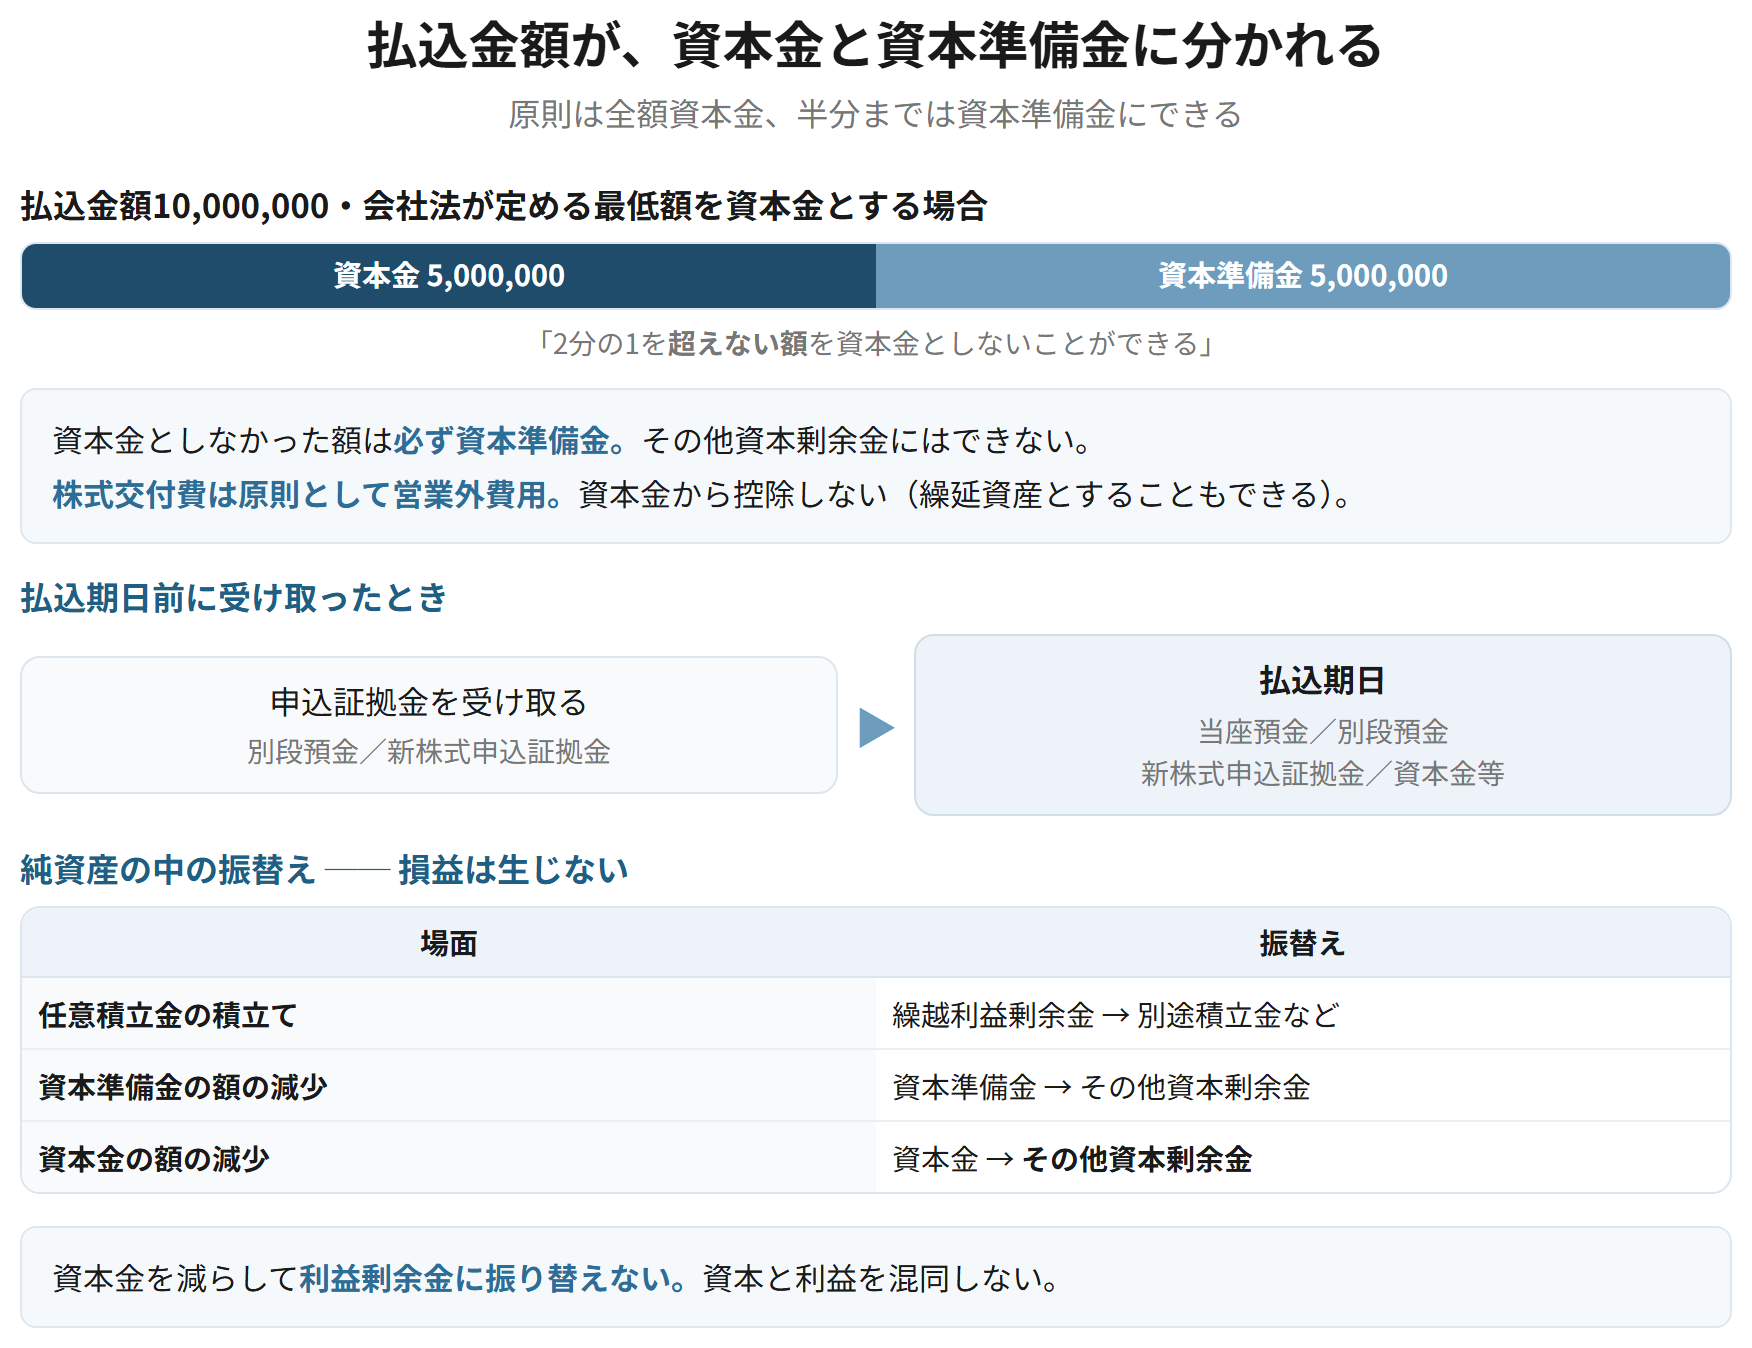
払い込まれた金額は、原則として全額が資本金になります。ただし半分までは資本金にしないことができて、その分は必ず資本準備金になります。その他資本剰余金にはできません。
株式を発行した場合、払込金額の全額を資本金とするのが原則である。ただし、払込金額の2分の1を超えない額は資本金としないことができ、資本金としなかった額は資本準備金として計上しなければならない。払込期日前に受け取った払込金は、新株式申込証拠金として純資産の部に計上し、払込期日に資本金等へ振り替える。株式交付費は原則として営業外費用とする。
新株を発行し、払込金10,000,000を受け取った。会社法が定める最低額を資本金とする
| 当座預金 | 10,000,000 | 資本金 | 5,000,000 | |
| 資本準備金 | 5,000,000 |
最低額は2分の1。資本金としなかった額は必ず資本準備金になる。
払込期日前に申込証拠金6,000,000を受け取った
| 別段預金 | 6,000,000 | 新株式申込証拠金 | 6,000,000 |
払込期日に、別段預金を当座預金へ、新株式申込証拠金を資本金等へ振り替える。
株式交付費300,000を支払った(繰延資産としない)
| 株式交付費 | 300,000 | 現金預金 | 300,000 |
営業外費用。資本金から控除しない。繰延資産とすることもできる。
覚える文この1本が、音声と穴埋めクイズの出どころ
株式を発行した場合、払込金額の全額を資本金とするのが原則であるが、払込金額の2分の1を超えない額は資本金としないことができ、資本金としなかった額は資本準備金として計上しなければならない。払込期日前に受け取った払込金は新株式申込証拠金として純資産の部に計上し、払込期日に資本金等へ振り替える。株式交付費は原則として営業外費用とする。
試験のポイント
- 「2分の1を超えない額を資本金としないことができる」という形です。2分の1を資本金にする、ではありません。
- 資本金としなかった額は必ず資本準備金です。その他資本剰余金にはできません。
- 申込証拠金は純資産の部、受け取った金銭は別段預金になります。
ひっかかり
- 株式交付費を資本金から控除しないようにしましょう。費用または繰延資産です。
- 会社の設立時の費用は創立費、設立後営業開始までの費用は開業費です。株式交付費と区別しましょう。
剰余金の配当と、準備金の積立て
会社法445条4項、会社計算規則22条
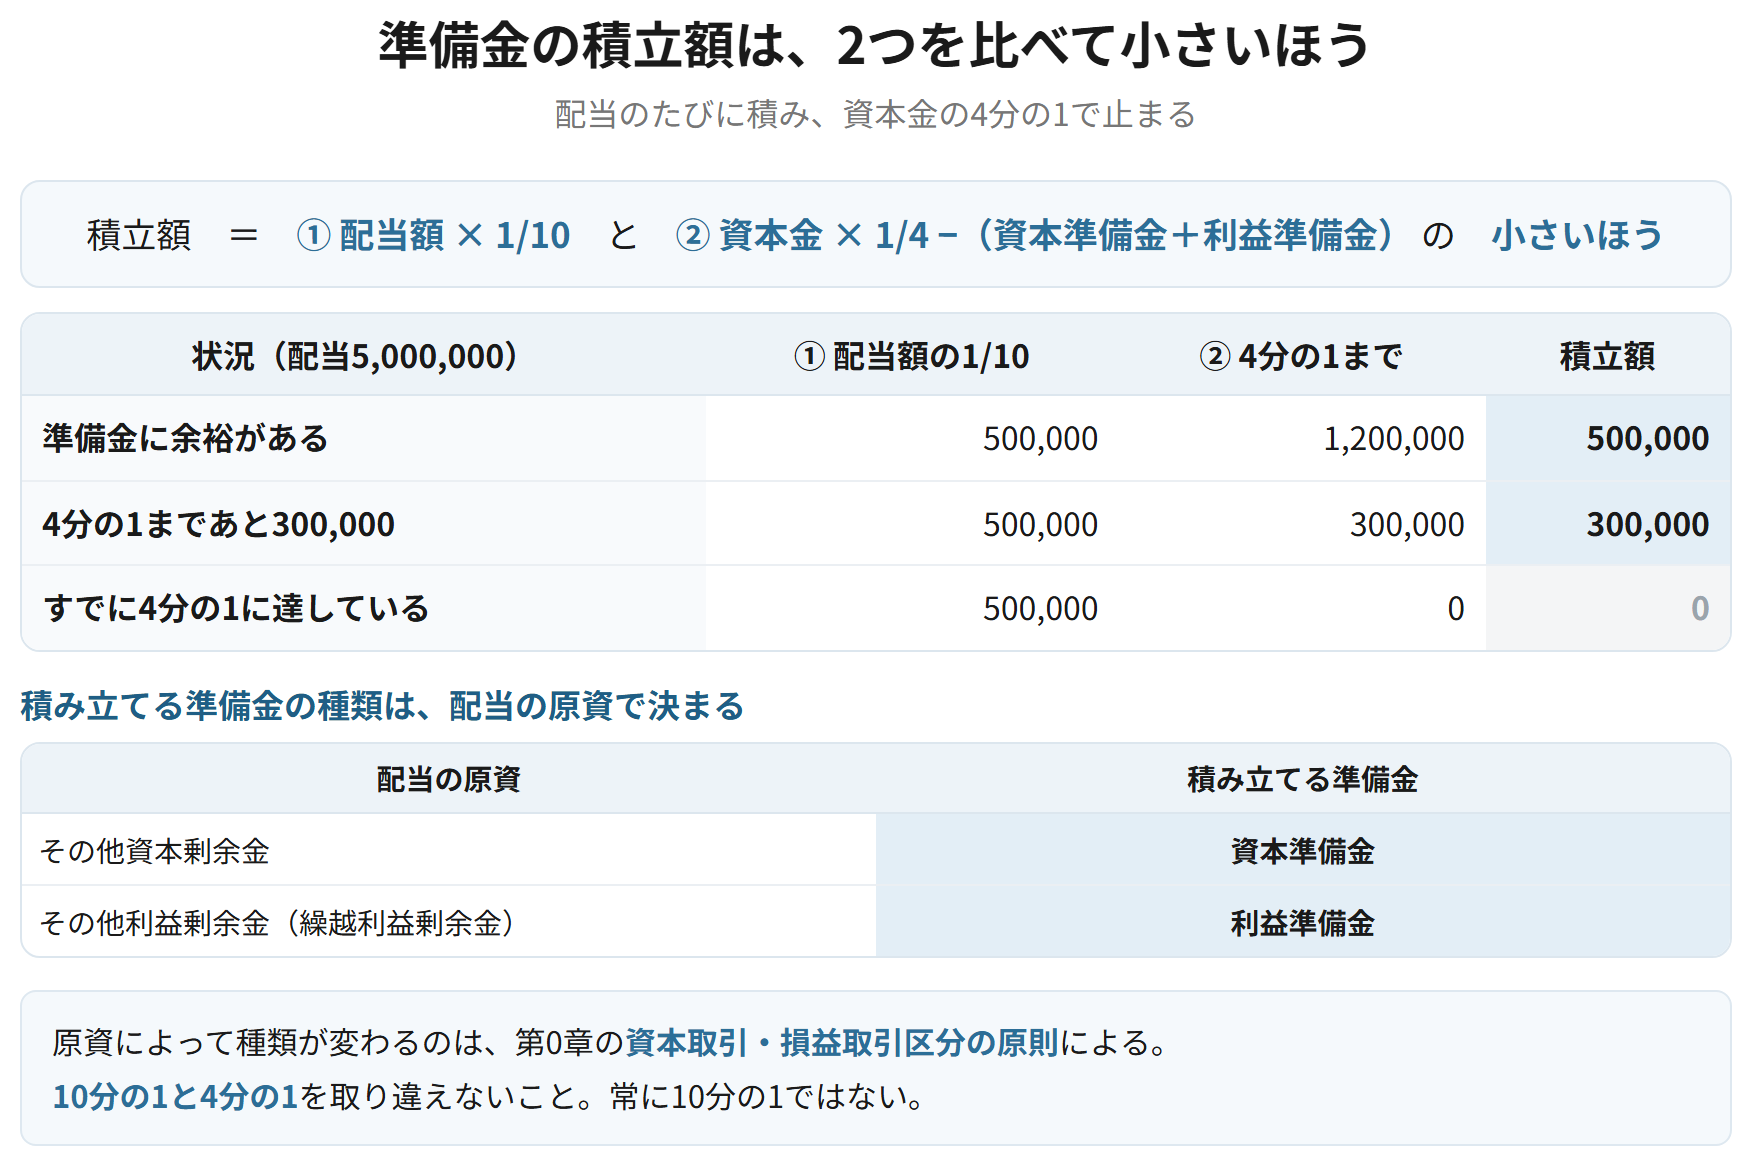
剰余金の配当をする場合、配当により減少する剰余金の額の10分の1を、資本準備金または利益準備金として計上しなければならない。ただし、資本準備金と利益準備金の合計額が資本金の4分の1に達している場合には、積み立てる必要がない。積み立てる準備金の種類は、配当の原資によって決まる。
繰越利益剰余金を原資として配当5,000,000を行う(準備金はまだ資本金の4分の1に達していない)
| 繰越利益剰余金 | 5,500,000 | 未払配当金 | 5,000,000 | |
| 利益準備金 | 500,000 |
5,000,000 × 1/10 = 500,000 を利益準備金に積む。繰越利益剰余金は5,500,000減る。
同じ配当で、資本金の4分の1まであと300,000しかないとき
| 繰越利益剰余金 | 5,300,000 | 未払配当金 | 5,000,000 | |
| 利益準備金 | 300,000 |
500,000と300,000の小さいほうを積む。上限に達したらそこで止まる。
要件
- 積立額 = ①配当額 × 1/10 と ②資本金 × 1/4 − (資本準備金 + 利益準備金) のいずれか小さいほう
- 原資がその他資本剰余金 → 資本準備金
- 原資がその他利益剰余金 → 利益準備金
覚える文この1本が、音声と穴埋めクイズの出どころ
剰余金の配当をする場合、配当により減少する剰余金の額の10分の1を資本準備金または利益準備金として計上しなければならないが、資本準備金と利益準備金の合計額が資本金の4分の1に達している場合には積み立てる必要がない。積み立てる準備金の種類は配当の原資によって決まり、その他資本剰余金を原資とする場合は資本準備金、その他利益剰余金を原資とする場合は利益準備金となる。
試験のポイント
- 積立額は「配当額の10分の1」と「4分の1に達するまでの額」の小さいほうです。
- 10分の1と4分の1を取り違えないようにしましょう。
- 原資によって準備金の種類が変わります。資本取引・損益取引区分の原則によります。
ひっかかり
- 上限に達している場合は積み立てません。常に10分の1ではありません。
- その他資本剰余金とその他利益剰余金の両方を原資とする場合は、それぞれについて計算します。
自己株式
自己株式及び準備金の額の減少等に関する会計基準 7項〜9項、14項
簡単にいうと
自己株式を買い戻したときに払った手数料は、取得原価に含めません。有価証券や固定資産と違うところです。自己株式の取得そのものは資本取引ですが、手数料は取得に付随して受けた役務の対価なので、通常の費用になります。
自己株式は、取得原価をもって純資産の部の株主資本の末尾に控除する形式で表示する。取得に要した付随費用は取得原価に含めず、営業外費用として処理する。処分差益はその他資本剰余金に加算し、処分差損はその他資本剰余金から減額する。その他資本剰余金が負の値となった場合は、会計期間末において繰越利益剰余金から減額する。消却した場合は、その他資本剰余金から減額する。
自己株式を4,000,000で取得し、手数料100,000を支払った
| 自己株式 | 4,000,000 | 現金預金 | 4,100,000 | |
| 支払手数料 | 100,000 |
付随費用は取得原価に含めない。ここがほかの資産と違う。
自己株式(帳簿価額5,000,000)を6,000,000で処分した
| 当座預金 | 6,000,000 | 自己株式 | 5,000,000 | |
| その他資本剰余金 | 1,000,000 |
差益は損益ではなく、その他資本剰余金に加算する。
自己株式(帳簿価額3,000,000)を消却した
| その他資本剰余金 | 3,000,000 | 自己株式 | 3,000,000 |
消却もその他資本剰余金から減額する。
覚える文この1本が、音声と穴埋めクイズの出どころ
自己株式は取得原価をもって純資産の部の株主資本の末尾に控除する形式で表示し、取得に要した付随費用は取得原価に含めず営業外費用として処理する。処分差益はその他資本剰余金に加算し、処分差損はその他資本剰余金から減額する。その他資本剰余金が負の値となった場合は、会計期間末において繰越利益剰余金から減額する。
試験のポイント
- 付随費用を取得原価に含めないところが、ほかの資産と違います。ここが問われます。
- 処分差損も損失にしません。その他資本剰余金から減額します。
- その他資本剰余金が負になったら、期末に繰越利益剰余金から減額します。
ひっかかり
- 自己株式は資産ではありません。株主資本の控除項目です。
- 取得時の手数料を自己株式に含めないようにしましょう。
剰余金の処分と、準備金・資本金の減少
会社法447条、448条、会社計算規則
任意積立金の積立て・取崩しは、繰越利益剰余金との間の振替えとして処理する。準備金の額の減少(資本準備金 → その他資本剰余金、利益準備金 → その他利益剰余金)および資本金の額の減少(資本金 → その他資本剰余金)は、株主総会の決議等により行われ、純資産の部の内部での振替えにすぎない。
なぜそうするのか
これらはすべて純資産の部の中での付け替えであり、会社の財産が増減するわけではない。損益は一切生じない。配当できる金額を増やすために準備金や資本金を減らすことがあるが、それも純資産の中の移動である。
株主総会の決議により、別途積立金2,000,000を積み立てた
| 繰越利益剰余金 | 2,000,000 | 別途積立金 | 2,000,000 |
純資産の部の中の振替え。損益は生じない。
資本金5,000,000を減少させ、その他資本剰余金とした
| 資本金 | 5,000,000 | その他資本剰余金 | 5,000,000 |
これも純資産の中の移動。会社の財産は変わらない。
覚える文この1本が、音声と穴埋めクイズの出どころ
任意積立金の積立ておよび取崩しは繰越利益剰余金との間の振替えとして処理する。準備金の額の減少および資本金の額の減少は株主総会の決議等により行われ、純資産の部の内部での振替えにすぎず、損益は生じない。
試験のポイント
- どれも純資産の中の振替えです。損益は生じません。
- 準備金の減少先は、資本準備金ならその他資本剰余金、利益準備金ならその他利益剰余金です。
- 資本金の減少先はその他資本剰余金です。利益剰余金にはできません。
ひっかかり
- 資本金を減らして利益剰余金に振り替えないようにしましょう。資本取引・損益取引区分の原則に反します。
- 任意積立金の取崩しは繰越利益剰余金を増やします。収益ではありません。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 株式の発行 | 原則は全額資本金、2分の1まで資本準備金 | その他資本剰余金にはできない |
| 申込証拠金 | 新株式申込証拠金(純資産)/別段預金 | 払込期日に振り替える |
| 株式交付費 | 営業外費用(繰延資産も可) | 資本金から控除しない |
| 準備金の積立て | 配当額の1/10 と 資本金の1/4までの小さいほう | 常に1/10ではない |
| 自己株式の付随費用 | 営業外費用 | 取得原価に含めない |
| 処分差額 | その他資本剰余金に加減 | 負になれば繰越利益剰余金から |
| 剰余金の処分 | 純資産の中の振替え | 損益は生じない |