
税効果会計に係る会計基準
税効果会計は、会計と税法で考え方が違うことから生じるずれを、会計の側で調整する処理である。
法人税等は、課税所得をもとに計算される。課税所得は会計上の利益とは別の計算で、税法の目的(課税の公平、徴収の確実さ)に沿って作られている。そのため、会計上の利益が大きくても税金が少なかったり、逆になったりする。
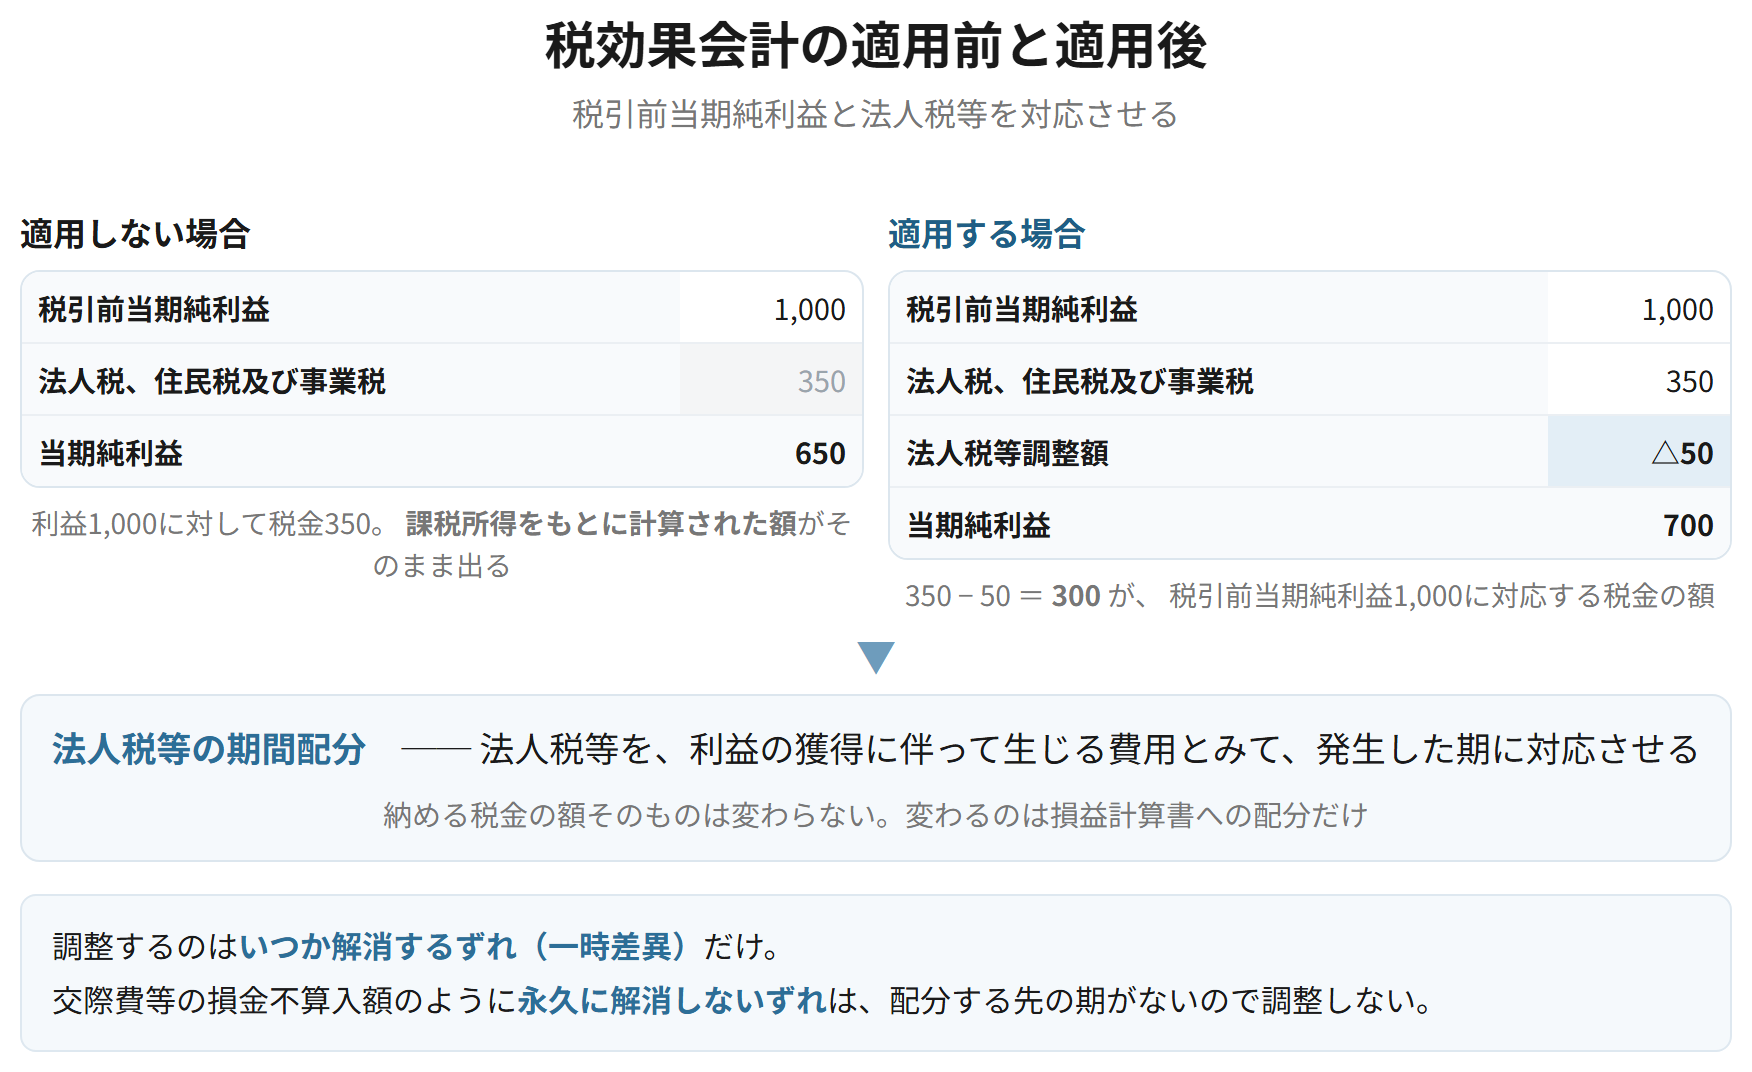
このまま損益計算書を作ると、税引前当期純利益と法人税等が対応しない。利益が増えているのに税金が減っている、という損益計算書になってしまう。これを調整して、税引前当期純利益に対応する税金の額を示すのが税効果会計である。
大事なのは、調整するのは「いつか解消するずれ」だけだということである。永久に解消しないずれは調整しない。ここが一時差異と永久差異の区別になる。
税効果会計の目的
税効果会計に係る会計基準 第一
簡単にいうと
会計の利益と、税金の計算のもとになる課税所得は、別のルールで作られています。そのままだと、利益が増えたのに税金が減る、という損益計算書ができてしまいます。税効果会計は、この食い違いを調整して、その期の利益に見合った税金の額を示すための処理です。
税効果会計とは、企業会計上の資産または負債の額と課税所得計算上の資産または負債の額に相違がある場合において、法人税その他利益に関連する金額を課税標準とする税金(法人税等)の額を適切に期間配分することにより、法人税等を控除する前の当期純利益と法人税等を合理的に対応させることを目的とする手続である。
なぜそうするのか
法人税等は、会計から見れば利益を得るために生じる費用の一種である。費用であるなら、発生主義に従って、その利益が生じた期に対応させるべきである。ところが法人税等の額は課税所得をもとに決まるので、会計上の利益と同じ期に対応しない。期間配分によって対応させるという点で、減価償却や引当金と同じ考え方に立っている。
具体例
会計上は当期に貸倒引当金を繰り入れて費用としたが、税法では認められず、翌期に実際に貸し倒れたときに損金になる場合。当期は会計の利益より課税所得が大きくなり、税金が多く出る。この多く払った分は翌期に戻ってくるので、当期の費用ではなく前払いとみて調整する。
覚える文この1本が、音声と穴埋めクイズの出どころ
税効果会計とは、企業会計上の資産または負債の額と課税所得計算上の資産または負債の額に相違がある場合において、法人税等の額を適切に期間配分することにより、法人税等を控除する前の当期純利益と法人税等を合理的に対応させることを目的とする手続をいう。これは、法人税等を利益の獲得に伴って生じる費用とみて、発生した期に対応させる考え方による。
試験のポイント
- 目的の定義は、そのまま書けるようにしておきましょう。「期間配分」と「合理的に対応させる」が核です。
- 法人税等を費用とみる立場に立っていることを添えられると厚くなります。
ひっかかり
- 税効果会計は、納める税金の額を変える処理ではありません。変えるのは損益計算書への配分だけです。
一時差異と永久差異
税効果会計に係る会計基準 第二 一
一時差異とは、貸借対照表に計上されている資産および負債の金額と、課税所得計算上の資産および負債の金額との差額をいい、いずれ解消するものをいう。永久差異は、会計と税法の考え方の違いによって生じるが、将来にわたって解消しない差異であり、税効果会計の対象とならない。期末に解消しない繰越欠損金等は、一時差異に準ずるものとして同様に扱う(一時差異等)。
なぜそうするのか
税効果会計は、税金の期間配分の処理である。期間配分ができるのは、いつか解消して逆の向きに効く差異に限られる。永久に解消しない差異は、配分する先の期がないので調整しようがない。交際費の損金不算入や受取配当金の益金不算入が調整されないのは、そのためである。
| 一時差異 | 永久差異 | |
|---|---|---|
| 解消するか | いずれ解消する | 解消しない |
| 税効果会計の対象 | 対象になる | 対象にならない |
| 例 | 引当金の繰入限度超過額、減価償却の償却限度超過額、その他有価証券評価差額金 | 交際費等の損金不算入額、受取配当金の益金不算入額、寄附金の損金不算入額 |
| 理由 | 配分する先の期がある | 配分する先の期がない |
覚える文この1本が、音声と穴埋めクイズの出どころ
一時差異とは、貸借対照表に計上されている資産および負債の金額と課税所得計算上の資産および負債の金額との差額であって、いずれ解消するものをいう。永久差異は将来にわたって解消しないため、税効果会計の対象とならない。これは、税効果会計が法人税等の期間配分の手続であり、配分する先の期がない差異については調整のしようがないためである。
試験のポイント
- 一時差異と永久差異の例を、それぞれ2つは挙げられるようにしておきましょう。
- 永久差異を対象としない理由を、期間配分という性格から説明できるとよいです。
ひっかかり
- 繰越欠損金は差額そのものではありませんが、一時差異に準ずるものとして税効果会計の対象になります。
将来減算一時差異と将来加算一時差異
税効果会計に係る会計基準 第二 一 2、第二 二
簡単にいうと
一時差異には向きがあります。解消する期の課税所得を減らすものと、増やすものです。減らすものは税金の前払いにあたるので繰延税金資産、増やすものは税金の未払いにあたるので繰延税金負債になります。差異の名前を見れば、どちらの資産・負債になるかが決まります。
将来減算一時差異とは、差異が解消するときにその期の課税所得を減額する効果をもつ一時差異をいい、繰延税金資産を計上する。将来加算一時差異とは、差異が解消するときにその期の課税所得を増額する効果をもつ一時差異をいい、繰延税金負債を計上する。繰延税金資産および繰延税金負債の金額は、回収または支払いが行われると見込まれる期の税率に基づいて計算する。
なぜそうするのか
将来減算一時差異が生じている期は、会計上の費用より税法上の損金が少ないため、税金を多く納めている。その分は将来戻ってくるので、前払いした税金とみて資産に計上する。将来加算一時差異はその逆で、いま少なく納めている分を将来払うことになるので、未払いの税金とみて負債に計上する。適用する税率を解消時のものにするのは、実際に効いてくるのがその期だからである。
貸倒引当金の繰入限度超過額400が生じた(法定実効税率30%)
| 繰延税金資産 | 120 | 法人税等調整額 | 120 |
400 × 30% = 120。多く納めた税金の前払分を資産に計上し、法人税等を減額調整する。
その他有価証券(取得原価1,000)の時価が1,200になった(全部純資産直入法、法定実効税率30%)
| 投資有価証券 | 200 | 繰延税金負債 | 60 | |
| その他有価証券評価差額金 | 140 |
純資産に入るのは税効果額を控除した後の140。この差異は損益を通らないので、法人税等調整額を使わない。
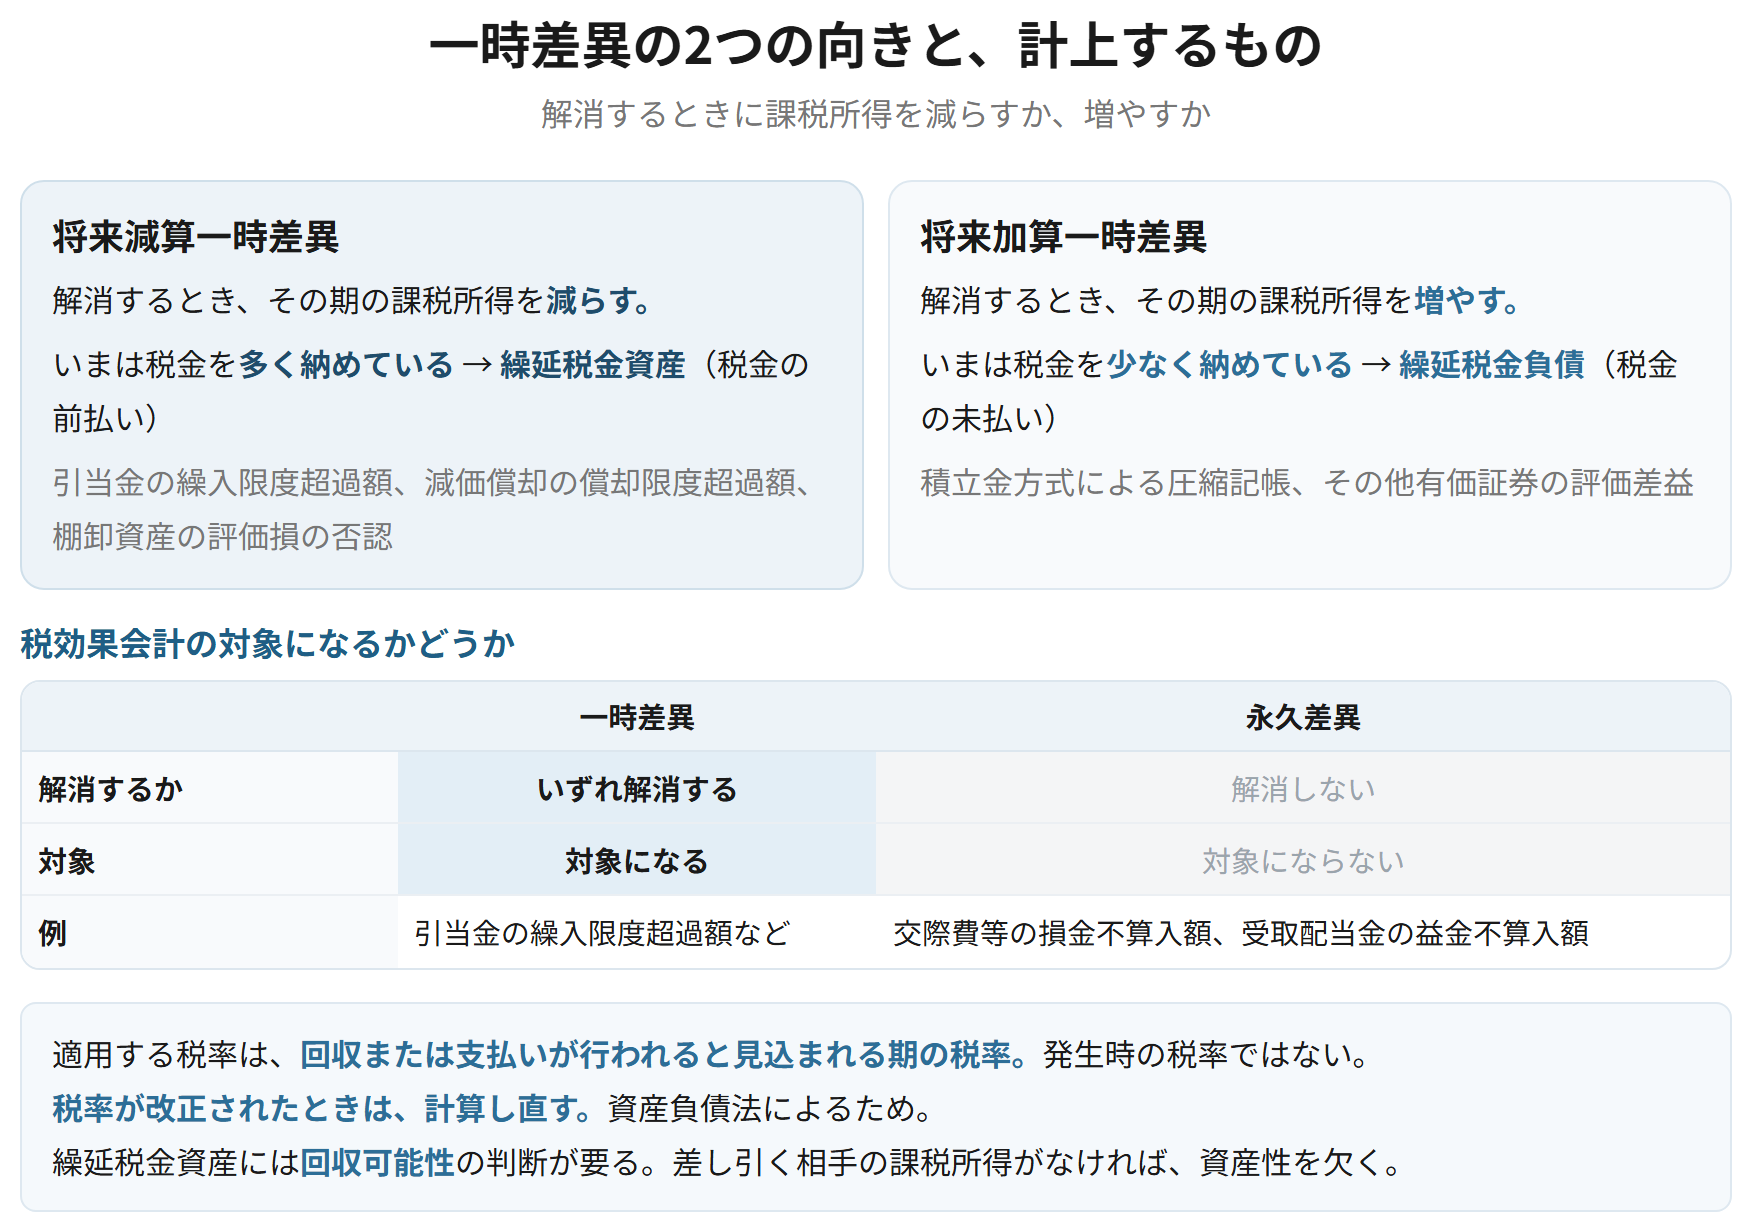
| 将来減算一時差異 | 将来加算一時差異 | |
|---|---|---|
| 解消するときの効果 | 課税所得を減らす | 課税所得を増やす |
| いまの税金 | 多く納めている | 少なく納めている |
| 計上するもの | 繰延税金資産(税金の前払い) | 繰延税金負債(税金の未払い) |
| 例 | 引当金の繰入限度超過額、減価償却の償却限度超過額、棚卸資産の評価損の否認 | 積立金方式による圧縮記帳、その他有価証券の評価差益 |
覚える文この1本が、音声と穴埋めクイズの出どころ
将来減算一時差異とは、差異が解消するときにその期の課税所得を減額する効果をもつ一時差異をいい、繰延税金資産を計上する。将来加算一時差異とは、差異が解消するときにその期の課税所得を増額する効果をもつ一時差異をいい、繰延税金負債を計上する。繰延税金資産および繰延税金負債の金額は、回収または支払いが行われると見込まれる期の税率に基づいて計算する。
試験のポイント
- 2つの一時差異と、計上するものを対で押さえておきましょう。前払いと未払いという言い方が使えます。
- 適用する税率は解消時に見込まれる税率です。発生時の税率ではありません。
- その他有価証券評価差額金に係る税効果は、法人税等調整額を使わずに直接純資産から控除します。
ひっかかり
- 税率が改正された場合は、繰延税金資産・繰延税金負債を新しい税率で計算し直します。
- 損益を通らない差異(その他有価証券評価差額金など)の税効果は、法人税等調整額に計上しません。
繰延税金資産の回収可能性
税効果会計に係る会計基準 第二 二 1、繰延税金資産の回収可能性に関する適用指針
繰延税金資産については、将来の会計期間において回収の見込みがないと判断される場合、その金額を計上してはならない。回収可能性は、収益力に基づく課税所得の十分性、タックス・プランニングの存在、将来加算一時差異の十分性のいずれかによって判断される。
なぜそうするのか
繰延税金資産は、将来の課税所得から差し引くことで税金が減ることによって回収される。将来、差し引く相手の課税所得が生じないなら、その資産には回収可能性がない。回収できない資産を貸借対照表に残せば、資産の定義を満たさないものを計上することになる。資産性のあるものだけを載せるという原則が、ここでも効いている。
効果・結論
- 収益力に基づく一時差異等加減算前課税所得があること
- タックス・プランニングに基づく課税所得が見込まれること
- 将来加算一時差異が十分にあること
覚える文この1本が、音声と穴埋めクイズの出どころ
繰延税金資産については、将来の会計期間において回収の見込みがないと判断される場合、その金額を計上してはならない。回収可能性は、収益力に基づく課税所得の十分性、タックス・プランニングの存在、将来加算一時差異の十分性によって判断される。これは、繰延税金資産が将来の課税所得から差し引かれることによって回収されるものであり、差し引く相手がなければ資産性を欠くためである。
試験のポイント
- 回収可能性の3つの判断材料を挙げられるようにしておきましょう。
- 繰延税金負債には、こうした制限がありません。支払義務のほうは回収可能性の問題が生じないためです。
ひっかかり
- 回収可能性がないと判断された部分は、計上しません。いったん計上してから評価減するのではありません。
- 将来の課税所得が見込めない企業では、将来減算一時差異があっても繰延税金資産を計上できません。
表示 ── 繰延税金資産・負債と法人税等調整額
税効果会計に係る会計基準 第三、税効果会計に係る会計基準の一部改正
繰延税金資産は投資その他の資産の区分に、繰延税金負債は固定負債の区分に表示する。同一の納税主体の繰延税金資産と繰延税金負債は相殺して表示する。当期の法人税等として納付すべき額および法人税等調整額は、法人税等を控除する前の当期純利益から控除する形式により表示する。
なぜそうするのか
繰延税金資産・負債は、いつ解消するかが見積りによって決まるうえ、解消の時期が長期にわたることが多い。流動・固定に分けると実態を示しにくいので、一律に固定区分に置くことにしている。相殺するのは、同じ納税主体では実際に相殺されて納付されるからである。納税主体が違えば相殺できない。
具体例
損益計算書の末尾は、税引前当期純利益1,000、法人税、住民税及び事業税350、法人税等調整額△50、当期純利益700という並びになる。350 − 50 = 300 が、税引前当期純利益1,000に対応する税金の額として示される。
覚える文この1本が、音声と穴埋めクイズの出どころ
繰延税金資産は投資その他の資産の区分に、繰延税金負債は固定負債の区分に表示し、同一の納税主体の繰延税金資産と繰延税金負債は相殺して表示する。当期の法人税等として納付すべき額および法人税等調整額は、法人税等を控除する前の当期純利益から控除する形式により表示する。一律に固定区分とするのは、解消の時期が長期にわたることが多く、流動・固定に区分しても実態を示しにくいためである。
試験のポイント
- 繰延税金資産は投資その他の資産、繰延税金負債は固定負債です。流動には置きません。
- 相殺できるのは同一の納税主体のものに限られます。
- 法人税等調整額は、法人税等の下に加減する形で表示します。
ひっかかり
- 繰延税金資産を流動資産に表示する扱いは、改正により固定区分に一本化されました。古い教材と違う場合は受験年度の扱いを確かめましょう。
- 法人税等調整額はプラスにもマイナスにもなります。常に減算項目ではありません。
資産負債法と繰延法
税効果会計に係る会計基準 第二 一、意見書
税効果会計の方法には、資産負債法と繰延法がある。資産負債法は、会計上の資産・負債の額と税務上の資産・負債の額との差額(一時差異)に着目し、解消時に見込まれる税率を用いる方法である。繰延法は、会計上の収益・費用と税務上の益金・損金との差額(期間差異)に着目し、発生時の税率を用いる方法である。わが国の基準は資産負債法によっている。
なぜそうするのか
資産負債法は、繰延税金資産・負債を将来の税金の前払い・未払いという資産・負債そのものとみる。資産・負債として測るなら、実際に効いてくる期の税率を使うのが筋である。繰延法は、法人税等を費用の期間配分とみて、発生した期の税率で測る。第0章で見た資産負債アプローチと収益費用アプローチの対立が、ここにも現れている。わが国が資産負債法をとっているのは、国際的な会計基準との整合による。
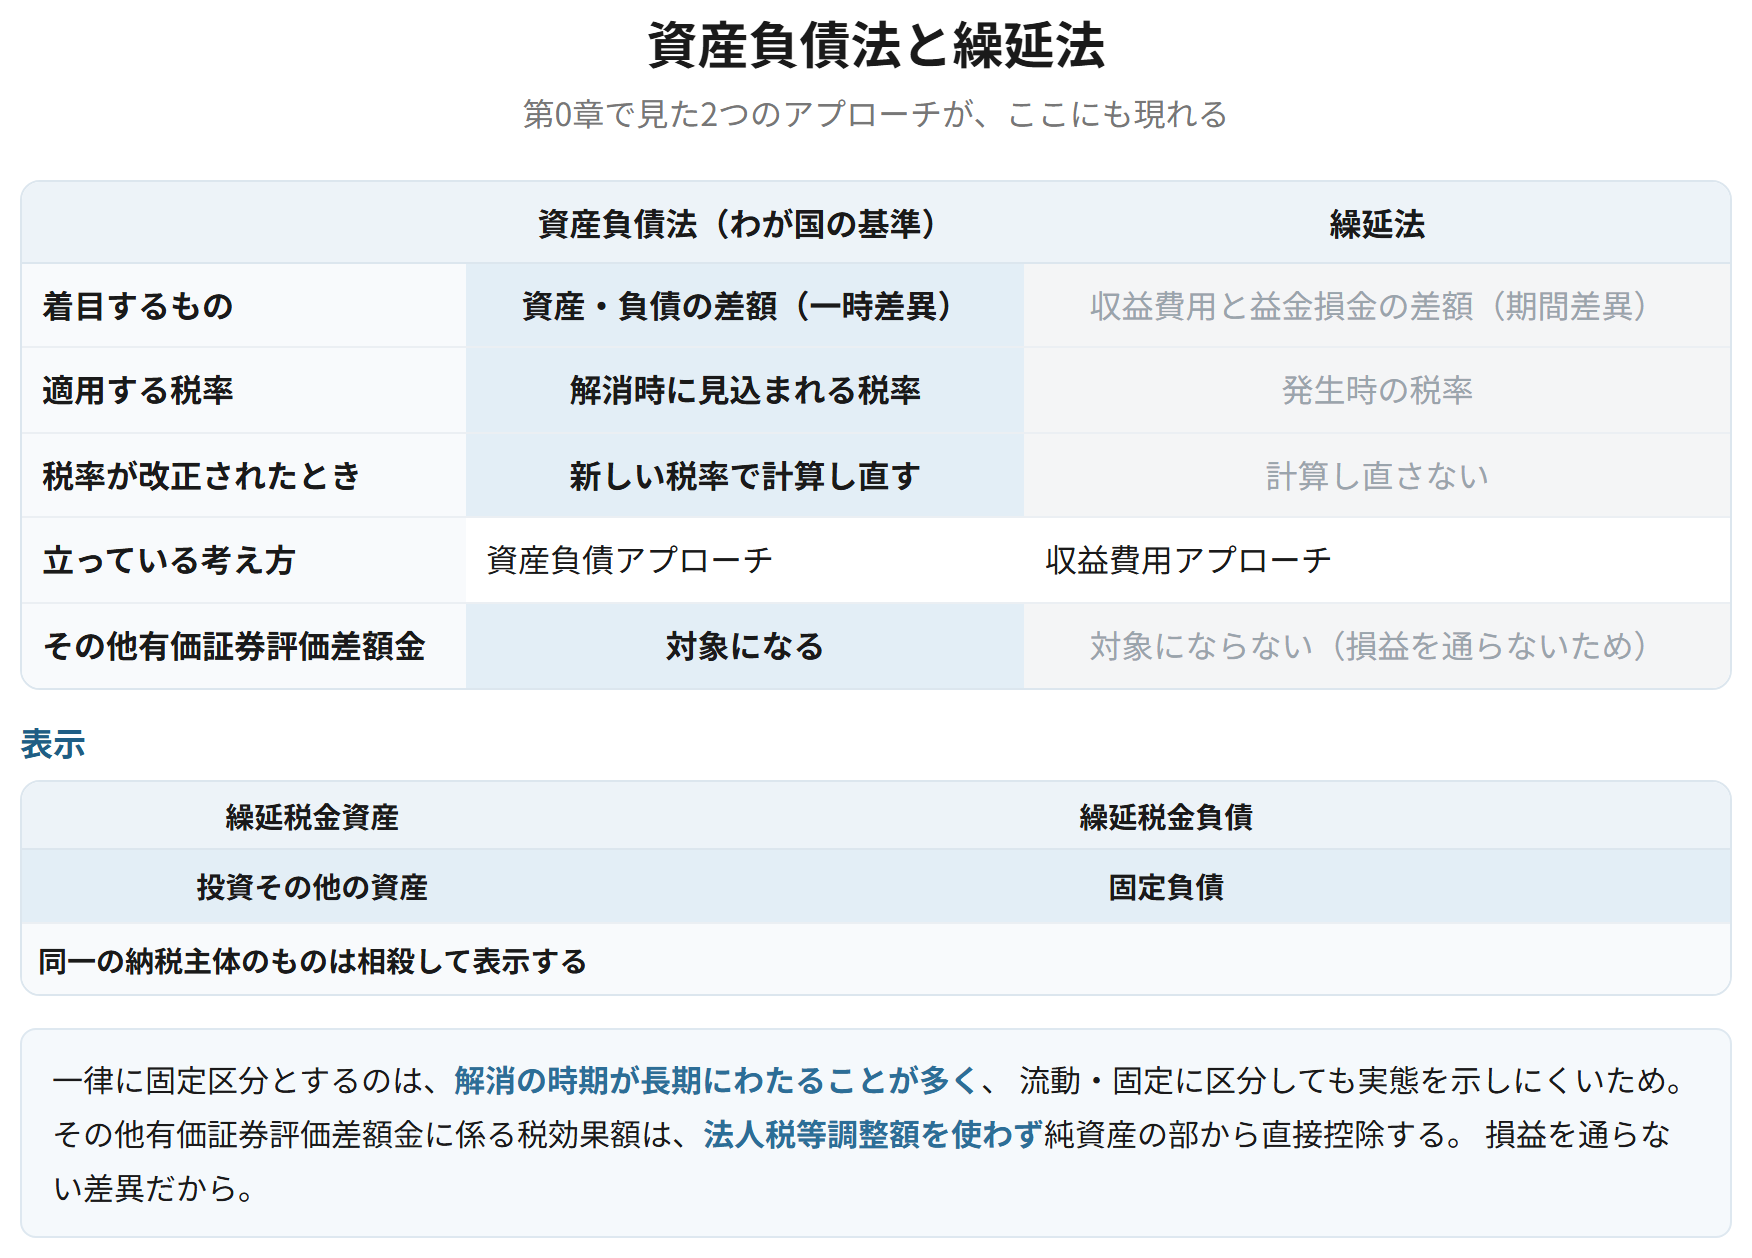
| 資産負債法(現行) | 繰延法 | |
|---|---|---|
| 着目するもの | 資産・負債の差額(一時差異) | 収益費用と益金損金の差額(期間差異) |
| 適用する税率 | 解消時に見込まれる税率 | 発生時の税率 |
| 税率が改正されたとき | 新しい税率で計算し直す | 計算し直さない |
| 立っている考え方 | 資産負債アプローチ | 収益費用アプローチ |
| その他有価証券評価差額金 | 対象になる | 対象にならない(損益を通らないため) |
覚える文この1本が、音声と穴埋めクイズの出どころ
税効果会計の方法には資産負債法と繰延法がある。資産負債法は、会計上の資産・負債の額と税務上の資産・負債の額との差額である一時差異に着目し、解消時に見込まれる税率を用いる方法であり、繰延法は、収益費用と益金損金との差額である期間差異に着目し、発生時の税率を用いる方法である。わが国の基準は資産負債法によっており、税率が改正された場合には繰延税金資産および繰延税金負債を新しい税率により計算し直す。
試験のポイント
- 2つの方法を、着目するものと適用する税率の2点で書き分けられるようにしておきましょう。
- 資産負債アプローチと収益費用アプローチの対立がここにも出ている、と結べると厚くなります。
- 資産負債法では、損益を通らないその他有価証券評価差額金も対象になります。
ひっかかり
- 一時差異と期間差異は別の言葉です。期間差異は繰延法の用語で、一時差異のほうが広い概念になります。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 目的 | 法人税等を期間配分し、税引前利益と合理的に対応させる | 納税額そのものは変わらない |
| 対象 | 一時差異等(永久差異は対象外) | 配分する先の期があるかどうか |
| 将来減算一時差異 | 繰延税金資産(税金の前払い) | 回収可能性の判断が要る |
| 将来加算一時差異 | 繰延税金負債(税金の未払い) | 回収可能性の問題は生じない |
| 適用する税率 | 解消時に見込まれる税率 | 税率改正時は計算し直す |
| 表示 | 繰延税金資産は投資その他の資産、負債は固定負債 | 同一納税主体のものは相殺 |
| 方法 | 資産負債法 | 繰延法は期間差異・発生時の税率 |