
税効果会計
考え方は第2章の税効果会計に係る会計基準で済んでいる。一時差異と永久差異、将来減算と将来加算、資産負債法である。
計算の型は決まっていて、①一時差異を拾う → ②法定実効税率を掛ける → ③前期末残高との差額を法人税等調整額にする、という3段である。総合問題では、この3段を機械的に回せるかどうかが点になる。
例外が2つある。その他有価証券評価差額金に係る税効果と、圧縮積立金のように剰余金の処分を伴うものである。どちらも損益を通らないので、法人税等調整額を使わない。この2つを見分けられれば、あとは型どおりになる。
法定実効税率
税効果会計に係る会計基準 第二 二、同注解
繰延税金資産および繰延税金負債の計算に用いる税率を法定実効税率という。事業税が損金に算入されることを織り込んで算定する。
なぜそうするのか
法人税・住民税・事業税の表面上の税率をそのまま足しても、実際の負担率にはならない。事業税は支払った期の損金になるので、その分だけ翌期以降の税負担が軽くなるからである。この効果を織り込んだものが法定実効税率になる。実際に効いてくる税率で測るという資産負債法の考え方からすれば、当然の調整である。
効果・結論
- 法定実効税率 = {法人税率 ×(1 + 地方法人税率 + 住民税率)+ 事業税率等} ÷(1 + 事業税率等)
- 分母に事業税率等を加えるのは、事業税が損金に算入されることを反映させるため
- 用いるのは、差異が解消すると見込まれる期の税率
覚える文この1本が、音声と穴埋めクイズの出どころ
繰延税金資産および繰延税金負債の計算に用いる税率を法定実効税率といい、事業税が損金に算入されることを織り込んで算定する。表面上の税率を単純に合計しても実際の負担率にはならないため、事業税の損金算入による効果を反映させる必要がある。用いるのは差異が解消すると見込まれる期の税率であり、税率が改正された場合には新しい税率で計算し直す。
試験のポイント
- 事業税が損金算入されることを織り込む、という点を書けるようにしておきましょう。
- 用いるのは解消時に見込まれる税率です。発生時の税率ではありません。
- 税率が改正されたら計算し直します。資産負債法によるためです。
ひっかかり
- 法人税率・住民税率・事業税率を単純に足した数字ではありません。
- 算式そのものより、事業税の損金算入を織り込むという考え方が問われます。
計算の3段 ── 差異を拾い、税率を掛け、差額を出す
税効果会計に係る会計基準 第二 一、第二 二
簡単にいうと
計算はいつも同じ3段です。一時差異を拾い、法定実効税率を掛けて繰延税金資産・負債の残高を出し、前期末の残高との差を法人税等調整額にする。総合問題では、この型を機械的に回せるかどうかで点が決まります。
① 期末の一時差異を項目ごとに拾う(永久差異は除く)。② 法定実効税率を乗じて、繰延税金資産および繰延税金負債の期末残高を算定する。③ 期末残高と前期末残高との差額を、法人税等調整額として損益計算書に計上する。
なぜそうするのか
③で差額を取るのは、繰延税金資産・負債が残高として管理されるものだからである。毎期の期末残高を計算し直し、その増減が当期の調整額になる。貸倒引当金の差額補充法と同じ考え方で、残高を合わせにいく形になる。
期末の将来減算一時差異2,000(法定実効税率30%)。繰延税金資産の前期末残高は450
| 繰延税金資産 | 150 | 法人税等調整額 | 150 |
2,000 × 30% = 600 が期末残高。600 − 450 = 150 を調整額とする。残高を合わせにいく形。
期末残高が500で、前期末残高が600だったとき
| 法人税等調整額 | 100 | 繰延税金資産 | 100 |
残高が減る場合は逆の仕訳になる。法人税等調整額はプラスにもマイナスにもなる。
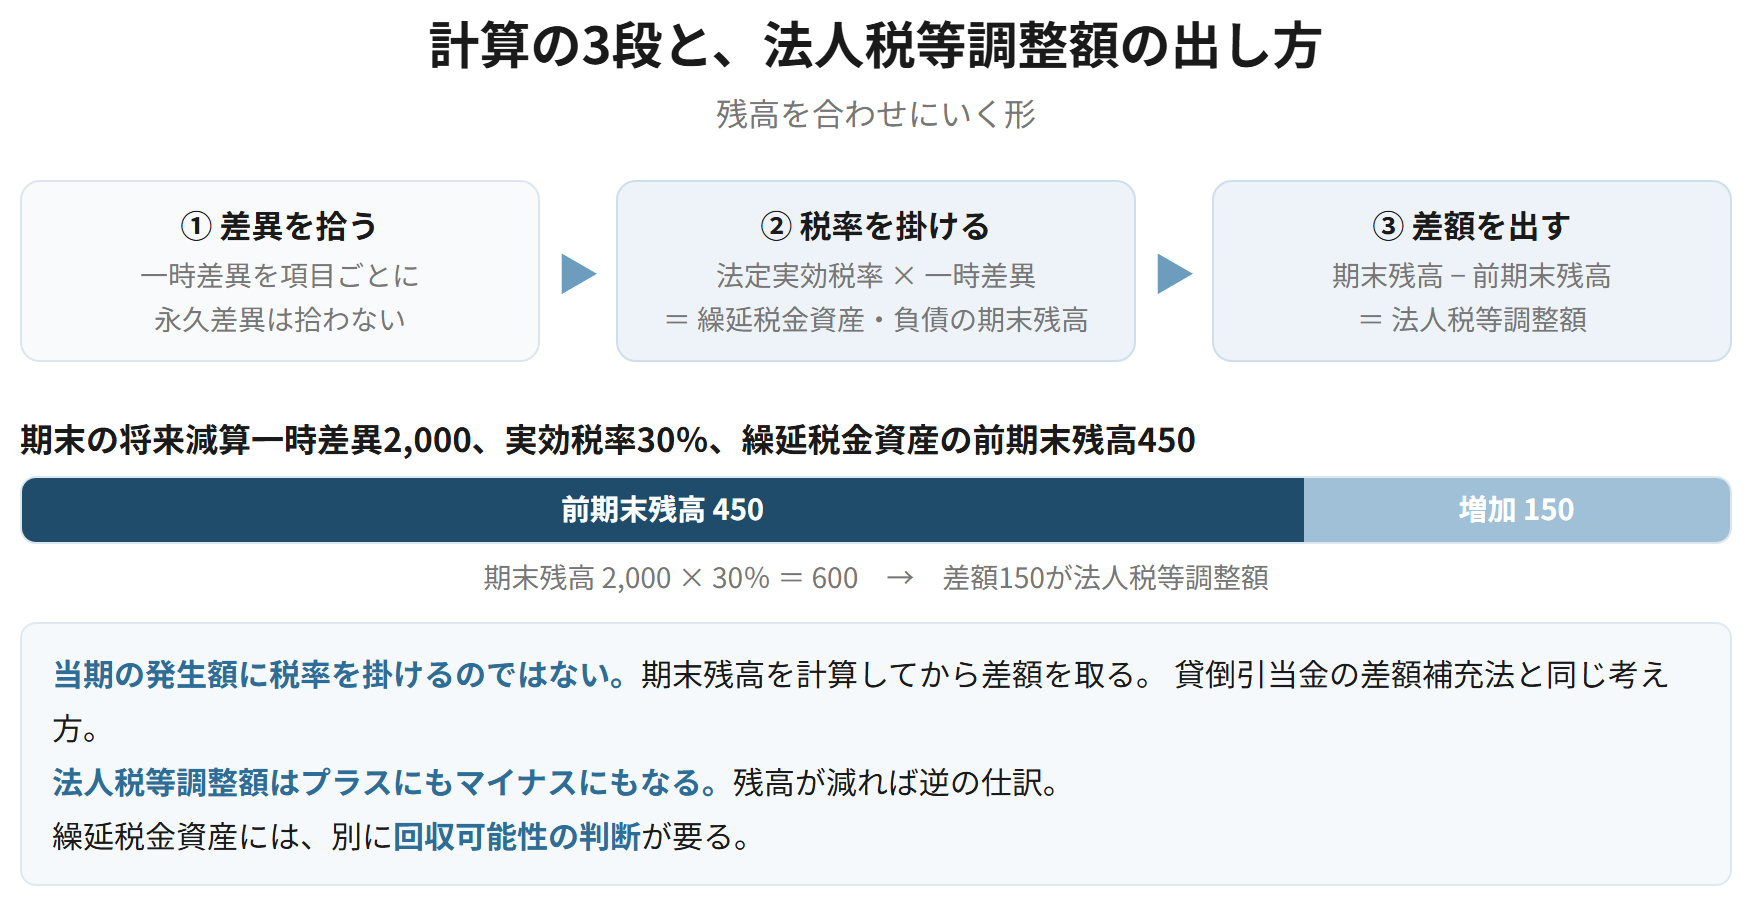
| 段階 | やること | 注意 |
|---|---|---|
| ① 差異を拾う | 将来減算・将来加算を項目ごとに | 永久差異は拾わない |
| ② 税率を掛ける | 法定実効税率 × 一時差異 | 解消時に見込まれる税率 |
| ③ 差額を出す | 期末残高 − 前期末残高 | 法人税等調整額になる |
覚える文この1本が、音声と穴埋めクイズの出どころ
税効果会計の計算は、期末の一時差異を項目ごとに拾い、法定実効税率を乗じて繰延税金資産および繰延税金負債の期末残高を算定し、前期末残高との差額を法人税等調整額として損益計算書に計上する。差額を取るのは、繰延税金資産および繰延税金負債が残高として管理されるものであり、毎期の期末残高を算定し直してその増減を当期の調整額とするためである。
試験のポイント
- 3段の型を、順番どおりに書けるようにしておきましょう。
- 法人税等調整額はプラスにもマイナスにもなります。常に減算項目ではありません。
- 永久差異は拾いません。交際費等の損金不算入額などです。
ひっかかり
- 当期の発生額に税率を掛けるのではありません。期末残高を計算してから差額を取ります。
- 繰延税金資産については、回収可能性の判断が別に必要になります。
2つの例外 ── 損益を通らない差異
税効果会計に係る会計基準 第二 二、金融商品に関する会計基準
簡単にいうと
法人税等調整額を使わない場合が2つあります。その他有価証券評価差額金と、圧縮積立金のように剰余金の処分を伴うものです。どちらも損益計算書を通らないので、調整する相手が損益の側にありません。
その他有価証券の評価差額に係る税効果額は、法人税等調整額を用いず、その他有価証券評価差額金から直接控除する。圧縮積立金のように剰余金の処分により計上される項目に係る税効果額も、法人税等調整額を用いず、その積立額を税効果額控除後の金額とする。
なぜそうするのか
税効果会計の目的は、税引前当期純利益と法人税等を対応させることだった。損益計算書を通らない差異については、対応させるべき利益が損益計算書にない。だから法人税等調整額を使わず、その差異が計上されている場所で直接調整する。目的から考えれば、自然な扱いになる。
その他有価証券(取得原価1,000)の期末時価が1,200(全部純資産直入法、法定実効税率30%)
| 投資有価証券 | 200 | 繰延税金負債 | 60 | |
| その他有価証券評価差額金 | 140 |
200 × 30% = 60 が繰延税金負債。純資産に入るのは残りの140。法人税等調整額は出てこない。
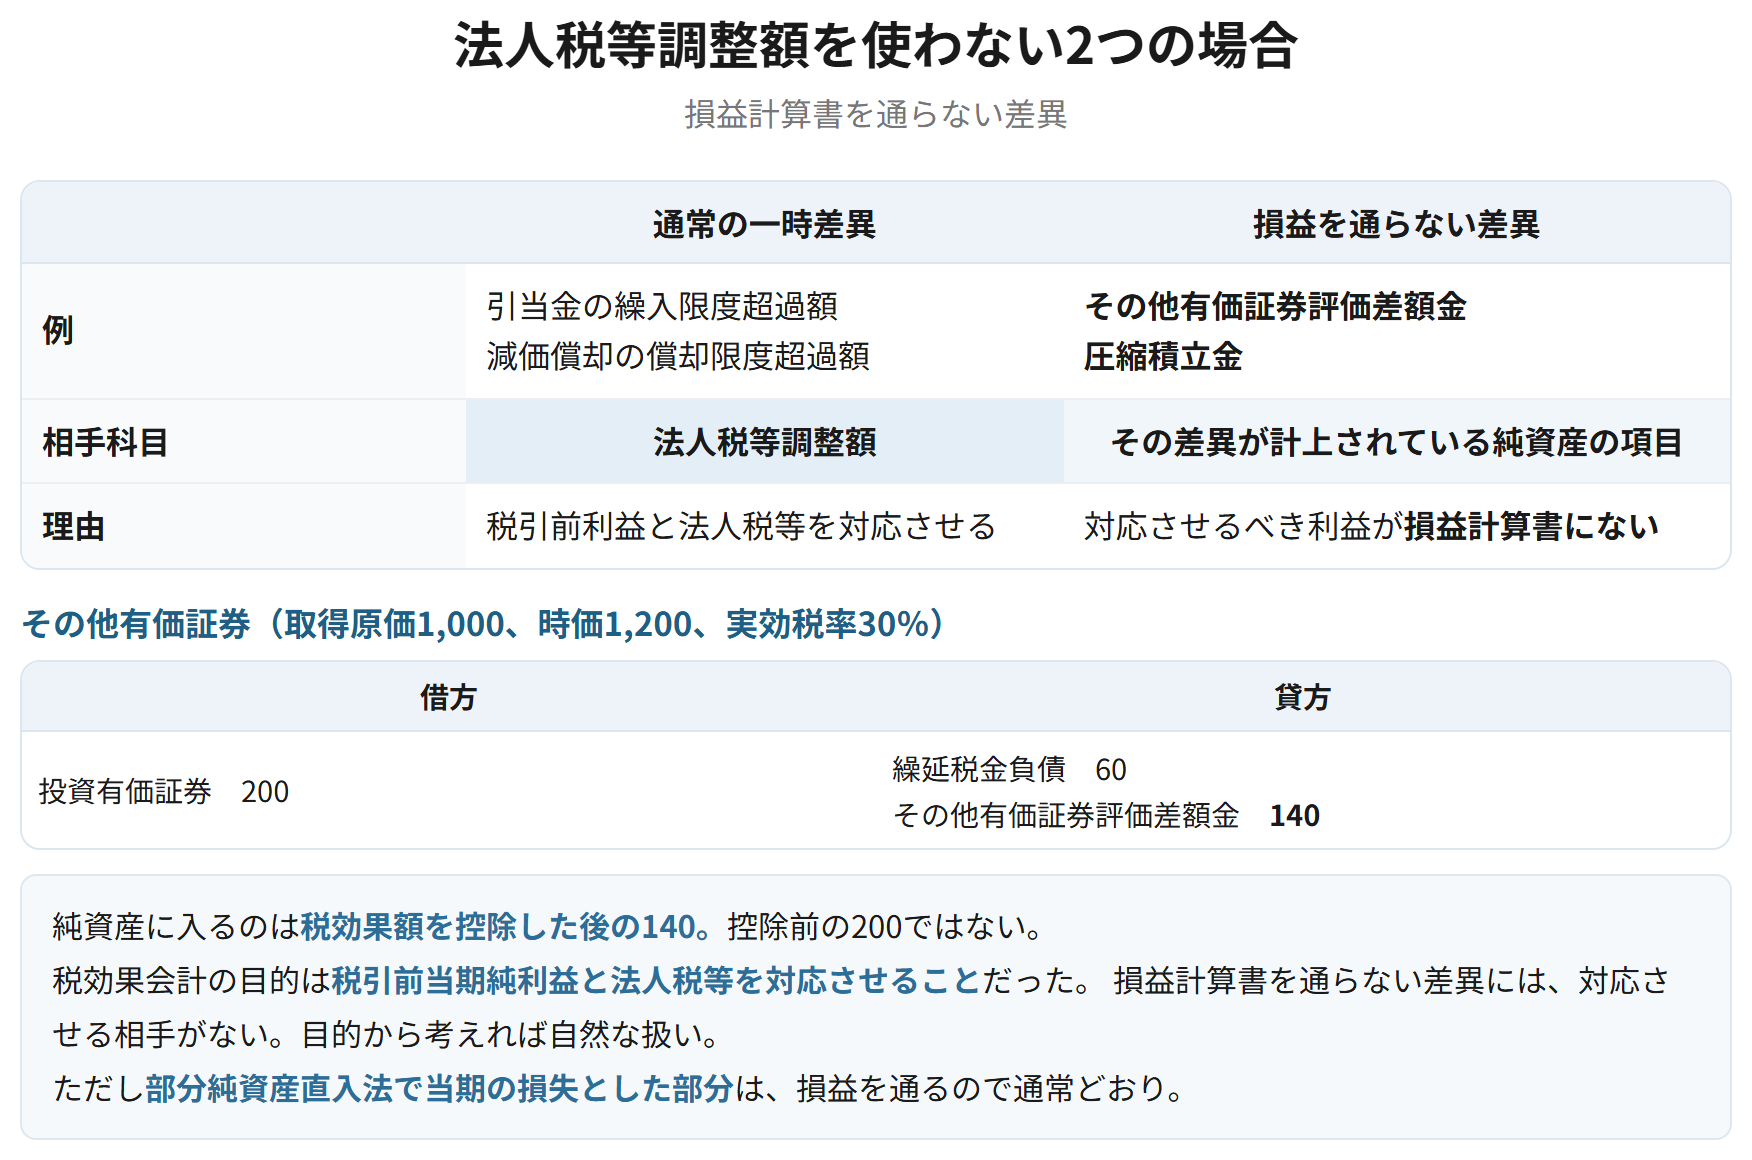
| 通常の一時差異 | 損益を通らない差異 | |
|---|---|---|
| 例 | 引当金の繰入限度超過額、減価償却の償却限度超過額 | その他有価証券評価差額金、圧縮積立金 |
| 相手科目 | 法人税等調整額 | その差異が計上されている純資産の項目 |
| 理由 | 税引前利益と法人税等を対応させる | 対応させるべき利益が損益計算書にない |
覚える文この1本が、音声と穴埋めクイズの出どころ
その他有価証券の評価差額に係る税効果額は、法人税等調整額を用いずその他有価証券評価差額金から直接控除する。剰余金の処分により計上される圧縮積立金等に係る税効果額も同様である。これは、税効果会計が税引前当期純利益と法人税等を対応させることを目的としており、損益計算書を通らない差異については対応させるべき利益が損益計算書にないためである。
試験のポイント
- 法人税等調整額を使わない場合を2つ挙げられるようにしておきましょう。
- 理由を、税効果会計の目的から説明できると厚くなります。
- 純資産に計上されるのは、税効果額を控除した後の金額です。
ひっかかり
- その他有価証券評価差額金を税効果控除前の金額で計上しないようにしましょう。
- 部分純資産直入法で当期の損失とした部分については、通常どおり法人税等調整額を使います。
表示と注記
税効果会計に係る会計基準 第三、税効果会計に係る会計基準の一部改正、会社計算規則98条
繰延税金資産は投資その他の資産に、繰延税金負債は固定負債に表示し、同一の納税主体のものは相殺して表示する。法人税等調整額は、法人税、住民税及び事業税の次に加減する形で表示する。注記として、繰延税金資産および繰延税金負債の発生の主な原因別の内訳などが求められる。
なぜそうするのか
固定区分に一本化されているのは、解消の時期が見積りによって決まり、長期にわたることが多いからである。流動・固定に分けても実態を示しにくい。相殺するのは、同じ納税主体では実際に相殺されて納付されるからで、納税主体が違えば相殺できない。
覚える文この1本が、音声と穴埋めクイズの出どころ
繰延税金資産は投資その他の資産に、繰延税金負債は固定負債に表示し、同一の納税主体のものは相殺して表示する。法人税等調整額は、法人税、住民税及び事業税の次に加減する形で表示する。固定区分に一本化されているのは、解消の時期が見積りによって決まり長期にわたることが多く、流動・固定に区分しても実態を示しにくいためである。
試験のポイント
- 投資その他の資産と固定負債です。流動には置きません。
- 相殺できるのは同一の納税主体のものに限られます。
- 発生の主な原因別の内訳が注記されます。
ひっかかり
- 繰延税金資産を流動資産に表示する扱いは、改正により固定区分に一本化されています。古い教材と違う場合は受験年度の扱いを確かめましょう。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 法定実効税率 | 事業税の損金算入を織り込む | 単純な合計ではない |
| 適用する税率 | 解消時に見込まれる税率 | 改正されたら計算し直す |
| 計算の3段 | 差異を拾う → 税率を掛ける → 差額を出す | 発生額に掛けるのではない |
| 永久差異 | 拾わない | 交際費等の損金不算入額など |
| 損益を通らない差異 | 法人税等調整額を使わない | その他有価証券評価差額金・圧縮積立金 |
| 表示 | 投資その他の資産/固定負債 | 同一納税主体は相殺 |
| 回収可能性 | 繰延税金資産にだけ必要 | 負債には生じない |