
棚卸資産の評価
期末商品の金額を出すまでに、2つの段階がある。払出単価を決めることと、期末に評価することである。
払出単価は、同じ商品を違う値段で仕入れているときに必要になる。先入先出法・移動平均法・総平均法・売価還元法のどれを使うかで、売上原価と期末商品の金額が変わる。
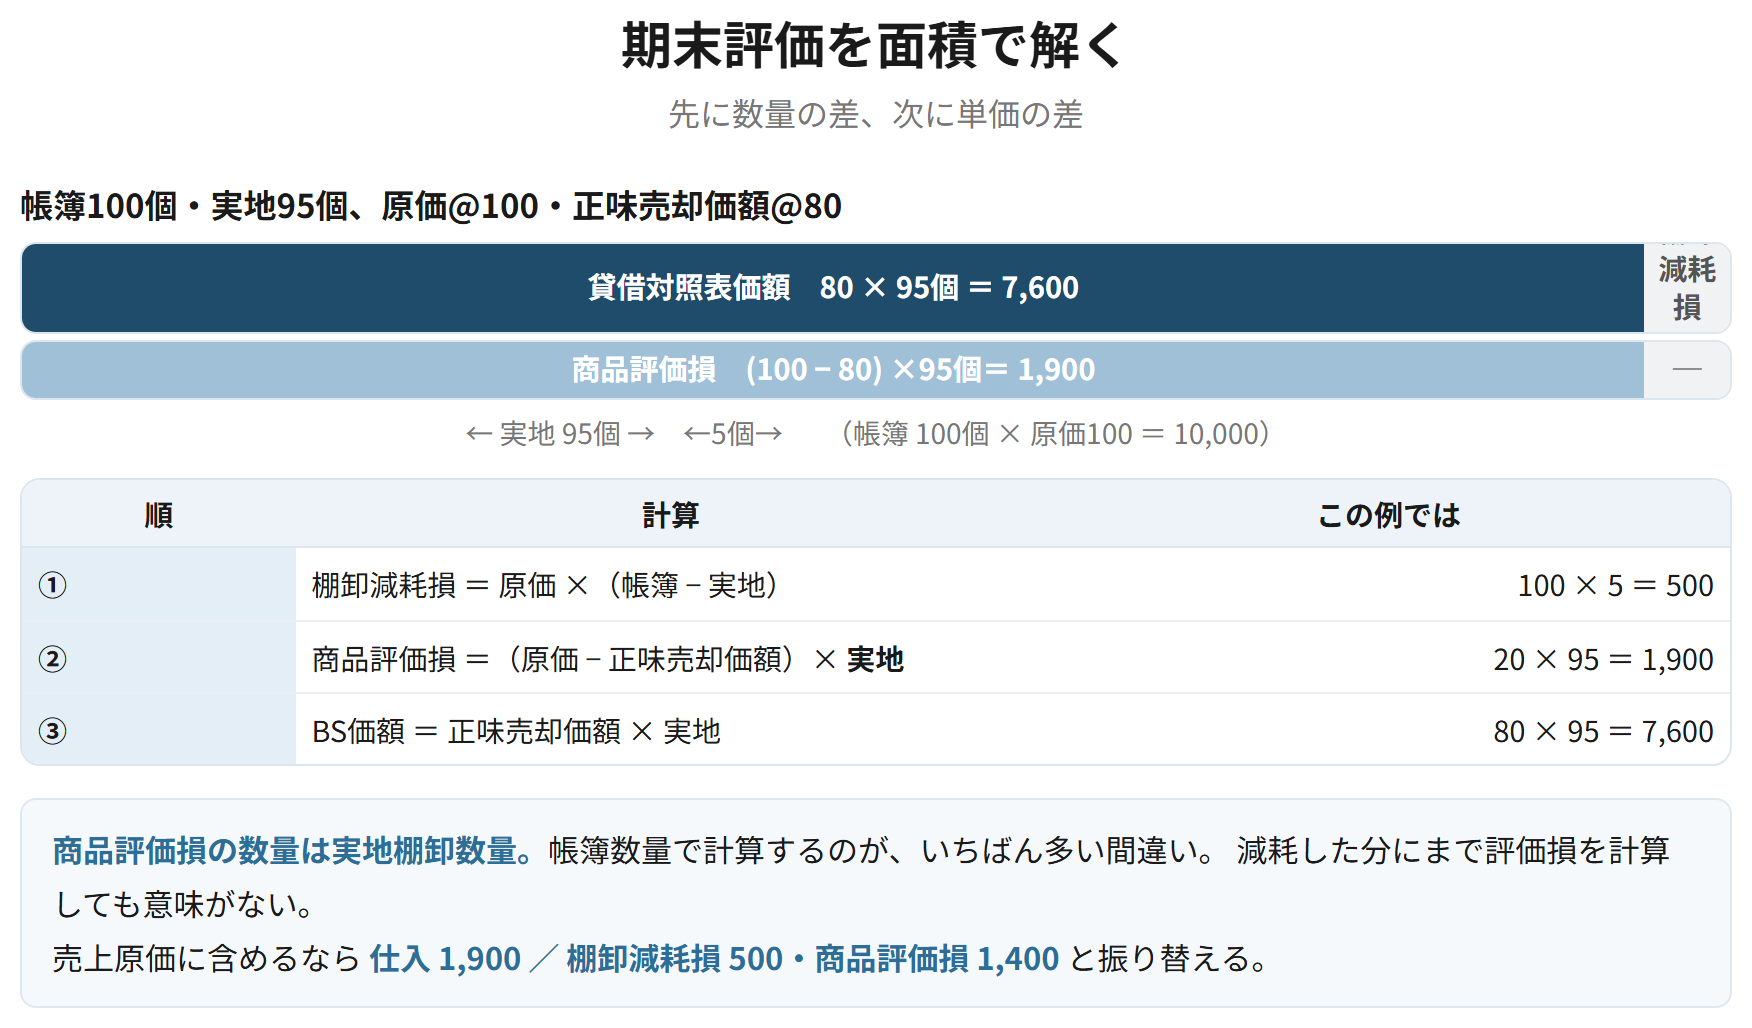
期末の評価は、財務諸表論の棚卸資産の節と同じ2段階である。先に数量の差(棚卸減耗損)、次に単価の差(商品評価損)。順番を逆にすると金額が合わない。計算の型が決まっているので、面積の図を1枚書いて埋めるのが確実な解き方になる。
払出単価の決め方
棚卸資産の評価に関する会計基準 6-2項
簡単にいうと
同じ商品を違う値段で仕入れていると、どれが売れたのか分かりません。そこで仮定を置いて単価を決めます。どの仮定を置くかで、売上原価と期末商品の金額が変わります。
払出原価の算定方法には、個別法・先入先出法・平均原価法(移動平均法・総平均法)・売価還元法がある。後入先出法は採用できない。
移動平均法。期首100個@50、4月に200個@56を仕入れ、5月に150個を払い出した
| 売上原価 | 8,100 | 商品 | 8,100 |
平均単価 = (100×50 + 200×56) ÷ 300 = 54。150個 × 54 = 8,100。仕入のつど単価を計算し直す。
| 方法 | 計算 | 単価が分かる時点 |
|---|---|---|
| 先入先出法 | 古いものから払い出したとみなす | 払出しのつど |
| 移動平均法 | 仕入れるたびに平均単価を計算し直す | 払出しのつど |
| 総平均法 | (期首 + 当期仕入)の総額 ÷ 総数量 | 期末 |
| 売価還元法 | 期末商品の売価合計 × 原価率 | 期末 |
覚える文この1本が、音声と穴埋めクイズの出どころ
払出原価の算定方法には、個別法、先入先出法、平均原価法および売価還元法があり、後入先出法は採用できない。移動平均法は仕入れるたびに平均単価を計算し直すため払出しのつど単価が分かるのに対し、総平均法は期末にならなければ単価が算定できない。
試験のポイント
- 移動平均法と総平均法で、単価が分かる時点が違います。
- 売価還元法の原価率は、分母・分子に何を入れるかで変わります。値下額を含めるかどうかに注意しましょう。
- 後入先出法は使えません。
ひっかかり
- 移動平均法で、仕入のつど単価を計算し直すのを忘れないようにしましょう。
- 総平均法の分母は総数量です。仕入数量だけではありません。
期末評価の2段階
棚卸資産の評価に関する会計基準 7項
期末において、まず帳簿棚卸数量と実地棚卸数量の差から棚卸減耗損を計算し、次に実地棚卸数量について原価と正味売却価額の差から商品評価損を計算する。貸借対照表価額は、正味売却価額 × 実地棚卸数量となる。
なぜそうするのか
数量の差と単価の差は原因が違う。減耗は物がなくなったこと、評価損は原価を回収できなくなったことである。計算の順序が決まっているのは、減耗した分にまで評価損を計算しても意味がないからである。
帳簿棚卸数量100個、実地棚卸数量95個、原価@100、正味売却価額@80
| 棚卸減耗損 | 500 | 繰越商品 | 1,900 | |
| 商品評価損 | 1,400 |
減耗 100 × 5個 = 500。評価損 (100 − 80) × 95個 = 1,900。繰越商品は 10,000 → 7,600 になる。
要件
- ① 棚卸減耗損 = 原価 ×(帳簿棚卸数量 − 実地棚卸数量)
- ② 商品評価損 =(原価 − 正味売却価額)× 実地棚卸数量
- ③ 貸借対照表価額 = 正味売却価額 × 実地棚卸数量
覚える文この1本が、音声と穴埋めクイズの出どころ
期末において、まず帳簿棚卸数量と実地棚卸数量の差から棚卸減耗損を計算し、次に実地棚卸数量について原価と正味売却価額の差から商品評価損を計算する。貸借対照表価額は正味売却価額に実地棚卸数量を乗じた金額となる。減耗した分にまで評価損を計算しても意味がないため、計算の順序が決まっている。
試験のポイント
- 商品評価損の数量は実地棚卸数量です。帳簿数量ではありません。
- 順番は、減耗が先、評価損が後です。
- 正味売却価額 = 売価 − 見積追加製造原価 − 見積販売直接経費 です。売価そのものではありません。
ひっかかり
- 商品評価損を帳簿棚卸数量で計算するのが、いちばん多い間違いです。
- 正味売却価額が原価を上回っても、評価益は計上しません。
仕入勘定に振り替えるかどうか
棚卸資産の評価に関する会計基準 17項、企業会計原則 注解10
簡単にいうと
棚卸減耗損と商品評価損を、売上原価に含めるかどうかは問題の指示で決まります。含める場合は仕入勘定に振り替え、含めない場合はそのままにします。どちらでも貸借対照表の金額は同じで、損益計算書の見え方が変わります。
棚卸減耗損および商品評価損を売上原価に含める場合は、仕入勘定に振り替える。原価性がない棚卸減耗損は売上原価に含めず、営業外費用または特別損失とする。商品評価損は原則として売上原価とするが、臨時の事象に起因し、かつ多額であるときは特別損失とする。
棚卸減耗損500と商品評価損1,400を売上原価に含める
| 仕入 | 1,900 | 棚卸減耗損 | 500 | |
| 商品評価損 | 1,400 |
仕入勘定の残高が売上原価になる。含めない場合はこの仕訳をしない。
| 原価性がある | 原価性がない | |
|---|---|---|
| 棚卸減耗損 | 売上原価 または 販売費 | 営業外費用 または 特別損失 |
| 商品評価損 | 売上原価(原則) | 特別損失(臨時かつ多額のとき) |
| 仕訳 | 仕入/棚卸減耗損 で振り替える | 振り替えない |
覚える文この1本が、音声と穴埋めクイズの出どころ
棚卸減耗損および商品評価損を売上原価に含める場合は仕入勘定に振り替える。原価性がない棚卸減耗損は売上原価に含めず営業外費用または特別損失とし、商品評価損は原則として売上原価とするが、臨時の事象に起因しかつ多額であるときは特別損失とする。いずれの場合も貸借対照表価額は変わらず、損益計算書の表示が変わる。
試験のポイント
- 売上原価に含めるかどうかは、問題の指示で決まります。
- 含めても含めなくても、貸借対照表の商品の金額は同じです。
- 損益計算書の売上原価の区分に内書きする形で表示することもあります。
ひっかかり
- 振り替える先は仕入勘定です(三分法の場合)。売上原価勘定を使う指示なら、そちらに振り替えます。
- 棚卸減耗損と商品評価損で、原則の区分が違います。減耗損は原価性の有無、評価損は原則売上原価です。
売価還元法
棚卸資産の評価に関する会計基準 6-2項、同注解
売価還元法は、期末商品の売価合計に原価率を乗じて期末商品の原価を算定する方法である。原価率は、(期首商品原価 + 当期受入原価総額)÷(期首商品売価 + 当期受入原価総額 + 原始値入額 + 値上額 − 値上取消額 + 値下額 − 値下取消額)により算定する。値下額および値下取消額を除外して算定した原価率(売価還元低価法の原価率)を用いると、収益性の低下を反映した評価額が得られる。
なぜそうするのか
多品種を扱う小売業などでは、商品ごとに原価を追うのが難しい。売価なら値札で分かるので、売価から原価を逆算する。値下額を分母から除くと原価率が小さくなり、期末商品の評価額が低く出る。値下げしたということは収益性が落ちているので、その分を反映させた金額になる。
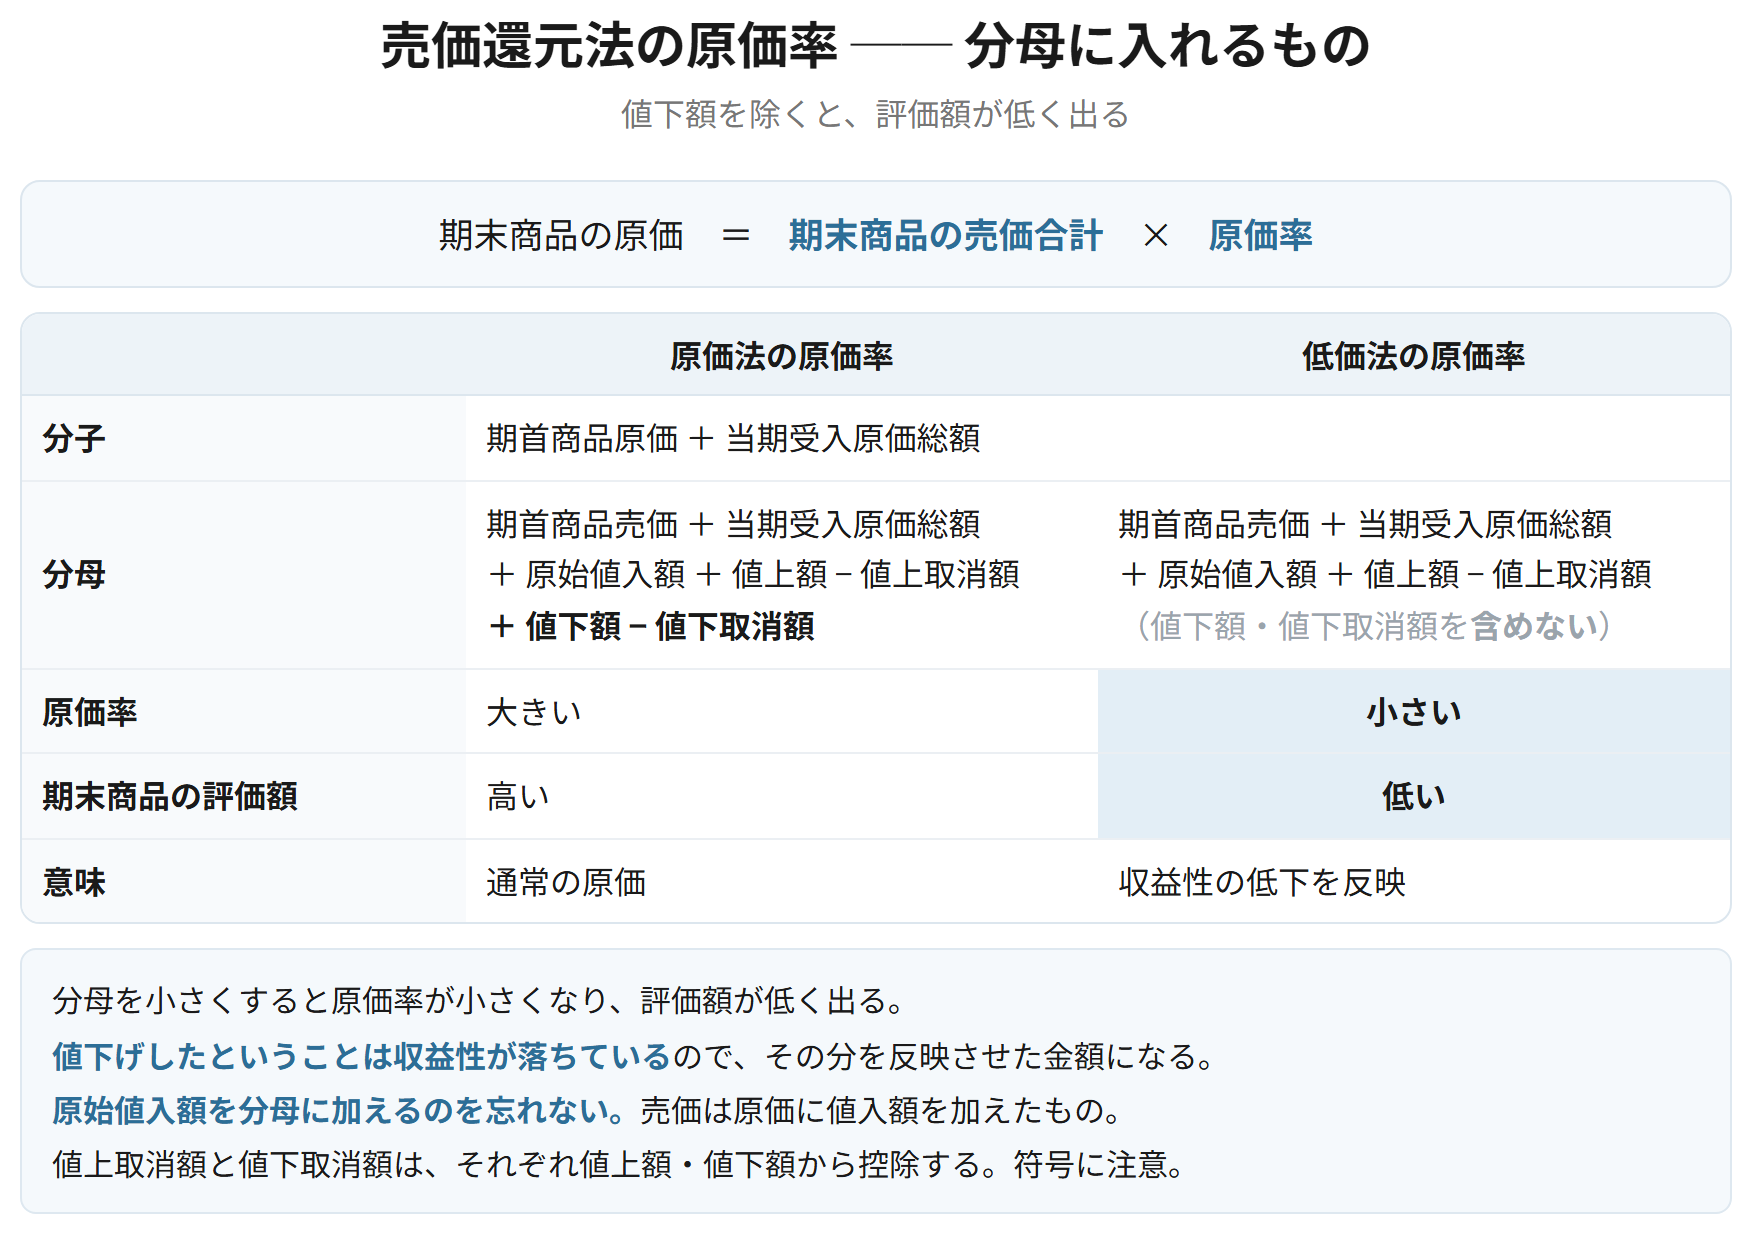
| 原価法の原価率 | 低価法の原価率 | |
|---|---|---|
| 分母に値下額を含めるか | 含める | 含めない |
| 原価率の大きさ | 大きい | 小さい |
| 期末商品の評価額 | 高い | 低い |
| 意味 | 通常の原価 | 収益性の低下を反映 |
覚える文この1本が、音声と穴埋めクイズの出どころ
売価還元法は、期末商品の売価合計に原価率を乗じて期末商品の原価を算定する方法である。値下額および値下取消額を分母から除外して算定した原価率を用いると原価率が小さくなり、収益性の低下を反映した低い評価額が得られる。多品種を扱う業種で、商品ごとに原価を追うことが困難な場合に用いられる。
試験のポイント
- 分母に何を入れるかで原価率が変わります。ここがいちばん問われます。
- 値下額を除くと原価率が小さくなり、評価額が低くなります。方向を覚えておきましょう。
- 分子は原価の合計、分母は売価の合計です。
ひっかかり
- 原始値入額を分母に加えるのを忘れないようにしましょう。売価は原価に値入額を加えたものです。
- 値上取消額と値下取消額は、それぞれ値上額・値下額から控除します。符号に注意しましょう。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 払出単価 | 先入先出法・移動平均法・総平均法・売価還元法 | 後入先出法は使えない |
| 移動平均法 | 仕入のつど単価を計算し直す | 総平均法は期末 |
| 期末評価の順序 | 減耗(数量)→ 評価損(単価) | 逆にすると合わない |
| 商品評価損の数量 | 実地棚卸数量 | 帳簿数量ではない |
| 売上原価への算入 | 仕入勘定に振り替える | 問題の指示で決まる |
| 表示区分 | 原価性の有無で分かれる | 評価損は原則売上原価 |
| 売価還元低価法 | 分母から値下額を除く | 原価率が小さく、評価額が低くなる |