
棚卸資産の評価に関する会計基準
棚卸資産の評価は、減損と同じ考え方で整理されている。だから講義でも減損と同じ回に置かれる。
第1章の資産会計では、低価基準を「保守主義にもとづく、原則(原価基準)の例外」として学んだ。現行の基準はその位置づけを変えている。期末に正味売却価額まで切り下げるのは、値下がりしたからではなく、取得原価を回収できなくなったからである。回収できない原価を資産に残さない、という点で、固定資産の減損と同じ筋になる。
もうひとつ、この基準は後入先出法を認めていない。理由まで問われるので、払出原価の算定方法は名前を並べるだけで終わらせない。
棚卸資産の範囲と取得原価
棚卸資産の評価に関する会計基準 3項
棚卸資産とは、商品、製品、半製品、仕掛品、原材料、貯蔵品などのように、通常の営業過程において販売するために保有するもの、販売を目的として現に製造中のもの、販売目的の財貨または用役を生産するために短期間に消費されるものをいう。取得原価は、購入代価に付随費用を加算して算定する。
なぜそうするのか
棚卸資産かどうかは、その企業の営業過程でどう使われるかで決まる。同じ土地でも、不動産販売業が売るために持っていれば棚卸資産、自社の工場を建てるために持っていれば有形固定資産になる。資産の形ではなく、保有の目的で分かれるところは、有価証券の4区分と同じ考え方である。
具体例
自動車販売会社が販売のために持っている自動車は棚卸資産、営業に使っている社用車は有形固定資産。物そのものは同じでも、営業過程での使われ方が違う。
覚える文この1本が、音声と穴埋めクイズの出どころ
棚卸資産とは、通常の営業過程において販売するために保有するもの、販売を目的として現に製造中のもの、および販売目的の財貨または用役を生産するために短期間に消費されるものをいう。棚卸資産に当たるかどうかは資産の形態ではなく、その企業の営業過程においてどのように保有されているかによって決まる。
試験のポイント
- 定義は3つの類型を並べて書いておきましょう。
- 形ではなく保有の目的で決まる、というところを添えられるとよいです。
ひっかかり
- 貯蔵品のように販売しないものも棚卸資産に含まれます。販売目的だけではありません。
払出原価の算定方法 ── 後入先出法を認めない理由
棚卸資産の評価に関する会計基準 6-2項、34-4項
簡単にいうと
払出単価の決め方には個別法・先入先出法・平均原価法などがありますが、かつて認められていた後入先出法はいまは使えません。物価が上がっている局面で、古い安い原価が貸借対照表に取り残されたままになり、資産の金額が実態から離れてしまうためです。
棚卸資産の払出原価は、個別法、先入先出法、平均原価法(総平均法・移動平均法)、売価還元法のうち、棚卸資産の種類、性質および使用方法等を考慮して、実際の払出しに近い方法を選んで適用する。後入先出法は採用できない。
なぜそうするのか
後入先出法は、直近に取得したものから払い出したとみなす方法なので、損益計算書では新しい原価が売上原価になり、収益と費用の対応は良くなる。しかし貸借対照表には古い取得原価がいつまでも残る。物価が変動する局面では、期末の棚卸資産の金額が実態からどんどん離れていく。さらに、期末に意図的に仕入れを増減させることで、売上原価と利益を動かせてしまう。国際的な会計基準との整合も考えて、採用されなくなった。
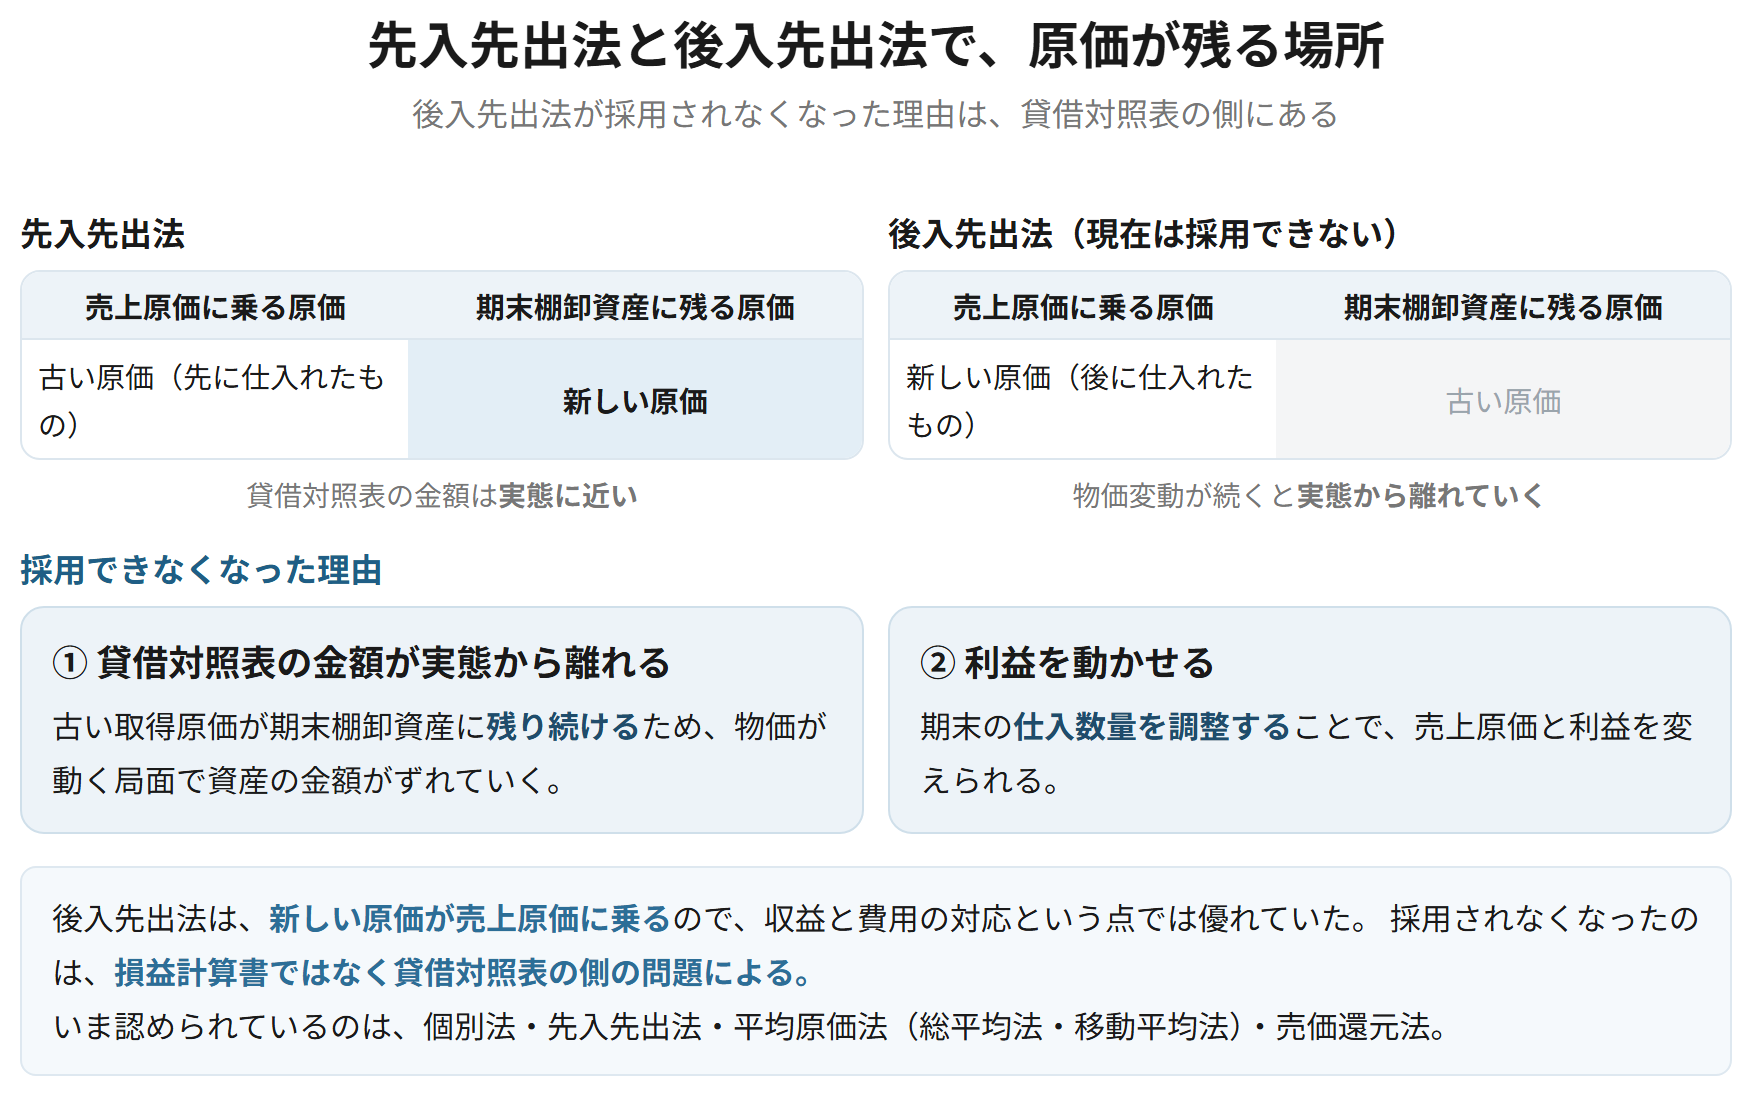
| 先入先出法 | 後入先出法(現在は採用できない) | |
|---|---|---|
| 払い出したとみなす順 | 古いものから | 新しいものから |
| 売上原価に乗る原価 | 古い原価 | 新しい原価 |
| 期末の棚卸資産に残る原価 | 新しい原価 | 古い原価 |
| 貸借対照表の金額 | 実態に近い | 物価変動が続くと実態から離れる |
| 利益操作の余地 | 小さい | 期末の仕入で動かせる |
覚える文この1本が、音声と穴埋めクイズの出どころ
棚卸資産の払出原価は、個別法、先入先出法、平均原価法、売価還元法のうち、棚卸資産の種類、性質および使用方法等を考慮して、実際の払出しに近い方法を選んで適用する。後入先出法が採用できないのは、期末の棚卸資産に古い取得原価が残り続けて貸借対照表の金額が実態から離れること、および期末の仕入数量を調整することで売上原価と利益を操作できることによる。
試験のポイント
- 後入先出法を認めない理由は2つ書けるとよいです。貸借対照表の金額と、利益操作の余地です。
- 後入先出法が損益計算の面では優れていた点(新しい原価が売上原価になる)も押さえておくと、対比で書けます。
ひっかかり
- 後入先出法は「悪い方法だから」廃止されたわけではありません。損益の対応は良くなる方法です。貸借対照表の側で問題があった、という書き方にしましょう。
期末の評価 ── 収益性の低下による簿価切下げ
棚卸資産の評価に関する会計基準 7項
簡単にいうと
期末に正味売却価額まで切り下げるのは、値段が下がったからではありません。その棚卸資産に投じた原価を、売っても回収できなくなったからです。固定資産の減損とまったく同じ考え方で、言い方だけが違います。
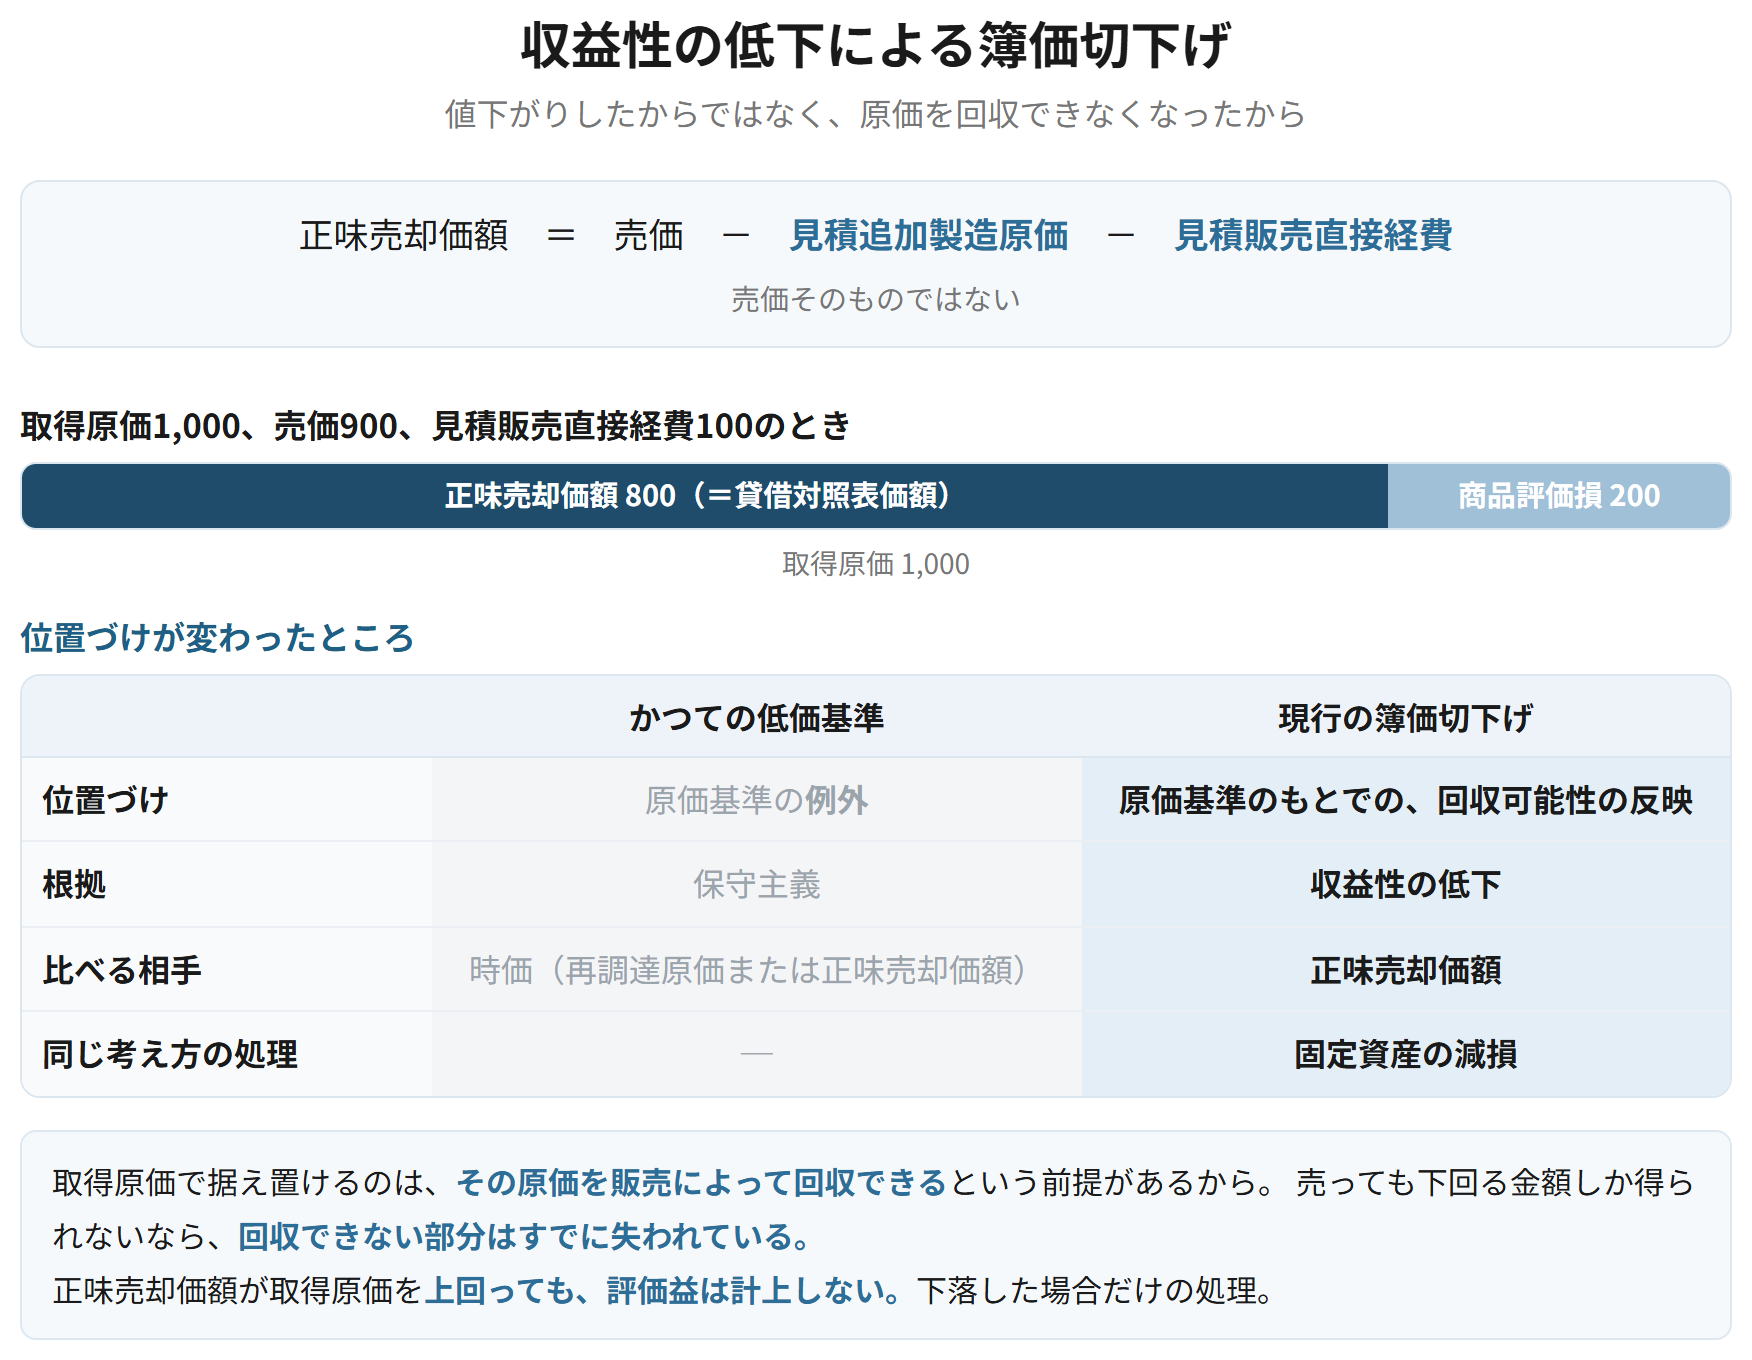
通常の販売目的で保有する棚卸資産は、取得原価をもって貸借対照表価額とする。ただし、期末における正味売却価額が取得原価よりも下落している場合には、その正味売却価額をもって貸借対照表価額とし、取得原価と正味売却価額との差額は当期の費用として処理する。正味売却価額とは、売価から見積追加製造原価および見積販売直接経費を控除したものをいう。
なぜそうするのか
棚卸資産を取得原価で据え置けるのは、その原価が販売によって回収できるという前提があるからである。売っても原価を下回る金額しか得られないなら、回収できない部分はすでに失われている。繰り越すと、翌期の損益がその分だけ実態より良く見える。固定資産の減損と同じく、回収可能性が落ちた原価を当期に落とす処理である。
期末商品の取得原価1,000、正味売却価額800(売価900、見積販売直接経費100)
| 商品評価損 | 200 | 繰越商品 | 200 |
売価そのものではなく、売価から見積販売直接経費を引いた正味売却価額と比べる。
基準の原文(棚卸資産の評価に関する会計基準 7項)
通常の販売目的(販売するための製造を含む。)で保有する棚卸資産は、取得原価をもって貸借対照表価額とし、期末における正味売却価額が取得原価よりも下落している場合には、当該正味売却価額をもって貸借対照表価額とする。この場合において、取得原価と当該正味売却価額との差額は当期の費用として処理する。(7項)
| かつての低価基準 | 現行の簿価切下げ | |
|---|---|---|
| 位置づけ | 原価基準の例外 | 原価基準のもとでの、回収可能性の反映 |
| 根拠 | 保守主義 | 収益性の低下 |
| 比べる相手 | 時価(再調達原価または正味売却価額) | 正味売却価額 |
| 対応する処理 | ─ | 固定資産の減損と同じ考え方 |
覚える文この1本が、音声と穴埋めクイズの出どころ
通常の販売目的で保有する棚卸資産は取得原価をもって貸借対照表価額とし、期末における正味売却価額が取得原価よりも下落している場合には、当該正味売却価額をもって貸借対照表価額とし、差額を当期の費用として処理する。これは保守主義による原価基準の例外ではなく、収益性が低下して投資額の回収が見込めなくなった場合に、回収可能な価額まで帳簿価額を切り下げる処理である。
試験のポイント
- 「保守主義による例外」ではなく「収益性の低下による回収可能性の反映」だ、という位置づけを書けるようにしておきましょう。
- 正味売却価額の算定式(売価 − 見積追加製造原価 − 見積販売直接経費)も押さえておきましょう。
- 固定資産の減損と同じ考え方である、と結べると厚くなります。
ひっかかり
- 比べる相手は正味売却価額です。再調達原価ではありません(トレーディング目的と、再調達原価によることが適切な場合を除きます)。
- 値下がりしたから切り下げる、という書き方をしないようにしましょう。回収可能性で説明します。
切放し法と洗い替え法、簿価切下額の表示
棚卸資産の評価に関する会計基準 14項、17項
前期に計上した簿価切下額の戻入れに関して、洗い替え法と切放し法のいずれかを棚卸資産の種類ごとに選択適用できる。簿価切下額は売上原価とするが、棚卸資産の製造に関連して不可避的に発生すると認められるときには製造原価として処理する。また、収益性の低下に基づく簿価切下額が臨時の事象に起因し、かつ多額であるときは、特別損失に計上する。
なぜそうするのか
簿価切下げは、売るつもりで持っているものの収益性が落ちたことによるものなので、売上に対応する費用とみるのが自然である。だから原則は売上原価になる。一方、災害で損傷したというような臨時の事象によるものは、通常の販売活動の結果ではないので特別損失に回す。固定資産の減損損失が原則として特別損失なのと、原則が逆になる点に注意がいる。
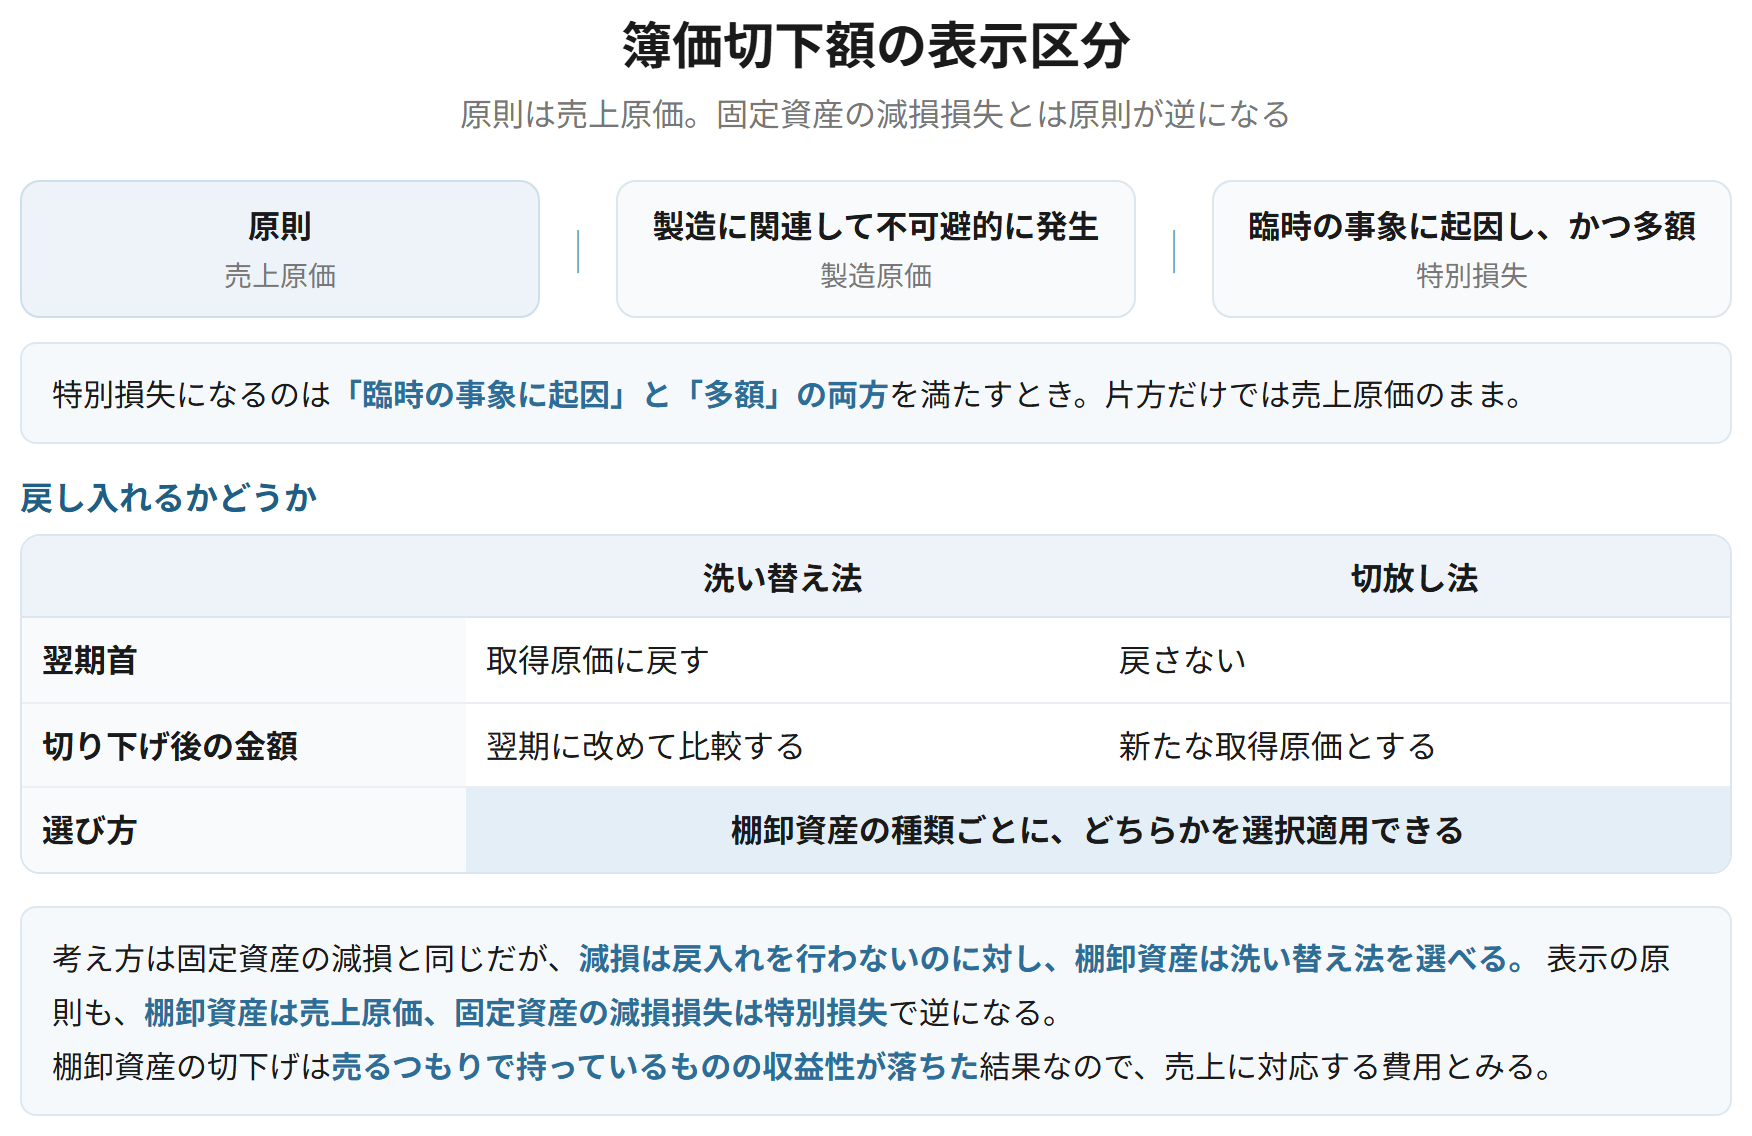
| 洗い替え法 | 切放し法 | |
|---|---|---|
| 翌期首の扱い | 取得原価に戻す | 戻さない |
| 切り下げ後の金額 | 翌期に改めて比較する | 新たな取得原価とする |
| 選択 | 棚卸資産の種類ごとに選択適用できる | 同左 |
覚える文この1本が、音声と穴埋めクイズの出どころ
前期に計上した簿価切下額の戻入れに関しては、洗い替え法と切放し法のいずれかを棚卸資産の種類ごとに選択適用できる。簿価切下額は売上原価とするが、棚卸資産の製造に関連して不可避的に発生すると認められるときは製造原価とし、臨時の事象に起因し、かつ多額であるときは特別損失に計上する。
試験のポイント
- 原則は売上原価です。固定資産の減損損失が原則として特別損失なのと逆になります。
- 特別損失になるのは「臨時の事象に起因し、かつ多額」の両方を満たすときです。
- 洗い替えと切放しは、種類ごとに選べます。
ひっかかり
- 固定資産の減損は戻入れを行いませんが、棚卸資産は洗い替え法を選ぶことができます。同じ考え方の処理でも、ここは扱いが違います。
トレーディング目的で保有する棚卸資産
棚卸資産の評価に関する会計基準 15項、60項
トレーディング目的で保有する棚卸資産については、市場価格に基づく価額をもって貸借対照表価額とし、帳簿価額との差額(評価差額)は当期の損益として処理する。
なぜそうするのか
トレーディング目的で保有するということは、売買による価格変動の差額そのものを得ることを目的にしているということである。値動きがそのまま成果になるので、時価で測り、差額を当期の損益とする。売買目的有価証券とまったく同じ扱いになる。
トレーディング目的で保有する棚卸資産(帳簿価額1,000)の市場価格に基づく価額が1,150になった
| 棚卸資産 | 150 | 棚卸資産運用損益 | 150 |
値上がりも当期の損益になる。通常の販売目的ではこの処理をしない。
| 通常の販売目的 | トレーディング目的 | |
|---|---|---|
| 貸借対照表価額 | 取得原価(下落時は正味売却価額) | 市場価格に基づく価額 |
| 評価差額 | 切下額のみを費用に | 値上がりも値下がりも当期の損益に |
| 対応する有価証券の区分 | ─ | 売買目的有価証券 |
覚える文この1本が、音声と穴埋めクイズの出どころ
トレーディング目的で保有する棚卸資産については、市場価格に基づく価額をもって貸借対照表価額とし、帳簿価額との差額は当期の損益として処理する。これは、売買による価格変動の差額を得ることを目的として保有しており、値動きそのものが投資の成果となるためである。売買目的有価証券と同じ考え方による。
試験のポイント
- 売買目的有価証券と同じ扱いになる理由を、「値動きそのものが成果」という言い方で説明できるようにしておきましょう。
- 通常の販売目的との違いは、値上がりを計上するかどうかです。
ひっかかり
- トレーディング目的でも棚卸資産であることに変わりはありません。有価証券になるわけではありません。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 棚卸資産の範囲 | 営業過程での保有の目的で決まる | 形が同じでも分類が変わる |
| 払出原価 | 個別法・先入先出法・平均原価法・売価還元法 | 後入先出法は採用できない |
| 期末評価 | 正味売却価額が取得原価を下回れば切り下げる | 保守主義の例外ではなく収益性の低下 |
| 正味売却価額 | 売価 − 見積追加製造原価 − 見積販売直接経費 | 再調達原価ではない |
| 戻入れ | 洗い替え法と切放し法を種類ごとに選択 | 固定資産の減損は戻入れなし |
| 簿価切下額の表示 | 原則は売上原価 | 臨時かつ多額なら特別損失 |
| トレーディング目的 | 市場価格に基づく価額、差額は当期の損益 | 売買目的有価証券と同じ考え方 |