
棚卸資産
総合問題では必ず出る論点である。計算の型は決まっていて、帳簿棚卸数量と実地棚卸数量の差、原価と正味売却価額の差の2つを順に処理するだけになる。
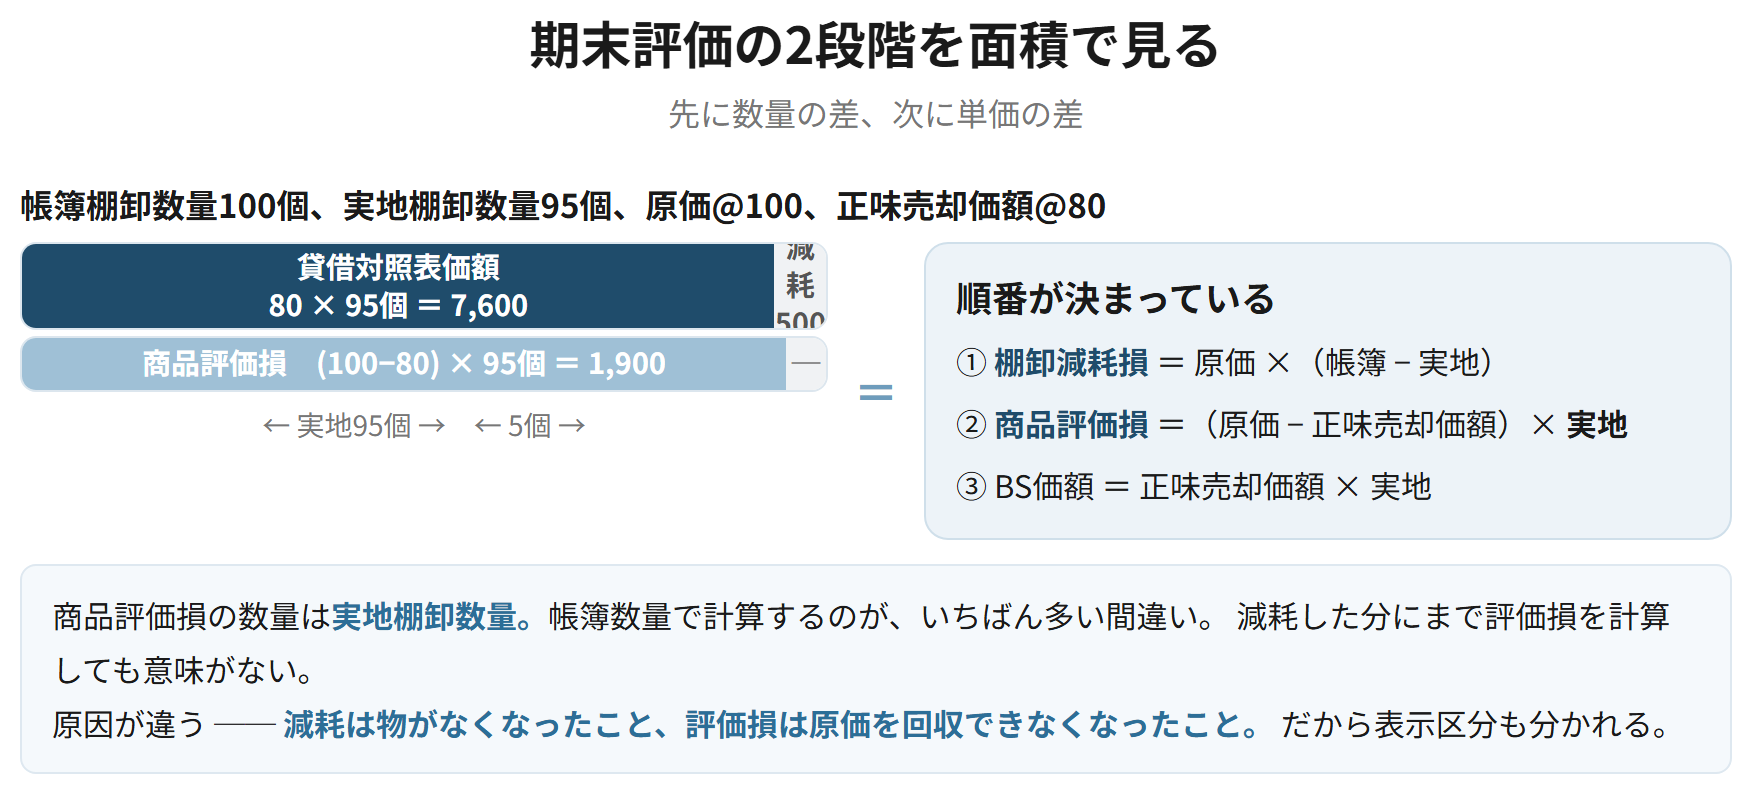
順番が大事である。先に数量の差(棚卸減耗損)を処理し、そのあとに単価の差(商品評価損)を処理する。逆にすると金額が合わない。図で見ると、面積を2回に分けて切り取っていく形になる。
もうひとつが表示区分である。棚卸減耗損と商品評価損は、どちらも売上原価になる場合と、販売費及び一般管理費や特別損失になる場合がある。原価性があるかどうかで分かれる。第2章の棚卸資産基準で見た「臨時かつ多額なら特別損失」という線が、ここで使われる。
取得原価と払出単価
棚卸資産の評価に関する会計基準 6-2項、企業会計原則 第三 五
棚卸資産の取得原価は、購入代価に付随費用を加算した額とする。払出原価の算定方法には、個別法、先入先出法、平均原価法(総平均法・移動平均法)、売価還元法がある。後入先出法は採用できない。
なぜそうするのか
払出単価を決める必要があるのは、同じ商品を違う値段で仕入れているからである。どれが売れてどれが残っているかは、通常は特定できない。そこで、仮定を置いて計算する。仮定の置き方によって、売上原価と期末棚卸資産の金額が変わる。後入先出法が使えない理由は第2章で見たとおりで、古い原価が期末棚卸資産に残り続けるからである。
| 方法 | 計算 | 特徴 |
|---|---|---|
| 先入先出法 | 古いものから払い出したとみなす | 期末棚卸資産に新しい原価が残る |
| 総平均法 | 期首+当期仕入の総額 ÷ 総数量 | 期末にならないと単価が出ない |
| 移動平均法 | 仕入のつど平均単価を計算し直す | 払出しのたびに単価が分かる |
| 売価還元法 | 売価合計 × 原価率 | 多品種を扱う小売業などで用いる |
覚える文この1本が、音声と穴埋めクイズの出どころ
棚卸資産の取得原価は購入代価に付随費用を加算した額とし、払出原価の算定方法には個別法、先入先出法、平均原価法および売価還元法がある。後入先出法は、期末の棚卸資産に古い取得原価が残り続けて貸借対照表の金額が実態から離れることなどから採用できない。
試験のポイント
- 後入先出法が使えないことと、その理由を押さえておきましょう。
- 総平均法と移動平均法の違い(単価がいつ出るか)を書けるようにしておきましょう。
- 売価還元法では、原価率の計算に用いる分母・分子に注意が要ります。
ひっかかり
- 仕入値引・仕入割戻は取得原価から控除しますが、仕入割引は営業外収益です。性格が違います。
期末評価の2段階 ── 棚卸減耗損と商品評価損
棚卸資産の評価に関する会計基準 7項
簡単にいうと
期末の処理は2段階です。まず帳簿にある数量と実際にある数量の差を落とし、そのあとに残った数量について原価と正味売却価額を比べます。順番を逆にすると金額が合いません。
期末において、帳簿棚卸数量と実地棚卸数量との差から生じる損失を棚卸減耗損という。実地棚卸数量について、取得原価が正味売却価額を上回る場合、その差額を商品評価損として計上し、正味売却価額をもって貸借対照表価額とする。
なぜそうするのか
数量の差と単価の差は、原因が違う。棚卸減耗は、盗難・破損・紛失などで物がなくなったことによる。評価損は、物はあるがその原価を回収できなくなったことによる。原因が違えば表示区分も変わるので、分けて把握する必要がある。計算の順序が決まっているのは、減耗した分にまで評価損を計算しても意味がないからである。
帳簿棚卸数量100個、実地棚卸数量95個、原価@100、正味売却価額@80
| 棚卸減耗損 | 500 | 繰越商品 | 1,900 | |
| 商品評価損 | 1,400 |
減耗 100 × 5個 = 500。評価損 (100 − 80) × 95個 = 1,900 − 500 = 1,400。評価損の数量は実地の95個を使う。
要件
- ① 棚卸減耗損 = 原価 × (帳簿棚卸数量 − 実地棚卸数量)
- ② 商品評価損 = (原価 − 正味売却価額) × 実地棚卸数量
- ③ 貸借対照表価額 = 正味売却価額 × 実地棚卸数量
覚える文この1本が、音声と穴埋めクイズの出どころ
期末において、帳簿棚卸数量と実地棚卸数量との差から生じる損失を棚卸減耗損といい、実地棚卸数量について取得原価が正味売却価額を上回る場合にその差額を商品評価損として計上する。先に数量の差を処理し、次に残った数量について単価の差を処理する。棚卸減耗は物がなくなったことによるものであるのに対し、評価損は原価を回収できなくなったことによるものであり、原因が異なるため分けて把握する。
試験のポイント
- 計算の順序は、減耗が先、評価損が後です。
- 商品評価損の数量は実地棚卸数量です。帳簿数量ではありません。
- 2つの原因の違いを説明できると、表示区分の話につながります。
ひっかかり
- 商品評価損を帳簿棚卸数量で計算しないようにしましょう。いちばん多い間違いです。
- 正味売却価額が取得原価を上回っても、評価益は計上しません。
棚卸減耗損と商品評価損の表示
棚卸資産の評価に関する会計基準 17項、企業会計原則 注解10
棚卸減耗損は、原価性があるものを売上原価または販売費とし、原価性がないものを営業外費用または特別損失とする。商品評価損は、原則として売上原価とする。ただし、臨時の事象に起因し、かつ多額であるときは特別損失に計上する。
なぜそうするのか
原価性があるとは、毎期経常的に発生し、正常な範囲内にあるということである。通常の営業活動に伴って避けられずに生じるものは、売上に対応する費用とみて売上原価または販売費にする。これに対し、災害など臨時のものは、通常の営業活動の結果ではないので営業外費用や特別損失に回す。商品評価損の原則が売上原価なのは、売るつもりで持っていたものの収益性が落ちた結果だからである。
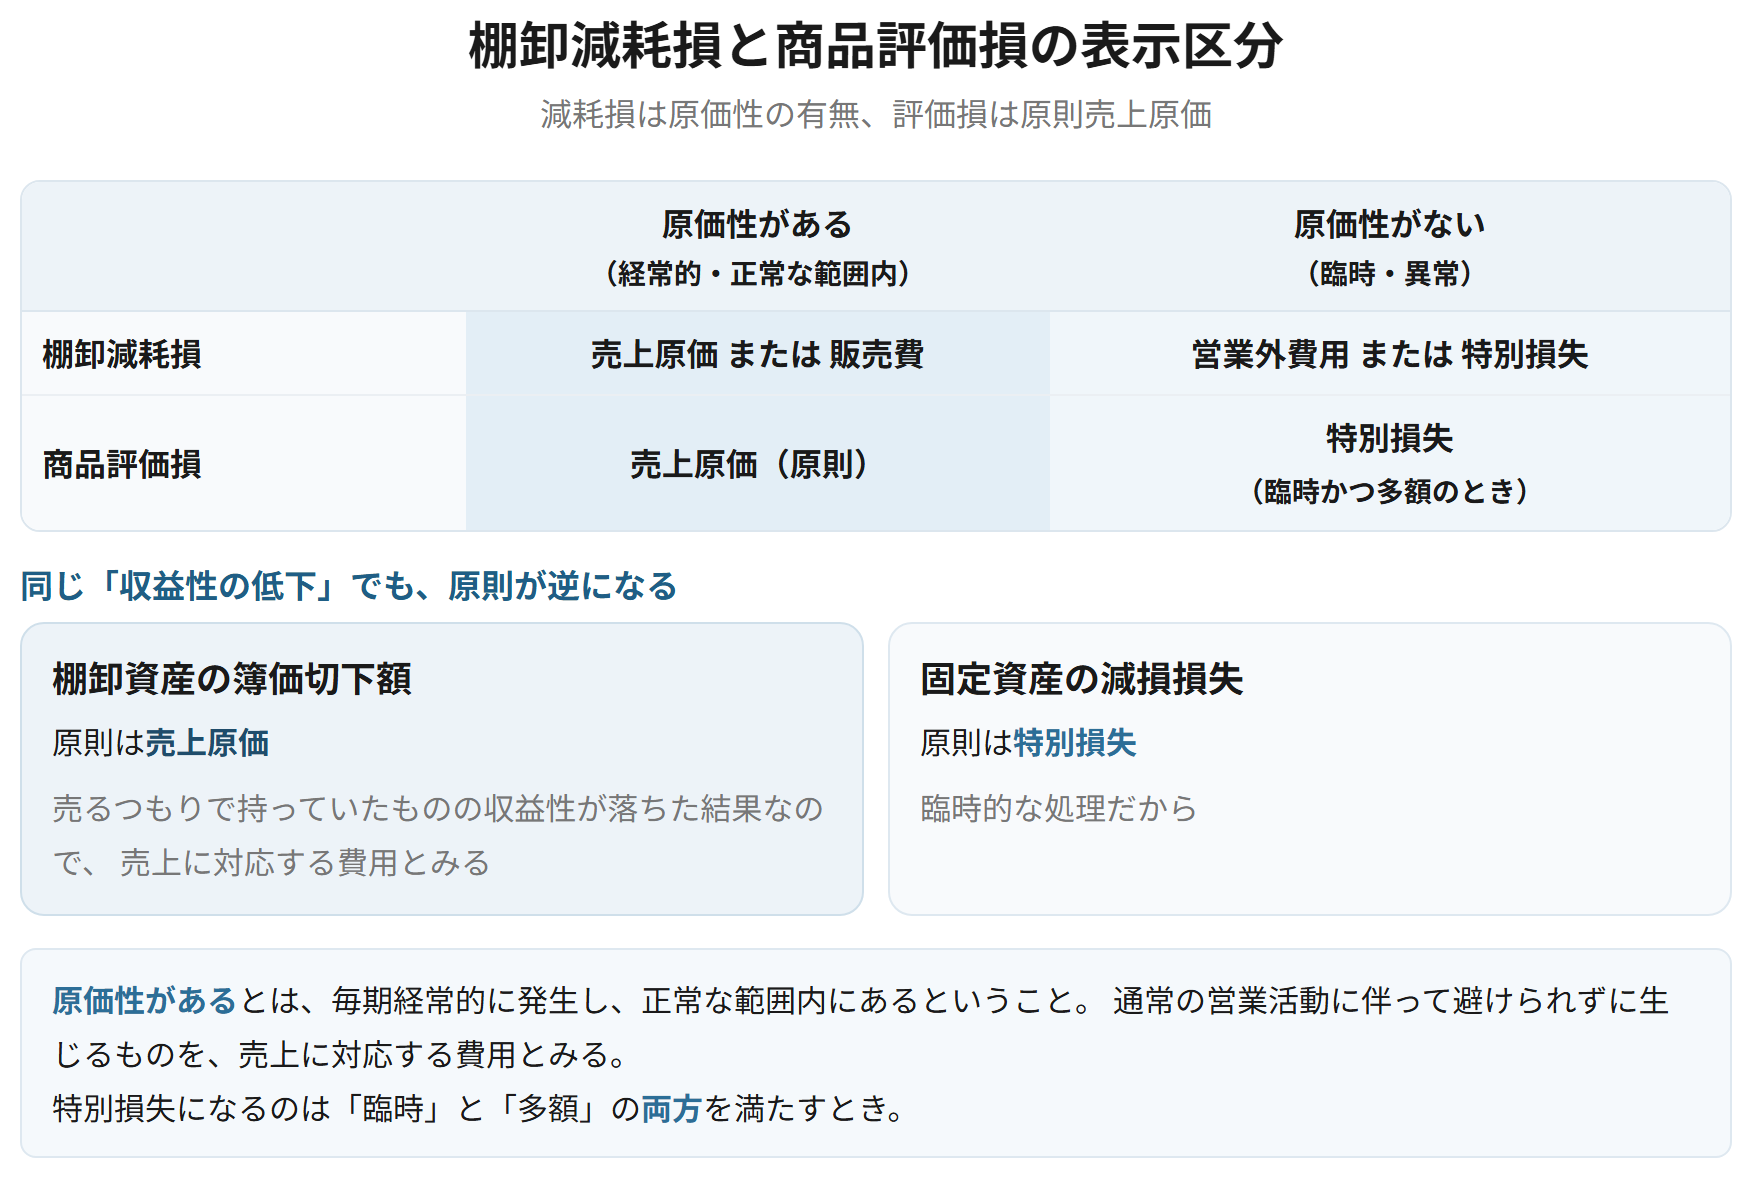
| 原価性がある(経常的・正常) | 原価性がない(臨時・異常) | |
|---|---|---|
| 棚卸減耗損 | 売上原価 または 販売費 | 営業外費用 または 特別損失 |
| 商品評価損 | 売上原価(原則) | 特別損失(臨時かつ多額のとき) |
| 判断の目安 | 毎期経常的に発生し、正常な範囲内 | 災害など、通常の営業活動の結果でない |
覚える文この1本が、音声と穴埋めクイズの出どころ
棚卸減耗損は、原価性があるものを売上原価または販売費とし、原価性がないものを営業外費用または特別損失とする。商品評価損は原則として売上原価とし、臨時の事象に起因しかつ多額であるときは特別損失に計上する。原価性があるとは毎期経常的に発生し正常な範囲内にあるという意味であり、通常の営業活動に伴って避けられずに生じるものを売上に対応する費用とみるものである。
試験のポイント
- 原価性の有無という言葉で、表示区分の分かれ方を説明できるようにしておきましょう。
- 商品評価損の原則は売上原価です。固定資産の減損損失が原則として特別損失なのと逆になります。
- 特別損失になるのは「臨時」と「多額」の両方を満たすときです。
ひっかかり
- 棚卸減耗損と商品評価損で、原則の区分が違います。減耗損は原価性の有無、評価損は原則売上原価です。
- 売上原価の内訳として表示する場合、損益計算書の売上原価の区分に内書きする形になります。
トレーディング目的と、表示区分のまとめ
棚卸資産の評価に関する会計基準 15項、会社計算規則74条
トレーディング目的で保有する棚卸資産は、市場価格に基づく価額をもって貸借対照表価額とし、評価差額は当期の損益(原則として売上高)として処理する。棚卸資産は、貸借対照表上、流動資産に商品・製品・半製品・仕掛品・原材料・貯蔵品などの科目で表示する。
なぜそうするのか
トレーディング目的は、値動きそのものが成果になる点で売買目的有価証券と同じだった。時価で測って差額を当期の損益にする。棚卸資産が流動資産になるのは、正常営業循環基準による。販売するために保有しているものなので、回転が遅くても営業の循環の中にある。
| 通常の販売目的 | トレーディング目的 | |
|---|---|---|
| 貸借対照表価額 | 取得原価(下落時は正味売却価額) | 市場価格に基づく価額 |
| 評価差額 | 切下額のみを費用に | 値上がりも値下がりも当期の損益に |
| 表示区分 | 流動資産 | 流動資産 |
| 対応する有価証券 | ─ | 売買目的有価証券 |
覚える文この1本が、音声と穴埋めクイズの出どころ
トレーディング目的で保有する棚卸資産は、市場価格に基づく価額をもって貸借対照表価額とし、評価差額は当期の損益として処理する。棚卸資産は、貸借対照表上、流動資産に商品、製品、半製品、仕掛品、原材料、貯蔵品などの科目で表示する。棚卸資産が流動資産に表示されるのは正常営業循環基準によるものであり、回転が遅くても営業の循環の中にあるためである。
試験のポイント
- トレーディング目的は売買目的有価証券と同じ扱いです。対で覚えておきましょう。
- 棚卸資産の科目名を挙げられるようにしておきましょう。貯蔵品が入ります。
ひっかかり
- 棚卸資産は、滞留して回転が遅くなっても流動資産です。正常営業循環基準によるためです。
- トレーディング目的でも棚卸資産です。有価証券になるわけではありません。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 払出単価 | 個別法・先入先出法・平均原価法・売価還元法 | 後入先出法は使えない |
| 期末評価の順序 | 減耗(数量)→ 評価損(単価) | 逆にすると金額が合わない |
| 商品評価損の数量 | 実地棚卸数量 | 帳簿数量ではない |
| 棚卸減耗損の表示 | 原価性の有無で分かれる | 経常的・正常か、臨時・異常か |
| 商品評価損の表示 | 原則は売上原価 | 臨時かつ多額なら特別損失 |
| トレーディング目的 | 市場価格に基づく価額、差額は当期の損益 | 売買目的有価証券と同じ |
| 表示区分 | 流動資産 | 回転が遅くても流動資産 |