
組織再編
合併・株式交換・株式移転・会社分割をまとめて組織再編という。考え方は財務諸表論の企業結合と事業分離の節にある。
計算で押さえるのは2つの軸である。①取得か、共通支配下の取引か。取得なら時価で受け入れてのれんが出る。共通支配下なら簿価で引き継ぎ、のれんは出ない。②何を受け取り、何を交付したか。
合併と株式交換の違いも押さえておく。合併では被合併会社が消滅するが、株式交換では子会社として残る。だから合併は資産負債を直接受け入れ、株式交換は子会社株式を取得する形になる。
取得と共通支配下の取引
企業結合に関する会計基準 9項、41項、44項
簡単にいうと
同じ合併でも、他社を買ったのか、グループ内の組み替えなのかで処理が変わります。買ったのなら時価で受け入れてのれんが出ますが、グループ内なら簿価のまま引き継いでのれんは出ません。
共同支配企業の形成および共通支配下の取引以外の企業結合は取得となり、パーチェス法により会計処理する。取得では、受け入れる資産および負債を企業結合日の時価で計上し、取得原価との差額をのれん(または負ののれん)とする。共通支配下の取引では、移転する資産および負債を移転直前の適正な帳簿価額により計上し、のれんは生じない。
取得。A社を吸収合併し、時価1,200,000の株式を交付した。受け入れた資産の時価2,000,000、負債の時価1,000,000(全額を資本金とする)
| 諸資産 | 2,000,000 | 諸負債 | 1,000,000 | |
| のれん | 200,000 | 資本金 | 1,200,000 |
受け入れた純資産の時価1,000,000に対して1,200,000の株式を交付。差額200,000がのれん。
共通支配下の取引。完全子会社を吸収合併した(子会社の簿価は資産1,500,000・負債800,000、子会社株式の帳簿価額600,000)
| 諸資産 | 1,500,000 | 諸負債 | 800,000 | |
| 子会社株式 | 600,000 | |||
| 抱合せ株式消滅差益 | 100,000 |
簿価で引き継ぎ、保有していた子会社株式を消す。差額は損益になる(のれんではない)。
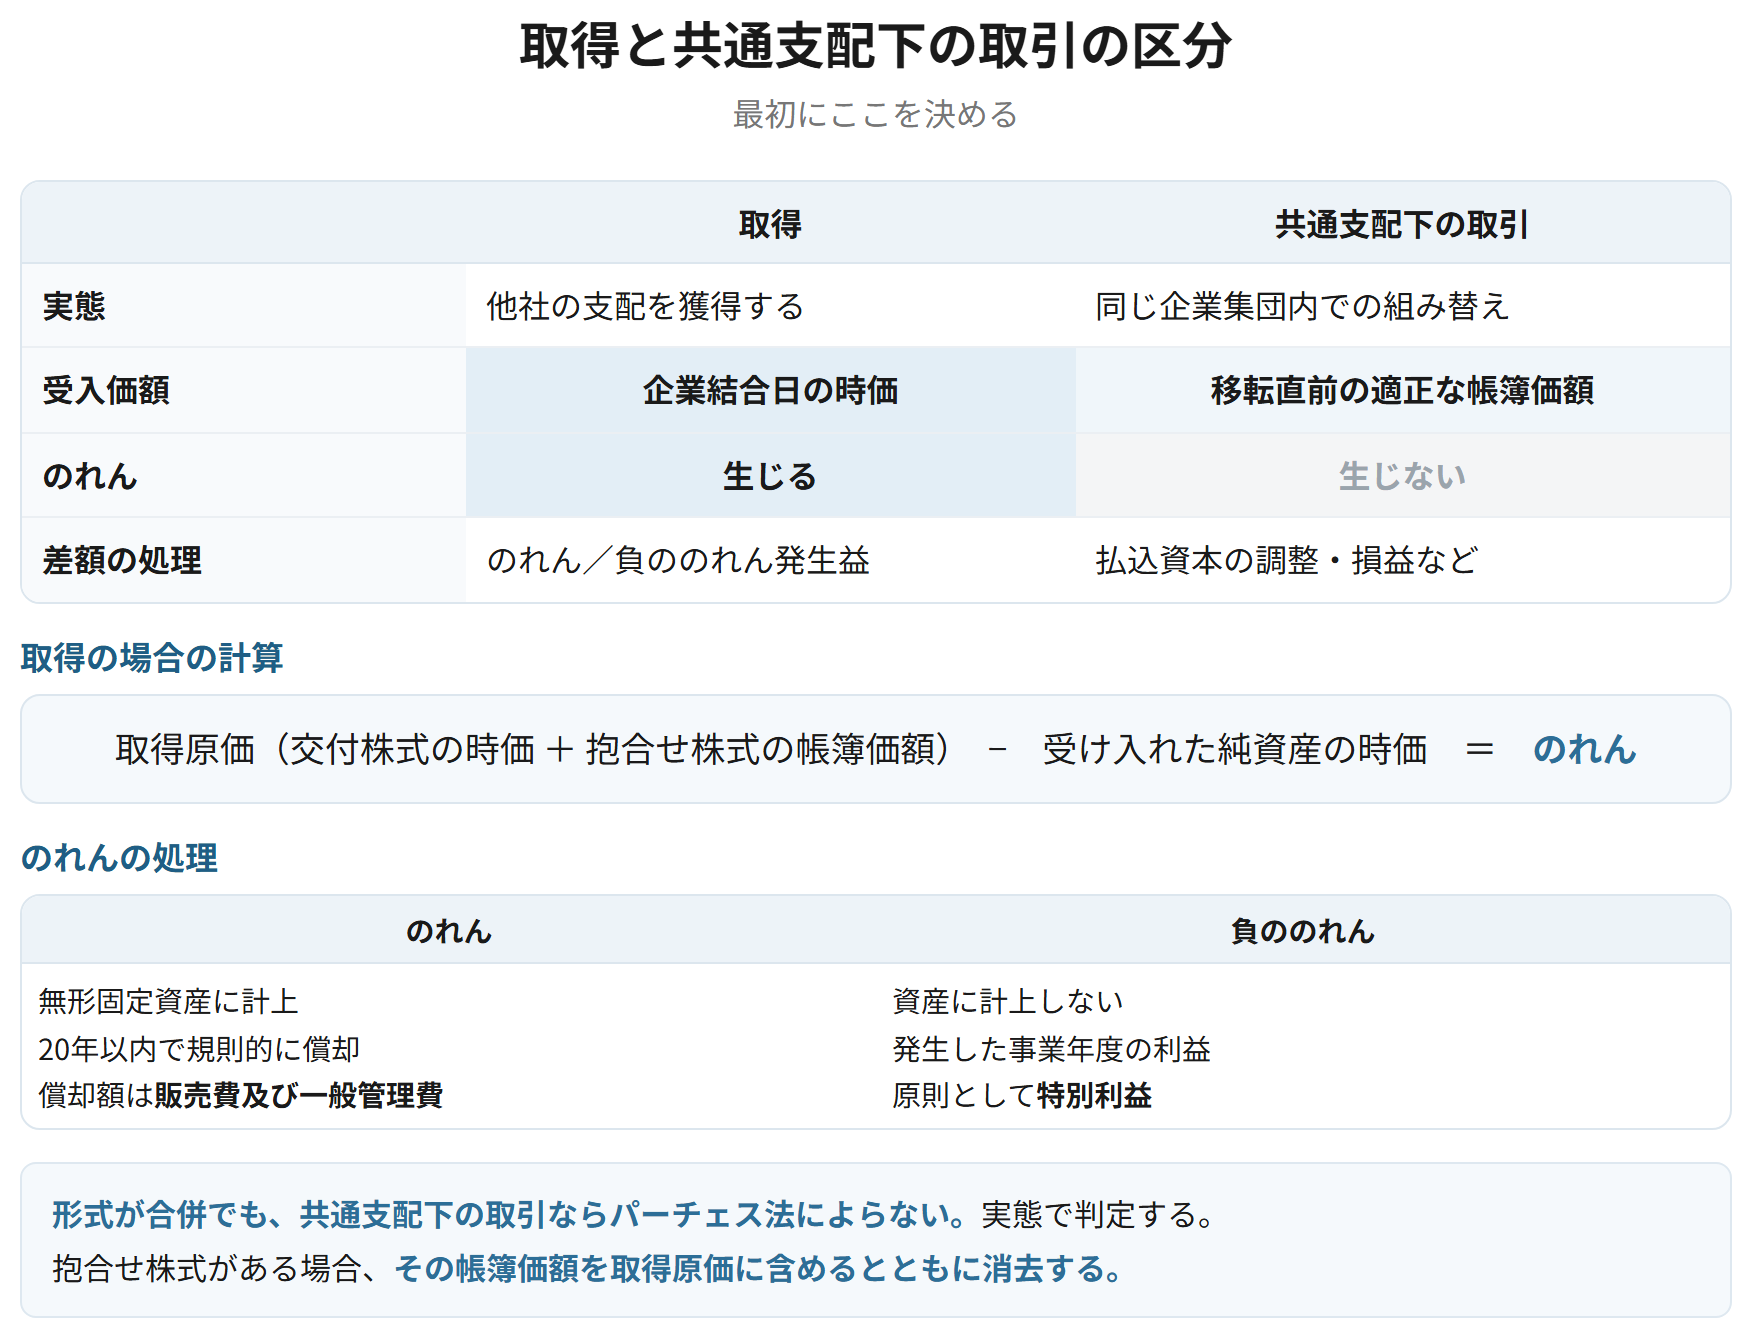
| 取得 | 共通支配下の取引 | |
|---|---|---|
| 実態 | 他社の支配を獲得する | 同じ企業集団内での組み替え |
| 受入価額 | 企業結合日の時価 | 移転直前の適正な帳簿価額 |
| のれん | 生じる | 生じない |
| 差額の処理 | のれん/負ののれん発生益 | 払込資本の調整など |
覚える文この1本が、音声と穴埋めクイズの出どころ
共同支配企業の形成および共通支配下の取引以外の企業結合は取得となり、受け入れる資産および負債を企業結合日の時価で計上し、取得原価との差額をのれんまたは負ののれんとする。共通支配下の取引では、移転する資産および負債を移転直前の適正な帳簿価額により計上し、のれんは生じない。
試験のポイント
- 取得なら時価+のれん、共通支配下なら簿価でのれんなし。この切り分けが最初です。
- のれんは20年以内で規則的に償却し、償却額は販売費及び一般管理費に表示します。
- 負ののれんは発生した期の利益(原則として特別利益)です。
ひっかかり
- 形式が合併でも、共通支配下の取引ならパーチェス法によりません。実態で判定します。
- 共通支配下の取引で生じる差額は、のれんではありません。
合併の処理
企業結合に関する会計基準 17項、23項、企業結合会計基準及び事業分離等会計基準に関する適用指針
吸収合併では、合併会社が被合併会社の資産および負債を受け入れ、対価として株式を交付する。取得に該当する場合、取得原価は交付する株式の企業結合日における時価とし、払込資本(資本金・資本準備金・その他資本剰余金)として計上する。被合併会社の株式をすでに保有していた場合(抱合せ株式)は、その帳簿価額を取得原価に含めるとともに消去する。
取得。すでに保有していたB社株式300,000に加え、時価900,000の株式を交付して吸収合併した。受け入れた純資産の時価1,000,000(全額を資本金とする)
| 諸資産(純額) | 1,000,000 | 子会社株式 | 300,000 | |
| のれん | 200,000 | 資本金 | 900,000 |
取得原価 300,000 + 900,000 = 1,200,000。純資産の時価1,000,000との差200,000がのれん。
要件
- 取得原価 = 交付株式の時価(+抱合せ株式の帳簿価額)
- のれん = 取得原価 − 受け入れた純資産の時価
- 払込資本 ── 資本金等への配分は、会社法および契約の定めによる
覚える文この1本が、音声と穴埋めクイズの出どころ
吸収合併では、合併会社が被合併会社の資産および負債を受け入れ、対価として株式を交付する。取得に該当する場合、取得原価は交付する株式の企業結合日における時価とし、払込資本として計上する。被合併会社の株式をすでに保有していた場合は、その帳簿価額を取得原価に含めるとともに消去する。
試験のポイント
- 抱合せ株式がある場合、その帳簿価額も取得原価に含めます。
- 払込資本のどこに入れるかは、会社法と契約の定めによります。問題の指示に従いましょう。
- 合併では被合併会社が消滅します。資産負債を直接受け入れます。
ひっかかり
- 抱合せ株式を消すのを忘れないようにしましょう。
- 交付した株式の額面ではなく、時価で取得原価を計算します。
株式交換・株式移転・会社分割
企業結合に関する会計基準、事業分離等に関する会計基準
株式交換は、完全親会社となる会社が完全子会社となる会社の発行済株式の全部を取得する取引であり、取得に該当する場合、子会社株式を交付した株式の時価で計上する。株式移転は、新設した会社が既存の会社の発行済株式の全部を取得する取引である。会社分割は事業を他の会社に移転する取引であり、分離元企業の処理は財務諸表論の事業分離の節による。
なぜそうするのか
合併では被合併会社が消滅するのに対し、株式交換では子会社として残る。だから合併は資産負債を直接受け入れ、株式交換は子会社株式を取得する形になる。個別財務諸表上はのれんが出ず、連結財務諸表を作る段階でのれんが出てくるところが違う。
株式交換により、C社を完全子会社とした。交付した株式の時価1,500,000(全額を資本金とする)
| 子会社株式 | 1,500,000 | 資本金 | 1,500,000 |
個別財務諸表上はのれんが出ない。連結財務諸表を作る段階で、投資と資本の相殺からのれんが出る。
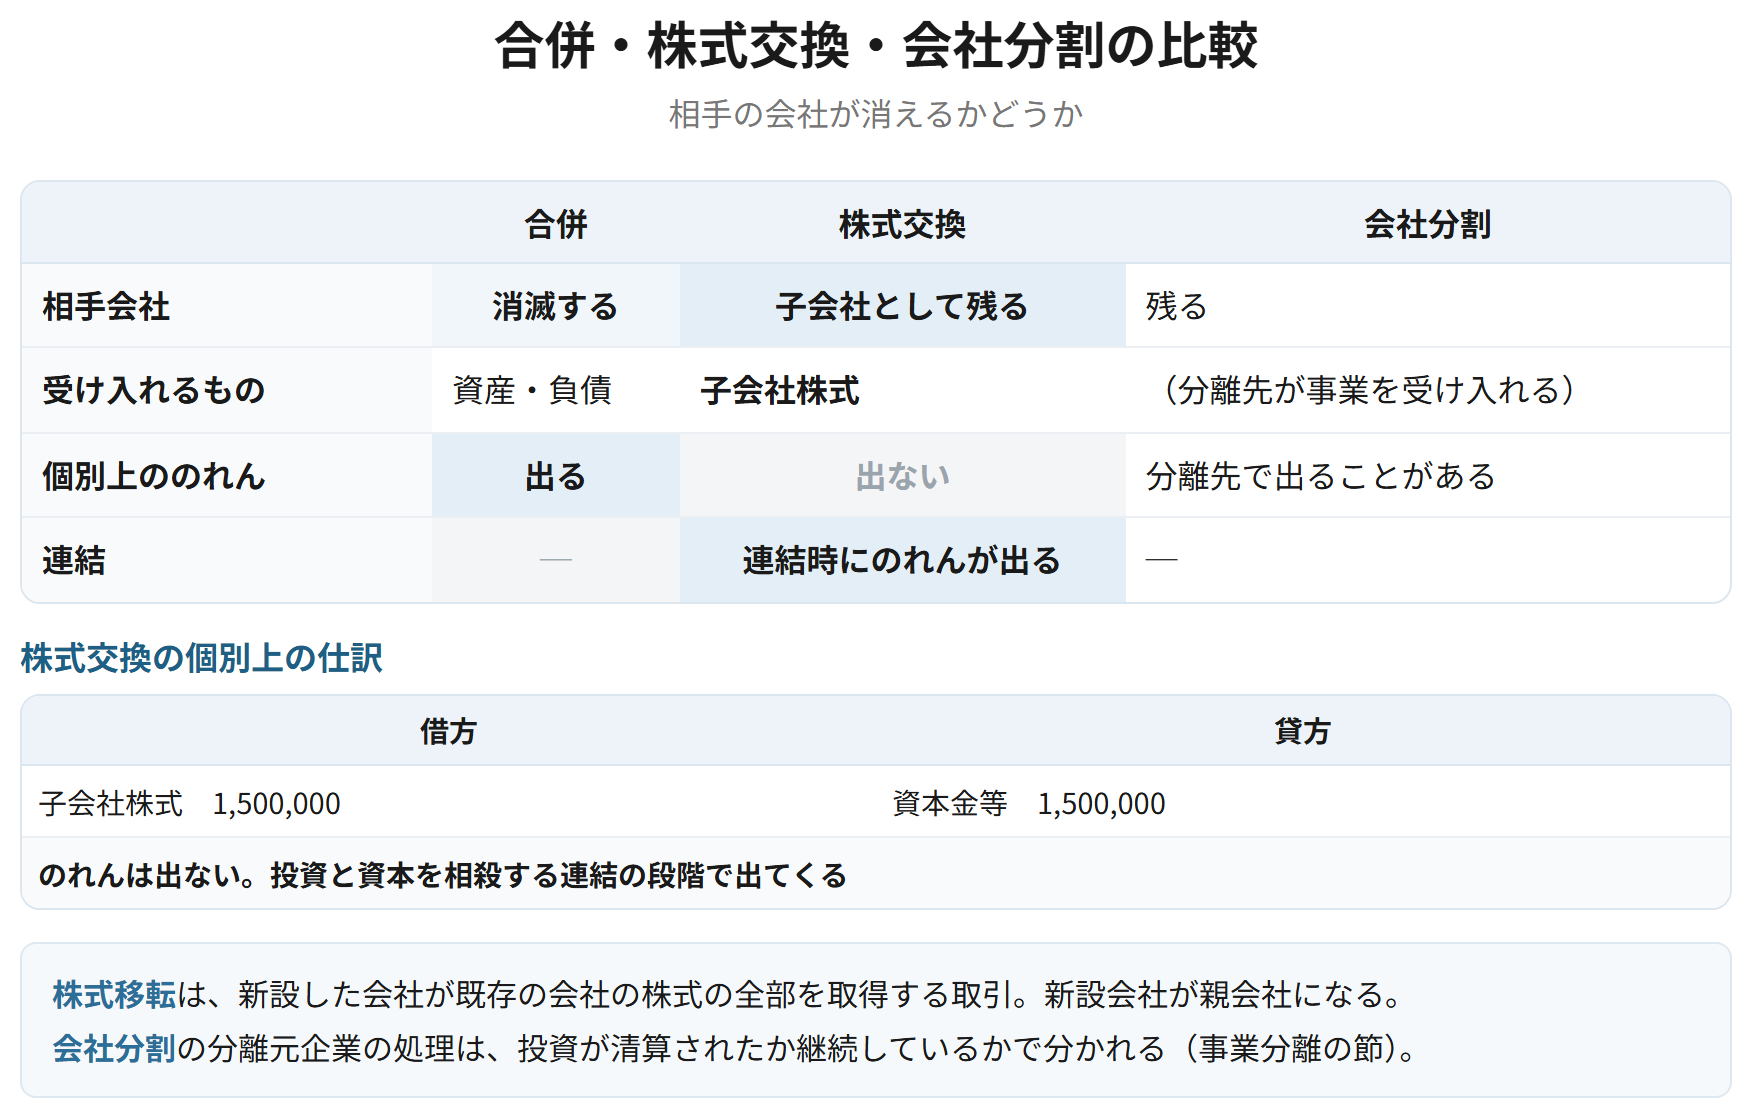
| 合併 | 株式交換 | 会社分割 | |
|---|---|---|---|
| 相手会社 | 消滅する | 子会社として残る | 残る |
| 受け入れるもの | 資産・負債 | 子会社株式 | (分離先が事業を受け入れる) |
| 個別上ののれん | 出る | 出ない | 分離先で出ることがある |
| 連結 | ─ | 連結時にのれんが出る | ─ |
覚える文この1本が、音声と穴埋めクイズの出どころ
株式交換は完全親会社となる会社が完全子会社となる会社の発行済株式の全部を取得する取引であり、取得に該当する場合は子会社株式を交付した株式の時価で計上する。合併では被合併会社が消滅するのに対し、株式交換では子会社として残るため、個別財務諸表上はのれんが生じず、連結財務諸表を作成する段階でのれんが生じる。
試験のポイント
- 合併と株式交換の違い(消滅するか残るか)を押さえましょう。
- 株式交換では、個別上はのれんが出ません。連結で出ます。
- 株式移転では、新設会社が親会社になります。
ひっかかり
- 株式交換の個別財務諸表でのれんを計上しないようにしましょう。
- 会社分割の分離元企業の処理は、投資が清算されたか継続しているかで分かれます。事業分離の節を参照しましょう。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 最初の判定 | 取得か、共通支配下の取引か | 形式ではなく実態で |
| 取得 | 時価で受け入れ、差額がのれん | パーチェス法 |
| 共通支配下 | 簿価で引き継ぎ、のれんなし | 差額はのれんではない |
| 取得原価 | 交付株式の時価(+抱合せ株式の帳簿価額) | 額面ではない |
| 合併 | 被合併会社が消滅し、資産負債を受け入れる | のれんが出る |
| 株式交換 | 子会社として残り、子会社株式を取得 | 個別上はのれんが出ない |
| のれんの償却 | 20年以内、販売費及び一般管理費 | 負ののれんは特別利益 |