
事業分離等に関する会計基準
企業結合が買う側の処理だとすれば、事業分離は手放す側の処理である。会社分割や事業譲渡で、自分の事業を他社に移したとき、そこで損益を計上するのかしないのかを定めている。
判断の軸はひとつしかない。その事業に対する投資が清算されたのか、それとも形を変えて続いているのかである。清算されたのなら成果が確定したので損益を計上する。続いているのなら、まだ成果は確定していないので損益を計上せず、帳簿価額を引き継ぐ。
これは第1章の損益会計で学んだ実現主義と、第0章の概念フレームワークの投資のリスクからの解放を、そのまま当てはめたものである。新しい考え方は出てこない。覚えることは少ないので、軸を1本通すことだけを意識して読めばよい。
事業分離とは
事業分離等に関する会計基準 4項、5項
事業分離とは、ある企業を構成する事業を他の企業(新設される企業を含む)に移転することをいう。事業を移転する企業を分離元企業、事業を受け入れる企業を分離先企業という。会社分割や事業譲渡が当たる。
なぜそうするのか
同じ取引でも、見る側によって意味が違う。分離先企業から見れば事業を取得したことになるので、企業結合に関する会計基準が適用される。分離元企業から見れば投資の一部を手放したことになるので、この基準が適用される。1つの取引を、両側からそれぞれ処理する形になっている。
| 分離元企業 | 分離先企業 | |
|---|---|---|
| 立場 | 事業を移転する側 | 事業を受け入れる側 |
| 適用される基準 | 事業分離等に関する会計基準 | 企業結合に関する会計基準 |
| 問われること | 移転損益を認識するかどうか | 取得に当たるかどうか、のれんが生じるか |
覚える文この1本が、音声と穴埋めクイズの出どころ
事業分離とは、ある企業を構成する事業を他の企業に移転することをいい、事業を移転する企業を分離元企業、事業を受け入れる企業を分離先企業という。同じ取引であっても、分離先企業から見れば事業の取得であるため企業結合に関する会計基準が適用され、分離元企業から見れば投資の一部を手放すことであるためこの基準が適用される。
試験のポイント
- 分離元企業と分離先企業という呼び方を、取り違えないようにしておきましょう。
- 1つの取引を両側からそれぞれ処理する、という関係を押さえておきましょう。
ひっかかり
- 事業の移転であることが前提です。個々の資産を売っただけでは事業分離になりません。
投資が清算されたか、継続しているか
事業分離等に関する会計基準 10項、74項、討議資料 概念フレームワーク
簡単にいうと
移転した事業について損益を計上するかどうかは、ひとつの軸で決まります。その事業への投資が終わったのか、形を変えて続いているのかです。終わったなら成果が確定したので損益を出し、続いているなら帳簿価額をそのまま引き継ぎます。
移転した事業に関する投資が清算されたとみる場合には、その事業を時価により譲渡したものとし、移転損益を認識する。移転した事業に関する投資がそのまま継続しているとみる場合には、移転損益を認識せず、その事業に係る株主資本相当額に基づいて分離先企業から受け取った資産の取得原価を算定する。
なぜそうするのか
損益は、投資のリスクから解放されたときに認識する。現金など、事業とは異なる資産を受け取ったのであれば、その事業への投資はそこで終わっており、成果が確定している。これに対し、分離先企業の株式を受け取り、その企業が子会社や関連会社になるのであれば、移転した事業を引き続き支配または影響下に置いている。投資の形が変わっただけで、リスクから解放されたとはいえない。第1章の実現主義と同じ判断である。
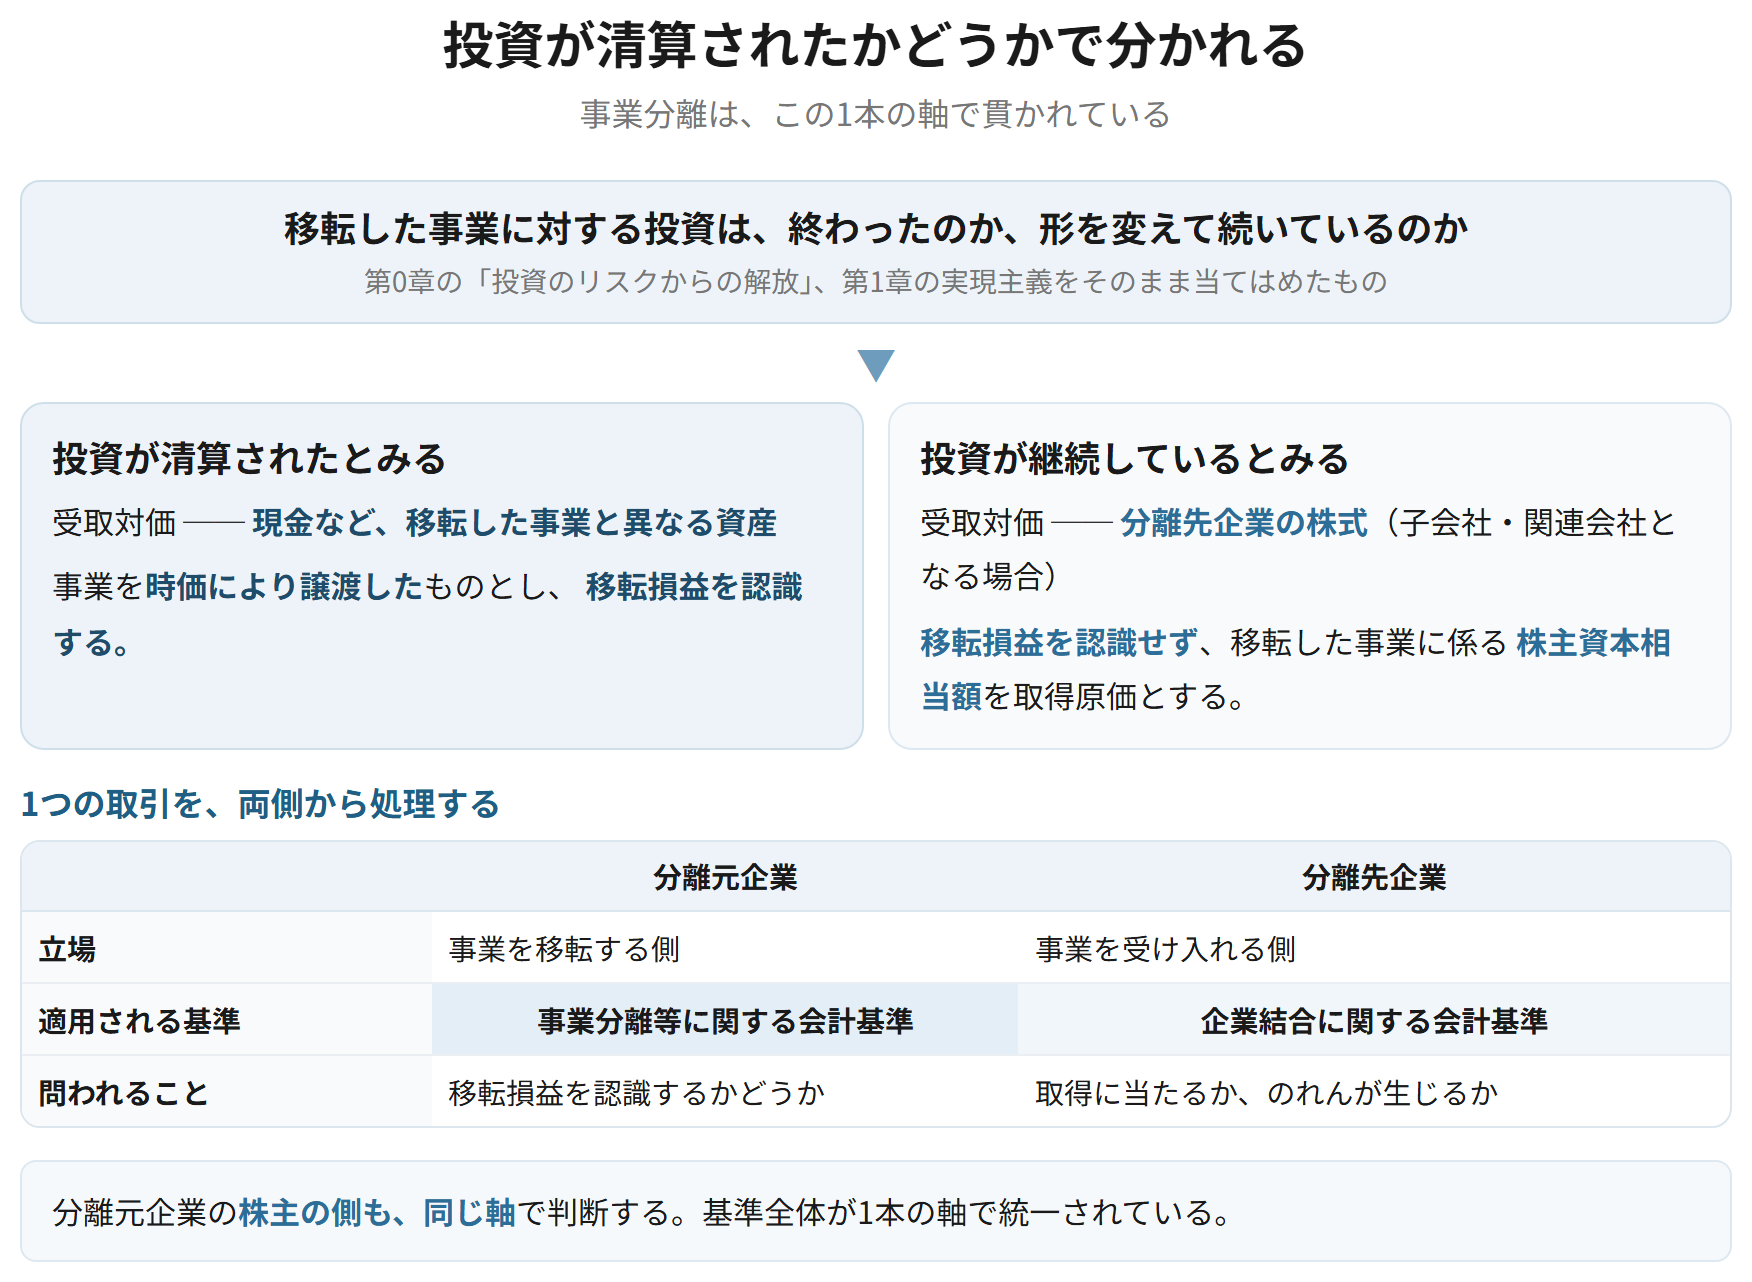
| 投資が清算されたとみる場合 | 投資が継続しているとみる場合 | |
|---|---|---|
| 受取対価 | 現金など、移転した事業と異なる資産 | 分離先企業の株式(子会社・関連会社となる場合) |
| 移転損益 | 認識する | 認識しない |
| 受け取った資産の価額 | 時価 | 移転した事業に係る株主資本相当額 |
| よりどころ | 投資のリスクから解放された | まだ解放されていない |
覚える文この1本が、音声と穴埋めクイズの出どころ
移転した事業に関する投資が清算されたとみる場合には、その事業を時価により譲渡したものとし移転損益を認識する。投資がそのまま継続しているとみる場合には、移転損益を認識せず、移転した事業に係る株主資本相当額に基づいて受け取った資産の取得原価を算定する。これは、損益を投資のリスクから解放された時点で認識するという考え方によるものである。
試験のポイント
- 判断の軸は「投資が清算されたか継続しているか」です。この言葉をそのまま使いましょう。
- 投資のリスクからの解放と結んで書けると厚くなります。概念フレームワークが直接効いてくる場面です。
- 損益を認識しない場合の価額は「株主資本相当額」です。時価ではありません。
ひっかかり
- 株式を受け取れば常に損益を認識しない、というわけではありません。その株式が子会社株式・関連会社株式に当たらない場合は、投資が清算されたとみます。
受取対価別の処理 ── 分離元企業
事業分離等に関する会計基準 14項、17項、19項
受取対価が現金等の財産のみである場合、原則として移転損益を認識する。受取対価が分離先企業の株式のみである場合、分離先企業が子会社または関連会社となるときは移転損益を認識せず、それ以外のときは移転損益を認識する。
なぜそうするのか
現金等を受け取ったのであれば、その事業への投資は現金という形で回収され、そこで終わっている。株式を受け取った場合は、それが子会社株式・関連会社株式になるかどうかで分かれる。子会社・関連会社になるなら、移転した事業を引き続き支配または影響下に置いているので投資は続いている。そうでないなら、移転した事業と株式は別の投資であり、投資は清算されている。
帳簿価額800の事業を移転し、現金1,000を受け取った(投資は清算された)
| 現金預金 | 1,000 | 諸資産(移転事業) | 800 | |
| 事業移転利益 | 200 |
時価により譲渡したものとして、移転損益を認識する。
帳簿価額800の事業を移転し、分離先企業の株式を受け取って子会社とした(投資は継続)
| 子会社株式 | 800 | 諸資産(移転事業) | 800 |
移転損益を認識せず、株主資本相当額800を株式の取得原価とする。
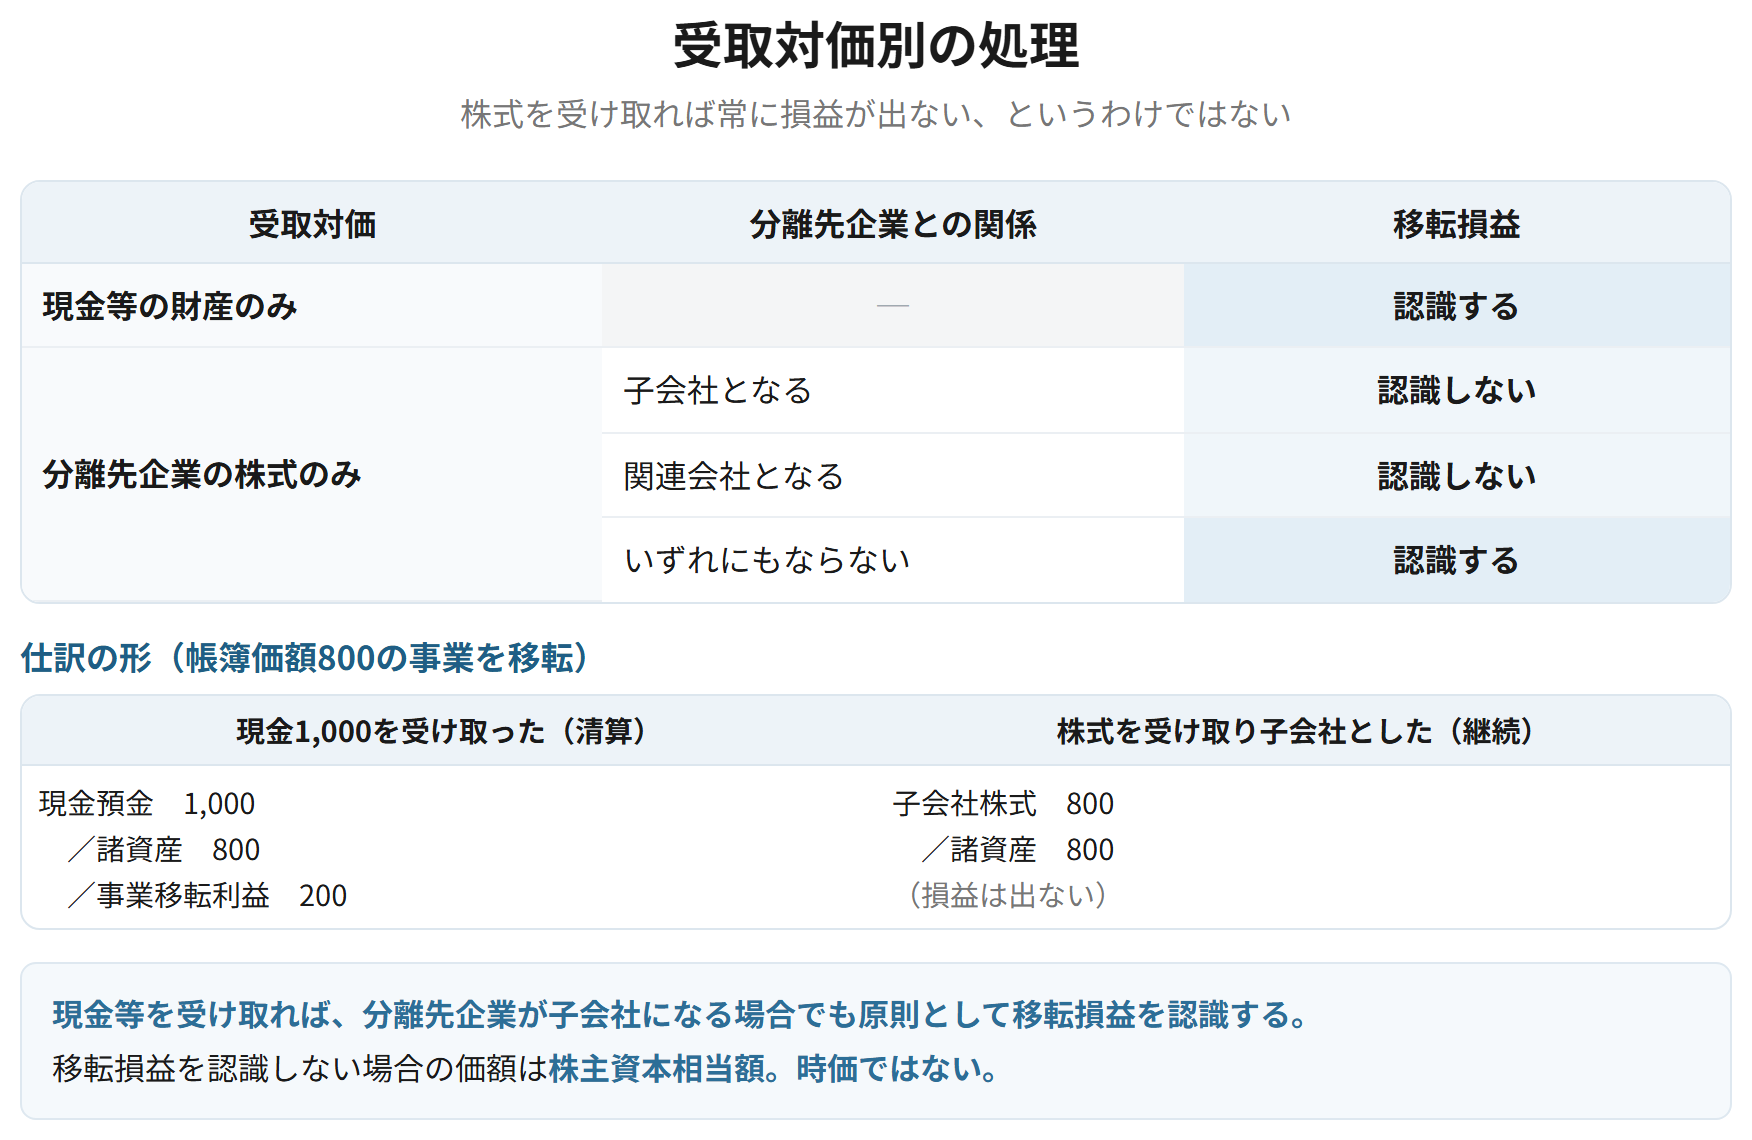
| 受取対価 | 分離先企業との関係 | 移転損益 |
|---|---|---|
| 現金等の財産のみ | ─ | 認識する |
| 分離先企業の株式のみ | 子会社となる | 認識しない |
| 分離先企業の株式のみ | 関連会社となる | 認識しない |
| 分離先企業の株式のみ | 子会社・関連会社のいずれにもならない | 認識する |
覚える文この1本が、音声と穴埋めクイズの出どころ
受取対価が現金等の財産のみである場合には、原則として移転損益を認識する。受取対価が分離先企業の株式のみである場合には、分離先企業が子会社または関連会社となるときは移転損益を認識せず、それ以外のときは移転損益を認識する。子会社または関連会社となる場合に損益を認識しないのは、移転した事業を引き続き支配または影響下に置いており、投資が継続しているとみられるためである。
試験のポイント
- 受取対価と、分離先企業との関係の組み合わせで表を作れるようにしておきましょう。
- 子会社・関連会社になる場合だけ損益を認識しない、という線を押さえておきましょう。
ひっかかり
- 現金等を受け取れば、分離先企業が子会社になる場合でも原則として移転損益を認識します。
分離元企業の株主の会計処理
事業分離等に関する会計基準 32項、35項
分離元企業の株主についても、投資が清算されたとみるか継続しているとみるかによって処理が分かれる。保有していた株式と引き換えに受け取った株式について、投資が継続しているとみられる場合には交換損益を認識せず、清算されたとみられる場合には交換損益を認識する。
なぜそうするのか
軸は分離元企業の場合とまったく同じである。株主の側でも、持っていた投資が形を変えて続いているのか、終わって別のものになったのかを見る。結合当事企業の株主の処理まで含めて、1本の軸で統一されているところがこの基準の特徴になる。
覚える文この1本が、音声と穴埋めクイズの出どころ
分離元企業の株主についても、投資が清算されたとみるか継続しているとみるかによって処理が分かれ、投資が継続しているとみられる場合には交換損益を認識せず、清算されたとみられる場合には交換損益を認識する。企業の側と株主の側とで、判断の軸は同一である。
試験のポイント
- 株主の側も同じ軸で判断する、という点を押さえておきましょう。細かい場合分けより、軸が1本であることが問われます。
ひっかかり
- 株主の処理まで細かく問われることは多くありません。軸が共通しているところを押さえておけば足ります。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 事業分離 | 事業を他の企業に移転すること | 個々の資産の売却ではない |
| 両側の基準 | 分離元は事業分離基準、分離先は企業結合基準 | 1つの取引を両側から処理する |
| 判断の軸 | 投資が清算されたか、継続しているか | 投資のリスクからの解放と同じ考え方 |
| 現金等を受け取った場合 | 移転損益を認識する | 投資は現金で回収された |
| 株式を受け取った場合 | 子会社・関連会社になるなら認識しない | ならないなら認識する |
| 認識しない場合の価額 | 移転した事業に係る株主資本相当額 | 時価ではない |