
連結財務諸表
連結の計算は、毎期、連結修正仕訳を一から書き直すところが特徴である。連結財務諸表は帳簿を持たないので、前期までの修正は「開始仕訳」としてもう一度切り直す。ここが個別の会計と根本的に違う。
考え方は財務諸表論の連結財務諸表に関する会計基準の節にある。計算は大きく2つに分かれる。資本連結(投資と資本の相殺、のれん、非支配株主持分)と成果連結(債権債務・取引高の相殺、未実現利益の消去)である。
いちばんつまずくのはアップストリームの未実現利益である。消す金額は全額だが、その影響を親会社と非支配株主で分け合う。ダウンストリームとの違いはここだけになる。
資本連結 ── 投資と資本の相殺
連結財務諸表に関する会計基準 20項、23項、24項、26項
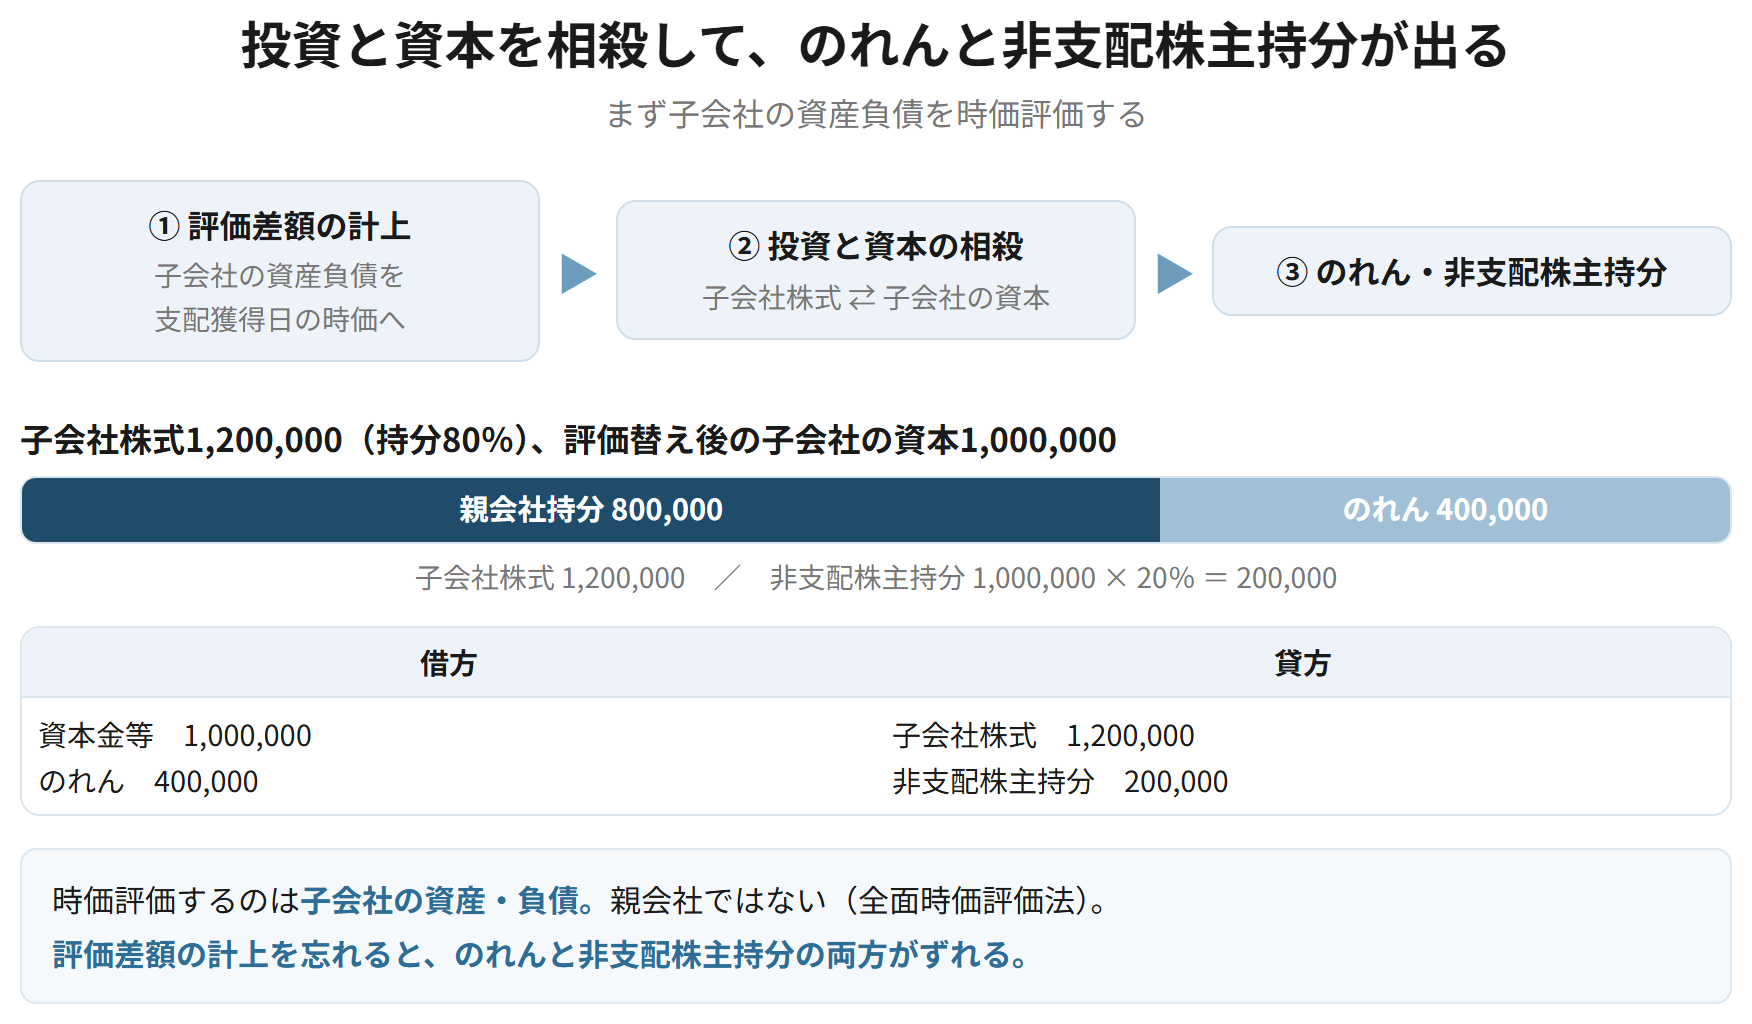
親会社の子会社に対する投資とこれに対応する子会社の資本を相殺消去する。親会社が持っている子会社株式と子会社の純資産は同じものを両側から見たものであり、そのまま合算すると二重に計上されるため相殺する。相殺にあたり、子会社の資産および負債を支配獲得日の時価で評価する(全面時価評価法)。相殺の差額はのれんとし、子会社の資本のうち親会社に帰属しない部分は非支配株主持分とする。
子会社株式1,200,000(持分80%)。支配獲得日の子会社の資本1,000,000(評価替え後)
| 資本金等 | 1,000,000 | 子会社株式 | 1,200,000 | |
| のれん | 400,000 | 非支配株主持分 | 200,000 |
親会社持分 1,000,000 × 80% = 800,000。取得原価1,200,000との差400,000がのれん。残り200,000が非支配株主持分。
子会社の土地の時価が簿価より300,000高かった(評価差額の計上)
| 土地 | 300,000 | 評価差額 | 300,000 |
全面時価評価法。評価差額は子会社の資本になり、相殺の対象に含まれる。
要件
- 評価差額 = 子会社の資産負債の時価 − 簿価(子会社の資本を増やす)
- 非支配株主持分 = 評価替え後の子会社の資本 × 非支配株主持分比率
- のれん = 子会社株式の取得原価 − 評価替え後の子会社の資本 × 親会社持分比率
覚える文この1本が、音声と穴埋めクイズの出どころ
親会社の子会社に対する投資とこれに対応する子会社の資本を相殺消去し、相殺にあたり子会社の資産および負債を支配獲得日の時価で評価する。相殺の差額はのれんとし、子会社の資本のうち親会社に帰属しない部分は非支配株主持分とする。時価により評価するのは、親会社が支配を獲得した時点でその時価により取得したことと同じであるためである。
試験のポイント
- 時価評価するのは子会社の資産・負債です。親会社ではありません。
- 評価差額は子会社の資本に加わり、相殺の対象になります。
- のれんは20年以内で規則的に償却します。償却額は販売費及び一般管理費です。
ひっかかり
- 評価差額の計上を忘れると、のれんと非支配株主持分の両方がずれます。
- 非支配株主持分は純資産の部に表示します。負債ではありません。
開始仕訳と、当期の処理
連結財務諸表に関する会計基準、連結財務諸表における資本連結手続に関する実務指針
簡単にいうと
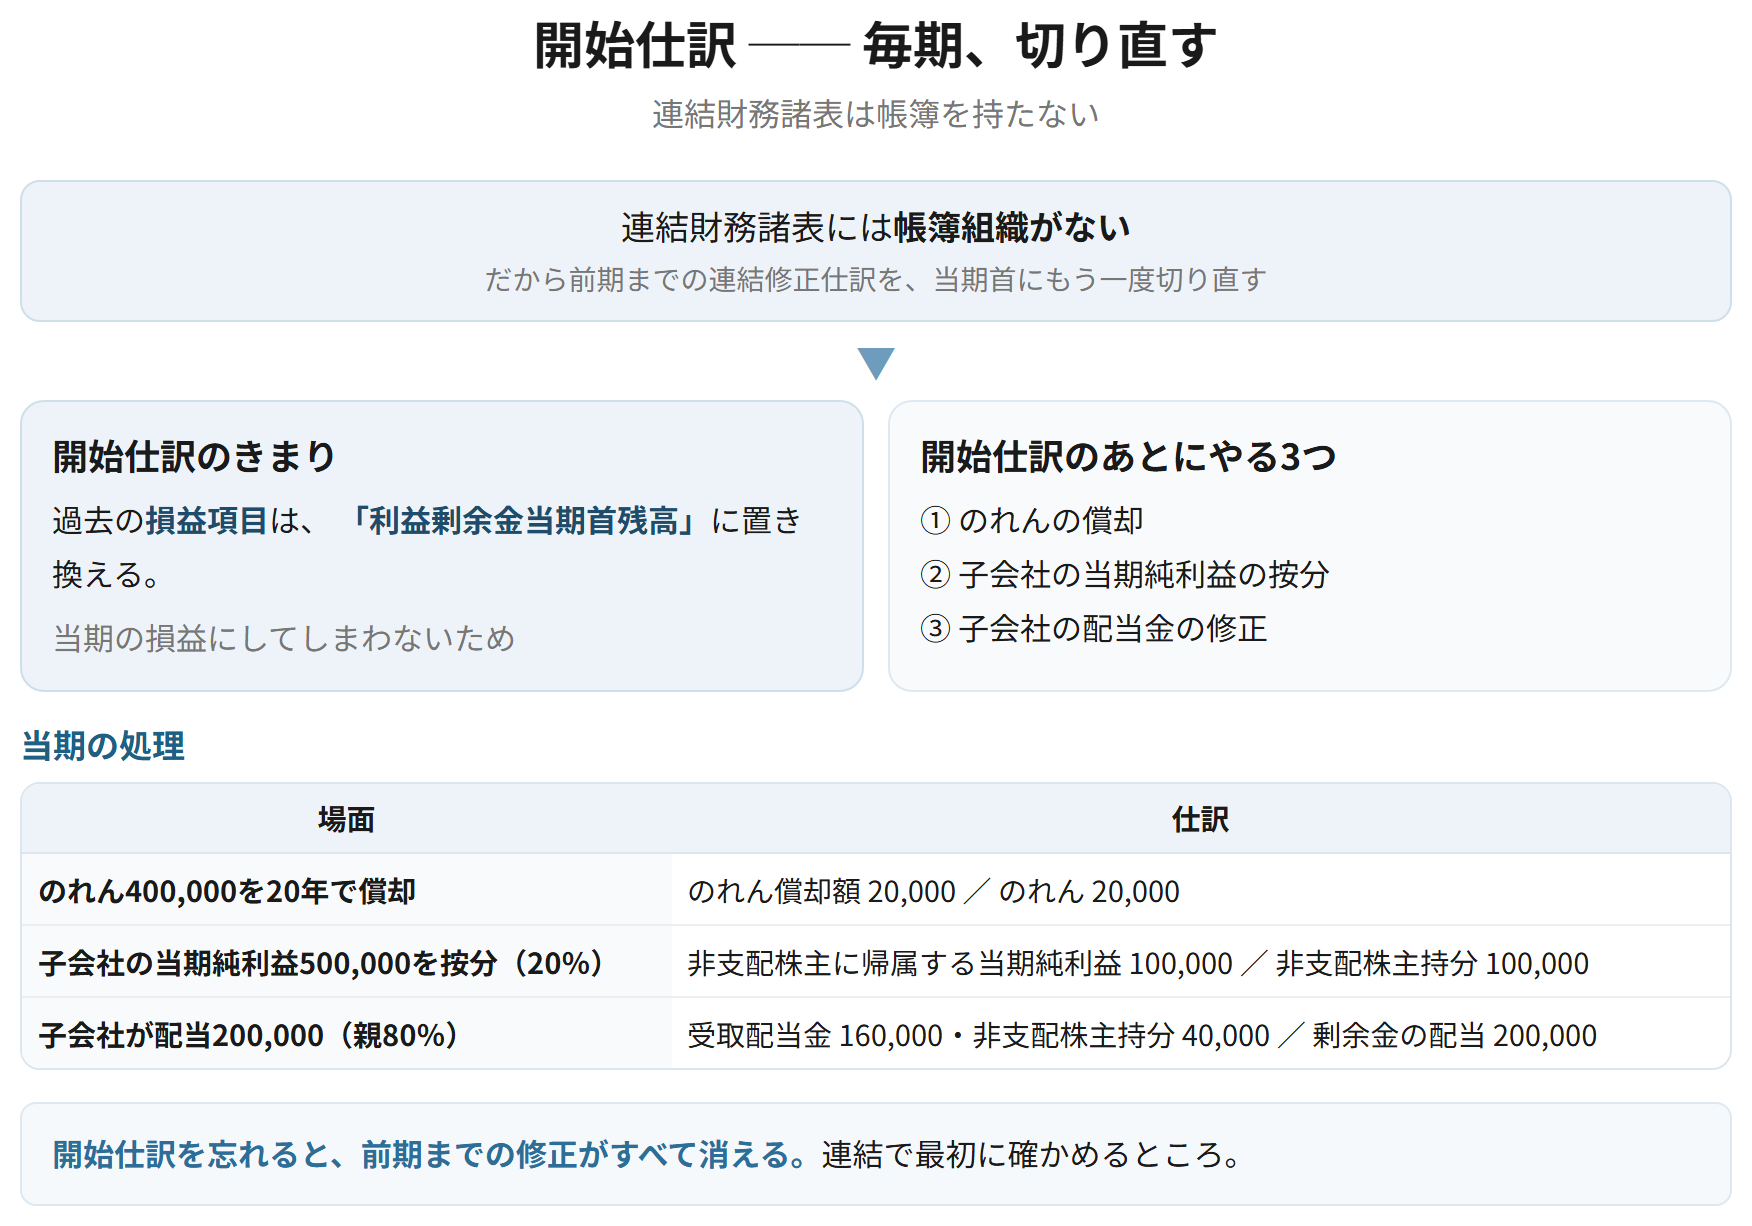
連結財務諸表には帳簿がありません。だから前期までにやった連結修正を、毎期もう一度切り直します。これが開始仕訳です。過去の損益項目は「利益剰余金当期首残高」にまとめます。
連結財務諸表は帳簿組織を持たないため、前期までの連結修正仕訳を当期首に再度行う(開始仕訳)。開始仕訳では、過去の損益項目を「利益剰余金当期首残高」に置き換える。開始仕訳のあと、当期分ののれんの償却、子会社の当期純利益の非支配株主持分への按分、子会社の配当金の修正を行う。
のれん400,000を20年で償却する(当期分)
| のれん償却額 | 20,000 | のれん | 20,000 |
400,000 ÷ 20年 = 20,000。販売費及び一般管理費に表示する。
子会社の当期純利益500,000を非支配株主持分に按分する(非支配株主持分比率20%)
| 非支配株主に帰属する当期純利益 | 100,000 | 非支配株主持分 | 100,000 |
500,000 × 20% = 100,000。連結損益計算書で当期純利益から控除される。
子会社が配当200,000を行った(親会社持分80%)
| 受取配当金 | 160,000 | 剰余金の配当 | 200,000 | |
| 非支配株主持分 | 40,000 |
親会社が受け取った分は内部取引なので消す。非支配株主に渡った分は持分を減らす。
要件
- 開始仕訳 ── 前期までの修正を再現(損益項目は利益剰余金当期首残高へ)
- のれんの償却 ── のれん償却額/のれん
- 当期純利益の按分 ── 非支配株主に帰属する当期純利益/非支配株主持分
- 配当金の修正 ── 受取配当金と非支配株主持分を減らし、剰余金の配当を消す
覚える文この1本が、音声と穴埋めクイズの出どころ
連結財務諸表は帳簿組織を持たないため、前期までの連結修正仕訳を当期首に再度行う開始仕訳が必要であり、開始仕訳では過去の損益項目を利益剰余金当期首残高に置き換える。開始仕訳のあと、当期分ののれんの償却、子会社の当期純利益の非支配株主持分への按分、子会社の配当金の修正を行う。
試験のポイント
- 開始仕訳では、過去の損益項目を「利益剰余金当期首残高」に置き換えます。
- 子会社の当期純利益は、非支配株主持分比率の分だけ按分します。
- 子会社の配当は、親会社が受け取った分を消し、非支配株主に渡った分は持分を減らします。
ひっかかり
- 開始仕訳を忘れると、前期までの修正がすべて消えてしまいます。
- 開始仕訳で損益項目をそのまま使わないようにしましょう。当期の損益になってしまいます。
成果連結 ── 債権債務と取引高の相殺
連結財務諸表に関する会計基準 35項
連結会社相互間の債権と債務は相殺消去し、連結会社相互間の取引高も相殺消去する。相殺する債権について貸倒引当金を設定している場合は、その貸倒引当金も修正する。
なぜそうするのか
企業集団を単一の組織体とみる以上、集団の内部での貸し借りや売買は存在しない。自分で自分に売ったことになるからである。債権が消えれば、それに対して設定していた貸倒引当金も不要になる。
親会社の売掛金500,000と子会社の買掛金500,000を相殺する
| 買掛金 | 500,000 | 売掛金 | 500,000 |
企業集団の内部の貸し借りは存在しない。
上記の売掛金に2%の貸倒引当金を設定していた
| 貸倒引当金 | 10,000 | 貸倒引当金繰入額 | 10,000 |
債権が消えるので引当金も修正する。500,000 × 2% = 10,000。
親会社の売上高3,000,000と子会社の仕入高3,000,000を相殺する
| 売上高 | 3,000,000 | 売上原価 | 3,000,000 |
内部の売買も消す。
覚える文この1本が、音声と穴埋めクイズの出どころ
連結会社相互間の債権と債務は相殺消去し、連結会社相互間の取引高も相殺消去する。相殺する債権について貸倒引当金を設定している場合は、その貸倒引当金も修正する。企業集団を単一の組織体とみる以上、集団の内部での貸し借りや売買は存在しないためである。
試験のポイント
- 債権債務を相殺したら、貸倒引当金の修正も忘れないようにしましょう。
- 受取利息と支払利息、受取手数料と支払手数料なども相殺の対象です。
- 手形の割引や裏書がある場合は、処理が変わります。
ひっかかり
- 貸倒引当金の修正を忘れるのが、よくある落とし方です。
- 相殺するのは連結会社相互間のものだけです。外部との取引は消しません。
未実現利益の消去 ── ダウンとアップ
連結財務諸表に関する会計基準 36項、38項
簡単にいうと
親会社が子会社に商品を売って、それが子会社の倉庫に残っているなら、外には何も売れていません。だからその利益は消します。問題は子会社が親会社に売った場合で、消した影響を非支配株主にも負担させる点が違います。
連結会社相互間の取引によって取得した棚卸資産、固定資産その他の資産に含まれる未実現損益は、その全額を消去する。ただし、売手側の子会社に非支配株主が存在する場合(アップストリーム)には、未実現損益を親会社と非支配株主の持分比率に応じて配分する。
ダウンストリーム。子会社の期末商品に含まれる未実現利益50,000
| 売上原価 | 50,000 | 商品 | 50,000 |
全額を消去する。非支配株主持分は動かない。
アップストリーム。親会社の期末商品に含まれる未実現利益50,000(非支配株主持分比率20%)
| 売上原価 | 50,000 | 商品 | 50,000 | |
| 非支配株主持分 | 10,000 | 非支配株主に帰属する当期純利益 | 10,000 |
消去は全額だが、50,000 × 20% = 10,000 を非支配株主に負担させる。
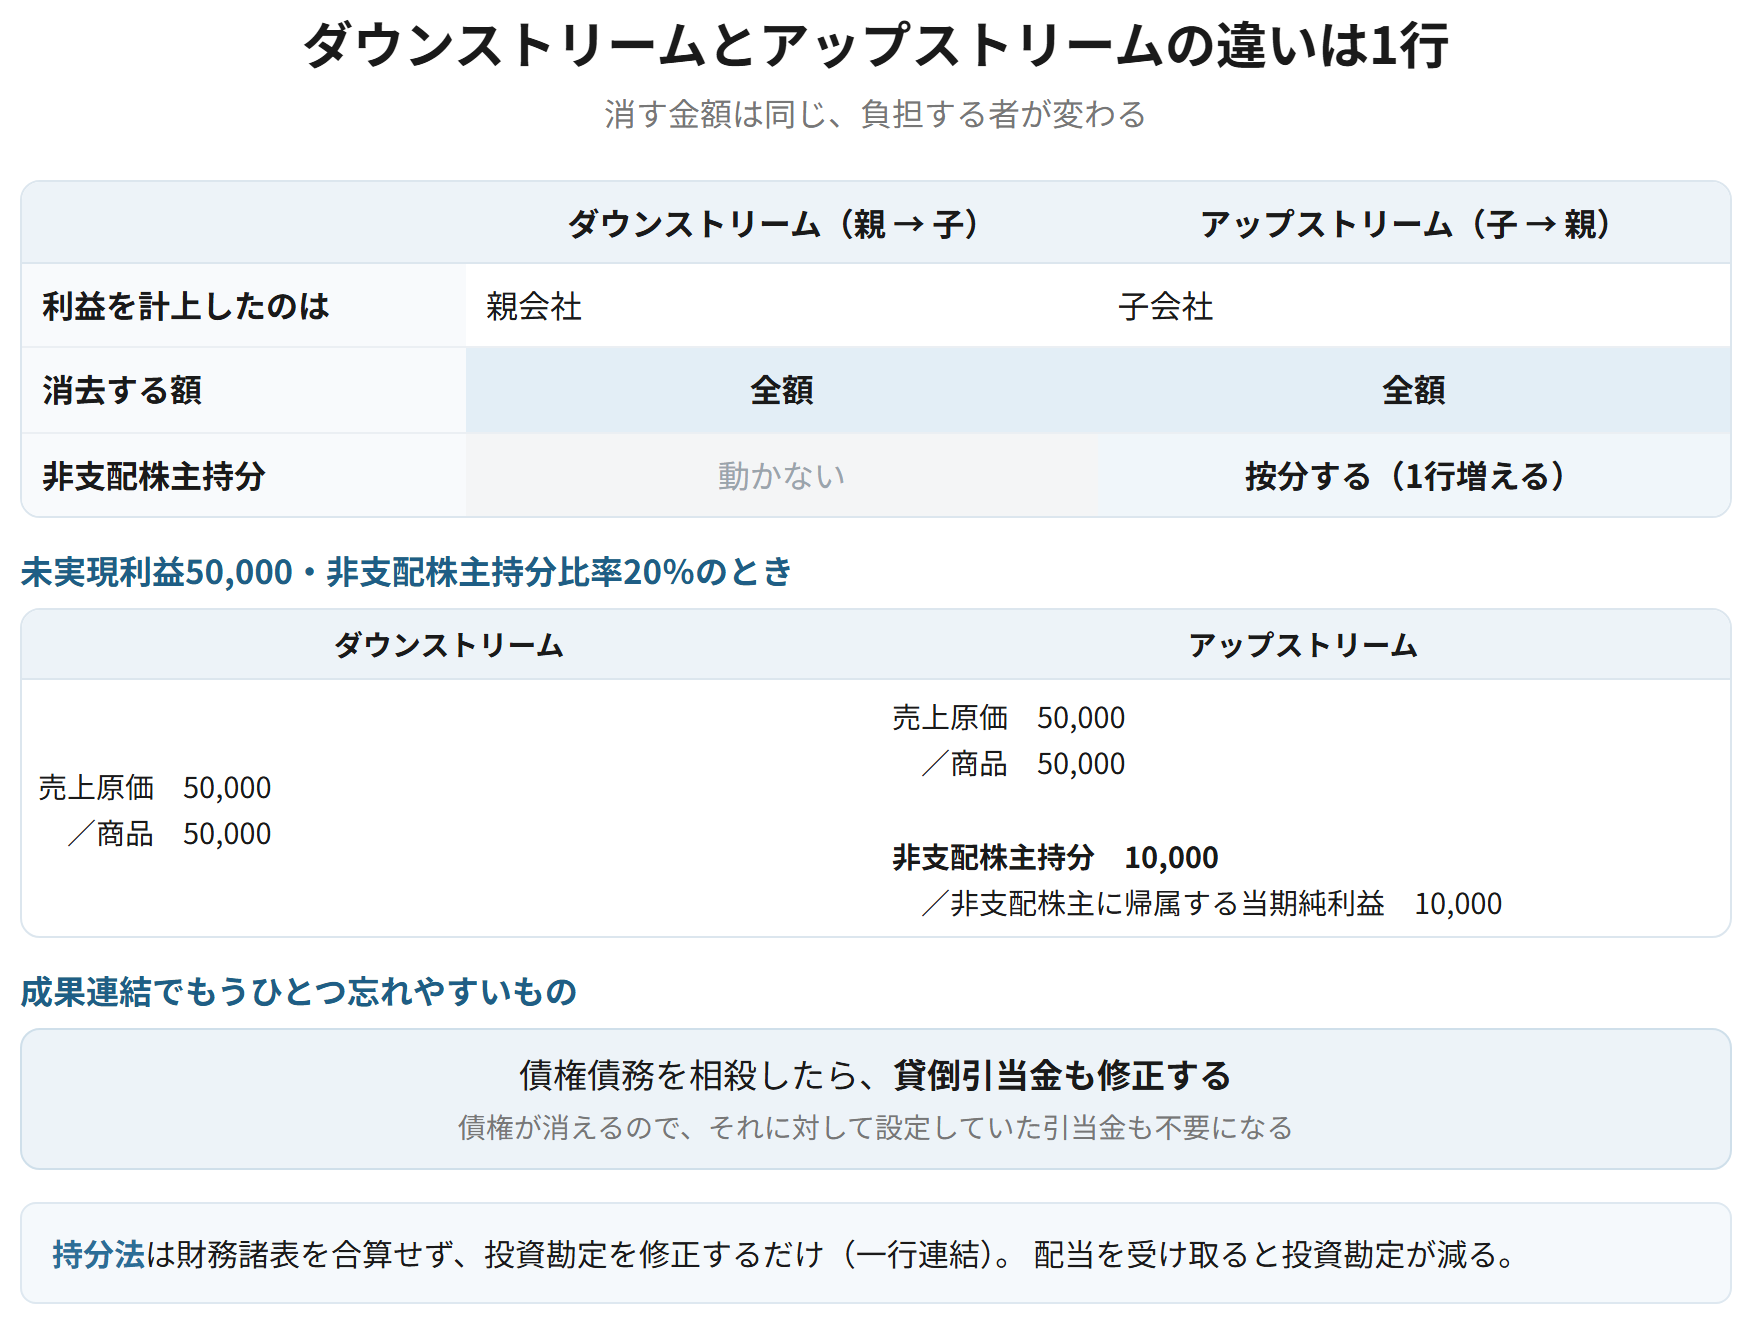
| ダウンストリーム(親 → 子) | アップストリーム(子 → 親) | |
|---|---|---|
| 利益を計上したのは | 親会社 | 子会社 |
| 消去する額 | 全額 | 全額 |
| 消去の負担 | 親会社の持分のみ | 親会社と非支配株主が持分比率に応じて |
| 非支配株主持分への影響 | なし | あり |
覚える文この1本が、音声と穴埋めクイズの出どころ
連結会社相互間の取引によって取得した資産に含まれる未実現損益はその全額を消去する。ただし、売手側の子会社に非支配株主が存在する場合には、未実現損益を親会社と非支配株主の持分比率に応じて配分する。消去する金額はいずれも全額であり、違うのはその消去を誰が負担するかである。
試験のポイント
- 消去額はどちらも全額です。持分相当額だけ消すのではありません。
- アップストリームでは、非支配株主持分への按分が1行増えます。
- 固定資産の売買による未実現利益も同じ考え方で消去します。
ひっかかり
- アップストリームで非支配株主への按分を忘れないようにしましょう。
- ダウンストリームとアップストリームの向きを取り違えないようにしましょう。
持分法
持分法に関する会計基準 4項、5項
持分法は、非連結子会社および関連会社に対する投資について、被投資会社の資本および損益のうち投資会社に帰属する部分の変動に応じて、投資の額を連結決算日ごとに修正する方法である。財務諸表を合算しないため、一行連結と呼ばれる。
持分法適用会社が当期純利益500,000を計上した(持分比率30%)
| 関係会社株式 | 150,000 | 持分法による投資損益 | 150,000 |
500,000 × 30% = 150,000。投資勘定を増やすだけで、資産負債は合算しない。
持分法適用会社から配当100,000を受け取った(持分比率30%)
| 受取配当金 | 30,000 | 関係会社株式 | 30,000 |
配当を受け取ると投資勘定が減る。受取配当金を消す。
覚える文この1本が、音声と穴埋めクイズの出どころ
持分法は、非連結子会社および関連会社に対する投資について、被投資会社の資本および損益のうち投資会社に帰属する部分の変動に応じて投資の額を連結決算日ごとに修正する方法である。財務諸表を合算しないため一行連結と呼ばれる。
試験のポイント
- 持分法では財務諸表を合算しません。投資勘定を修正するだけです。
- 配当を受け取ると投資勘定が減ります。受取配当金を消します。
- 持分法でも、のれん相当額の償却や未実現利益の消去が必要になります。
ひっかかり
- 持分法で資産負債を合算しないようにしましょう。
- 持分法適用会社からの配当を収益のまま残さないようにしましょう。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 資本連結 | 投資と資本を相殺、差額がのれん | 子会社の資産負債は全面時価評価 |
| 評価差額 | 子会社の資本に加わる | 忘れるとのれんと持分がずれる |
| 開始仕訳 | 前期までの修正を毎期切り直す | 損益は利益剰余金当期首残高へ |
| 当期の処理 | のれん償却/当期純利益の按分/配当の修正 | 3つセット |
| 成果連結 | 債権債務・取引高を相殺 | 貸倒引当金も修正 |
| 未実現利益 | 全額を消去 | アップは非支配株主にも按分 |
| 持分法 | 投資勘定を修正するだけ(一行連結) | 合算しない |