
本支店会計
この節は、財務諸表論に対応する節がない。簿記論だけの論点である。
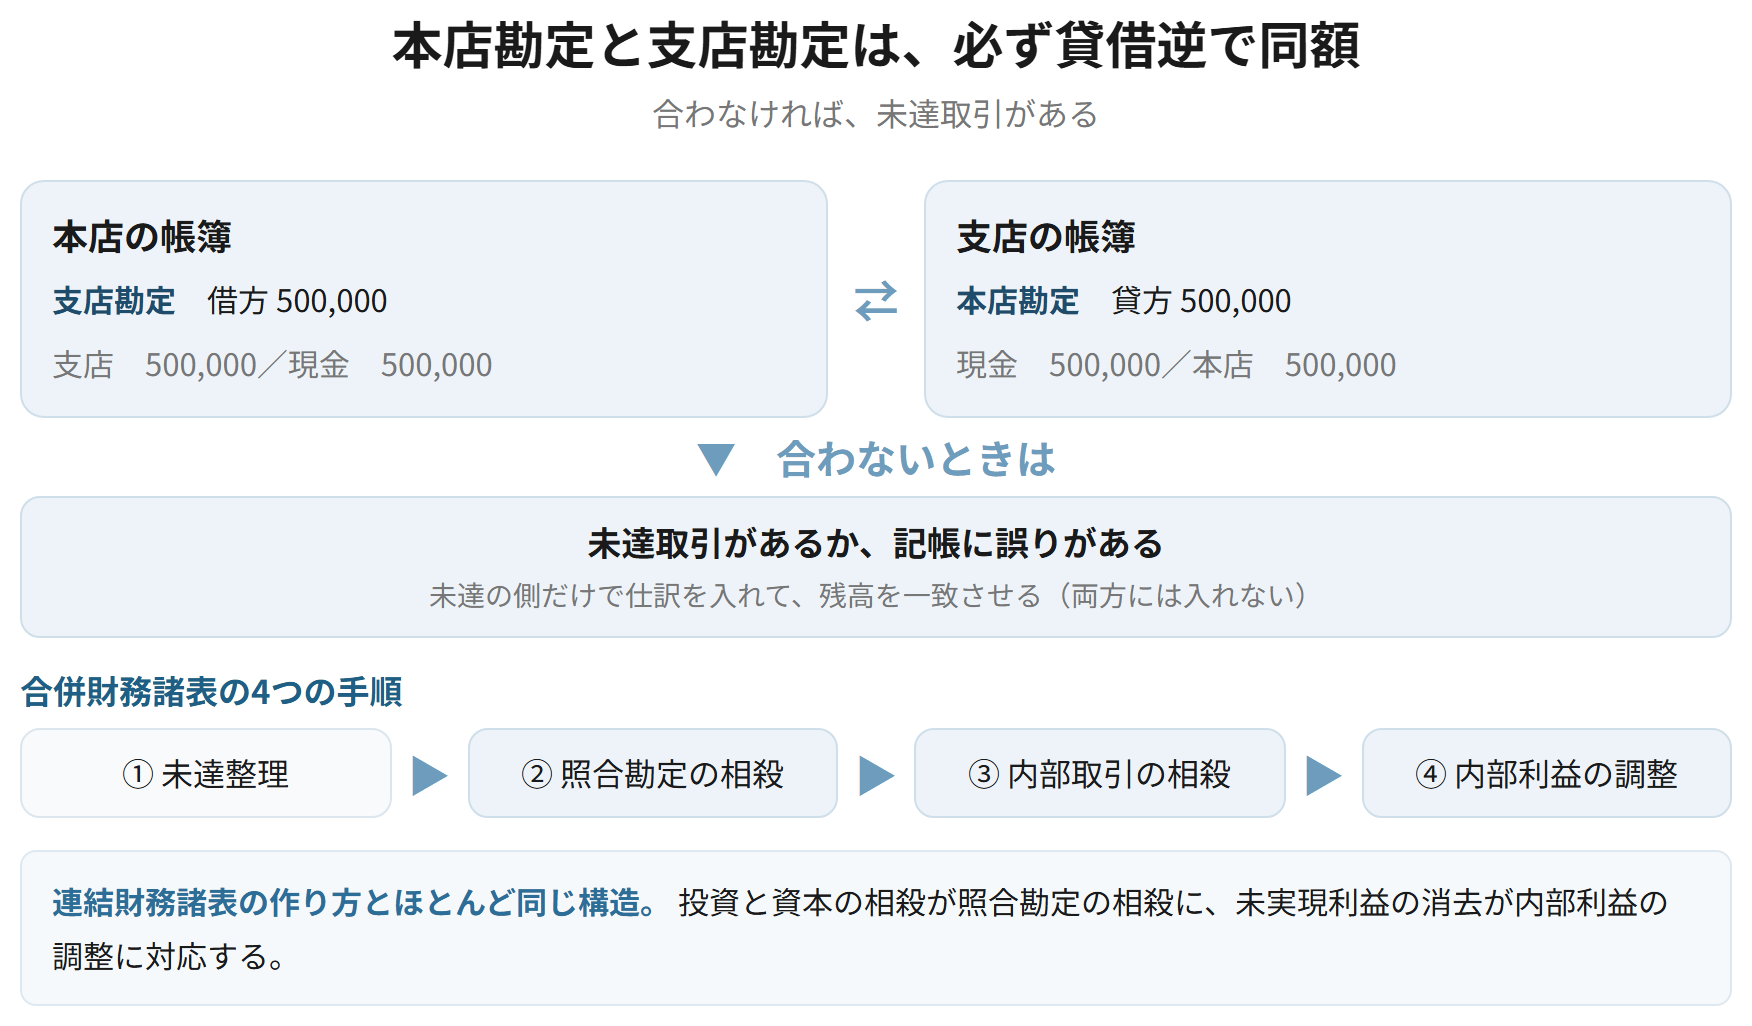
本店と支店がそれぞれ帳簿を持つ場合、両者の取引を記録する必要がある。そこで使うのが本店勘定と支店勘定である。この2つは必ず貸借逆で同額になる。片方が借方なら、もう片方は貸方に同額。これが合わなければどこかが間違っている、という検算にもなる。
考え方の軸は、企業全体から見れば本支店間の取引は何も起きていないという点である。だから合併財務諸表を作るときは、本店勘定と支店勘定を相殺し、内部利益を消す。連結財務諸表の未実現利益の消去と同じ筋になる。
本店勘定と支店勘定
総論
簡単にいうと
本店と支店がそれぞれ帳簿を持つとき、お互いを相手にした取引を記録する必要があります。本店の帳簿には支店勘定、支店の帳簿には本店勘定を置いて、両者が必ず貸借逆で同額になるようにします。
本店の帳簿には支店勘定、支店の帳簿には本店勘定を設け、本支店間の取引を記録する。両者は必ず貸借逆で同額となる(照合勘定)。残高が一致しない場合は、未達取引があるか記帳に誤りがある。
なぜそうするのか
支店勘定は、本店から見た支店への投資にあたり、本店勘定は支店から見た本店からの元入れにあたる。同じ関係を両側から見ているので、必ず貸借逆で同額になる。一致しないときは、片方だけが記帳している取引(未達取引)があることになる。
本店が支店に現金500,000を送った(本店の仕訳)
| 支店 | 500,000 | 現金 | 500,000 |
本店の帳簿では支店勘定が借方。
同じ取引(支店の仕訳)
| 現金 | 500,000 | 本店 | 500,000 |
支店の帳簿では本店勘定が貸方。貸借逆で同額になる。
本店が支店の売掛金200,000を回収したが、支店に未達(支店で行う未達整理)
| 本店 | 200,000 | 売掛金 | 200,000 |
未達の側で仕訳を入れて、残高を一致させる。
覚える文この1本が、音声と穴埋めクイズの出どころ
本店の帳簿には支店勘定、支店の帳簿には本店勘定を設け、本支店間の取引を記録する。両者は必ず貸借逆で同額となり、残高が一致しない場合は未達取引があるか記帳に誤りがある。未達取引については、未達の側で仕訳を入れて残高を一致させる。
試験のポイント
- 本店勘定と支店勘定は、必ず貸借逆で同額です。検算に使えます。
- 未達整理は、未達の側で仕訳を入れます。両方に入れません。
- 未達整理をしてから、合併財務諸表の作成に進みます。
ひっかかり
- 未達取引を両方の帳簿に記入しないようにしましょう。片方はすでに記帳済みです。
- 本店勘定は支店の純資産に相当する性格をもちます。負債ではありません。
内部利益の控除
企業会計原則 注解11
簡単にいうと
本店が支店に商品を送るとき、原価に利益を乗せて送ることがあります。企業全体から見れば自分で自分に売っただけなので、その利益は実現していません。期末に在庫として残っている分の利益を消します。
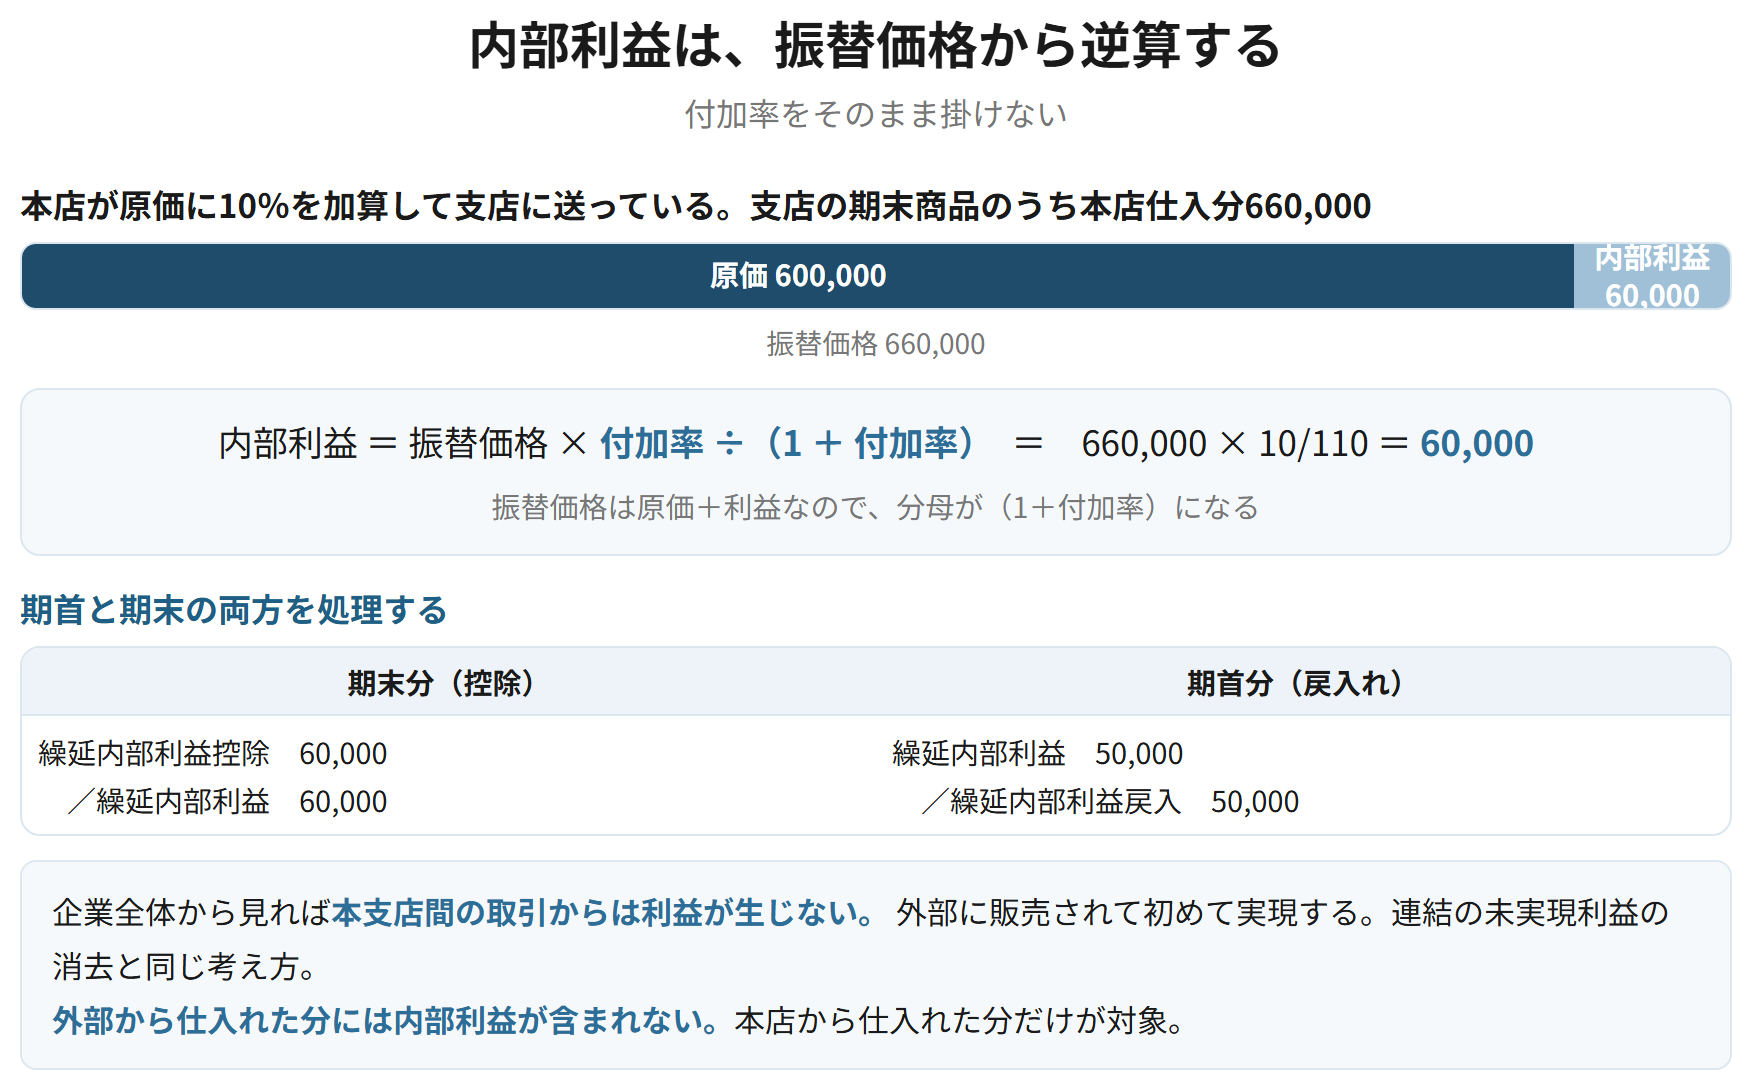
内部利益とは、本店と支店、支店相互間などの企業内部における取引から生じる未実現の利益をいう。本支店間で原価に利益を加算して商品を送っている場合、期末に在庫として残っている商品に含まれる内部利益を控除する。期首商品に含まれる内部利益は、戻し入れる。
なぜそうするのか
企業全体から見れば、本支店間の取引は何も起きていない。外部に販売されて初めて利益が実現する。在庫として残っている分の利益は未実現なので消す。連結財務諸表の未実現利益の消去と同じ考え方である。
支店の期末商品のうち、本店から仕入れた分が660,000(本店は原価に10%を加算して送っている)
| 繰延内部利益控除 | 60,000 | 繰延内部利益 | 60,000 |
660,000 × 10/110 = 60,000。付加率10%なら、振替価格に 10/110 を掛ける。
期首商品に含まれていた内部利益50,000の戻入れ
| 繰延内部利益 | 50,000 | 繰延内部利益戻入 | 50,000 |
前期末に控除した分を当期に戻す。
要件
- 内部利益の額 = 期末在庫(内部振替価格) × 利益率(または × 付加率 ÷(1 + 付加率))
- 期末分 ── 控除する(繰延内部利益)
- 期首分 ── 戻し入れる(繰延内部利益戻入)
覚える文この1本が、音声と穴埋めクイズの出どころ
内部利益とは、本店と支店、支店相互間などの企業内部における取引から生じる未実現の利益をいう。本支店間で原価に利益を加算して商品を送っている場合、期末に在庫として残っている商品に含まれる内部利益を控除し、期首商品に含まれる内部利益は戻し入れる。企業全体から見れば本支店間の取引からは利益が生じず、外部に販売されて初めて実現するためである。
試験のポイント
- 付加率が与えられたら、振替価格に「付加率 ÷(1+付加率)」を掛けます。
- 期末分は控除、期首分は戻入れ。両方やります。
- 連結の未実現利益の消去と同じ考え方です。
ひっかかり
- 振替価格に付加率をそのまま掛けないようにしましょう。振替価格は原価+利益なので、分母が変わります。
- 外部から仕入れた分には内部利益が含まれません。本店から仕入れた分だけが対象です。
支店間の取引
総論
支店が複数ある場合、支店相互間の取引の記帳方法には、支店分散計算制度(各支店が相手の支店勘定を設ける)と本店集中計算制度(本店を経由したものとして記帳する)がある。本店集中計算制度では、支店間の取引を本店と各支店との取引に置き換えて記帳する。
なぜそうするのか
支店が増えるほど、支店どうしの関係を直接記録すると勘定の数が増えて煩雑になる。本店を経由したものとみなせば、各支店は本店勘定だけを持てばよい。管理の便から本店集中計算制度がとられることが多い。
本店集中計算制度。A支店がB支店に現金300,000を送った(A支店の仕訳)
| 本店 | 300,000 | 現金 | 300,000 |
相手はB支店ではなく本店。
同じ取引(本店の仕訳)
| B支店 | 300,000 | A支店 | 300,000 |
本店が間に立つ形になる。B支店の仕訳は「現金/本店」。
| 支店分散計算制度 | 本店集中計算制度 | |
|---|---|---|
| 各支店が持つ勘定 | 本店勘定 + 他の支店勘定 | 本店勘定だけ |
| 本店の記帳 | 不要 | 必要(両支店との取引として) |
| 支店が増えたとき | 勘定が増えて煩雑 | 変わらない |
覚える文この1本が、音声と穴埋めクイズの出どころ
支店相互間の取引の記帳方法には、各支店が相手の支店勘定を設ける支店分散計算制度と、本店を経由したものとして記帳する本店集中計算制度がある。本店集中計算制度では各支店が本店勘定だけを持てばよく、支店が増えても勘定が煩雑にならない。
試験のポイント
- 本店集中計算制度では、本店にも仕訳が必要になります。
- 各支店の仕訳の相手は、常に本店勘定になります。
ひっかかり
- 本店集中計算制度で、本店の仕訳を忘れないようにしましょう。3つの仕訳が必要です。
合併財務諸表の作成
企業会計原則 注解11
本店と支店の財務諸表を合算して合併財務諸表を作成する際は、①未達取引の整理 → ②本店勘定と支店勘定の相殺消去 → ③本支店間の内部取引(内部売上高・内部仕入高)の相殺消去 → ④内部利益の控除という手順による。
なぜそうするのか
合併財務諸表は、企業全体をひとつとみた財務諸表である。企業の内部での取引は、外から見れば何も起きていない。だから内部の債権債務も、内部の売買も、内部の利益も消す。連結財務諸表の作り方とほとんど同じ構造になっている。
要件
- ① 未達整理 ── 未達の側で仕訳を入れ、本店勘定と支店勘定を一致させる
- ② 照合勘定の相殺 ── 本店勘定と支店勘定を消す
- ③ 内部取引の相殺 ── 内部売上高と内部仕入高を消す
- ④ 内部利益の調整 ── 期末分を控除し、期首分を戻し入れる
| 本支店会計 | 連結財務諸表 | |
|---|---|---|
| 対象 | 同一企業の本店と支店 | 親会社と子会社(別の法人) |
| 消すもの | 本店勘定・支店勘定/内部取引/内部利益 | 投資と資本/債権債務・取引高/未実現利益 |
| 未実現利益 | 内部利益として控除 | 未実現利益として消去 |
| 考え方 | 企業全体をひとつとみる | 企業集団をひとつとみる |
覚える文この1本が、音声と穴埋めクイズの出どころ
本店と支店の財務諸表を合算して合併財務諸表を作成する際は、未達取引の整理、本店勘定と支店勘定の相殺消去、本支店間の内部取引の相殺消去、内部利益の控除という手順による。企業の内部での取引は企業全体から見れば生じていないため、内部の債権債務、内部の売買および内部の利益をすべて消す。
試験のポイント
- 手順の順番を押さえましょう。未達整理が最初です。
- 連結財務諸表の作り方とほとんど同じ構造です。対で覚えられます。
- 本店勘定と支店勘定は、相殺して消えます。合併貸借対照表には出てきません。
ひっかかり
- 未達整理をせずに相殺しないようにしましょう。残高が一致しません。
- 内部利益の調整は、期末分の控除と期首分の戻入れの両方が必要です。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 照合勘定 | 本店勘定と支店勘定は貸借逆で同額 | 検算に使える |
| 未達取引 | 未達の側で仕訳を入れる | 両方に入れない |
| 内部利益 | 期末分を控除、期首分を戻入れ | 両方やる |
| 内部利益の計算 | 振替価格 × 付加率 ÷(1+付加率) | 付加率をそのまま掛けない |
| 本店集中計算制度 | 各支店は本店勘定だけを持つ | 本店の仕訳も必要 |
| 合併財務諸表 | 未達整理 → 照合勘定の相殺 → 内部取引の相殺 → 内部利益 | 順番がある |
| 連結との関係 | 構造がほとんど同じ | 対で覚えられる |