
企業結合に関する会計基準
企業結合会計で理論として問われるのは、ほとんどがのれんである。計算の比重は軽いので、のれんがなぜ資産になるのか、なぜ償却するのかを説明できるようにするのがこの節の目的になる。
会社を買うとき、相手の資産と負債を時価で評価した差額より高い金額を払うことがある。ブランド、顧客との関係、人材の質といった、個別には資産として切り出せないが、たしかに稼ぐ力になっているものに対して払っているからである。この差額がのれんになる。
第2章の研究開発費の節で、自己創設のれんは計上しないと書いた。自分で築いた超過収益力は、取引による裏づけがないので載せられない。のれんが資産になるのは、買うという取引によって金額が裏づけられた場合だけである。この線が、企業結合会計の出発点になる。
企業結合と「取得」の判定
企業結合に関する会計基準 5項、9項、17項
企業結合とは、ある企業またはある企業を構成する事業と、他の企業または他の企業を構成する事業とが1つの報告単位に統合されることをいう。共同支配企業の形成および共通支配下の取引以外の企業結合は取得となり、パーチェス法により会計処理する。取得企業は、他の企業の支配を獲得する企業である。
なぜそうするのか
企業結合といっても中身は3つに分かれる。取得は、ある企業が他の企業を買ったという実態をもつ。共同支配企業の形成は、複数の企業が共同で支配する企業を作るもので、どちらかが買ったわけではない。共通支配下の取引は、同じ企業集団の中での組織の組み替えで、集団の外から見れば何も動いていない。実態が違えば処理も違うので、まずどれに当たるかを判定する。
| 取得 | 共同支配企業の形成 | 共通支配下の取引 | |
|---|---|---|---|
| 実態 | 一方が他方の支配を獲得する | 複数の企業が共同で支配する企業を作る | 同じ企業集団内での組織の組み替え |
| 会計処理 | パーチェス法 | 持分プーリング法に準じた処理 | 簿価で引き継ぐ |
| のれん | 生じる | 生じない | 生じない |
覚える文この1本が、音声と穴埋めクイズの出どころ
企業結合とは、ある企業またはある企業を構成する事業と、他の企業または他の企業を構成する事業とが1つの報告単位に統合されることをいう。共同支配企業の形成および共通支配下の取引以外の企業結合は取得となり、パーチェス法により会計処理する。実態が異なれば会計処理も異なるため、まずいずれに該当するかを判定する。
試験のポイント
- 3つの類型と、それぞれの処理を対で押さえておきましょう。
- のれんが生じるのは取得の場合だけです。
ひっかかり
- 合併であっても、共通支配下の取引であればパーチェス法によりません。形式ではなく実態で判定します。
パーチェス法と取得原価の配分
企業結合に関する会計基準 23項、28項
パーチェス法とは、被取得企業から受け入れる資産および負債の取得原価を、対価として交付する現金および株式等の時価とする方法をいう。取得原価は、被取得企業から受け入れた識別可能資産および負債に、企業結合日の時価を基礎として配分する。配分した額と取得原価との差額がのれん(または負ののれん)となる。
なぜそうするのか
企業結合は、資産と負債をまとめて買う取引である。通常の資産の購入と同じく、支払った対価の額が取得原価になる。そのうえで、受け入れた個々の資産・負債に時価で割り振る。簿価ではなく時価を使うのは、買った側から見ればその時価で取得したのと同じだからである。被取得企業が過去にいくらで取得したかは、買う側には関係がない。
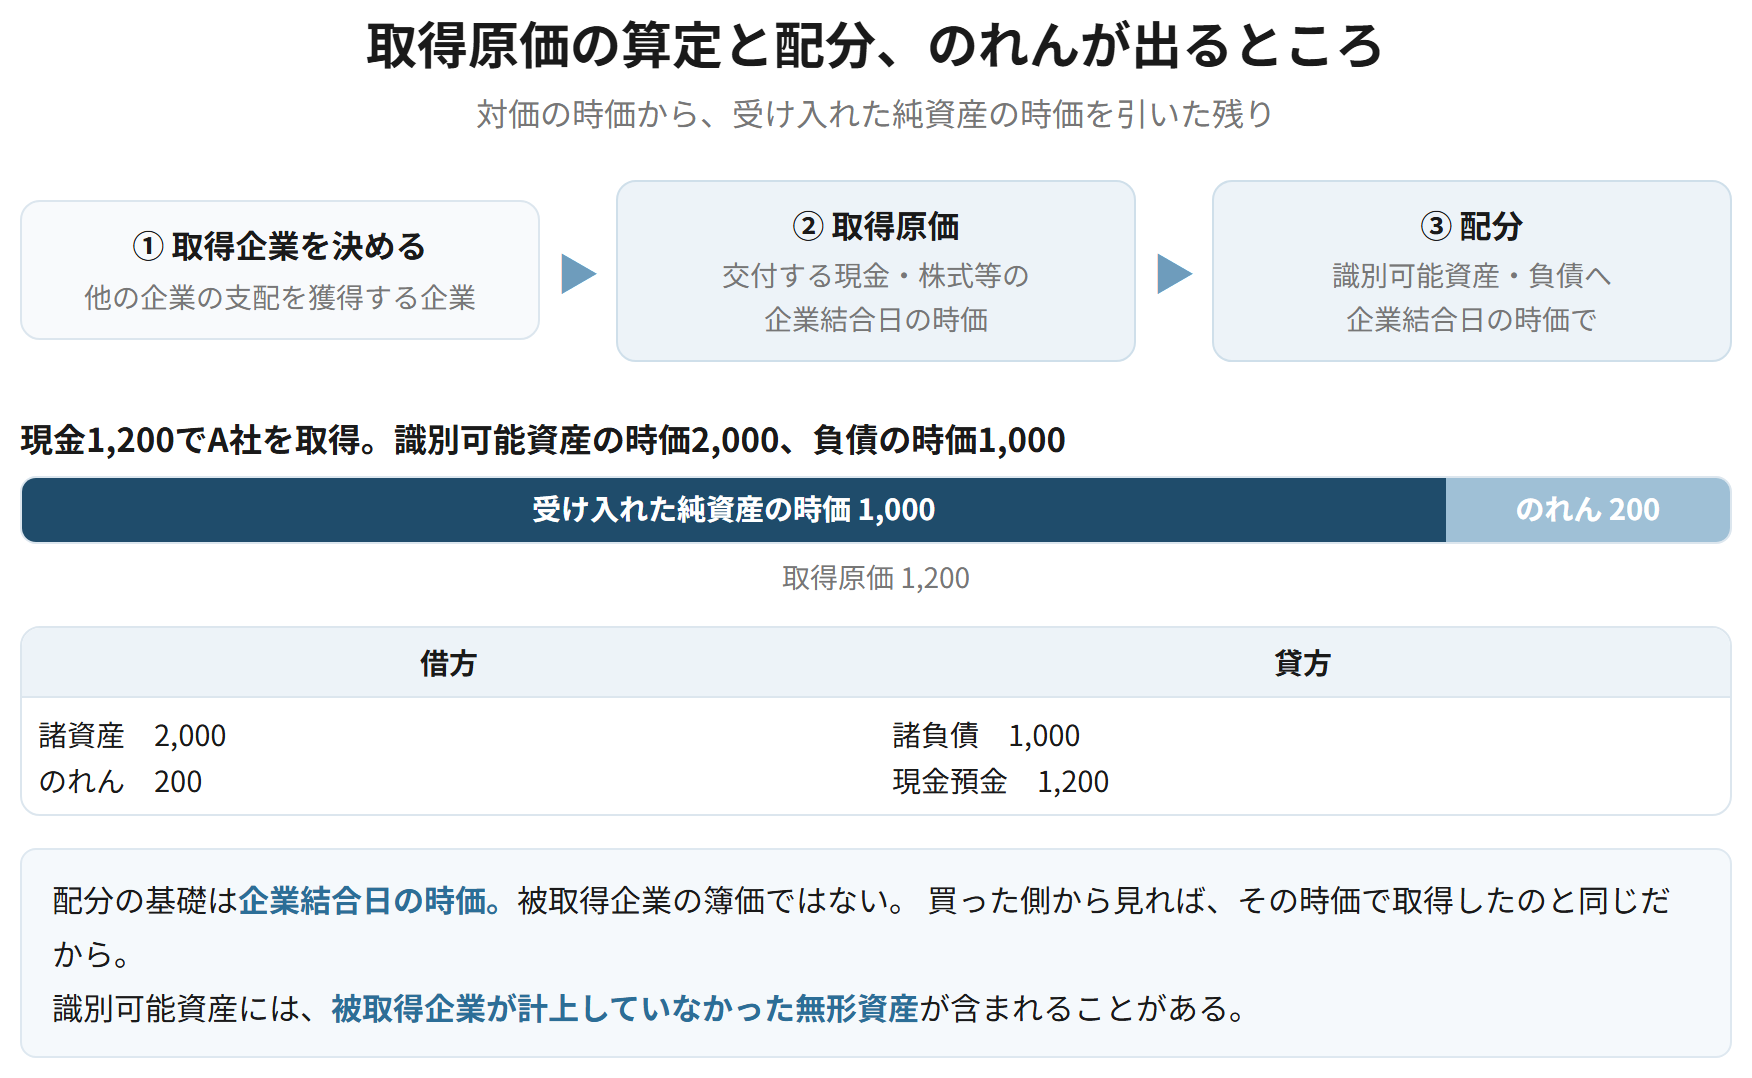
現金1,200を対価としてA社を取得。識別可能資産の時価2,000、負債の時価1,000
| 諸資産 | 2,000 | 諸負債 | 1,000 | |
| のれん | 200 | 現金預金 | 1,200 |
受け入れた純資産の時価1,000に対して1,200を払っている。差額200がのれん。
要件
- ① 取得企業を決める
- ② 取得原価を算定する(交付する現金および株式等の企業結合日における時価)
- ③ 取得原価を識別可能資産および負債に、企業結合日の時価を基礎として配分する
- ④ 配分しきれなかった差額をのれん(負の場合は負ののれん)とする
覚える文この1本が、音声と穴埋めクイズの出どころ
パーチェス法とは、被取得企業から受け入れる資産および負債の取得原価を、対価として交付する現金および株式等の時価とする方法をいう。取得原価は、受け入れた識別可能資産および負債に企業結合日の時価を基礎として配分し、配分した額と取得原価との差額をのれんまたは負ののれんとする。時価によるのは、取得企業にとってはその時価で取得したことと同じであるためである。
試験のポイント
- 取得原価の算定と配分の2段階に分けて書けるようにしておきましょう。
- 配分の基礎は企業結合日の時価です。被取得企業の簿価ではありません。
ひっかかり
- 識別可能資産には、被取得企業が計上していなかった無形資産が含まれることがあります。法律上の権利など分離して譲渡可能なものが対象です。
のれん ── 何を買ったことになるのか
企業結合に関する会計基準 31項、105項
のれんは資産に計上し、20年以内のその効果の及ぶ期間にわたって、定額法その他の合理的な方法により規則的に償却する。ただし、金額に重要性が乏しい場合には、発生した事業年度の費用として処理することができる。のれんの償却額は販売費及び一般管理費の区分に表示する。
なぜそうするのか
のれんは、個別には資産として識別できないが、超過収益力として将来の収益に貢献するものに対して支払われた金額である。ブランド、顧客基盤、人材の質などがこれに当たる。支払った対価であり、将来の収益に貢献するので資産の要件を満たす。ただし、それ自体に法的な権利があるわけではなく、競争によって時間とともに失われていく。だから繰り越したままにせず、効果の及ぶ期間にわたって配分する。
のれん200を10年で定額法により償却する(1年目)
| のれん償却額 | 20 | のれん | 20 |
販売費及び一般管理費の区分に表示する。直接のれんから控除する。
| のれん | 自己創設のれん | |
|---|---|---|
| どう生じるか | 企業結合により有償で取得した | 企業が自ら築き上げた |
| 金額の裏づけ | 取引による | ない(自社で見積るほかない) |
| 資産計上 | する | しない |
| 関連する節 | 企業結合 | 研究開発費 |
覚える文この1本が、音声と穴埋めクイズの出どころ
のれんは資産に計上し、20年以内のその効果の及ぶ期間にわたって、定額法その他の合理的な方法により規則的に償却する。のれんを資産とするのは、個別には識別できない超過収益力に対して支払われた対価であり、将来の収益に貢献すると認められるためである。規則的に償却するのは、超過収益力が競争により時間の経過とともに失われていくと考えられ、その効果の及ぶ期間にわたって費用として配分することが期間損益計算に適合するためである。
試験のポイント
- 20年以内、規則的に償却、という2点は必ず書いておきましょう。
- 資産とする理由と、償却する理由を分けて書けるようにしておきましょう。
- 研究開発費の節の自己創設のれんと結んで書けると厚くなります。
ひっかかり
- のれんの償却額は販売費及び一般管理費です。特別損失ではありません。
- のれんは減損の対象にもなります。償却していれば減損しない、ということはありません。
のれんを償却する理由 ── 非償却との対比
企業結合に関する会計基準 105項、国際的な会計基準との対比
簡単にいうと
日本の基準はのれんを20年以内で償却しますが、国際的な会計基準は償却せず、毎期減損のテストをします。どちらが正しいという話ではなく、立っている考え方が違います。ここは理論でよく問われるので、両方の言い分を書けるようにしておきましょう。
わが国の基準は、のれんを規則的に償却する立場をとる。国際的な会計基準には、のれんを償却せず、毎期減損のテストを行う立場(非償却・減損のみ)がある。
なぜそうするのか
償却する立場は、のれんが時間の経過とともに失われるものであり、その対価は投資額の一部だから、費用収益対応の原則に従って配分すべきだと考える。また、償却しないと自己創設のれんを計上したのと同じ結果になるという問題も挙げられる。買ったのれんは減っていくのに、自社で新たに築いたのれんがそれを埋めていくからである。非償却の立場は、のれんの効果の及ぶ期間と減価のパターンを合理的に見積ることができないこと、および減損のテストによって価値の下落を反映できることを理由とする。
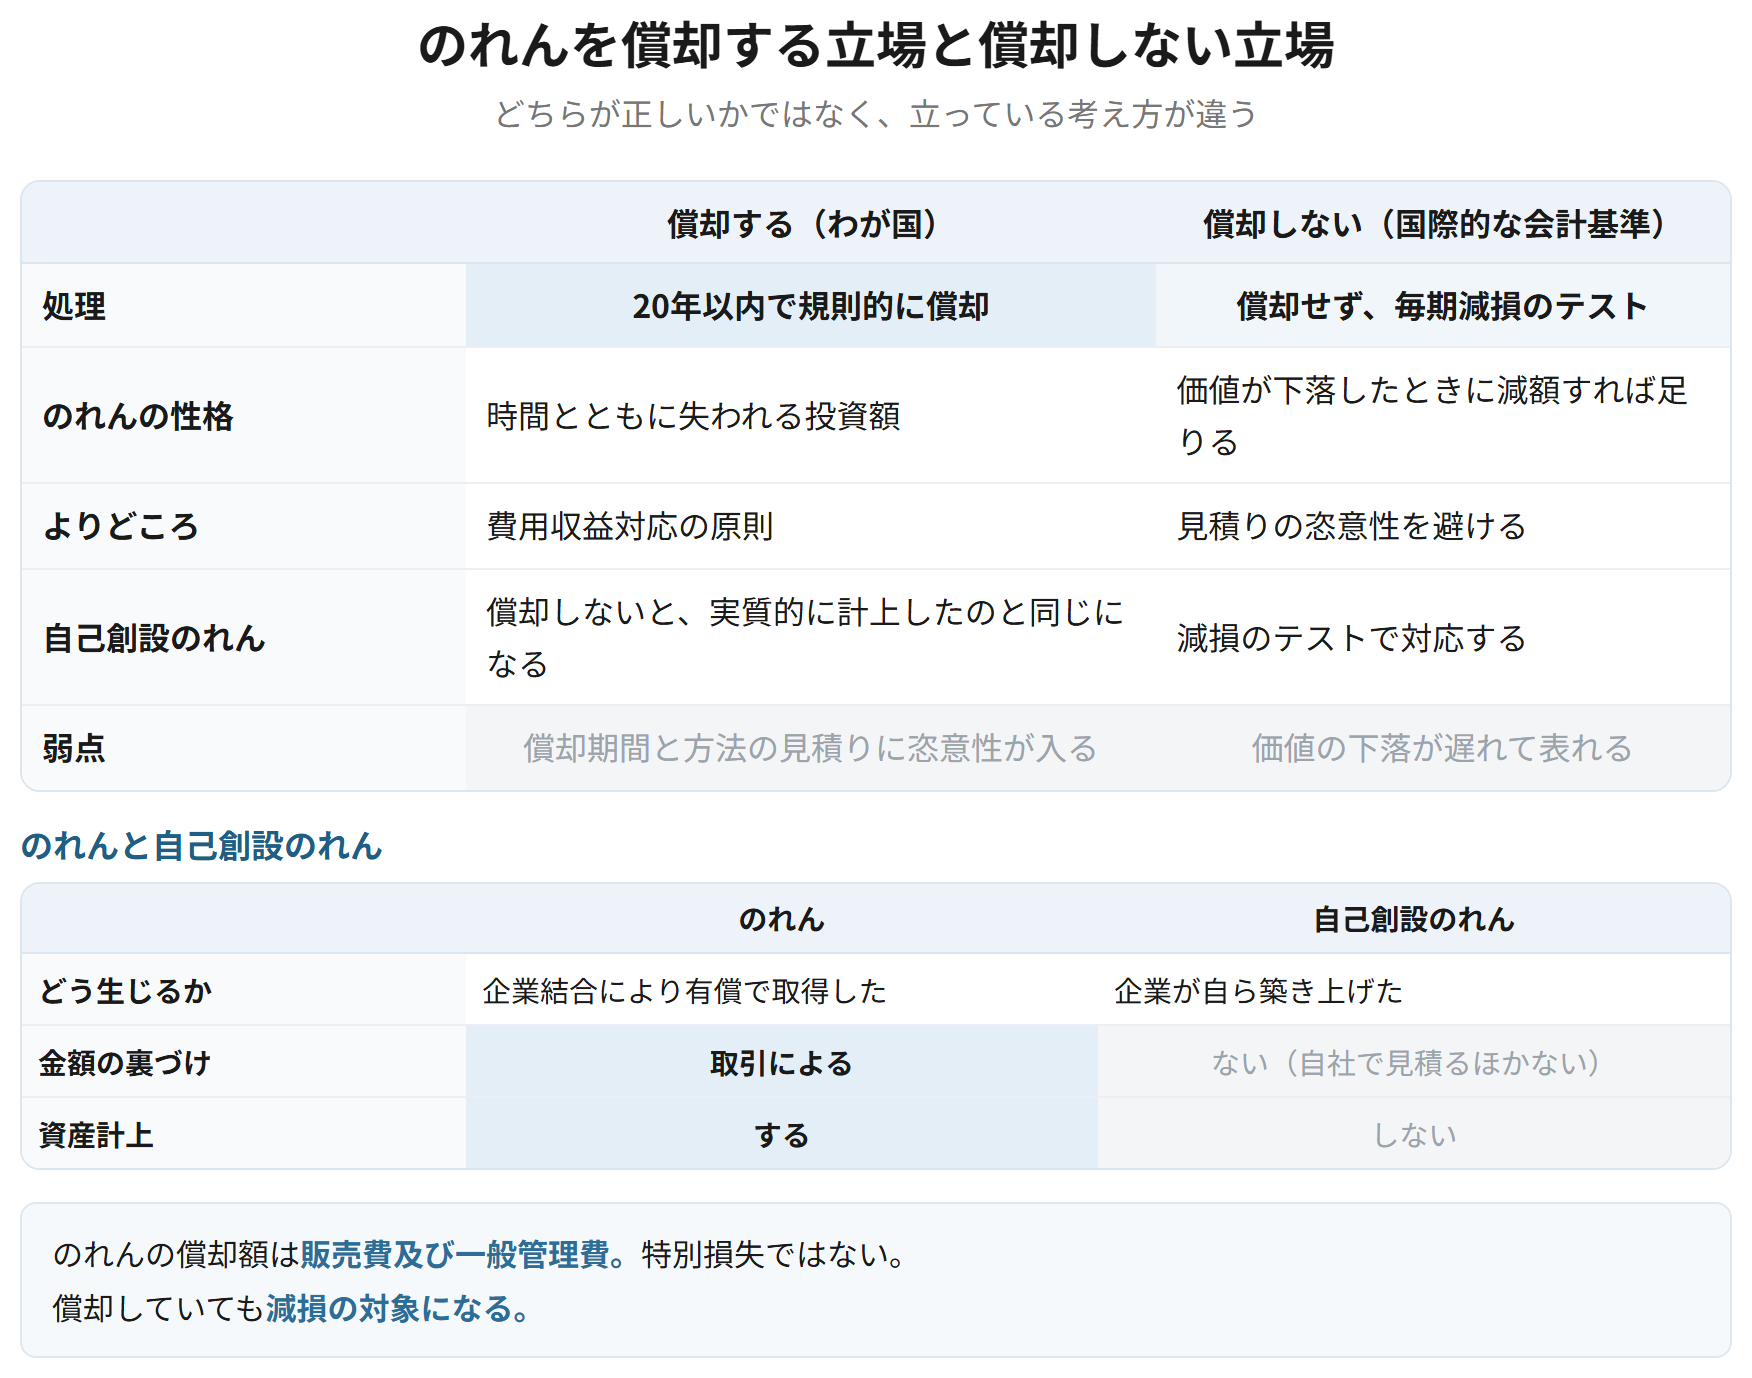
| 償却する(わが国) | 償却しない(国際的な会計基準) | |
|---|---|---|
| のれんの性格 | 時間とともに失われる投資額 | 価値が下落したときに減額すれば足りる |
| よりどころ | 費用収益対応の原則 | 見積りの恣意性を避ける |
| 自己創設のれんとの関係 | 償却しないと、実質的に計上したのと同じになる | 減損のテストで対応する |
| 弱点 | 償却期間と方法の見積りに恣意性が入る | 価値の下落が遅れて表れる |
覚える文この1本が、音声と穴埋めクイズの出どころ
わが国の基準がのれんを規則的に償却するのは、のれんが時間の経過とともに失われる投資額の一部であり、その効果の及ぶ期間にわたって費用として配分することが費用収益対応の原則に適合すること、および償却を行わない場合には買入れたのれんが自己創設のれんに置き換わり、実質的に自己創設のれんを計上したのと同じ結果になることによる。国際的な会計基準には、効果の及ぶ期間と減価のパターンを合理的に見積ることができないとして、償却を行わず毎期減損のテストを行う立場がある。
試験のポイント
- 償却する理由は2つ書けるとよいです。費用収益対応と、自己創設のれんへの置き換わりです。
- 非償却の立場の言い分も、見積りの困難さという点で書けるようにしておきましょう。
- どちらが正しいという書き方ではなく、立っている考え方の違いとして整理しましょう。
ひっかかり
- 非償却の立場も、減損による減額は行います。何もしないわけではありません。
負ののれん
企業結合に関する会計基準 33項、111項
簡単にいうと
受け入れた純資産の時価より安く買えた場合、差額は「負ののれん」になります。のれんが何年もかけて償却されるのに対し、負ののれんは発生した期に全額が利益になります。扱いが対称でないので、理由まで問われます。
負ののれんが生じると見込まれる場合には、まず取得原価の配分が適切に行われたかどうかを見直す。見直しを行っても取得原価が配分額を下回る場合には、その差額を発生した事業年度の利益として処理する。表示は原則として特別利益とする。
なぜそうするのか
受け入れた純資産の時価より安く買えるという事態は、通常は起きにくい。だから、まず時価の見積りや識別に漏れがなかったかを確かめることを求めている。見直してもなお差額が残るなら、それは取得企業が有利な条件で取得できたことによる利益である。のれんのように将来にわたって効果が及ぶものではなく、取得の時点で生じた利益なので、配分せずに発生した期の利益とする。
現金800を対価としてB社を取得。識別可能資産の時価2,000、負債の時価1,000(配分の見直し後)
| 諸資産 | 2,000 | 諸負債 | 1,000 | |
| 現金預金 | 800 | |||
| 負ののれん発生益 | 200 |
純資産の時価1,000に対して800で取得できている。差額200を発生した期の利益とする。
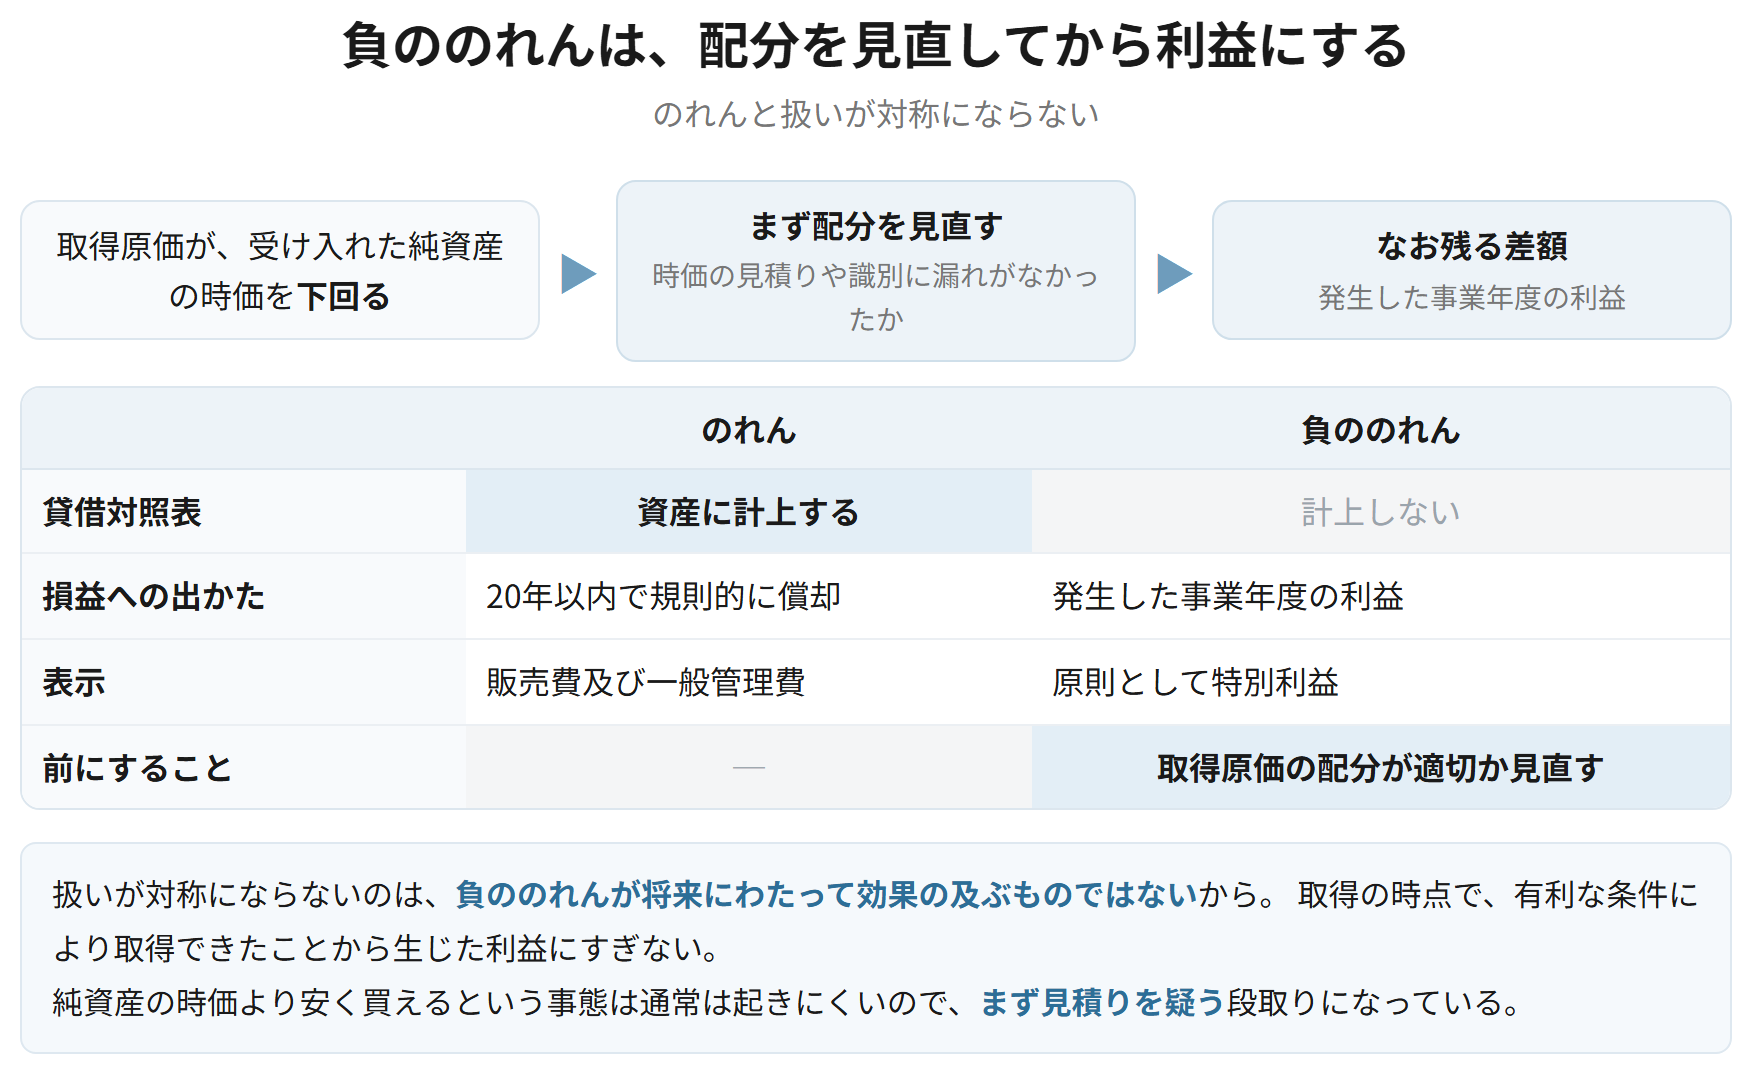
| のれん | 負ののれん | |
|---|---|---|
| 貸借対照表 | 資産に計上する | 計上しない |
| 損益への出かた | 20年以内で規則的に償却 | 発生した事業年度の利益 |
| 表示 | 販売費及び一般管理費 | 原則として特別利益 |
| 前にすること | ─ | 取得原価の配分が適切か見直す |
覚える文この1本が、音声と穴埋めクイズの出どころ
負ののれんが生じると見込まれる場合には、まず取得原価の配分が適切に行われたかどうかを見直し、見直しを行っても取得原価が配分額を下回る場合には、その差額を発生した事業年度の利益として処理する。将来にわたって効果が及ぶものではなく、取得の時点で有利な条件により取得できたことから生じた利益であるため、期間に配分せず発生時の利益とする。
試験のポイント
- 先に配分の見直しを行う、というところを落とさずに書きましょう。
- のれんと扱いが対称でない理由を、効果が将来に及ぶかどうかで説明できるとよいです。
- 表示は原則として特別利益です。
ひっかかり
- 負ののれんは負債に計上しません。発生した期の利益になります。
- 見直しをせずにいきなり利益とするのではありません。
共通支配下の取引
企業結合に関する会計基準 41項、44項
共通支配下の取引とは、結合当事企業のすべてが、企業結合の前後で同一の株主により最終的に支配され、かつその支配が一時的ではない場合の企業結合をいう。共通支配下の取引により移転する資産および負債は、原則として移転直前に付されていた適正な帳簿価額により計上する。
なぜそうするのか
親会社と子会社の合併のように、同じ企業集団の中で資産が移動しただけの取引では、企業集団の外から見て何も変わっていない。時価で評価し直して損益を計上すると、自分と自分の取引で利益を作れることになる。だから簿価で引き継ぐ。連結財務諸表における未実現利益の消去と同じ考え方に立っている。
覚える文この1本が、音声と穴埋めクイズの出どころ
共通支配下の取引とは、結合当事企業のすべてが企業結合の前後で同一の株主により最終的に支配され、かつその支配が一時的ではない場合の企業結合をいう。共通支配下の取引により移転する資産および負債は、原則として移転直前に付されていた適正な帳簿価額により計上する。これは、企業集団内部における資産の移転にすぎず、時価により評価して損益を計上すれば、企業集団内の取引から利益が生じることとなるためである。
試験のポイント
- 簿価で引き継ぐ理由を、企業集団内部の取引であるという点から説明できるようにしておきましょう。
- 「一時的ではない」という要件も書いておきましょう。
ひっかかり
- 共通支配下の取引ではのれんが生じません。簿価で引き継ぐためです。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 3つの類型 | 取得/共同支配企業の形成/共通支配下の取引 | 形式ではなく実態で判定する |
| パーチェス法 | 対価の時価を取得原価とし、時価で配分 | 被取得企業の簿価ではない |
| のれん | 資産に計上し、20年以内で規則的に償却 | 償却額は販売費及び一般管理費 |
| 償却する理由 | 費用収益対応/自己創設のれんへの置き換わり | 2つ書けるようにする |
| 負ののれん | 配分を見直したうえで、発生した期の利益 | 負債に計上しない。原則として特別利益 |
| 共通支配下の取引 | 適正な帳簿価額により計上 | のれんは生じない |