
資産除去債務
負債を計上すると、同じ金額だけ資産も増える。この形がほかにないので、最初は手が止まる。考え方は財務諸表論の資産除去債務に関する会計基準の節にある。
計算で追うものは3つである。①発生時に割引価値で負債を計上し、同額を資産に加える → ②毎期、時の経過による調整額を費用に計上して負債を増やす → ③合計して減価償却する。
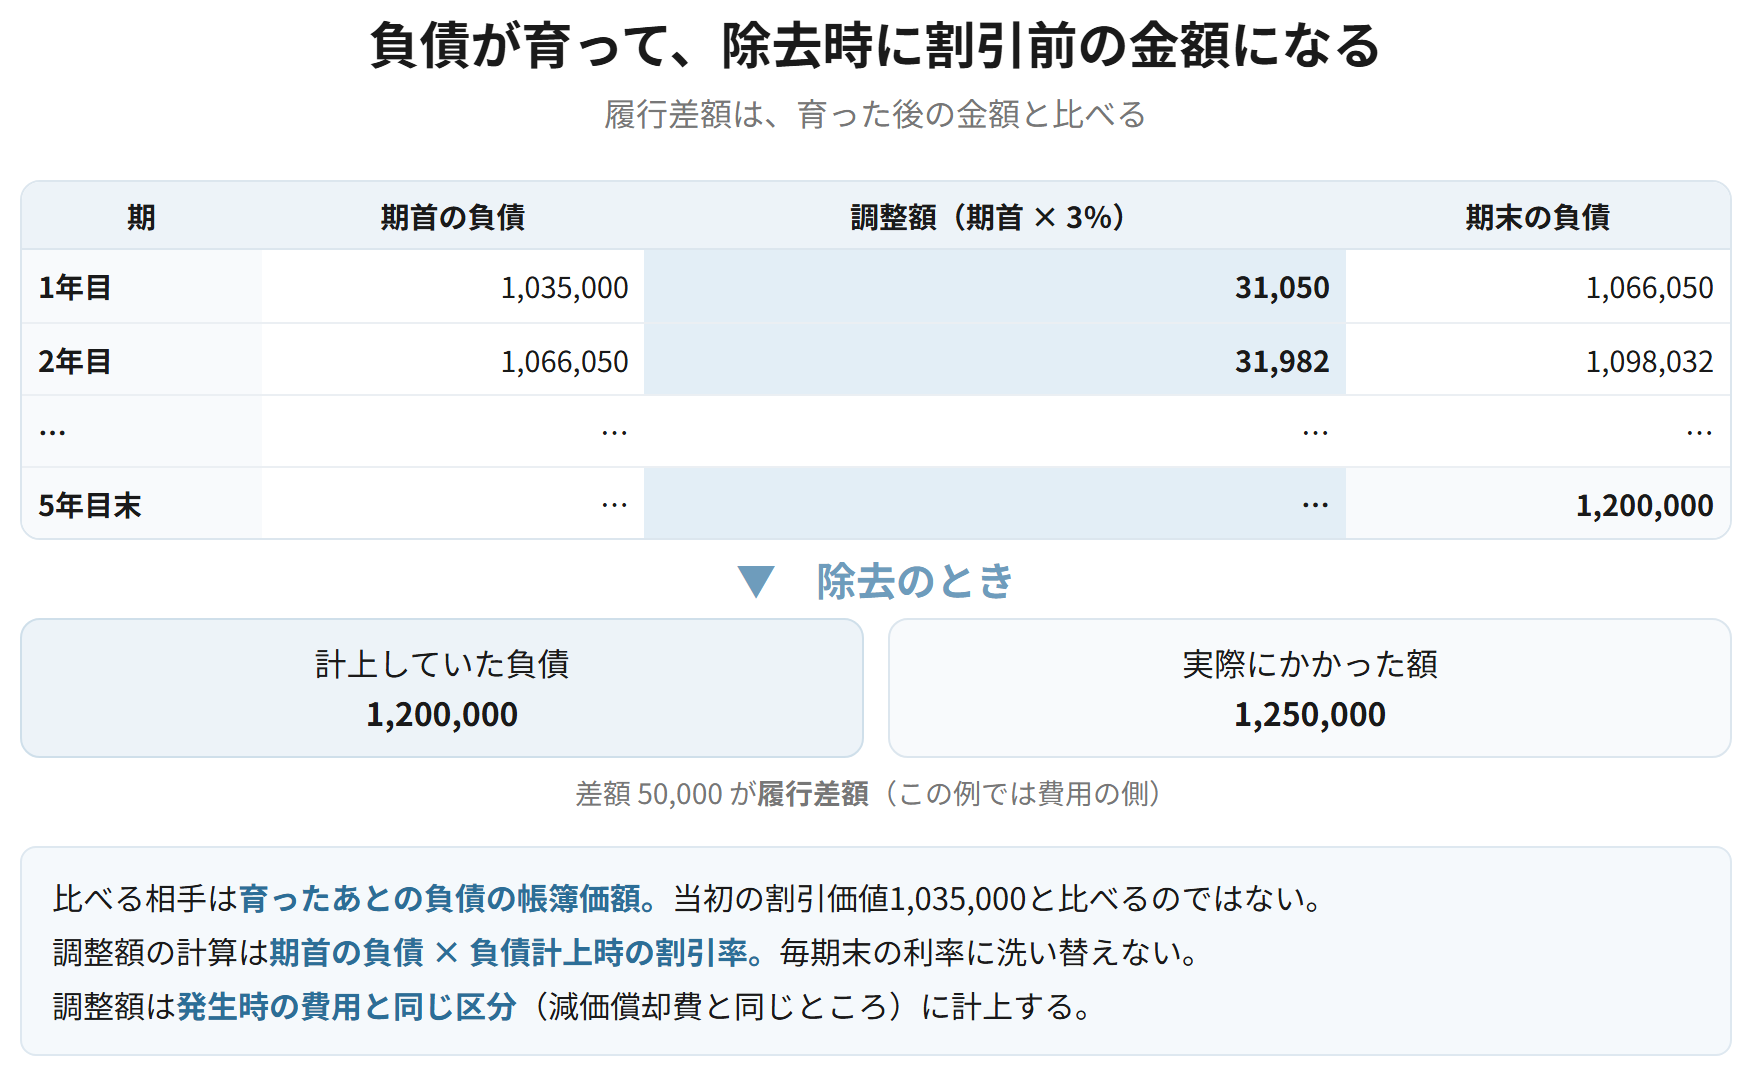
除去のときに履行差額が出ることがある。見積っていた金額と実際にかかった金額が違えば、その差が損益になる。負債は除去の時点で割引前の金額に育っているので、そこと実際額を比べる。
発生時 ── 負債と資産を同額で計上する
資産除去債務に関する会計基準 4項、6項、7項
簡単にいうと
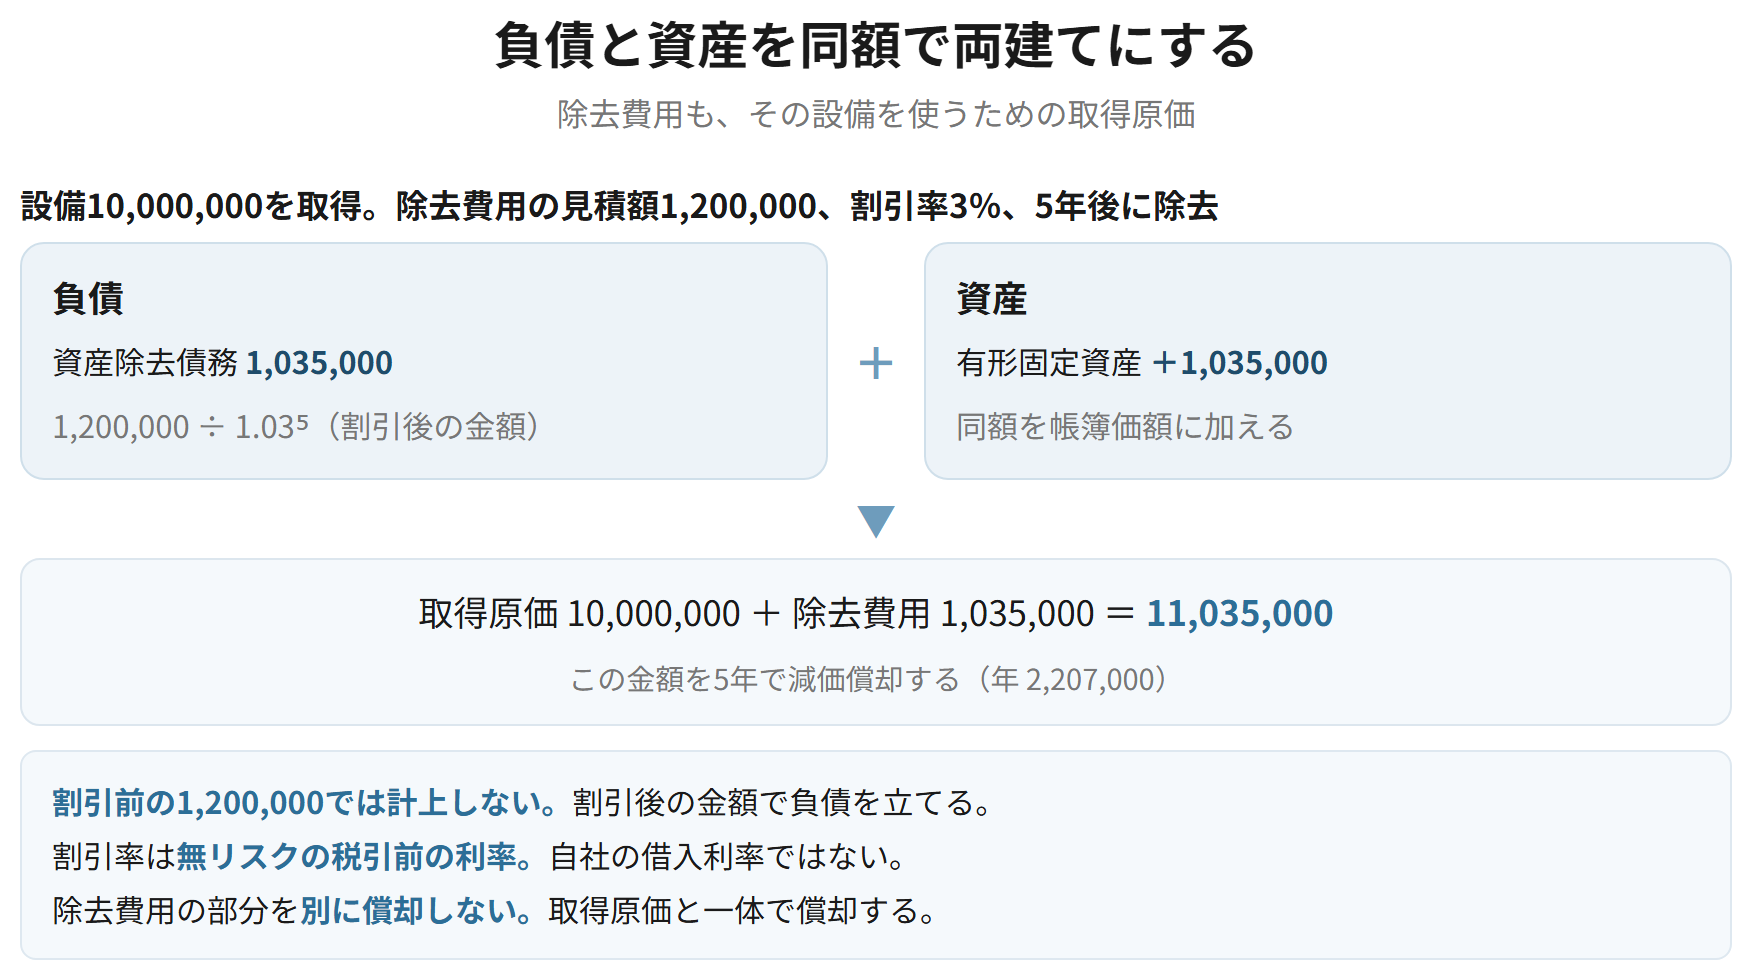
除去の義務を負った時点で、将来かかる費用を現在価値に直して負債に計上します。同時に、同じ金額を有形固定資産に加えます。その設備を使うために避けられない支出だから、取得原価の一部とみる、という考え方です。
資産除去債務は、有形固定資産の取得等によって発生したときに、割引前の将来キャッシュ・フローを見積り、割引後の金額(割引価値)で負債に計上する。割引率は貨幣の時間価値を反映した無リスクの税引前の利率とする。同時に、同額を関連する有形固定資産の帳簿価額に加える。
設備10,000,000を取得。除去に要する将来の支出の見積額は1,200,000、割引率3%、耐用年数5年
| 有形固定資産 | 11,035,000 | 現金預金 | 10,000,000 | |
| 資産除去債務 | 1,035,000 |
1,200,000 ÷ 1.03⁵ = 約1,035,000 が割引価値。取得原価10,000,000に加えて11,035,000が償却の基礎になる。
覚える文この1本が、音声と穴埋めクイズの出どころ
資産除去債務は、有形固定資産の取得等によって発生したときに、割引前の将来キャッシュ・フローを見積り割引後の金額で負債に計上し、同額を関連する有形固定資産の帳簿価額に加える。割引率は貨幣の時間価値を反映した無リスクの税引前の利率とする。除去費用は当該有形固定資産を使用するために不可避的に生じる支出であり、取得原価の一部を構成するためである。
試験のポイント
- 負債は割引後の金額で計上します。割引前の見積額ではありません。
- 資産に加えるのは、負債に計上した金額(割引価値)と同額です。
- 減価償却の基礎は、取得原価に除去費用を加えた後の金額です。
ひっかかり
- 割引前の金額で負債を計上しないようにしましょう。
- 割引率は無リスクの税引前の利率です。自社の借入利率ではありません。
時の経過による調整額と、減価償却
資産除去債務に関する会計基準 9項
時の経過による資産除去債務の調整額は、期首の負債の帳簿価額に負債計上時の割引率を乗じて算定し、発生時の費用と同じ区分(通常は減価償却費と同じ区分)に計上する。資産に加えた除去費用は、関連する有形固定資産と一体として減価償却する。
なぜそうするのか
割り引いて計上した負債は、支払いの時期が近づくにつれて割り引いた分が戻ってくる。これが時の経過による調整額である。退職給付債務の利息費用と同じ構造になる。割引率を負債計上時のものに固定するのは、毎期の利率の変動で費用が振れないようにするためである。
期首の資産除去債務1,035,000、負債計上時の割引率3%
| 利息費用 | 31,050 | 資産除去債務 | 31,050 |
1,035,000 × 3% = 31,050。負債は毎期増えていき、除去時に1,200,000になる。
上記の設備(取得原価11,035,000、耐用年数5年、残存価額ゼロ、定額法)の減価償却
| 減価償却費 | 2,207,000 | 減価償却累計額 | 2,207,000 |
11,035,000 ÷ 5年 = 2,207,000。除去費用を含めた金額を償却する。
覚える文この1本が、音声と穴埋めクイズの出どころ
時の経過による資産除去債務の調整額は、期首の負債の帳簿価額に負債計上時の割引率を乗じて算定し、発生時の費用と同じ区分に計上する。資産に加えた除去費用は、関連する有形固定資産と一体として減価償却する。負債計上時の割引率を用いるのは、毎期の利率の変動によって費用が変動することを避けるためである。
試験のポイント
- 乗じる相手は期首の負債の帳簿価額、率は負債計上時の割引率です。
- 調整額は減価償却費と同じ区分に計上します。別の区分に分けません。
- 減価償却は、除去費用を含めた金額が基礎になります。
ひっかかり
- 割引率を毎期末の利率に洗い替えないようにしましょう。負債計上時のものを使い続けます。
- 除去費用の部分だけを別に償却しないようにしましょう。一体として償却します。
除去時の処理と、履行差額
資産除去債務に関する会計基準 15項
簡単にいうと
実際に除去するとき、計上していた負債は割引前の金額まで育っています。そこと実際にかかった金額を比べて、差があれば損益にします。これが履行差額です。見積りと実績のずれなので、発生した期の損益になります。
資産除去債務を履行したとき、計上していた資産除去債務の帳簿価額と実際に要した除去費用との差額を履行差額として処理する。表示は、原則として発生時の費用と同じ区分に計上する。
資産除去債務1,200,000を計上していた設備を除去し、実際に1,250,000を支払った
| 資産除去債務 | 1,200,000 | 現金預金 | 1,250,000 | |
| 履行差額 | 50,000 |
見積りより多くかかったので履行差額は借方(費用)。少なく済んだ場合は貸方になる。
覚える文この1本が、音声と穴埋めクイズの出どころ
資産除去債務を履行したとき、計上していた資産除去債務の帳簿価額と実際に要した除去費用との差額を履行差額として処理する。表示は原則として発生時の費用と同じ区分に計上する。負債は時の経過による調整額により除去の時点で割引前の金額に達しているため、そこと実際額とを比べることになる。
試験のポイント
- 比べる相手は、育ったあとの負債の帳簿価額(割引前の金額)です。当初の割引価値ではありません。
- 履行差額は、発生時の費用と同じ区分に表示します。
- 見積りより多くかかれば費用、少なく済めば収益の側になります。
ひっかかり
- 当初計上した割引価値と実際額を比べないようにしましょう。負債は毎期増えています。
- 除去が予定より早まった・遅れた場合、負債の帳簿価額が割引前の金額に達していないことがあります。
見積りの変更
資産除去債務に関する会計基準 10項、11項
割引前の将来キャッシュ・フローに重要な見積りの変更が生じた場合、その増減額を資産除去債務および関連する有形固定資産の帳簿価額に加減する。割引前の将来キャッシュ・フローが増加する場合は、その時点の割引率を、減少する場合は、負債計上時の割引率を適用する。
なぜそうするのか
増加分は新たな債務の発生とみるので、その時点の割引率を使う。減少は当初計上した債務が減ったとみるので、当初の割引率を使う。過去にさかのぼらないのは、会計上の見積りの変更であって誤りの訂正ではないからである。
除去費用の見積額が200,000増加した(その時点の割引率2.5%、残り3年)
| 有形固定資産 | 185,700 | 資産除去債務 | 185,700 |
200,000 ÷ 1.025³ = 約185,700。増加分は新たな債務とみて、その時点の割引率で割り引く。
| 増加する場合 | 減少する場合 | |
|---|---|---|
| 適用する割引率 | その時点の割引率 | 負債計上時の割引率 |
| 考え方 | 新たな債務の発生とみる | 当初計上した債務が減ったとみる |
| 処理 | 負債と有形固定資産に加算 | 負債と有形固定資産から減算 |
覚える文この1本が、音声と穴埋めクイズの出どころ
割引前の将来キャッシュ・フローに重要な見積りの変更が生じた場合、その増減額を資産除去債務および関連する有形固定資産の帳簿価額に加減する。増加する場合にはその時点の割引率を、減少する場合には負債計上時の割引率を適用する。増加分を新たな債務の発生とみるのに対し、減少は当初計上した債務が減ったとみるためである。
試験のポイント
- 増加は新しい率、減少は当初の率。取り違えやすいところです。
- 過去にさかのぼって修正しません。会計上の見積りの変更だからです。
- 変更後は、残存耐用年数にわたって新しい帳簿価額を償却します。
ひっかかり
- 増加と減少で割引率が変わるところが、いちばん問われます。
- 変更した期の減価償却費の計算に注意しましょう。期首からか期中からかで変わります。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 発生時 | 割引価値で負債、同額を資産に加算 | 割引前の金額ではない |
| 割引率 | 無リスクの税引前の利率 | 自社の借入利率ではない |
| 時の経過 | 期首負債 × 負債計上時の割引率 | 率を洗い替えない |
| 減価償却 | 除去費用を含めた金額を一体で償却 | 別に償却しない |
| 履行差額 | 育った負債の帳簿価額 − 実際額 | 当初の割引価値と比べない |
| 見積りの変更 | 増加はその時点の率、減少は当初の率 | 取り違えやすい |