
固定資産の減損
考え方は、財務諸表論の固定資産の減損に係る会計基準の節にある。取得原価主義の枠の中で、回収できなくなった原価を落とす処理である。
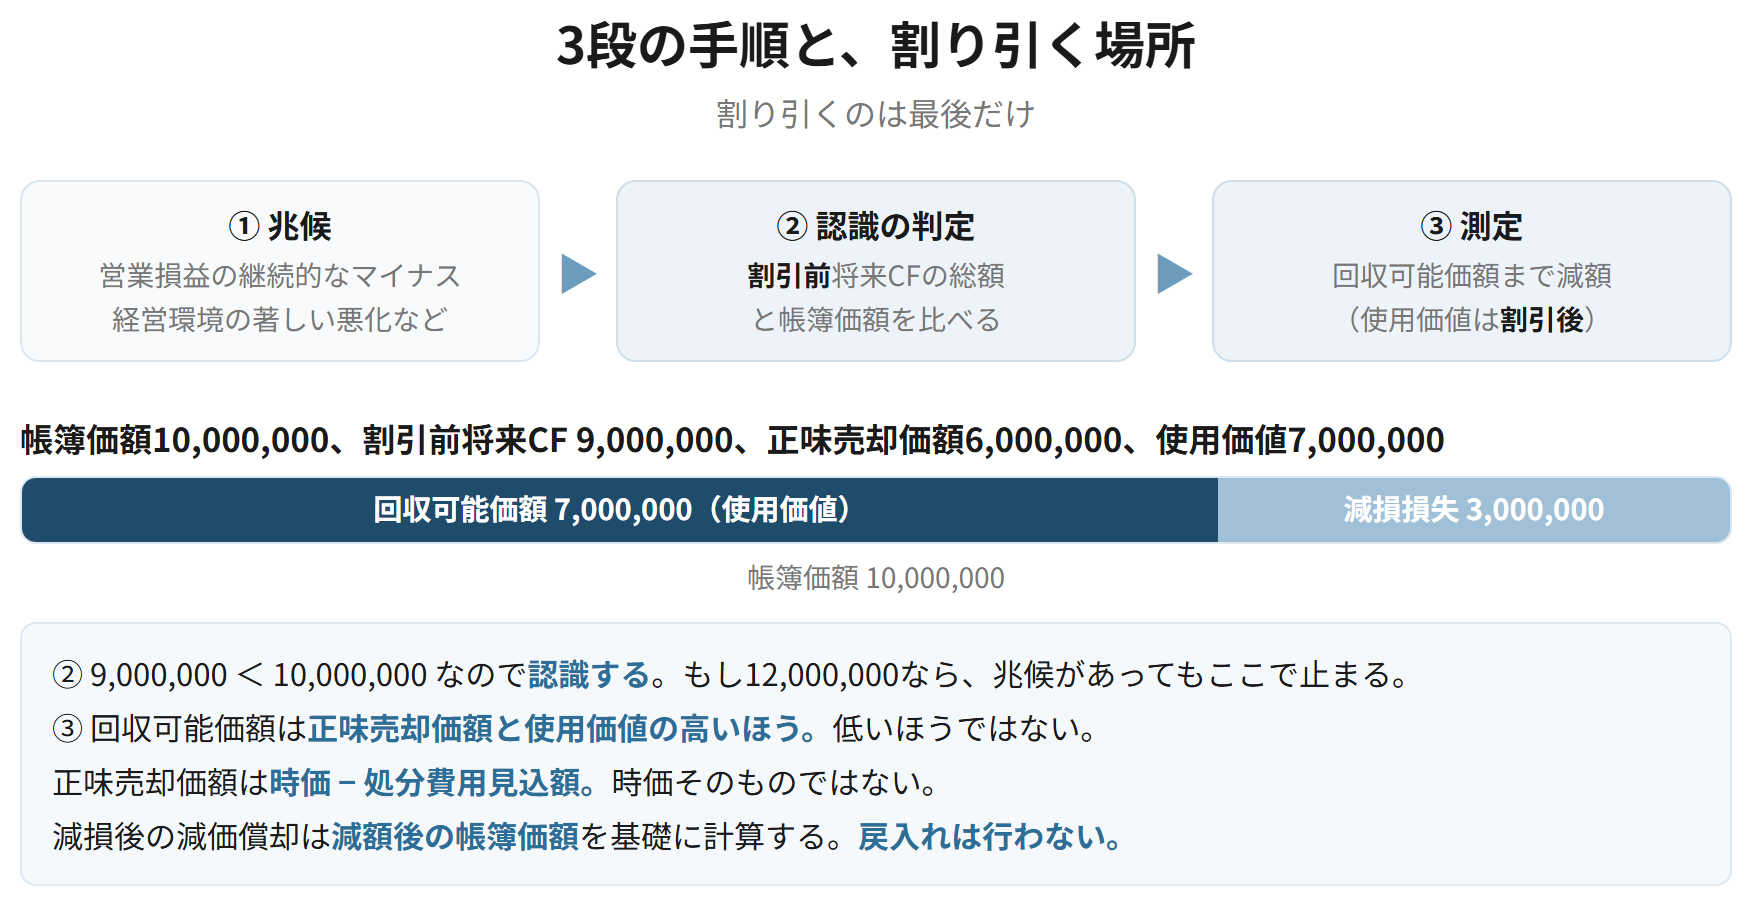
計算の手順は3段で、どの段階でどの数字を使うかが決まっている。①兆候 → ②割引前将来キャッシュ・フローと帳簿価額を比べる → ③回収可能価額まで減額する。
いちばん間違えやすいのは、②で割り引かないことである。③で使う使用価値は割り引くので、同じ将来キャッシュ・フローでも段階によって扱いが変わる。もうひとつは、資産グループで減損損失を認識したあと、各資産に配分するところである。
3段の手順と、使う数字
固定資産の減損に係る会計基準 二 1、二 2、二 3
簡単にいうと
手順は3段です。兆候があるものだけを選び、割引前の将来キャッシュ・フローと帳簿価額を比べて認識するかどうかを決め、認識するなら回収可能価額まで下げる。割り引くのは最後の段階だけです。
① 兆候の把握 ── 営業損益の継続的なマイナス、経営環境の著しい悪化、市場価格の著しい下落などがある資産・資産グループを選ぶ。② 認識の判定 ── 割引前の将来キャッシュ・フローの総額が帳簿価額を下回る場合に、減損損失を認識する。③ 測定 ── 帳簿価額を回収可能価額まで減額し、減少額を減損損失とする。
具体例
同じ資産で、割引前将来キャッシュ・フローの総額が12,000,000だった場合。12,000,000 > 帳簿価額10,000,000 なので、減損損失を認識しない。兆候があっても②で止まり、測定には進まない。
帳簿価額10,000,000、割引前将来CFの総額9,000,000、正味売却価額6,000,000、使用価値7,000,000
| 減損損失 | 3,000,000 | 減損損失累計額 | 3,000,000 |
9,000,000 < 10,000,000 なので認識する。回収可能価額は高いほうの7,000,000。差額3,000,000が減損損失。直接控除形式なら貸方は資産科目。
要件
- ② 認識の判定 ── 割引前将来CFの総額 < 帳簿価額 なら認識する(割り引かない)
- ③ 回収可能価額 = 正味売却価額(時価 − 処分費用見込額)と使用価値(将来CFの現在価値)のいずれか高いほう
- 減損損失 = 帳簿価額 − 回収可能価額
覚える文この1本が、音声と穴埋めクイズの出どころ
減損の手順は、兆候の把握、認識の判定、測定の3段である。認識の判定では割引前の将来キャッシュ・フローの総額が帳簿価額を下回る場合に減損損失を認識し、測定では帳簿価額を回収可能価額まで減額する。回収可能価額は、正味売却価額と使用価値のいずれか高いほうの金額である。
試験のポイント
- 認識の判定では割り引きません。割り引くのは測定で使用価値を算定するときです。
- 回収可能価額は「いずれか高いほう」です。低いほうではありません。
- 正味売却価額は時価そのものではなく、処分費用見込額を控除した金額です。
ひっかかり
- 認識の判定で割引後の金額を使わないようにしましょう。いちばん多い間違いです。
- 兆候があっても、②で止まることがあります。必ず減損するわけではありません。
資産グループと、減損損失の配分
固定資産の減損に係る会計基準 二 6、同適用指針
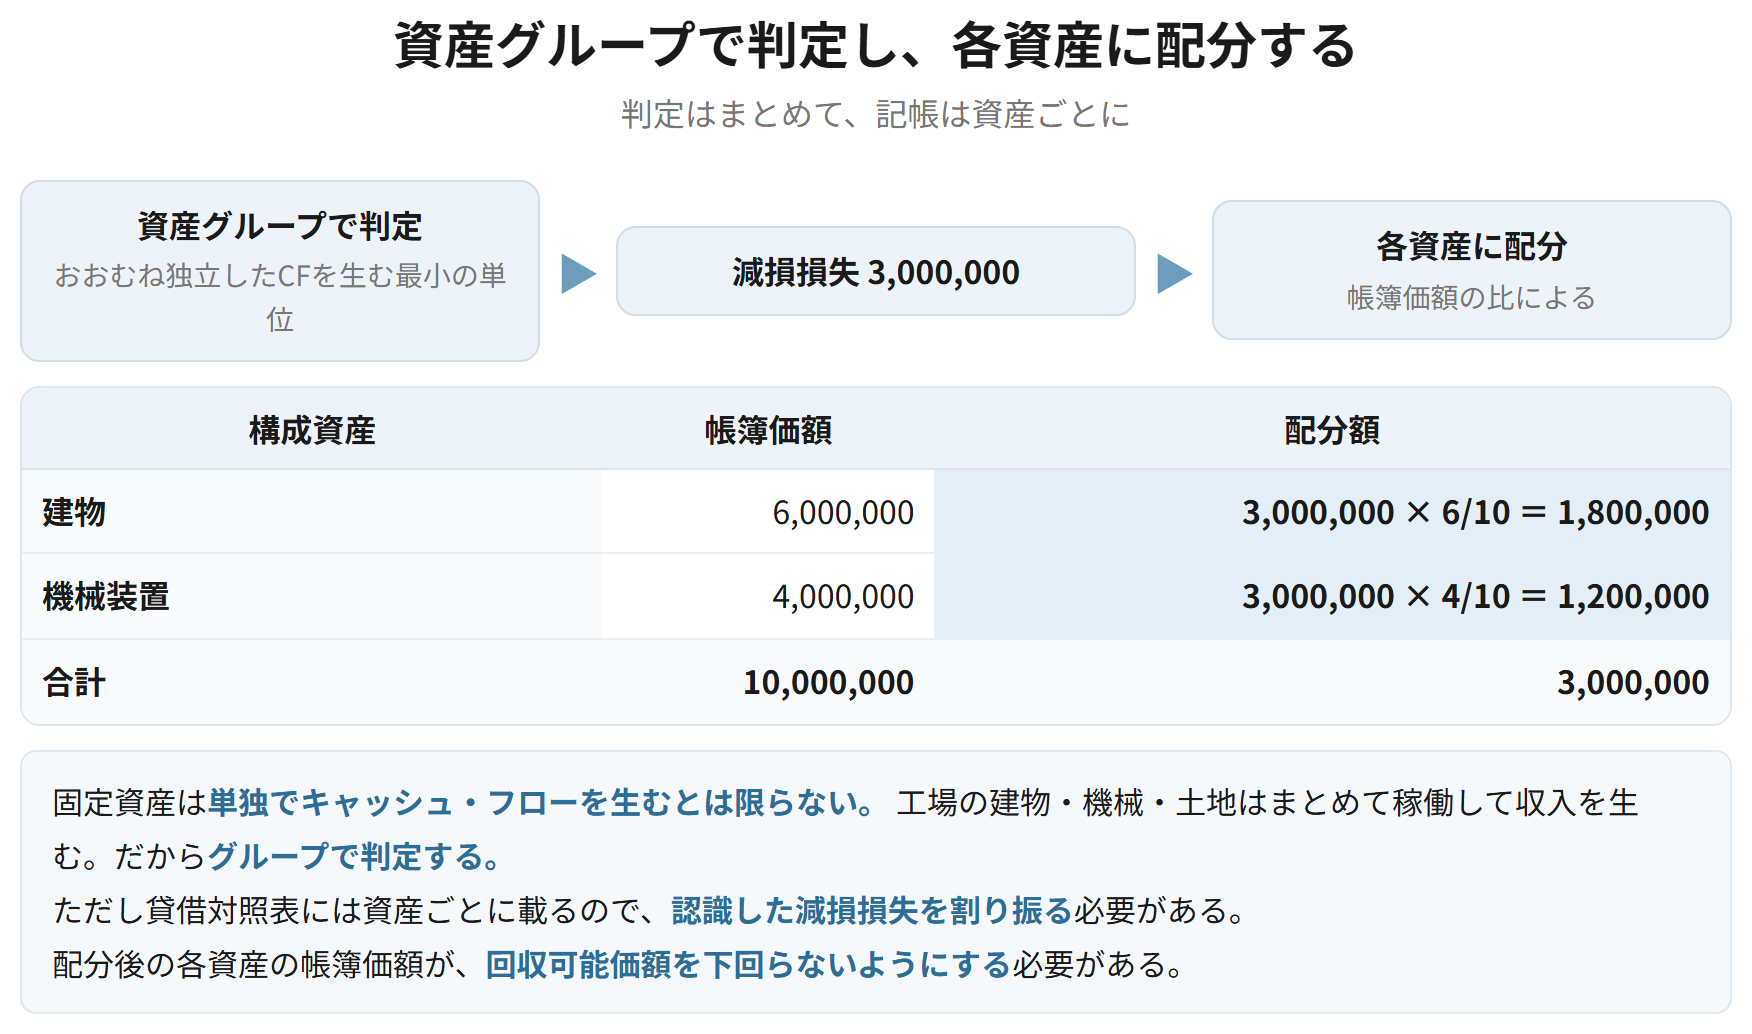
減損の判定および測定は、他の資産または資産グループのキャッシュ・フローからおおむね独立したキャッシュ・フローを生み出す最小の単位(資産グループ)ごとに行う。資産グループについて認識した減損損失は、各構成資産の帳簿価額に基づく比例配分など、合理的な方法により各資産に配分する。
なぜそうするのか
固定資産は単独でキャッシュ・フローを生むとは限らない。工場の建物・機械・土地はまとめて稼働して収入を生む。だからグループで判定する。ただし貸借対照表には資産ごとに載るので、認識した減損損失を各資産に割り振る必要がある。
資産グループ(建物6,000,000・機械4,000,000)について減損損失3,000,000を認識し、帳簿価額の比で配分する
| 減損損失 | 3,000,000 | 建物 | 1,800,000 | |
| 機械装置 | 1,200,000 |
建物 3,000,000 × 6/10 = 1,800,000、機械 3,000,000 × 4/10 = 1,200,000。
覚える文この1本が、音声と穴埋めクイズの出どころ
減損の判定および測定は、他の資産または資産グループのキャッシュ・フローからおおむね独立したキャッシュ・フローを生み出す最小の単位ごとに行う。資産グループについて認識した減損損失は、各構成資産の帳簿価額に基づく比例配分など合理的な方法により各資産に配分する。
試験のポイント
- グループで判定し、配分して各資産の帳簿価額を減らします。2段階です。
- 配分は帳簿価額の比によるのが基本です。問題の指示を確かめましょう。
- 共用資産やのれんがある場合は、より大きな単位でグルーピングします。
ひっかかり
- 配分後の各資産の帳簿価額が、回収可能価額を下回らないようにする必要があります。
- グルーピングの単位は、管理会計上の区分と一致するとは限りません。
減損後の減価償却と表示
固定資産の減損に係る会計基準 三、四
減損処理を行った資産については、減損損失を控除した帳簿価額に基づき減価償却を行う。減損損失の戻入れは行わない。表示は、減損処理前の取得原価から減損損失を直接控除し、控除後の金額をその後の取得原価とする形式が原則であるが、減価償却累計額に含めて表示する方法や独立の項目として控除する方法もある。減損損失は原則として特別損失とする。
なぜそうするのか
戻入れを行わないのは、減損が回収できなくなった原価を落とす処理であって、資産の価値を測り直す処理ではないからである。落とした時点でその金額が新しい取得原価になったとみるので、戻すという考え方が出てこない。詳しくは財務諸表論の減損の節にある。
減損損失3,000,000を計上した機械(減損後の帳簿価額7,000,000、残存耐用年数5年、残存価額ゼロ)の翌期の減価償却
| 減価償却費 | 1,400,000 | 減価償却累計額 | 1,400,000 |
7,000,000 ÷ 5年 = 1,400,000。減損前の取得原価ではなく、減損後の帳簿価額が基礎になる。
覚える文この1本が、音声と穴埋めクイズの出どころ
減損処理を行った資産については、減損損失を控除した帳簿価額に基づき減価償却を行い、減損損失の戻入れは行わない。表示は減損処理前の取得原価から減損損失を直接控除する形式が原則であるが、減価償却累計額に含めて表示する方法や独立の項目として控除する方法もある。減損損失は原則として特別損失とする。
試験のポイント
- 減損後の減価償却は、減額後の帳簿価額を基礎に計算します。
- 戻入れは行いません。
- 減損損失は特別損失です。棚卸資産の簿価切下額が原則売上原価なのと逆になります。
ひっかかり
- 減損後の減価償却で、減損前の取得原価を使わないようにしましょう。
- 残存耐用年数も、減損の時点で見直されることがあります。問題の指示を確かめましょう。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 手順 | 兆候 → 認識の判定 → 測定 | 兆候=減損ではない |
| 認識の判定 | 割引前将来CFの総額 と 帳簿価額 | ここでは割り引かない |
| 回収可能価額 | 正味売却価額と使用価値の高いほう | 低いほうではない |
| 正味売却価額 | 時価 − 処分費用見込額 | 時価そのものではない |
| 資産グループ | グループで判定し、各資産に配分 | 帳簿価額の比が基本 |
| 減損後の償却 | 減額後の帳簿価額を基礎に計算 | 取得原価ではない |
| 表示 | 減損損失は特別損失、直接控除が原則 | 戻入れなし |