
無形固定資産・ソフトウェア・研究開発費
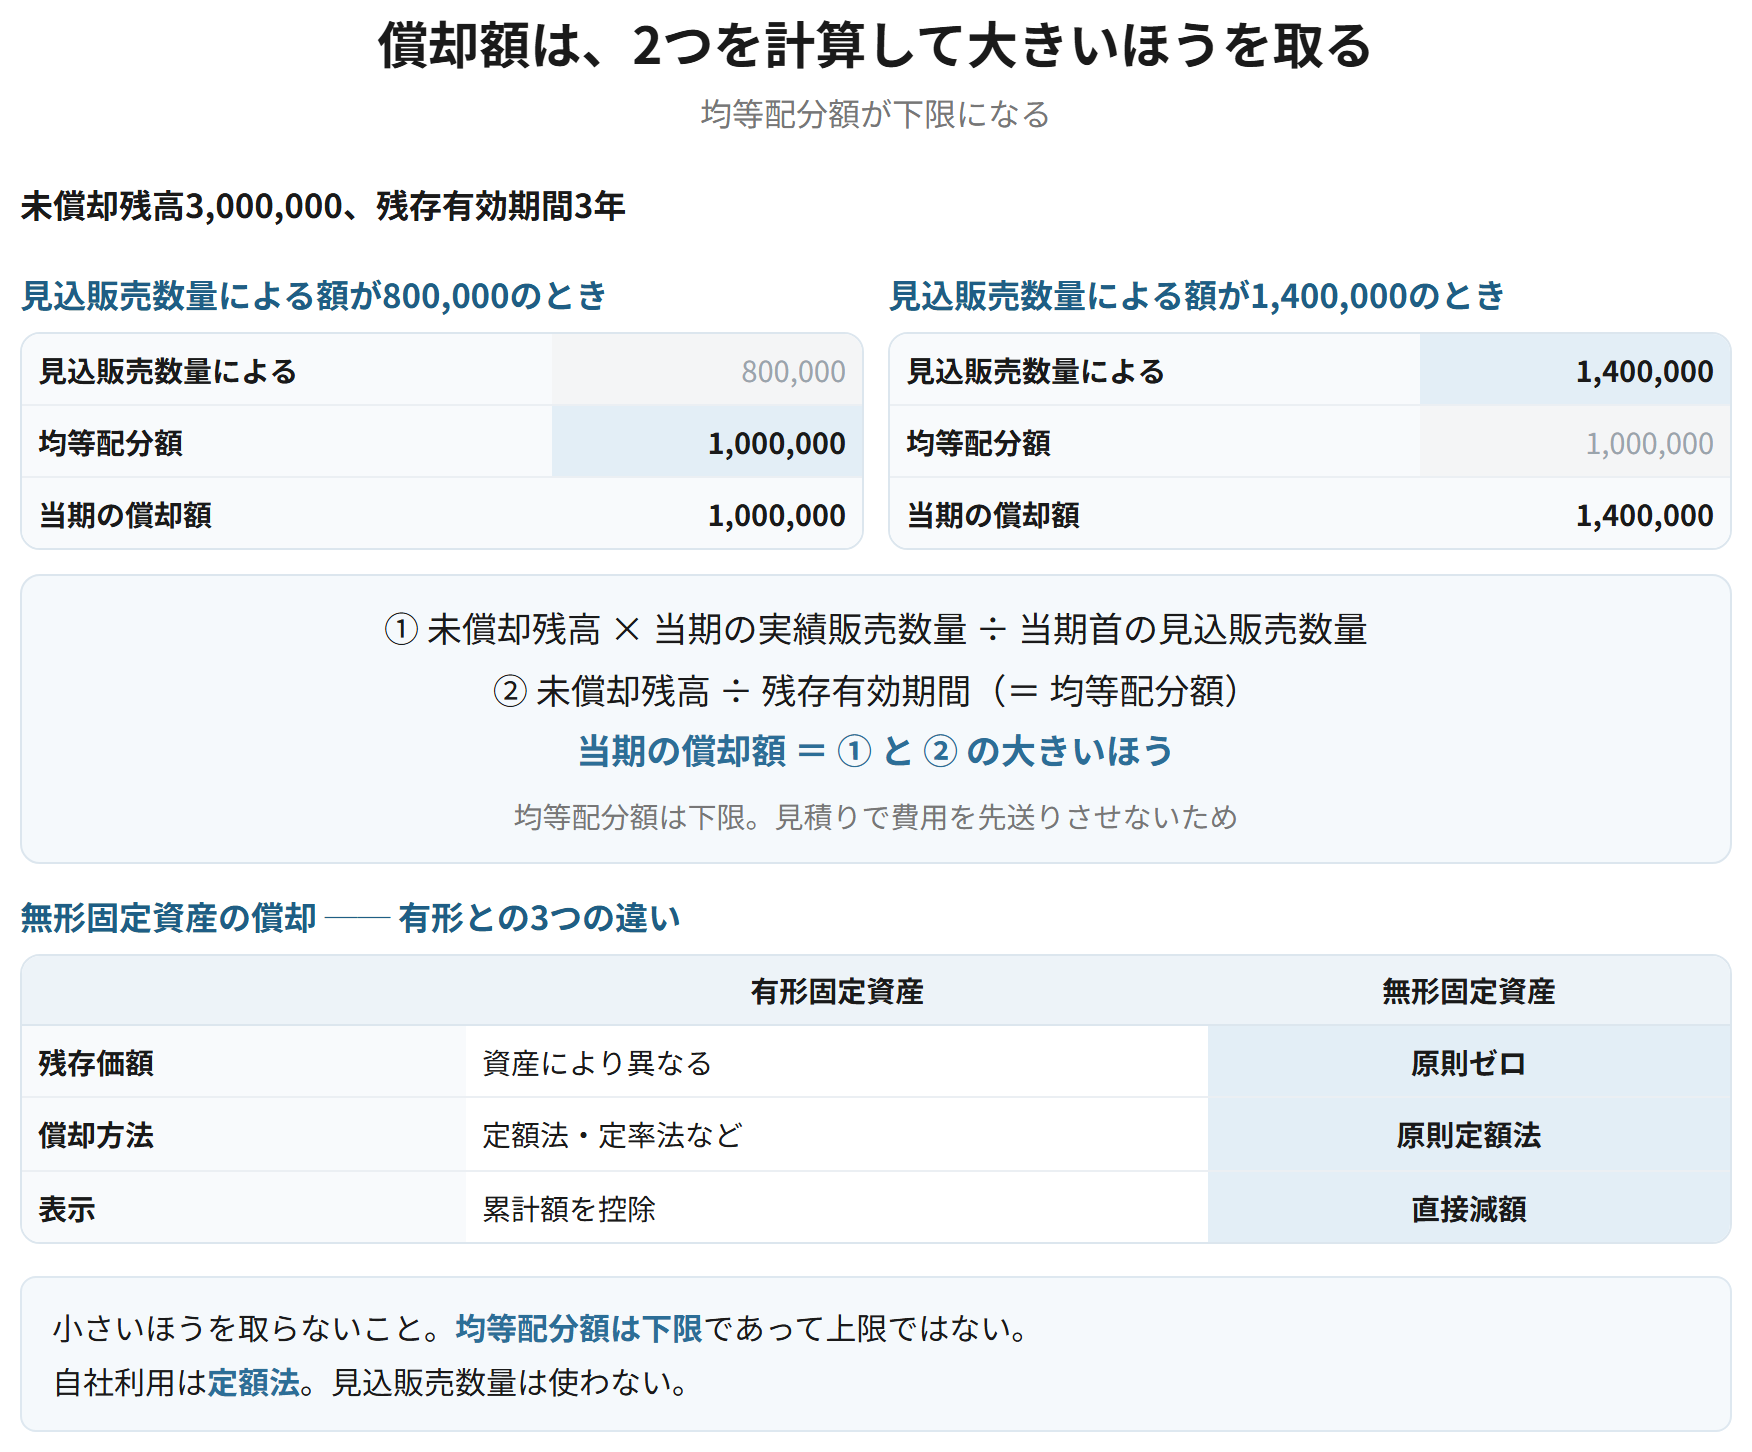
無形固定資産の償却は、有形固定資産と3つだけ違う。残存価額がゼロ、原則として定額法、そして累計額を使わず直接減らす。どれも「形がない」ことから出てくる。
この節の計算の本体はソフトウェアである。制作の目的が3つに分かれ、資産になる境目と償却の方法がそれぞれ違う。とくに市場販売目的のソフトウェアは、見込販売数量に基づく償却額と、残存有効期間による均等配分額の大きいほうを取るという特殊な計算になる。
研究開発費は全額が発生時の費用である。繰延資産の開発費とは別のものなので、取り違えないようにする。
無形固定資産の償却
企業会計原則 第三 五、会社計算規則79条
無形固定資産は、原則として残存価額をゼロとし、定額法により償却する。表示は、償却累計額を控除する形式ではなく、償却後の未償却残高をもって直接表示する。借地権・電話加入権は償却しない。期中に取得したものは月割りで計算する。
特許権8,000,000を8年で償却する。期中(10月1日)に取得した(決算日3月31日)
| 特許権償却 | 500,000 | 特許権 | 500,000 |
年間 8,000,000 ÷ 8年 = 1,000,000。10月から3月までの6か月分で 1,000,000 × 6/12 = 500,000。累計額を使わず直接減らす。
| 有形固定資産 | 無形固定資産 | |
|---|---|---|
| 残存価額 | 資産により異なる | 原則としてゼロ |
| 償却方法 | 定額法・定率法など | 原則として定額法 |
| 表示 | 減価償却累計額を控除 | 未償却残高を直接表示 |
| 償却しないもの | 土地・建設仮勘定 | 借地権・電話加入権 |
覚える文この1本が、音声と穴埋めクイズの出どころ
無形固定資産は、原則として残存価額をゼロとし定額法により償却し、償却後の未償却残高をもって直接表示する。借地権および電話加入権は償却しない。期中に取得したものは月割りで計算する。残存価額をゼロとするのは形がないため使用後に売却できる価値がないことによるものであり、直接表示するのは償却累計額を示す意味が乏しいことによる。
試験のポイント
- 累計額を使いません。資産を直接減らします。
- 有形固定資産との3つの違いを対で押さえておきましょう。
- 期中取得は月割りです。有形固定資産と同じです。
ひっかかり
- 無形固定資産に減価償却累計額を使わないようにしましょう。
- 借地権と電話加入権は償却しません。すべてを償却するわけではありません。
研究開発費
研究開発費等に係る会計基準 三、同注解
簡単にいうと
研究開発費は、どれだけ将来につながりそうでも、全額その期の費用です。資産に載せる余地をいっさい残していません。繰延資産の「開発費」とは別のものなので、取り違えないようにしましょう。
研究開発費は、すべて発生時に費用として処理する。研究開発のために取得した機械装置や特許権等で、特定の研究開発目的にのみ使用され、他の目的に使用できないものは、取得時に研究開発費として処理する。他の目的にも使用できるものは固定資産に計上し、その減価償却費を研究開発費に含める。
特定の研究開発目的にのみ使用し、他に転用できない実験装置3,000,000を取得した
| 研究開発費 | 3,000,000 | 現金預金 | 3,000,000 |
機械装置として資産計上せず、取得時に全額を費用とする。
研究開発にも他の業務にも使える機械の当期減価償却費800,000のうち、研究開発に対応する部分が500,000
| 研究開発費 | 500,000 | 減価償却累計額 | 800,000 | |
| 減価償却費 | 300,000 |
転用できる資産は固定資産に計上し、減価償却費のうち研究開発分を研究開発費とする。
覚える文この1本が、音声と穴埋めクイズの出どころ
研究開発費は、すべて発生時に費用として処理する。特定の研究開発目的にのみ使用され他の目的に使用できない機械装置等は取得時に研究開発費として処理し、他の目的にも使用できるものは固定資産に計上してその減価償却費を研究開発費に含める。
試験のポイント
- 転用できるかどうかで、取得時に費用とするか固定資産とするかが分かれます。
- 研究開発費は、繰延資産の開発費とは別のものです。
- 研究開発費の表示区分は、一般管理費または当期製造費用です。
ひっかかり
- 研究開発費を繰延資産に計上しないようにしましょう。資産計上の余地がありません。
- 転用できる資産を取得時に全額費用としないようにしましょう。
ソフトウェアの3つの目的
研究開発費等に係る会計基準 四
ソフトウェア制作費は、受注制作・市場販売目的・自社利用の3つに分けて処理する。受注制作は請負工事の会計処理に準じて処理し、計上される区分は棚卸資産になる。市場販売目的は、最初に製品化された製品マスターの完成時点までを研究開発費とし、それ以後の制作費を無形固定資産に計上する。自社利用は、将来の収益獲得または費用削減が確実であると認められる場合に無形固定資産に計上する。制作途中のものはソフトウェア仮勘定として表示する。
市場販売目的のソフトウェアの制作費のうち、製品マスター完成前の支出が4,000,000、完成後の支出が6,000,000
| 研究開発費 | 4,000,000 | 現金預金 | 10,000,000 | |
| ソフトウェア | 6,000,000 |
完成の前後で科目が分かれる。すべてが資産になるわけではない。
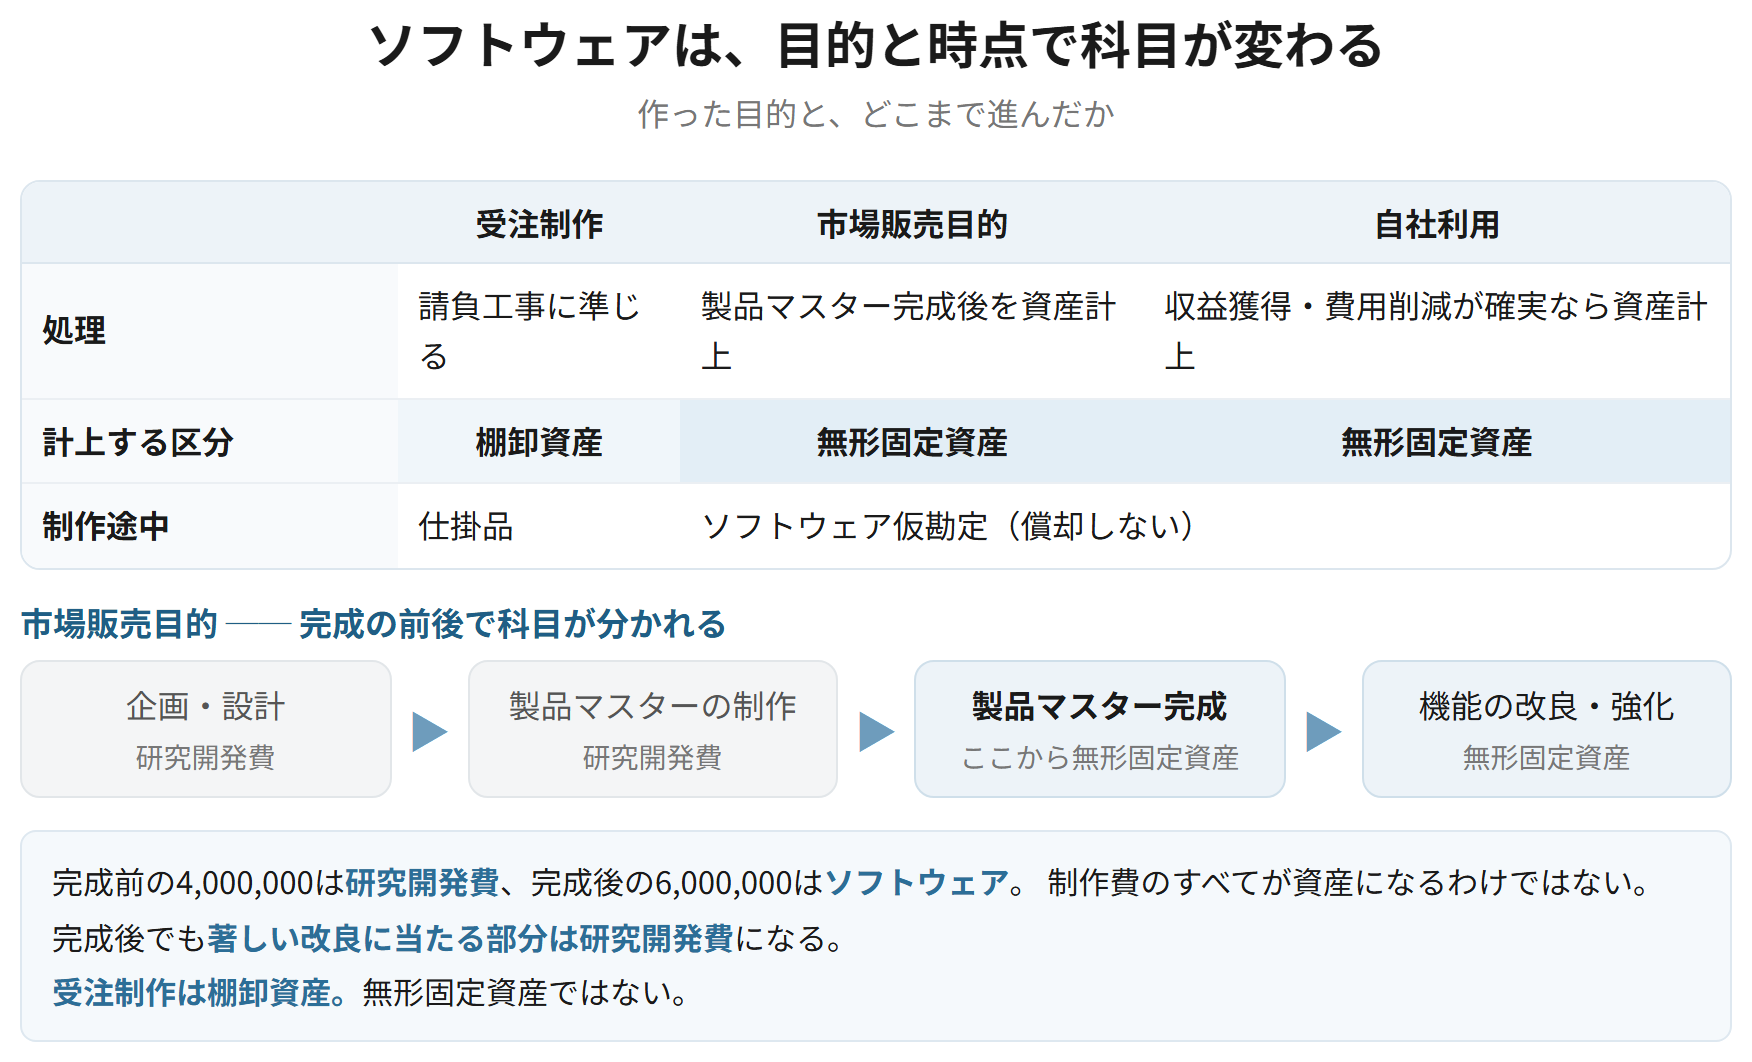
| 受注制作 | 市場販売目的 | 自社利用 | |
|---|---|---|---|
| 処理 | 請負工事に準じる | 製品マスター完成後を資産計上 | 収益獲得・費用削減が確実なら資産計上 |
| 計上する区分 | 棚卸資産 | 無形固定資産 | 無形固定資産 |
| 資産になる境目 | ─ | 最初に製品化された製品マスターの完成 | 将来の収益獲得・費用削減の確実性 |
| 制作途中 | 仕掛品 | ソフトウェア仮勘定 | ソフトウェア仮勘定 |
覚える文この1本が、音声と穴埋めクイズの出どころ
ソフトウェア制作費は、受注制作、市場販売目的および自社利用の3つに分けて処理する。受注制作は請負工事の会計処理に準じて処理し棚卸資産に計上する。市場販売目的は最初に製品化された製品マスターの完成時点までを研究開発費とし、それ以後の制作費を無形固定資産に計上する。自社利用は将来の収益獲得または費用削減が確実であると認められる場合に無形固定資産に計上する。
試験のポイント
- 市場販売目的では、製品マスター完成の前後で科目が分かれます。
- 受注制作は棚卸資産です。無形固定資産ではありません。
- 制作途中のものはソフトウェア仮勘定です。建設仮勘定と同じ考え方で、償却しません。
ひっかかり
- 製品マスター完成後でも、著しい改良に当たる部分の費用は研究開発費になります。
- 自社利用の要件は「確実であると認められる」ことです。「見込まれる」ではありません。
ソフトウェアの償却計算
研究開発費等に係る会計基準 四 4、研究開発費及びソフトウェアの会計処理に関する実務指針
簡単にいうと
市場販売目的のソフトウェアは、見込販売数量に基づいて償却します。ただし、それが残存有効期間で割った均等配分額を下回るときは、均等配分額のほうを使います。見積りで費用を先送りさせないための歯止めです。
市場販売目的のソフトウェアの償却額は、見込販売数量(または見込販売収益)に基づく方法その他合理的な方法により算定する。ただし、毎期の償却額は、残存有効期間に基づく均等配分額を下回らないものとする。自社利用のソフトウェアは、原則として定額法により償却する。見込有効期間は、市場販売目的は原則3年以内、自社利用は原則5年以内とされている。
市場販売目的のソフトウェア。未償却残高3,000,000、残存有効期間3年、見込販売数量による償却額800,000
| ソフトウェア償却 | 1,000,000 | ソフトウェア | 1,000,000 |
均等配分額 3,000,000 ÷ 3年 = 1,000,000。見込販売数量による800,000を下回らせないので1,000,000を償却する。
同じソフトウェアで、見込販売数量による償却額が1,400,000だった場合
| ソフトウェア償却 | 1,400,000 | ソフトウェア | 1,400,000 |
均等配分額1,000,000を上回るので、そのまま1,400,000を償却する。
要件
- ① 見込販売数量による償却額 = 未償却残高 × 当期の実績販売数量 ÷ 当期首の見込販売数量
- ② 均等配分額 = 未償却残高 ÷ 残存有効期間
- ③ 当期の償却額 = ① と ② の 大きいほう
覚える文この1本が、音声と穴埋めクイズの出どころ
市場販売目的のソフトウェアの償却額は、見込販売数量に基づく方法その他合理的な方法により算定するが、毎期の償却額は残存有効期間に基づく均等配分額を下回らないものとする。自社利用のソフトウェアは原則として定額法により償却する。均等配分額を下限とするのは、見積りによって費用の計上を先送りできないようにするためである。
試験のポイント
- 2つの金額を計算して、大きいほうを取ります。この手順を覚えておきましょう。
- 見込販売数量による償却額は、未償却残高に当期実績数量の割合を掛けて出します。
- 自社利用は定額法です。見込販売数量は使いません。
ひっかかり
- 小さいほうを取らないようにしましょう。均等配分額は下限です。
- 見込販売数量は毎期見直されます。当期首の見込数量を使います。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 無形固定資産の償却 | 残存価額ゼロ・定額法・直接表示 | 累計額を使わない |
| 償却しないもの | 借地権・電話加入権 | 有形の土地に対応する |
| 研究開発費 | すべて発生時に費用 | 繰延資産の開発費とは別物 |
| 専用の実験装置 | 取得時に全額を研究開発費 | 転用できるものは固定資産 |
| 受注制作 | 請負工事に準じる(棚卸資産) | 無形固定資産ではない |
| 市場販売目的 | 製品マスター完成後を資産計上 | 完成前は研究開発費 |
| 償却額 | 見込販売数量による額と均等配分額の大きいほう | 小さいほうを取らない |