
新株予約権・ストック・オプション
新株予約権は、行使されれば払込資本、失効すれば利益になる。どちらになるかが未確定なので、純資産の部の株主資本以外の項目に置かれる。考え方は財務諸表論のストック・オプション等に関する会計基準と純資産の部の表示に関する会計基準の節にある。
計算で出るのは3つである。①ストック・オプションの費用計上、②権利行使と失効、③新株予約権付社債。
①でつまずくのは、単価は見直さず、数は見直すところである。株価がどれだけ動いても公正な評価単価は付与日のまま。一方、退職などで権利が確定しない見込数が変われば、ストック・オプション数を見直して過年度分も含めて計上額を調整する。
ストック・オプションの費用計上
ストック・オプション等に関する会計基準 4項〜7項
簡単にいうと
現金は出ていきませんが、費用が計上されます。労働というサービスを受け取っている対価なので、その提供期間に配分する、という考え方です。単価は付与日で固定し、人数の見込みだけを見直します。
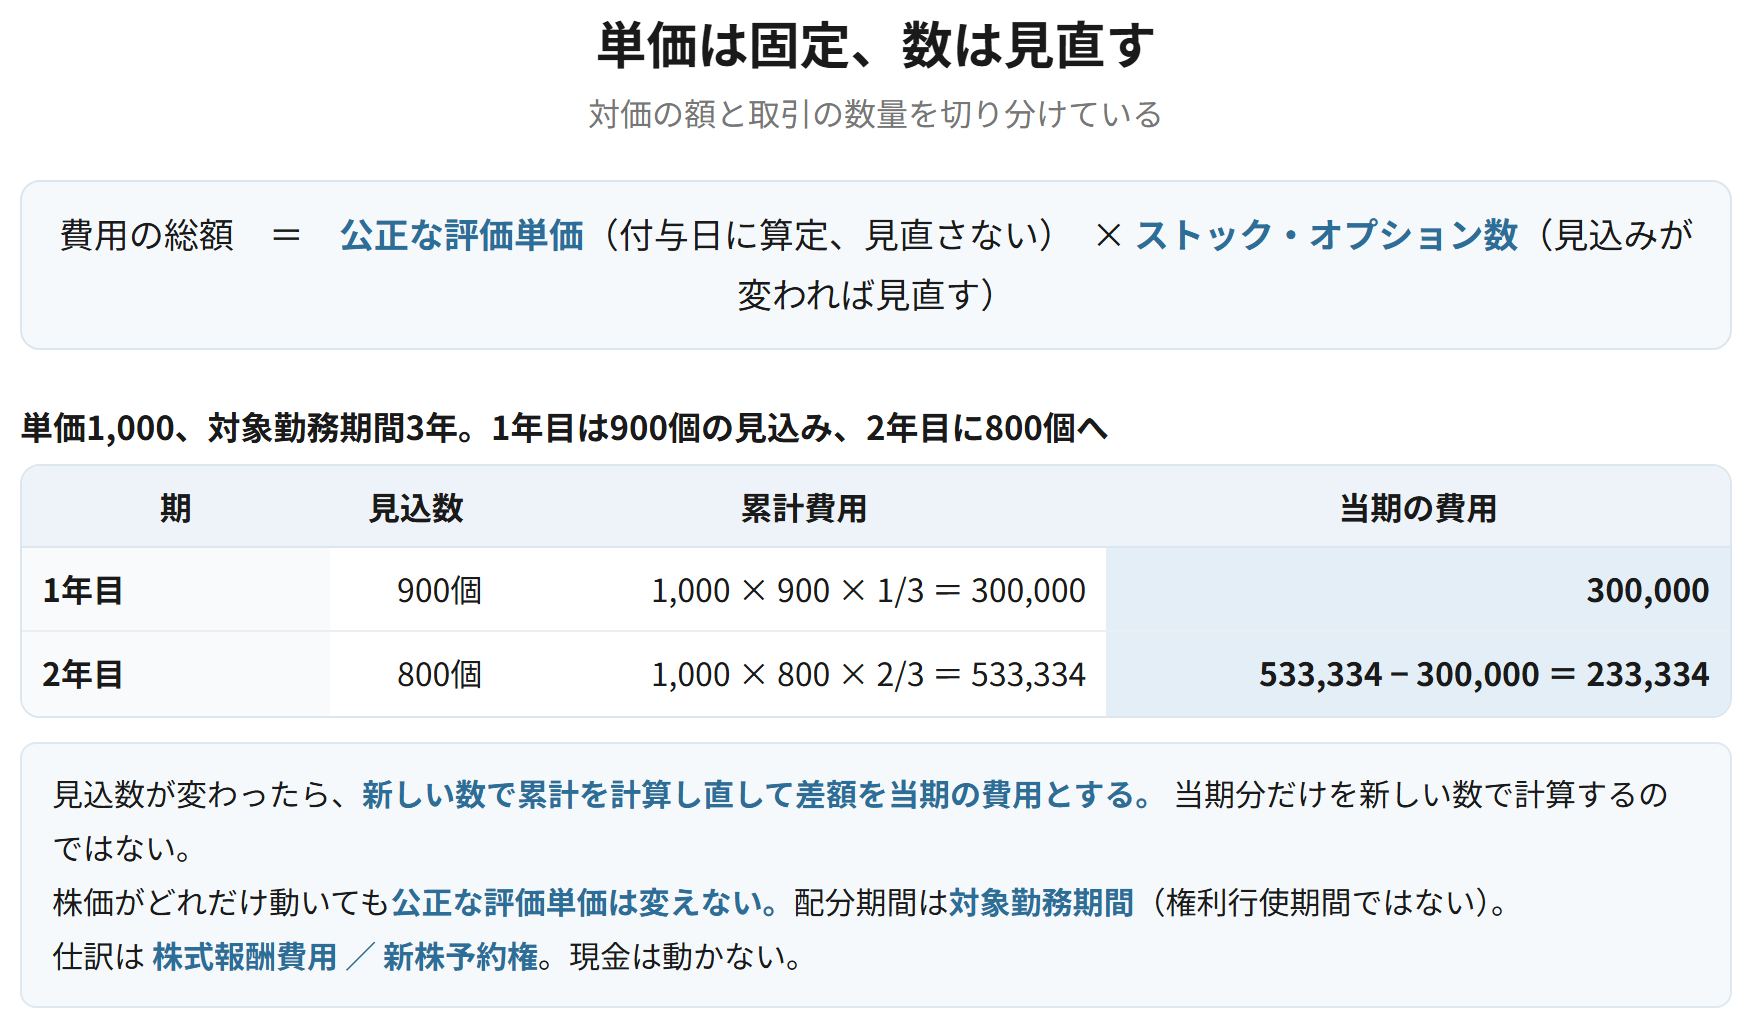
ストック・オプションを付与し取得したサービスは、その取得に応じて費用として計上し、対応する金額を純資産の部に新株予約権として計上する。費用の総額は公正な評価単価 × ストック・オプション数であり、対象勤務期間(付与日から権利確定日まで)に配分する。公正な評価単価は付与日に算定し、その後は見直さない。ストック・オプション数は権利不確定による失効の見込数を控除して算定し、見込みに変動があれば見直す。
公正な評価単価1,000、権利確定が見込まれる数900個、対象勤務期間3年。1年目
| 株式報酬費用 | 300,000 | 新株予約権 | 300,000 |
1,000 × 900 = 900,000 を3年で配分。900,000 × 1/3 = 300,000。
2年目に、権利確定が見込まれる数が800個に減った
| 株式報酬費用 | 233,334 | 新株予約権 | 233,334 |
新しい数での累計 1,000 × 800 × 2/3 = 533,334。前期までの300,000との差額を当期の費用とする。
要件
- 当期までの累計費用 = 公正な評価単価 × ストック・オプション数 × (付与日から当期末までの月数)÷ 対象勤務期間の月数
- 当期の費用 = 当期までの累計費用 − 前期までの累計費用
- 見込数が変わったら ── 新しい数で累計費用を計算し直し、差額を当期の費用とする
覚える文この1本が、音声と穴埋めクイズの出どころ
ストック・オプションを付与し取得したサービスは、その取得に応じて費用として計上し、対応する金額を純資産の部に新株予約権として計上する。費用の総額は公正な評価単価にストック・オプション数を乗じた金額であり、対象勤務期間に配分する。公正な評価単価は付与日に算定しその後は見直さず、ストック・オプション数は見込みに変動があれば見直す。
試験のポイント
- 単価は見直さず、数は見直します。この切り分けが問われます。
- 見込数が変わったら、新しい数で累計を出し直して差額を当期の費用とします。
- 配分期間は対象勤務期間です。権利行使期間ではありません。
ひっかかり
- 株価が動いても公正な評価単価は変えません。
- 見込数が変わったとき、当期分だけを新しい数で計算するのではありません。累計で計算し直します。
権利行使と失効
ストック・オプション等に関する会計基準 8項、9項
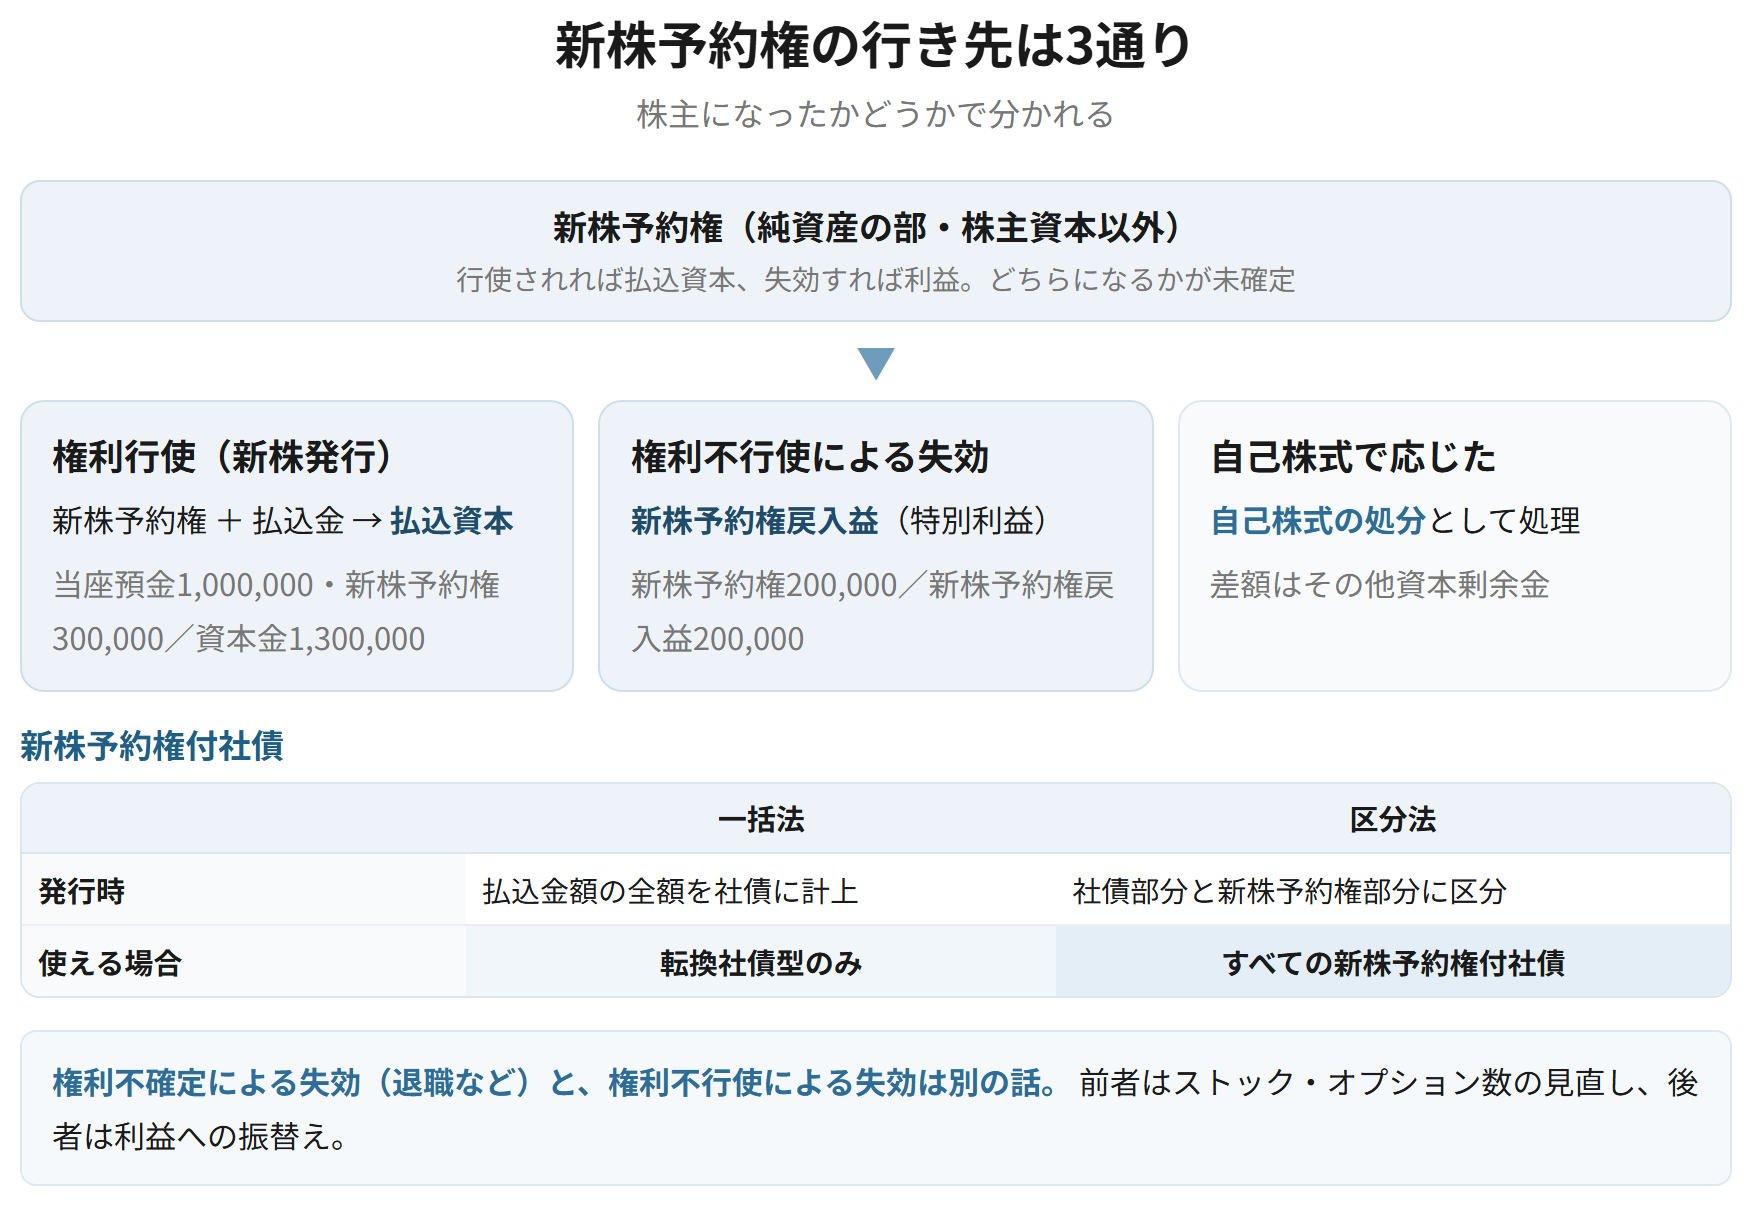
新株予約権が権利行使され新株を発行した場合、新株予約権の帳簿価額と払込金額の合計を払込資本(資本金および資本準備金)に振り替える。権利不行使による失効が生じた場合は、対応する新株予約権を利益(新株予約権戻入益、原則として特別利益)として計上する。自己株式を処分して権利行使に応じた場合は、自己株式の処分として処理する。
新株予約権300,000について権利が行使され、払込金1,000,000を受け取って新株を発行した(全額を資本金とする)
| 当座預金 | 1,000,000 | 資本金 | 1,300,000 | |
| 新株予約権 | 300,000 |
新株予約権と払込金の合計が払込資本になる。
権利が行使されないまま権利行使期間が満了し、新株予約権200,000が失効した
| 新株予約権 | 200,000 | 新株予約権戻入益 | 200,000 |
利益になる。その他資本剰余金ではない。
新株予約権300,000の行使に対し、自己株式(帳簿価額1,100,000)を処分して応じた(払込金1,000,000)
| 当座預金 | 1,000,000 | 自己株式 | 1,100,000 | |
| 新株予約権 | 300,000 | その他資本剰余金 | 200,000 |
自己株式の処分として処理する。差額はその他資本剰余金。
覚える文この1本が、音声と穴埋めクイズの出どころ
新株予約権が権利行使され新株を発行した場合、新株予約権の帳簿価額と払込金額の合計を払込資本に振り替える。権利不行使による失効が生じた場合は、対応する新株予約権を利益として計上する。自己株式を処分して権利行使に応じた場合は、自己株式の処分として処理する。
試験のポイント
- 行使なら払込資本、失効なら利益。行き先が分かれます。
- 失効益は特別利益です。その他資本剰余金ではありません。
- 自己株式で応じた場合は、自己株式の処分の処理になります。
ひっかかり
- 権利不確定による失効(退職など)と、権利不行使による失効は別の話です。前者は数の見直し、後者は利益への振替えです。
- 新株発行と自己株式の処分で、仕訳の形が変わります。
新株予約権付社債
金融商品に関する会計基準 36項〜39項
新株予約権付社債のうち、転換社債型新株予約権付社債は、一括法(社債として一括して処理)または区分法(社債部分と新株予約権部分に区分)のいずれかにより処理する。転換社債型以外の新株予約権付社債は、区分法による。
転換社債型新株予約権付社債10,000,000を発行した(一括法)
| 当座預金 | 10,000,000 | 社債 | 10,000,000 |
新株予約権を区分しない。全額が社債になる。
同じ社債を区分法で発行する(社債部分9,200,000、新株予約権部分800,000)
| 当座預金 | 10,000,000 | 社債 | 9,200,000 | |
| 新株予約権 | 800,000 |
社債部分は償却原価法の対象になる。
一括法。社債10,000,000の全額について権利が行使され、新株を発行した(全額を資本金とする)
| 社債 | 10,000,000 | 資本金 | 10,000,000 |
社債の帳簿価額がそのまま払込資本になる。
| 一括法 | 区分法 | |
|---|---|---|
| 発行時 | 払込金額の全額を社債に計上 | 社債部分と新株予約権部分に区分して計上 |
| 権利行使時 | 社債の帳簿価額を払込資本に振り替える | 社債の帳簿価額と新株予約権の合計を払込資本に振り替える |
| 使える場合 | 転換社債型のみ | すべての新株予約権付社債 |
覚える文この1本が、音声と穴埋めクイズの出どころ
転換社債型新株予約権付社債は、一括法または区分法のいずれかにより処理し、転換社債型以外の新株予約権付社債は区分法による。一括法では払込金額の全額を社債に計上し、区分法では社債部分と新株予約権部分に区分して計上する。
試験のポイント
- 一括法が使えるのは転換社債型だけです。
- 区分法では、社債部分が償却原価法の対象になります。
- 権利行使時の振替額が、方法によって変わります。
ひっかかり
- 転換社債型以外に一括法を使わないようにしましょう。
- 区分法の社債部分は払込金額より小さくなるので、償却原価法による償却が生じます。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 費用の総額 | 公正な評価単価 × ストック・オプション数 | 対象勤務期間に配分 |
| 単価 | 付与日に算定し、見直さない | 株価が動いても変えない |
| 数 | 失効の見込みが変われば見直す | 累計で計算し直す |
| 権利行使 | 新株予約権+払込金 → 払込資本 | 自己株式なら処分の処理 |
| 権利不行使による失効 | 新株予約権戻入益(特別利益) | 資本に振り替えない |
| 新株予約権付社債 | 一括法は転換社債型のみ | それ以外は区分法 |
| 表示 | 純資産の部の株主資本以外の項目 | 負債ではない |