
社債
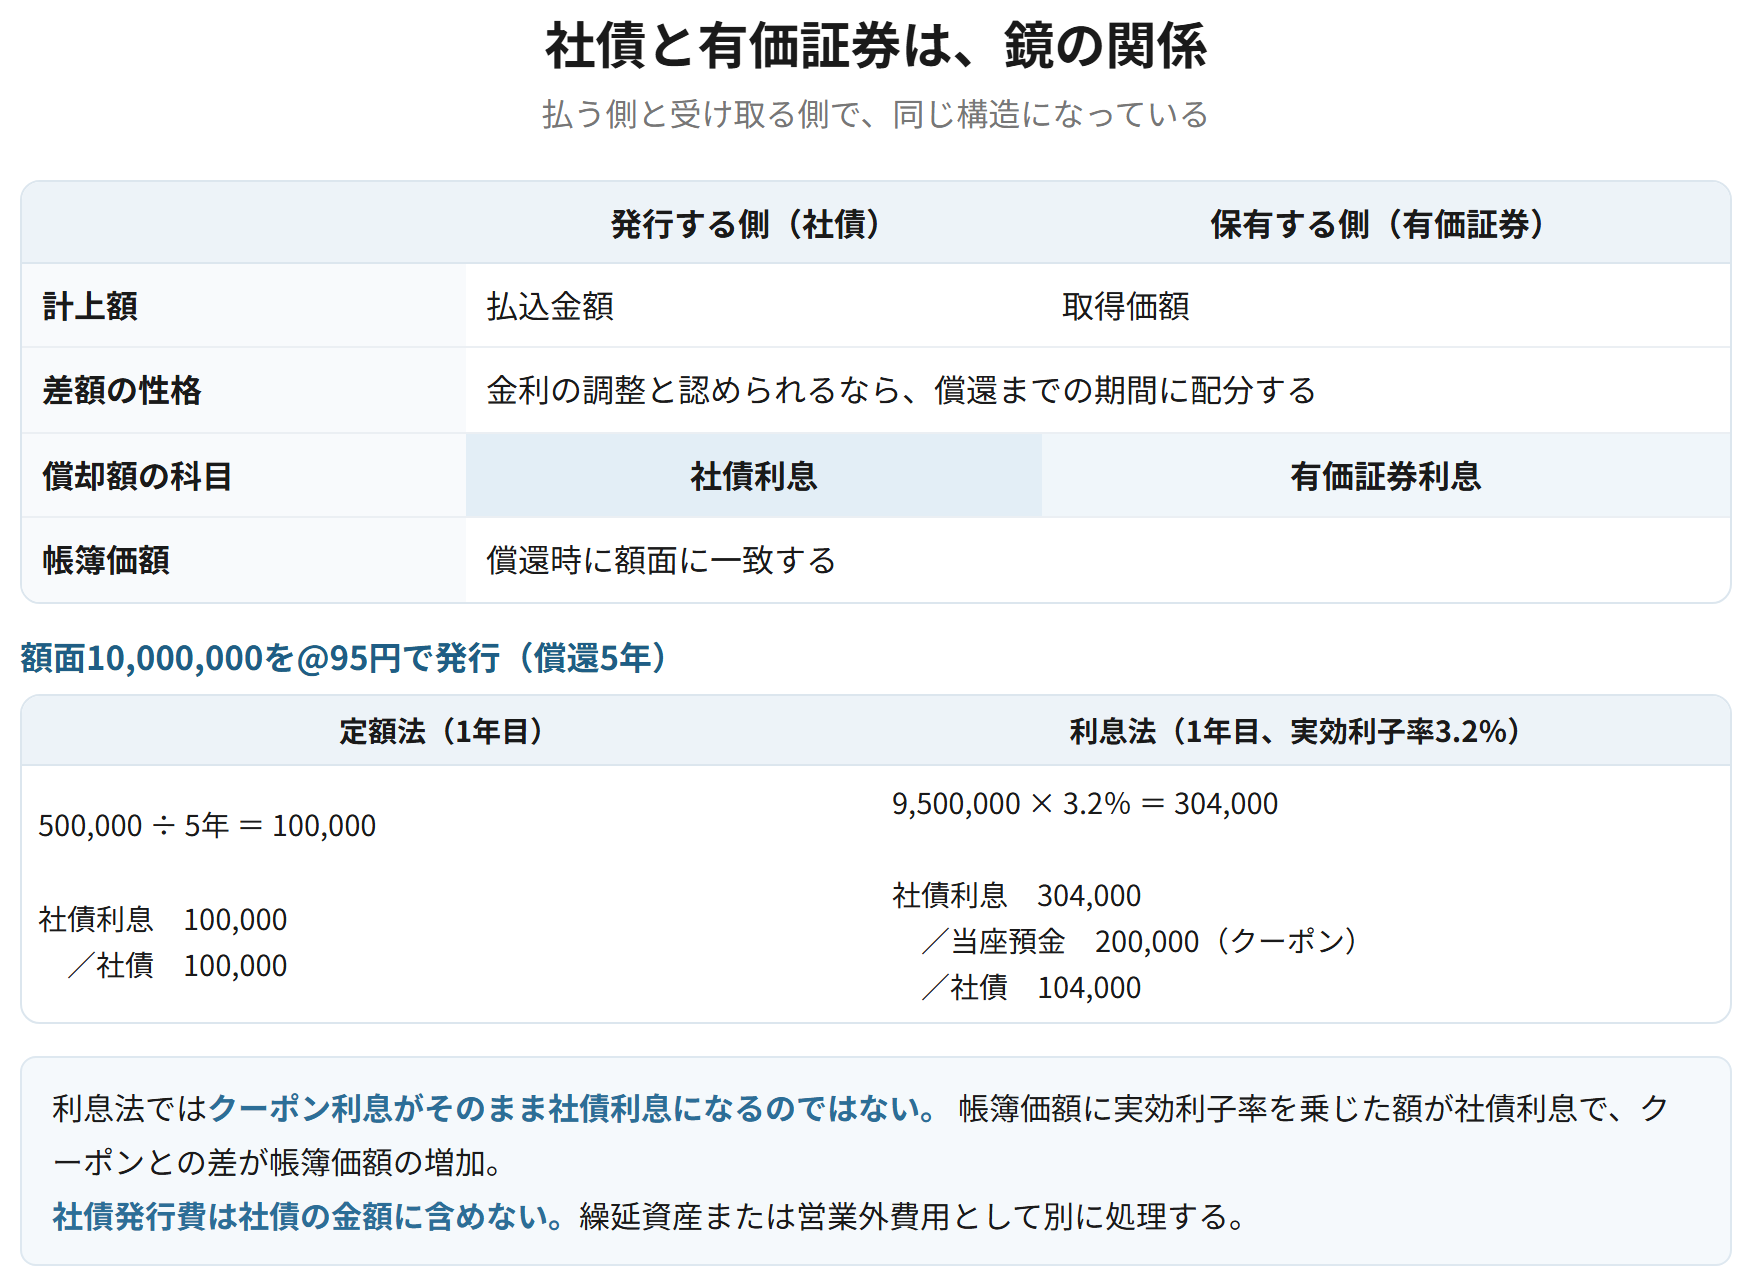
社債は、額面と払込金額が違うところから話が始まる。差額が金利の調整なら、償還までの期間にわたって帳簿価額を動かしていく。償却原価法である。考え方は財務諸表論の金銭債務の節にある。
社債を保有する側(有価証券)と鏡の関係になる。保有側は有価証券利息で受け、発行側は社債利息で払う。帳簿価額が額面に向かって動いていくところも同じである。
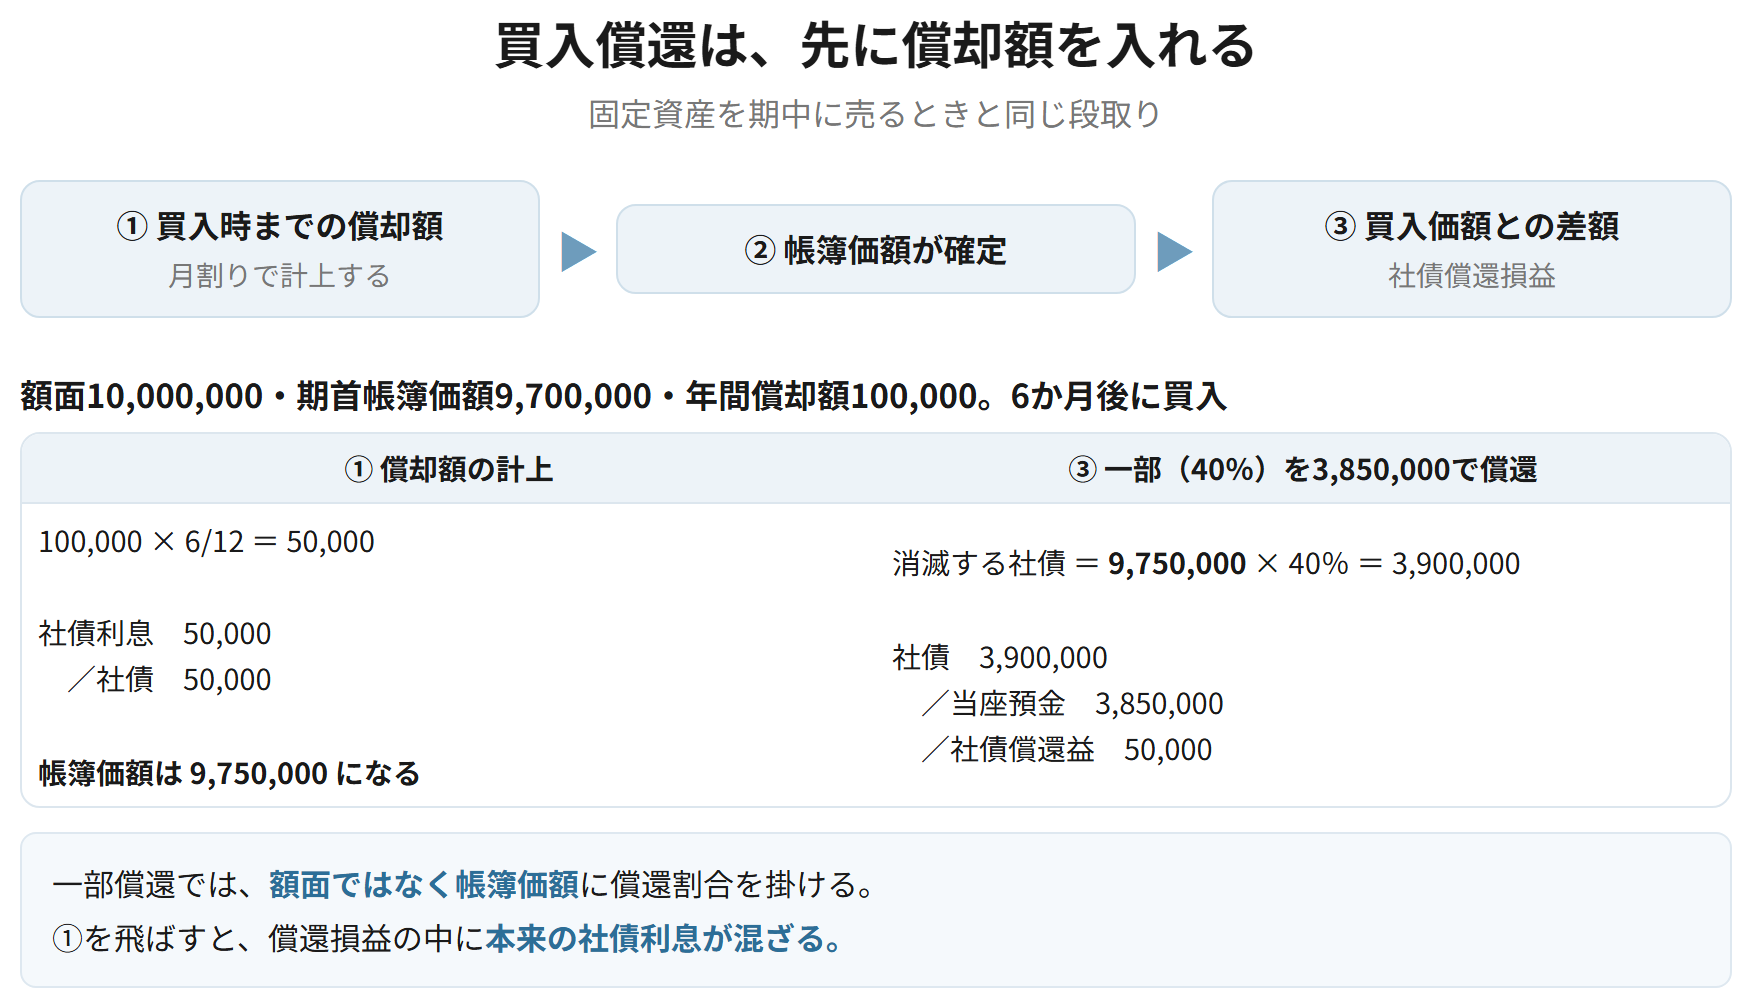
償還は3通りある。満期償還・買入償還・抽選償還。買入償還でつまずきやすいのは、買入時までの償却額を先に計上するところである。固定資産を期中に売却するとき、先に当期分の減価償却費を入れるのと同じ段取りになる。
発行と、償却原価法
金融商品に関する会計基準 26項、同実務指針
簡単にいうと
額面より安く発行すれば、償還のときに差額を多く払うことになります。この差額は実質的に利息なので、償還までの期間にわたって少しずつ社債の帳簿価額を増やしていきます。これが償却原価法です。
社債は払込金額をもって貸借対照表価額とする。払込金額が債務額と異なる場合において、その差額が金利の調整と認められるときは、償却原価法により帳簿価額を加減し、償却額を社債利息に加減する。方法は利息法(原則)と定額法(容認)である。社債発行費は社債の金額に含めず、繰延資産または営業外費用として別に処理する。
額面10,000,000の社債を@95円で発行し、払込金を当座預金とした
| 当座預金 | 9,500,000 | 社債 | 9,500,000 |
払込金額で計上する。額面では計上しない。
定額法。上記の社債(償還まで5年)の1年目の償却
| 社債利息 | 100,000 | 社債 | 100,000 |
差額500,000 ÷ 5年 = 100,000。社債の帳簿価額が毎期増え、償還時に10,000,000になる。
利息法。社債の帳簿価額9,500,000、実効利子率3.2%、クーポン利息200,000
| 社債利息 | 304,000 | 当座預金 | 200,000 | |
| 社債 | 104,000 |
9,500,000 × 3.2% = 304,000 が社債利息。クーポンとの差104,000が帳簿価額の増加。
覚える文この1本が、音声と穴埋めクイズの出どころ
社債は払込金額をもって貸借対照表価額とするが、払込金額が債務額と異なり、その差額が金利の調整と認められるときは償却原価法により帳簿価額を加減し、償却額を社債利息に加減する。利息法では、帳簿価額に実効利子率を乗じた金額が社債利息となり、クーポン利息との差額が帳簿価額の増減となる。社債発行費は社債の金額に含めない。
試験のポイント
- 償却額の科目は社債利息です。社債発行費償却ではありません。
- 利息法では、帳簿価額に実効利子率を乗じた額が社債利息です。クーポン利息ではありません。
- 有価証券の側の償却原価法と鏡の関係になります。対で覚えましょう。
ひっかかり
- 社債発行費を社債の金額から控除しないようにしましょう。別の処理です。
- 期中発行の場合、初年度の償却額は月割りになります。
利払いと、未払社債利息
企業会計原則 注解5
社債の利払日が期末と異なる場合、前の利払日の翌日から期末までの利息を未払社債利息として計上する。翌期首に再振替仕訳を行う。社債利息は営業外費用に表示する。
なぜそうするのか
発生主義のもとでは、支払っていなくても発生した分は当期の費用になる。経過勘定項目のひとつで、前払費用・未払費用の考え方がそのまま当てはまる。
利払日は9月末と3月末。決算日は12月31日。年利2%、額面10,000,000
| 社債利息 | 50,000 | 未払社債利息 | 50,000 |
10月から12月までの3か月分。10,000,000 × 2% × 3/12 = 50,000。
覚える文この1本が、音声と穴埋めクイズの出どころ
社債の利払日が期末と異なる場合、前の利払日の翌日から期末までの利息を未払社債利息として計上し、翌期首に再振替仕訳を行う。社債利息は営業外費用に表示する。発生主義のもとでは、支払っていなくても発生した分は当期の費用となるためである。
試験のポイント
- 未払社債利息は経過勘定項目です。翌期首に再振替します。
- 償却原価法による償却額とは別に計上します。2つを合わせたものが当期の社債利息になります。
ひっかかり
- 償却額と未払利息を混同しないようにしましょう。計算も科目の動きも別です。
満期償還と買入償還
金融商品に関する会計基準、会社計算規則88条
簡単にいうと
買入償還では、まず買入時までの償却額を入れてから、帳簿価額と買入価額を比べます。これを飛ばすと、償還損益の中に本来の社債利息が混ざってしまいます。固定資産を期中に売るときと同じ段取りです。
満期償還では、償還期日に債務額で償還する。買入償還では、償還期日前に市場で買い入れて償還し、買入価額と帳簿価額との差額を社債償還損益とする。期中に買い入れる場合は、買入時までの償却原価法による償却額を計上したうえで差額を計算する。
額面10,000,000、期首帳簿価額9,700,000の社債を、期首から6か月後に9,750,000で買入償還した(定額法、年間償却額100,000)
| 社債利息 | 50,000 | 社債 | 50,000 |
まず買入時までの償却。100,000 × 6/12 = 50,000。帳簿価額は9,750,000になる。
続いて償還
| 社債 | 9,750,000 | 当座預金 | 9,750,000 |
帳簿価額と買入価額が一致したので償還損益は生じない。差があれば社債償還損益になる。
額面の一部(40%)だけを買入償還する場合
| 社債 | 3,900,000 | 当座預金 | 3,850,000 | |
| 社債償還益 | 50,000 |
帳簿価額9,750,000 × 40% = 3,900,000 が消滅する社債。買入価額3,850,000との差が償還益。
覚える文この1本が、音声と穴埋めクイズの出どころ
満期償還では償還期日に債務額で償還し、買入償還では買入価額と帳簿価額との差額を社債償還損益とする。期中に買い入れる場合は、買入時までの償却原価法による償却額を計上したうえで差額を計算する。これを行わないと、償還損益の中に本来の社債利息が含まれてしまうためである。
試験のポイント
- 買入償還では、先に償却額を入れます。この一手を忘れないようにしましょう。
- 一部を買入償還する場合、帳簿価額に償還割合を掛けて消滅する社債を出します。
- 社債償還損益の表示区分は、特別損益になることが多いです。
ひっかかり
- 額面に償還割合を掛けないようにしましょう。掛けるのは帳簿価額です。
- 社債発行費の未償却残高がある場合、対応する部分の処理が必要になることがあります。
抽選償還
金融商品に関する会計基準、同実務指針
抽選償還とは、あらかじめ定めた方法で社債の一部ずつを定期的に償還していく方法をいう。償却原価法の適用にあたっては、各回の償還額に対応する期間で償却額を計算する必要があり、満期一括償還とは計算が異なる。1年以内に償還されるものは流動負債に振り替える。
なぜそうするのか
満期一括償還なら、すべての社債が同じ期間使われる。抽選償還では、早く償還される部分は使われる期間が短い。差額を金利の調整とみる以上、使われる期間に応じて配分するのが筋になる。
| 満期一括償還 | 抽選償還 | |
|---|---|---|
| 償還の仕方 | 満期にまとめて | 一部ずつ定期的に |
| 償却の計算 | 全額を償還までの期間で | 各回の償還額に対応する期間で |
| 表示 | 1年内償還分を流動負債へ | 同左(毎期生じる) |
覚える文この1本が、音声と穴埋めクイズの出どころ
抽選償還とは、あらかじめ定めた方法で社債の一部ずつを定期的に償還していく方法をいう。償却原価法の適用にあたっては、各回の償還額に対応する期間で償却額を計算する必要があり、満期一括償還とは計算が異なる。1年以内に償還されるものは流動負債に振り替える。
試験のポイント
- 抽選償還では、償却額の計算が満期一括償還と違います。
- 1年内償還予定の社債は流動負債に振り替えます。科目名も変わります。
ひっかかり
- 抽選償還の償却計算は手間がかかります。問題で与えられる前提(級数法によるなど)を確かめましょう。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 計上額 | 払込金額 | 額面ではない |
| 償却原価法 | 償却額は社債利息 | 社債発行費償却ではない |
| 利息法 | 帳簿価額 × 実効利子率 = 社債利息 | クーポン利息ではない |
| 社債発行費 | 社債の金額に含めない | 繰延資産または営業外費用 |
| 未払社債利息 | 経過勘定項目。翌期首に再振替 | 償却額とは別 |
| 買入償還 | 買入時までの償却額を先に計上 | 帳簿価額に償還割合を掛ける |
| 抽選償還 | 各回の償還額に対応する期間で償却 | 1年内償還分は流動負債 |