
繰延資産
5項目と償却期間は、財務諸表論の繰延資産の節にある。この節では計算の型を扱う。
計算そのものは簡単で、支出額を償却期間で割って、支出した月から期末までを月割りするだけである。無形固定資産と同じく直接減らすので、累計額は使わない。
注意がいるのは社債発行費である。ほかの4項目が「3年以内」「5年以内」と期間で決まっているのに対し、社債発行費は社債の償還までの期間で償却する。しかも利息法も認められる。期間の決め方が1つだけ違うので、ここを押さえる。
5項目と、償却の計算
繰延資産の会計処理に関する当面の取扱い
簡単にいうと
繰延資産にできるのは5つだけで、どれも計上するかどうかは任意です。計上したら、支出した月から期末までを月割りで償却します。無形固定資産と同じく、累計額を使わず直接減らします。
繰延資産として計上できるのは、株式交付費・社債発行費等・創立費・開業費・開発費の5つであり、計上は任意である。償却は、株式交付費は3年以内、社債発行費は社債の償還までの期間、創立費・開業費・開発費は5年以内に、定額法により行う(社債発行費は利息法も可)。支出した月から期末までを月割りで計算し、未償却残高を直接減額する。
創立費600,000を繰延資産に計上し、5年で償却する。会社設立は10月1日(決算日3月31日)
| 創立費償却 | 60,000 | 創立費 | 60,000 |
600,000 ÷ 5年 = 120,000。10月から3月までの6か月分で 120,000 × 6/12 = 60,000。
翌期の償却(満額)
| 創立費償却 | 120,000 | 創立費 | 120,000 |
2期目以降は月割りが要らない。最終年度で残りを償却しきる。
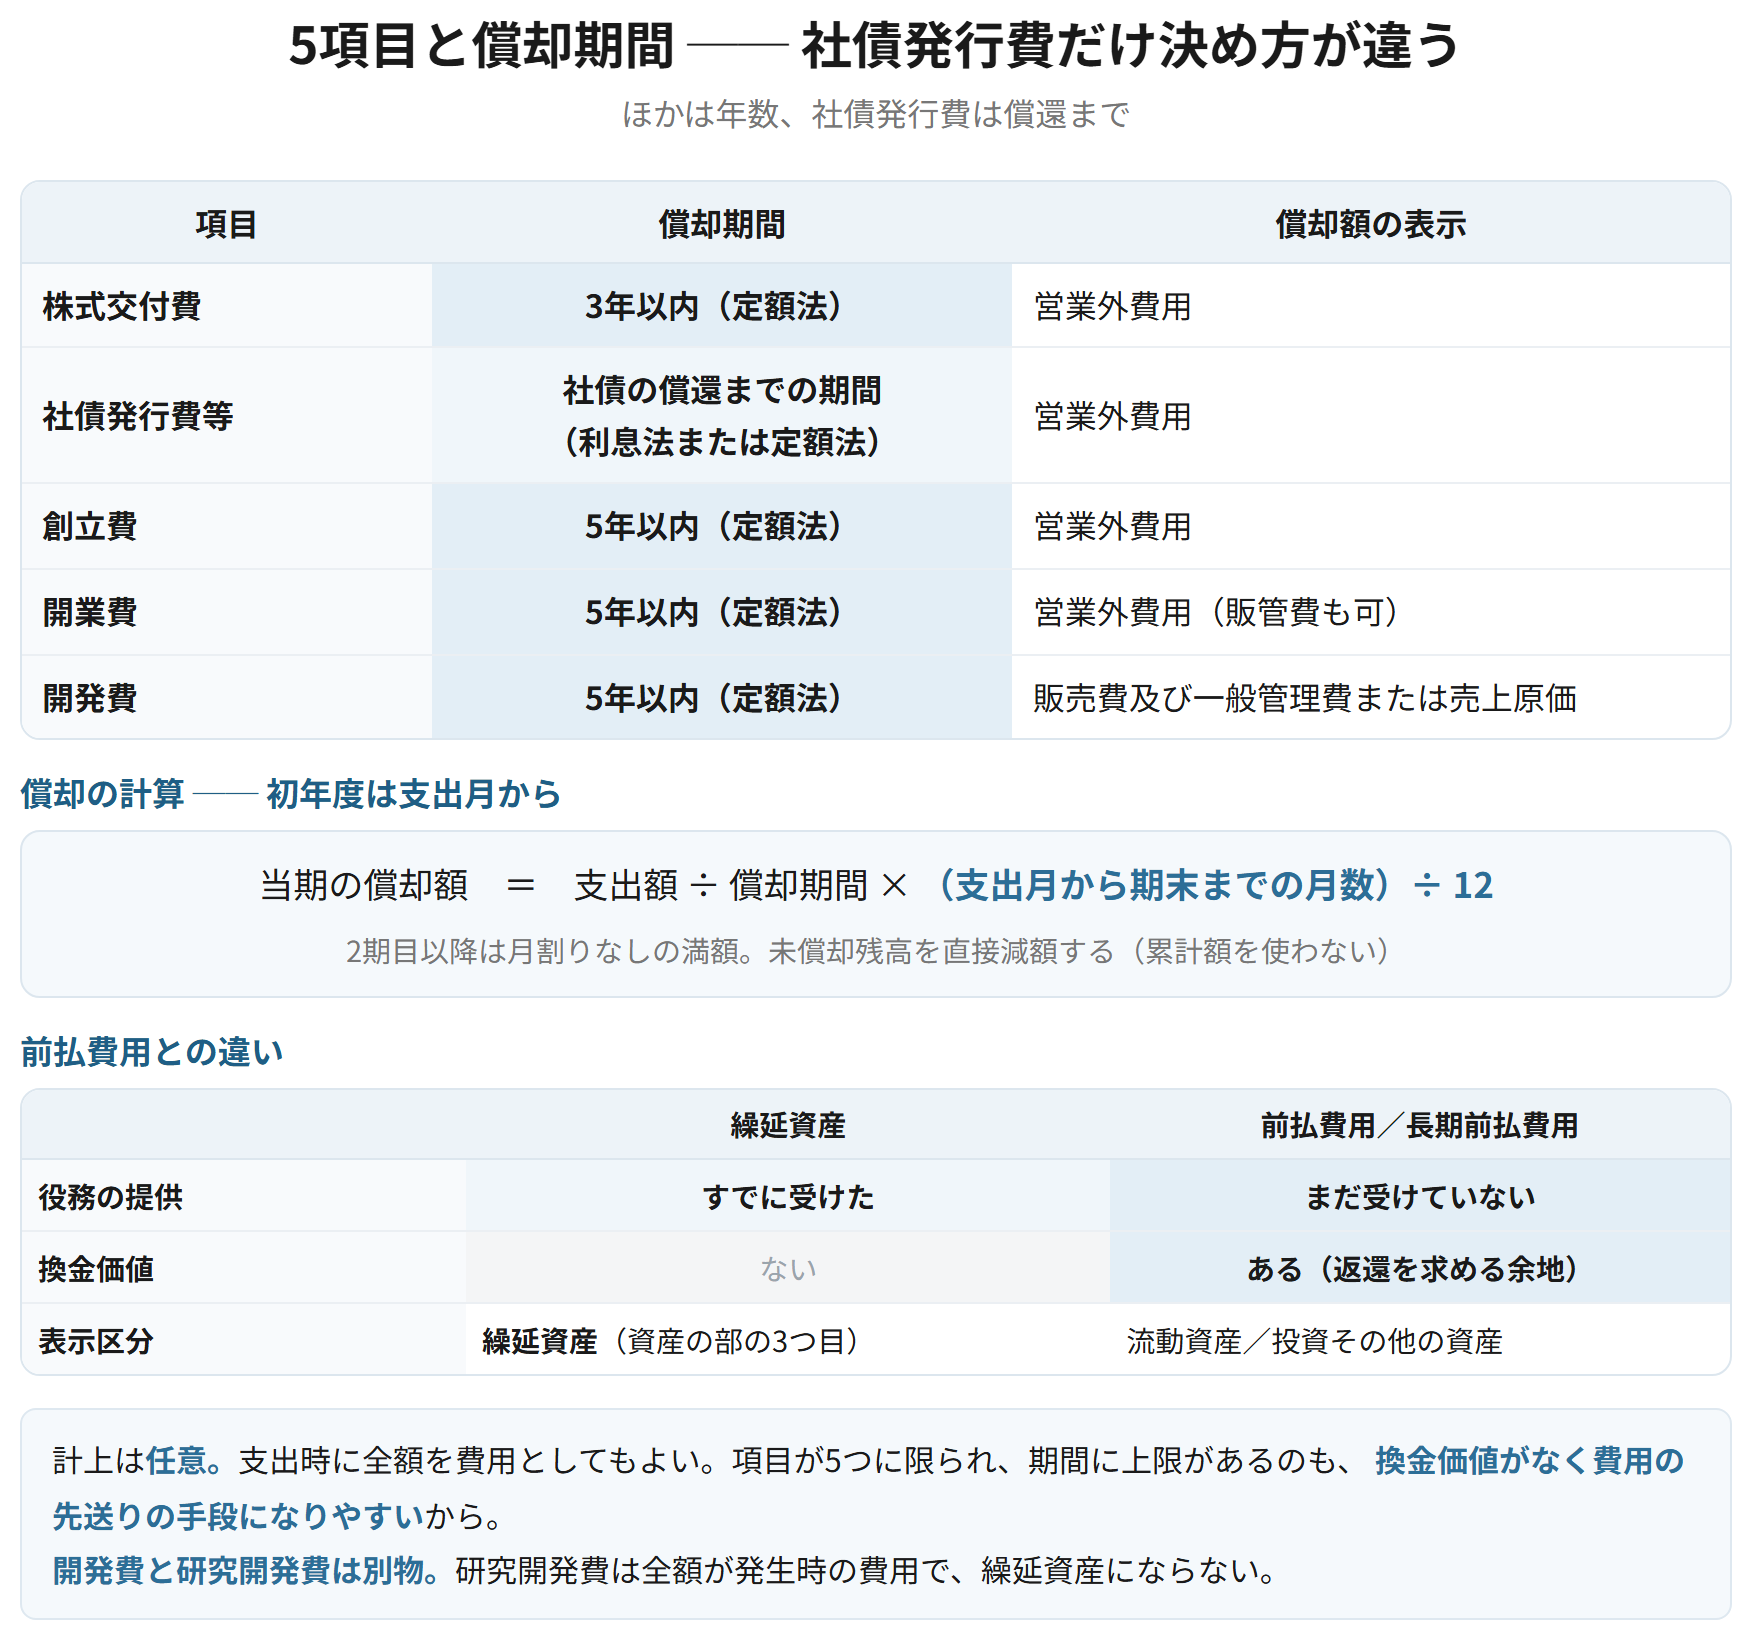
要件
- 当期の償却額 = 支出額 ÷ 償却期間 × (支出月から期末までの月数)÷ 12
- 2期目以降 = 支出額 ÷ 償却期間(月割りなしの満額)
- 表示 ── 資産の部の3つ目の区分に、未償却残高を直接表示
| 項目 | 償却期間 | 償却額の表示 |
|---|---|---|
| 株式交付費 | 3年以内(定額法) | 営業外費用 |
| 社債発行費等 | 社債の償還までの期間(利息法または定額法) | 営業外費用 |
| 創立費 | 5年以内(定額法) | 営業外費用 |
| 開業費 | 5年以内(定額法) | 営業外費用(販管費も可) |
| 開発費 | 5年以内(定額法) | 販売費及び一般管理費または売上原価 |
覚える文この1本が、音声と穴埋めクイズの出どころ
繰延資産として計上できるのは株式交付費、社債発行費等、創立費、開業費および開発費の5つであり、計上は任意である。償却は、株式交付費は3年以内、社債発行費は社債の償還までの期間、創立費、開業費および開発費は5年以内に定額法により行い、支出した月から期末までを月割りで計算して未償却残高を直接減額する。
試験のポイント
- 社債発行費だけ、期間の決め方が違います。償還までの期間です。
- 支出した月から期末までを月割りします。期首からではありません。
- 累計額を使わず直接減らします。無形固定資産と同じです。
ひっかかり
- 計上は任意です。支出時に全額を費用としてもよく、その場合は繰延資産が出てきません。
- 開発費と研究開発費は別物です。研究開発費は全額が発生時の費用で、繰延資産になりません。
社債発行費の償却
繰延資産の会計処理に関する当面の取扱い
社債発行費は、社債の償還までの期間にわたり、利息法または定額法により償却する。利息法による場合、社債の未償還残高に実効利子率を乗じた金額からクーポン利息と社債の償却原価法による償却額を控除した額が社債発行費の償却額となる。実務上は定額法によることが多い。
なぜそうするのか
社債発行費は、社債を発行するためにかかった費用である。社債を使っている期間にわたって配分するのが筋なので、償却期間が償還までの期間になる。株式交付費が3年以内なのは、株式に償還という概念がないため、期間を別に定める必要があったからである。
社債発行費300,000を定額法により償却する。社債の償還までの期間は5年、発行は期首
| 社債発行費償却 | 60,000 | 社債発行費 | 60,000 |
300,000 ÷ 5年 = 60,000。期中発行なら月割りになる。
覚える文この1本が、音声と穴埋めクイズの出どころ
社債発行費は、社債の償還までの期間にわたり利息法または定額法により償却する。株式交付費が3年以内とされているのに対し社債発行費が償還までの期間とされているのは、社債を使用している期間にわたって配分することが適切であるためである。
試験のポイント
- 償却期間は償還までの期間です。5年以内ではありません。
- 利息法も認められますが、実務上は定額法が多く、試験でも定額法が中心になります。
- 社債発行費は、社債の金額には含めません。償却原価法とは別の処理です。
ひっかかり
- 社債の償却原価法による償却額(社債利息)と、社債発行費の償却額を混同しないようにしましょう。別の処理です。
- 買入償還した場合、対応する社債発行費の未償却残高の処理に注意が要ります。
表示と、前払費用との違い
企業会計原則 注解5、注解15、会社計算規則74条
繰延資産は、貸借対照表の資産の部の3つ目の区分に、未償却残高をもって表示する。前払費用との違いは、繰延資産がすでに役務の提供を受けているのに対し、前払費用はまだ提供されていない役務に対する対価である点にある。
なぜそうするのか
前払費用は、まだ役務を受けていないので返してもらう余地がある。繰延資産は、すでに受けてしまっているので換金価値がない。この違いが、繰延資産の計上を任意とし、項目を5つに限った理由になる。詳しくは財務諸表論の繰延資産の節にある。
| 繰延資産 | 前払費用 | 長期前払費用 | |
|---|---|---|---|
| 役務の提供 | すでに受けた | まだ受けていない | まだ受けていない |
| 表示区分 | 繰延資産 | 流動資産 | 投資その他の資産 |
| 計上 | 任意(5項目に限定) | 必要な調整として計上 | 同左 |
覚える文この1本が、音声と穴埋めクイズの出どころ
繰延資産は、貸借対照表の資産の部の3つ目の区分に未償却残高をもって表示する。前払費用との違いは、繰延資産がすでに役務の提供を受けているのに対し前払費用はいまだ提供されていない役務に対する対価である点にあり、繰延資産には換金価値がない。
試験のポイント
- 資産の部の3つ目の独立した区分です。固定資産の中ではありません。
- 長期前払費用は投資その他の資産です。繰延資産ではありません。
- 償却額は原則として営業外費用、開発費は販売費及び一般管理費です。
ひっかかり
- 繰延資産を固定資産に含めないようにしましょう。
- 長期前払費用と繰延資産を取り違えないようにしましょう。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 5項目 | 株式交付費・社債発行費等・創立費・開業費・開発費 | これ以外は計上できない |
| 計上 | 任意(支出時に費用でもよい) | |
| 償却期間 | 株式交付費3年、創立費等5年 | 社債発行費は償還まで |
| 初年度 | 支出月から期末までを月割り | 期首からではない |
| 償却の形 | 未償却残高を直接減額 | 累計額を使わない |
| 表示区分 | 資産の部の3つ目の区分 | 固定資産の中ではない |
| 前払費用との違い | 役務の提供をすでに受けたかどうか | 換金価値の有無 |