
現金・預金
現金の範囲と銀行勘定調整表は、財務諸表論の現金・預金の節と同じである。簿記論ではそこに現金過不足と小口現金が加わる。
現金過不足は、帳簿の現金と実際の現金が合わないときの処理である。期中に見つかったら、いったん現金過不足勘定で受けておき、原因が分かった分を正しい勘定に振り替える。期末まで原因が分からなかった分は、雑損または雑益にして消す。
小口現金は、日常の少額の支払いのために担当者に渡しておく現金である。定額資金前渡法では、使った分だけを補給するので、手許の残高が常に一定になる。この仕組みが分かれば処理は難しくない。
現金過不足
総論
簡単にいうと
帳簿の現金と、金庫の中の実際の現金が合わないことがあります。原因がすぐ分からないときは、いったん現金過不足という箱に入れておき、分かったら正しい勘定へ移します。期末まで分からなければ、雑損か雑益にして消します。
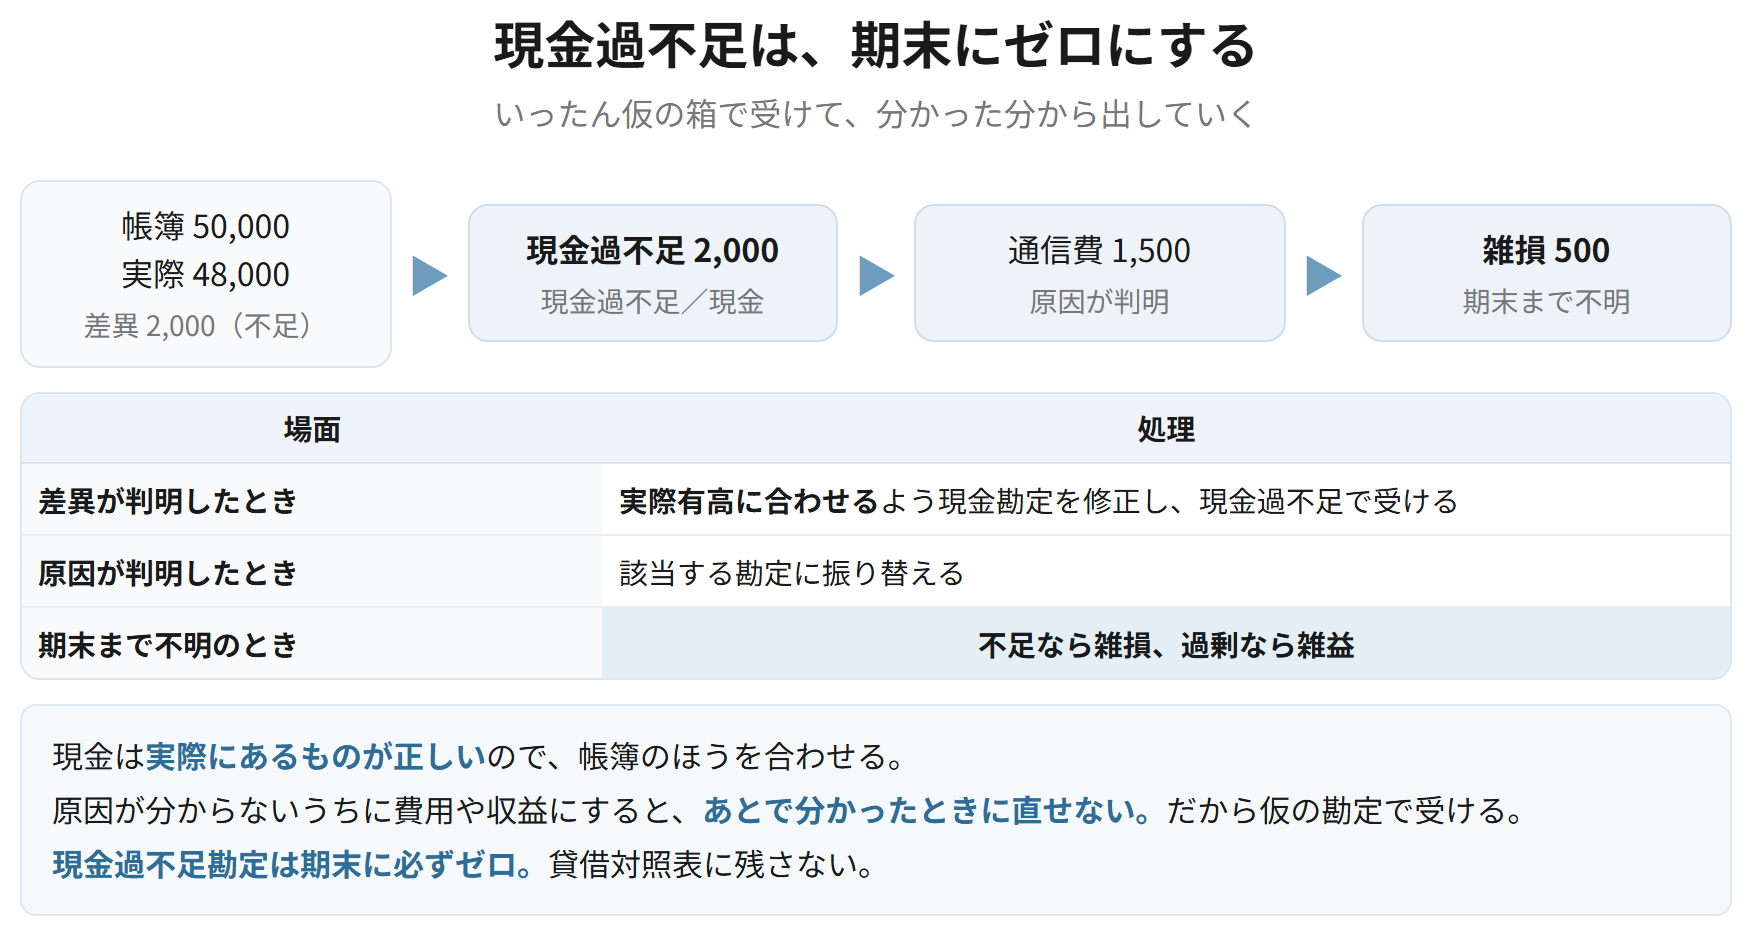
帳簿上の現金残高と実際有高とに差異があるときは、実際有高に合わせるよう現金勘定を修正し、差額を現金過不足勘定で処理する。原因が判明した分は該当する勘定に振り替え、期末まで原因が判明しなかった分は雑損または雑益として処理する。
なぜそうするのか
現金は、実際にあるものが正しい。帳簿が間違っているのだから、帳簿のほうを合わせる。ただし原因が分からないうちに費用や収益にしてしまうと、あとで原因が分かったときに直せない。だから、いったん仮の勘定で受けておく。
帳簿残高50,000、実際有高48,000。差異の原因は不明
| 現金過不足 | 2,000 | 現金 | 2,000 |
実際有高に合わせる。現金過不足は借方(不足)。
上記のうち1,500が通信費の記帳漏れと判明した
| 通信費 | 1,500 | 現金過不足 | 1,500 |
原因が分かった分を正しい勘定へ振り替える。
期末まで残りの500の原因が判明しなかった
| 雑損 | 500 | 現金過不足 | 500 |
現金過不足勘定は期末に必ずゼロにする。貸方残高なら雑益になる。
覚える文この1本が、音声と穴埋めクイズの出どころ
帳簿上の現金残高と実際有高とに差異があるときは、実際有高に合わせるよう現金勘定を修正し、差額を現金過不足勘定で処理する。原因が判明した分は該当する勘定に振り替え、期末まで原因が判明しなかった分は雑損または雑益として処理する。現金は実際にあるものが正しいため帳簿を合わせるが、原因が不明なうちに費用または収益とすると後から訂正できないため、いったん仮の勘定で受ける。
試験のポイント
- 現金過不足勘定は、期末に必ずゼロになります。残高を残しません。
- 不足なら雑損、過剰なら雑益です。
- 決算時に初めて差異が判明した場合は、現金過不足勘定を使わず直接雑損・雑益とすることもあります。
ひっかかり
- 現金過不足を貸借対照表に載せないようにしましょう。期末にゼロにします。
- 原因が判明した分だけを振り替えます。全額を雑損にしないようにしましょう。
現金の範囲と当座借越
企業会計原則 注解16、財務諸表等規則15条
現金には、通貨のほか通貨代用証券(他人振出しの小切手、送金小切手、郵便為替証書、支払期日の到来した公社債の利札、配当金領収証など)が含まれる。自己振出しの小切手を受け取った場合は、当座預金の増加として処理する。期末に当座預金が貸方残高となっているときは、短期借入金に振り替える。
なぜそうするのか
通貨代用証券は、銀行に持ち込めばその場で通貨になる。手元に通貨として置いているのと変わらないので現金として扱う。自己振出しの小切手は、振り出した時点で当座預金が減っているので、戻ってくれば当座預金が戻る。当座借越を負債に振り替えるのは、資産のマイナスではなく銀行からの借入れだからである。
かつて振り出した小切手200,000が、取引先から返送されてきた
| 当座預金 | 200,000 | 買掛金 | 200,000 |
現金ではなく当座預金が増える。振出時に当座預金を減らしていたため。
決算日に当座預金が300,000の貸方残高になっている
| 当座預金 | 300,000 | 短期借入金 | 300,000 |
資産のマイナスではなく負債として表示する。科目名は短期借入金。
| 受け取ったもの | 処理 | 理由 |
|---|---|---|
| 他人振出しの小切手 | 現金の増加 | ただちに通貨に換えられる |
| 自己振出しの小切手 | 当座預金の増加 | 振出時に当座預金を減らしている |
| 送金小切手・郵便為替証書 | 現金の増加 | 通貨代用証券 |
| 先日付小切手 | 受取手形 | 支払期日が来ていない |
| 収入印紙・郵便切手 | 貯蔵品 | 現金ではない |
覚える文この1本が、音声と穴埋めクイズの出どころ
現金には通貨のほか、他人振出しの小切手、送金小切手、郵便為替証書、支払期日の到来した公社債の利札などの通貨代用証券が含まれる。自己振出しの小切手を受け取った場合は、振出時に当座預金を減少させているため当座預金の増加として処理する。期末に当座預金が貸方残高となっているときは、短期借入金に振り替える。
試験のポイント
- 自己振出しの小切手を現金としないようにしましょう。当座預金です。
- 先日付小切手は受取手形、収入印紙と郵便切手は貯蔵品です。
- 当座借越の科目名は短期借入金です。
ひっかかり
- 支払期日が到来していない公社債の利札は現金に含まれません。
- 複数の銀行に口座がある場合、当座借越は銀行ごとに判断します。相殺しません。
小口現金 ── 定額資金前渡法
総論
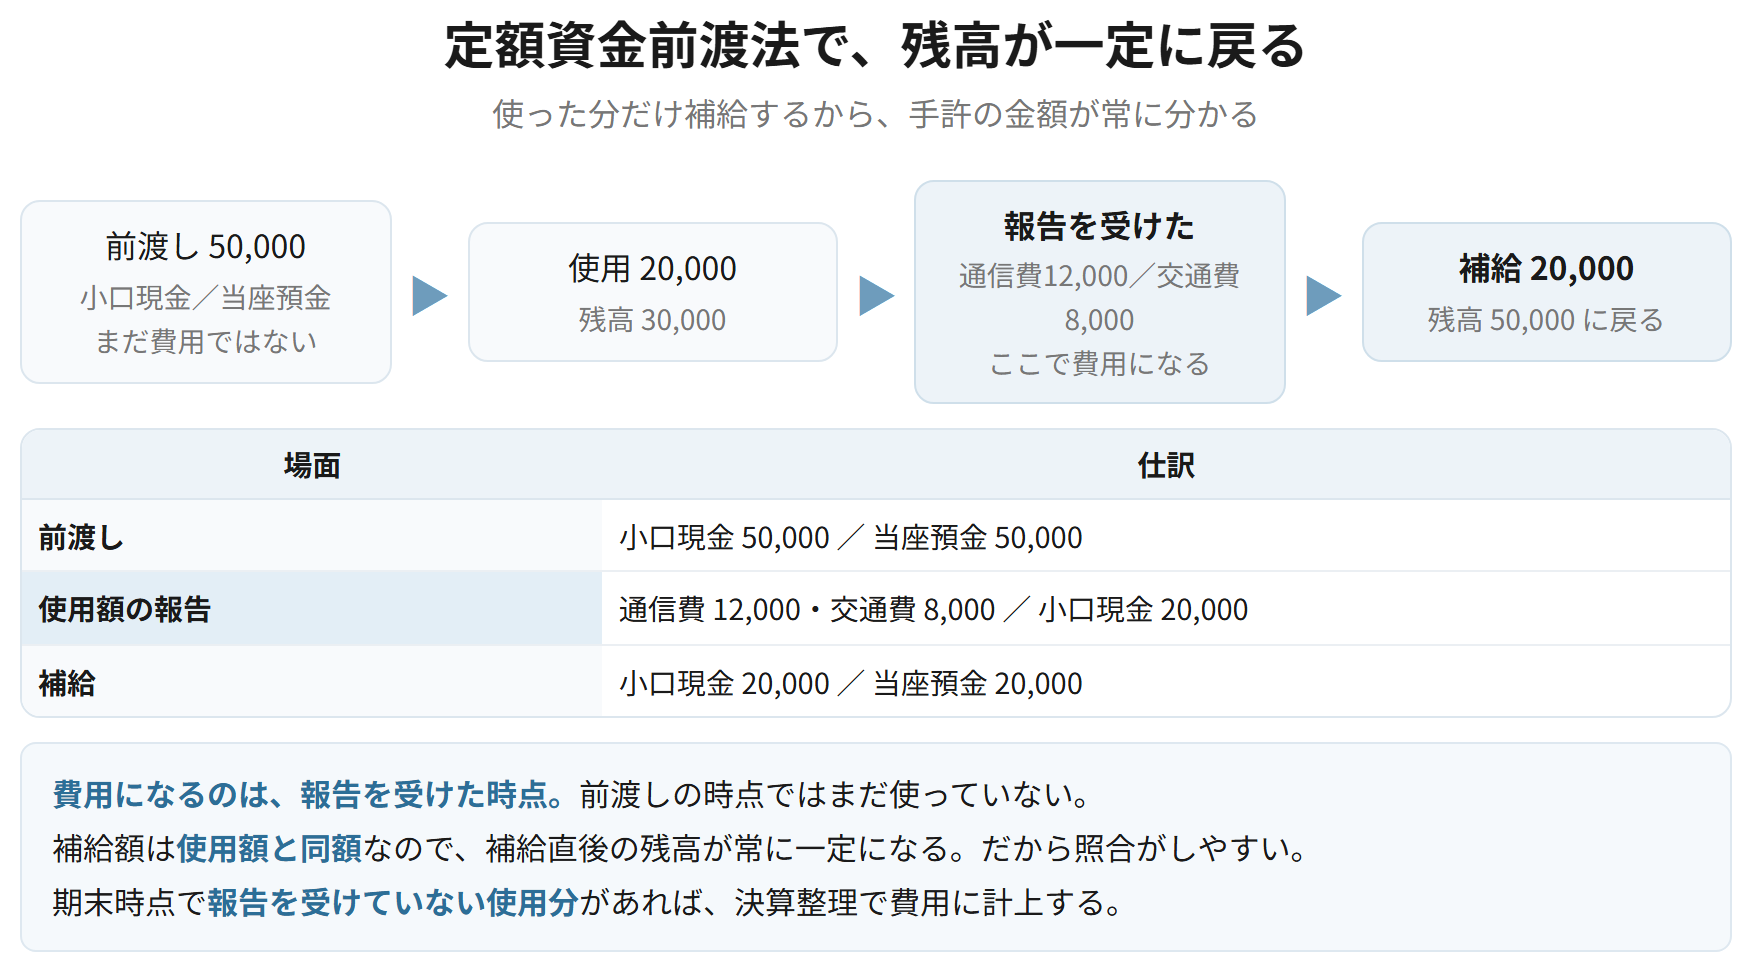
小口現金とは、日常の少額の支払いのために担当者に前渡ししておく現金をいう。定額資金前渡法(インプレスト・システム)では、あらかじめ定めた一定額を担当者に渡しておき、一定期間後に使用額の報告を受けて同額を補給する。これにより、補給直後の手許残高が常に一定になる。
なぜそうするのか
少額の支払いのたびに経理が処理していては手間がかかる。担当者に任せたうえで、使った分だけ補給することで、手許にある金額が常に分かる。残高が一定なので、照合がしやすいという管理上の利点がある。
小口現金として50,000を前渡しした
| 小口現金 | 50,000 | 当座預金 | 50,000 |
前渡しの時点では、まだ費用にならない。
担当者から、通信費12,000・交通費8,000を使ったとの報告を受けた
| 通信費 | 12,000 | 小口現金 | 20,000 | |
| 交通費 | 8,000 |
報告を受けた時点で費用に計上する。
使用額20,000を小切手を振り出して補給した
| 小口現金 | 20,000 | 当座預金 | 20,000 |
補給後の残高は50,000に戻る。これが定額資金前渡法。
覚える文この1本が、音声と穴埋めクイズの出どころ
小口現金とは、日常の少額の支払いのために担当者に前渡ししておく現金をいう。定額資金前渡法では、あらかじめ定めた一定額を前渡しし、一定期間後に使用額の報告を受けて同額を補給するため、補給直後の手許残高が常に一定になる。
試験のポイント
- 費用を計上するのは、報告を受けた時点です。前渡しの時点ではありません。
- 補給額は使用額と同額です。だから残高が一定に戻ります。
- 報告と補給が同時に行われる場合は、2つの仕訳をまとめて切ることもあります。
ひっかかり
- 期末時点で報告を受けていない使用分があれば、決算整理で費用に計上します。
- 前渡しの時点で費用としないようにしましょう。まだ使っていません。
銀行勘定調整表
企業会計原則 第一 二(正規の簿記の原則)
帳簿上の当座預金残高と銀行の残高証明書の金額との差異を調整する表を銀行勘定調整表という。差異の原因のうち、未渡小切手・連絡未通知・誤記入については修正仕訳が必要であり、時間外預入・未取付小切手については修正仕訳は不要である。
なぜそうするのか
帳簿を直すのは、こちらの記録が事実と違っている場合に限られる。未取付小切手は、振り出して相手に渡しているのでこちらの処理は正しく、銀行の処理がまだ済んでいないだけである。未渡小切手は、作成したが渡していないので、当座預金を減らした記録のほうが事実と違う。
買掛金の支払いのために作成した小切手150,000が、相手に渡されていなかった
| 当座預金 | 150,000 | 買掛金 | 150,000 |
貸方は何の支払いのために作成したかで変わる。費用の支払いなら未払金になる。
売掛金80,000の振込があったが、連絡が届いていなかった
| 当座預金 | 80,000 | 売掛金 | 80,000 |
こちらの記録が事実と違っているので修正する。
| 原因 | 内容 | 修正仕訳 |
|---|---|---|
| 時間外預入 | 営業時間後に預け入れ、銀行の処理が翌日になった | 不要 |
| 未取付小切手 | 振り出した小切手が、まだ銀行に呈示されていない | 不要 |
| 未渡小切手 | 小切手を作成したが、相手に渡していない | 必要 |
| 連絡未通知 | 入金や自動引落しの連絡が届いていなかった | 必要 |
| 誤記入 | 帳簿の記入を誤っていた | 必要 |
覚える文この1本が、音声と穴埋めクイズの出どころ
帳簿上の当座預金残高と銀行の残高証明書の金額との差異のうち、未渡小切手、連絡未通知および誤記入については修正仕訳が必要であり、時間外預入および未取付小切手については修正仕訳は不要である。修正が必要なのはこちらの記録が事実と相違している場合に限られ、未取付小切手は処理が正しく銀行の処理がまだ済んでいないだけであるためである。
試験のポイント
- 5つの原因と修正仕訳の要否を、表のまま覚えておきましょう。
- 未渡小切手は必要、未取付小切手は不要です。名前が似ているので取り違えないようにしましょう。
- 未渡小切手の貸方は、何の支払いのために作成したかで変わります。
ひっかかり
- 企業残高基準法・銀行残高基準法・両者区分調整法のどれで作るかによって、表の形が変わります。修正仕訳は同じです。
- 未渡小切手で貸方を常に買掛金にしないようにしましょう。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 現金過不足 | 実際有高に合わせ、仮の勘定で受ける | 期末に必ずゼロにする |
| 原因不明分 | 雑損または雑益 | 判明分だけを振り替える |
| 自己振出小切手 | 当座預金の増加 | 現金ではない |
| 当座借越 | 短期借入金に振り替える | 銀行ごとに判断、相殺しない |
| 小口現金 | 定額資金前渡法で残高が一定 | 費用は報告時に計上 |
| 修正仕訳が必要 | 未渡小切手・連絡未通知・誤記入 | こちらの記録が事実と違う |
| 修正仕訳が不要 | 時間外預入・未取付小切手 | 銀行側の事情 |