
研究開発費等に係る会計基準(ソフトウェアを含む)
この基準は2つのことを定めている。研究開発費をすべて発生時に費用とすることと、ソフトウェアの制作費を目的別に処理することである。前半が理論、後半が計算でよく出る。
研究開発費は、将来の収益につながる可能性がある支出である。資産の定義からいえば、資産になる余地がないわけではない。それでも全額を発生時に費用とするのは、どれが実を結ぶかを取得の時点で見分けられないからである。見分けられないものを企業の判断で資産にしたり費用にしたりできると、企業ごとに利益が比べられなくなる。
ソフトウェアは、同じ「プログラム」でも、受注制作・市場販売目的・自社利用で性格がまったく違う。どの時点から資産になるかが目的ごとに分かれるので、3つを並べて整理する。
研究と開発の定義
研究開発費等に係る会計基準 一
研究とは、新しい知識の発見を目的とした計画的な調査および探究をいう。開発とは、新しい製品・サービス・生産方法についての計画もしくは設計、または既存の製品等を著しく改良するための計画もしくは設計として、研究の成果その他の知識を具体化することをいう。
なぜそうするのか
どこまでが研究開発費かが決まらないと、費用にするか資産にするかの線が引けない。「著しく改良する」まで含めて研究開発、それに満たない通常の改良は含めないという線を、定義の側で引いている。
具体例
既存の製品の設計を根本から見直して性能を大きく変える活動は開発に当たる。製品の仕様を一部手直しする程度の活動は、著しい改良とはいえないので研究開発費に含めない。
覚える文この1本が、音声と穴埋めクイズの出どころ
研究とは、新しい知識の発見を目的とした計画的な調査および探究をいう。開発とは、新しい製品、サービスもしくは生産方法についての計画もしくは設計、または既存の製品等を著しく改良するための計画もしくは設計として、研究の成果その他の知識を具体化することをいう。
試験のポイント
- 研究と開発を分けて、2つとも定義を書けるようにしておきましょう。
- 「著しく改良する」という語まで入れておきましょう。通常の改良との線引きがここにあります。
ひっかかり
- 製品の通常の改良や、生産設備の日常的な改善は研究開発費に含まれません。
研究開発費は発生時に費用とする
研究開発費等に係る会計基準 三、同注解 注1
簡単にいうと
研究開発費は、将来の売上につながる可能性があっても、全額その期の費用にします。資産に載せる余地をいっさい残していないのは、どの研究が実を結ぶかを支出の時点で見分けられず、判断の余地を残すと会社ごとに利益が比べられなくなるからです。
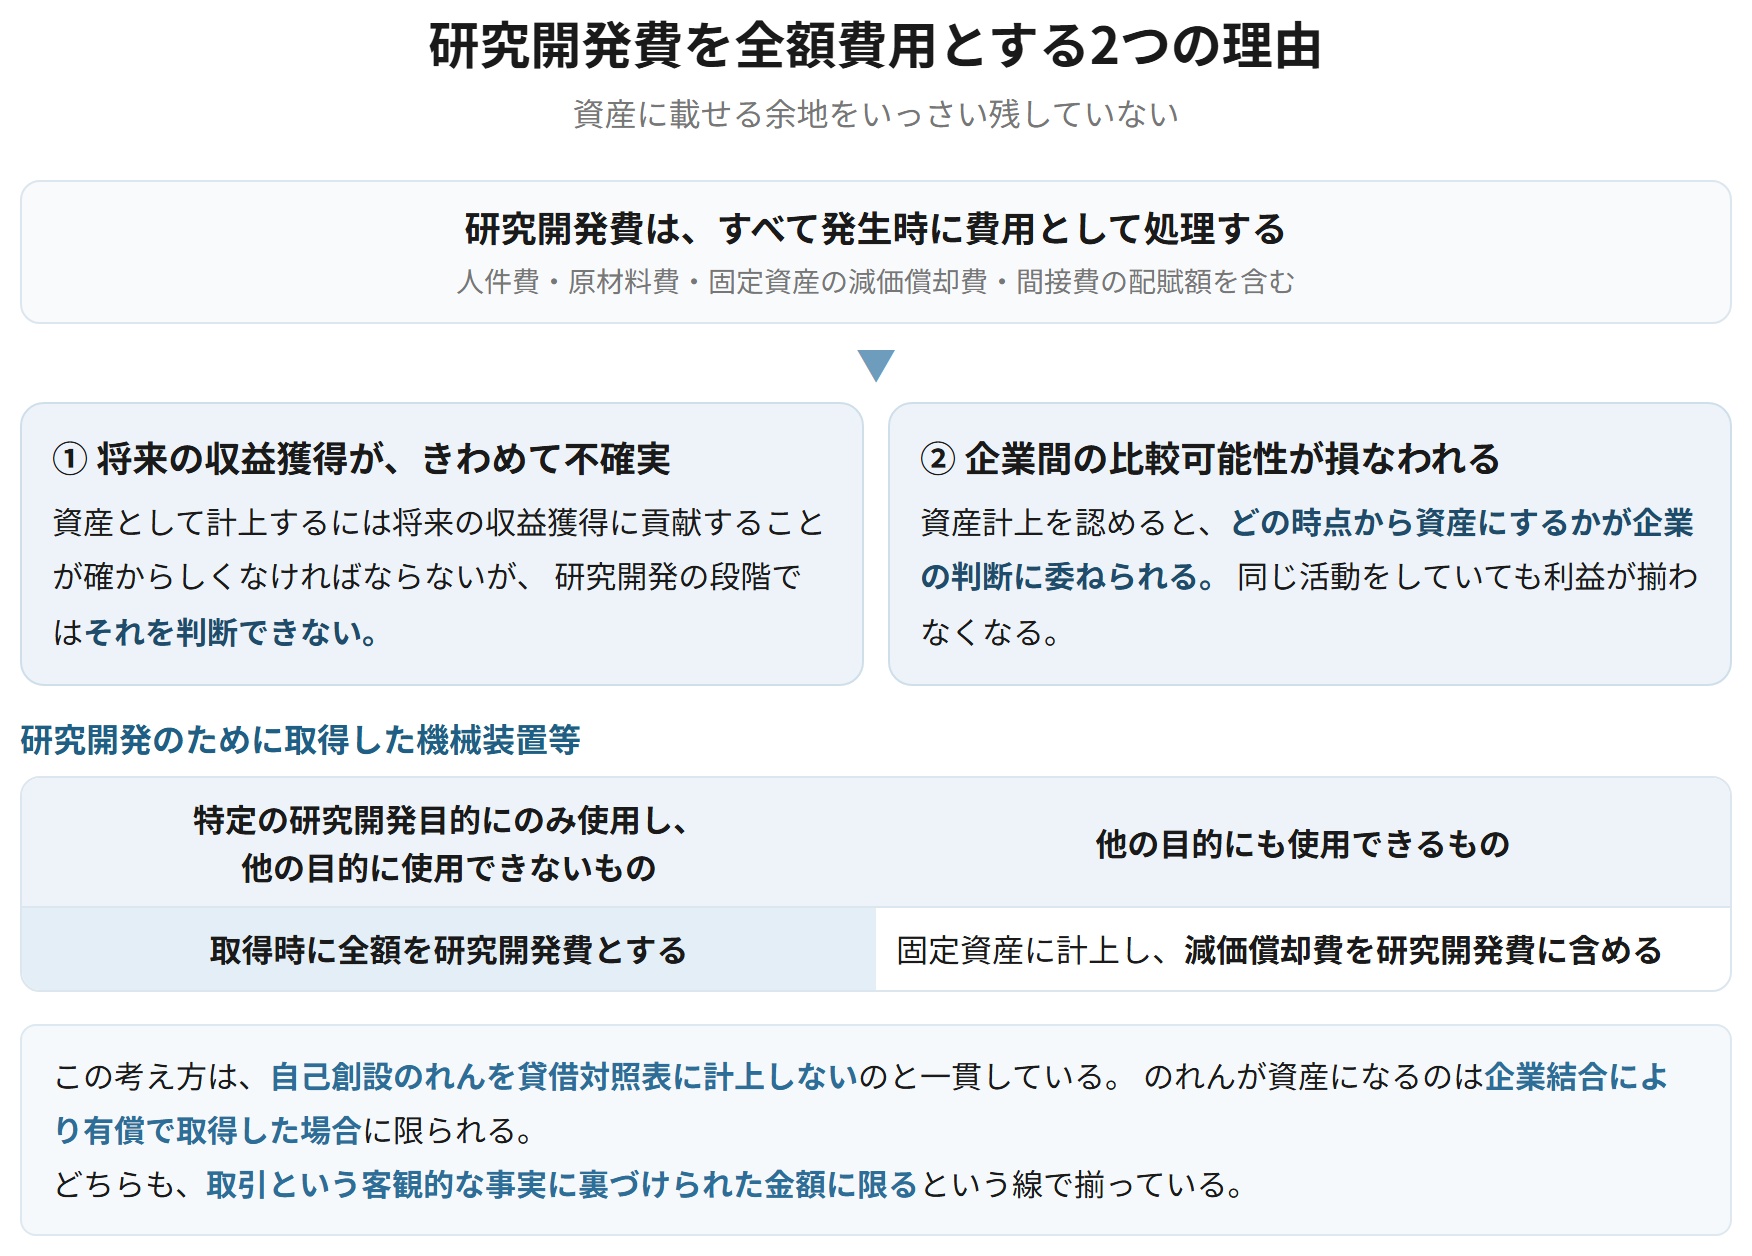
研究開発費は、すべて発生時に費用として処理する。研究開発費に含まれる人件費、原材料費、固定資産の減価償却費および間接費の配賦額等は、発生時に費用とする。研究開発のために取得した機械装置や特許権等で、特定の研究開発目的にのみ使用され、他の目的に使用できないものについては、取得時に研究開発費として処理する。
なぜそうするのか
研究開発は、将来の収益を獲得できるかどうかがきわめて不確実である。資産として計上するには、将来の収益獲得に貢献することが確からしくなければならないが、研究開発の段階ではそれを判断できない。資産計上を認めると、どの時点から資産にするかの判断が企業に委ねられ、企業間の比較ができなくなる。費用処理に一本化しているのは、確実性の問題と比較可能性の両方による。
特定の研究開発目的にのみ使用し、他に転用できない実験装置3,000を取得した
| 研究開発費 | 3,000 | 現金預金 | 3,000 |
機械装置として資産計上せず、取得時に全額を研究開発費とする。他の目的にも使えるものは、通常どおり固定資産に計上して減価償却費を研究開発費に含める。
覚える文この1本が、音声と穴埋めクイズの出どころ
研究開発費は、すべて発生時に費用として処理する。これは、研究開発が将来の収益を獲得できるかどうかきわめて不確実であり、資産として計上する要件を満たすかどうかを支出の時点で判断できないこと、および資産計上を認めると計上の時点が企業の判断に委ねられ、企業間の比較可能性が損なわれることによる。特定の研究開発目的にのみ使用され、他の目的に使用できない機械装置等を取得した場合は、取得時に研究開発費として処理する。
試験のポイント
- 費用処理に一本化する理由は2つ書けるとよいです。将来の収益獲得の不確実性と、企業間の比較可能性です。
- 特定の研究開発目的にのみ使用する固定資産を取得時に費用とするところまで書いておきましょう。
ひっかかり
- 他の目的にも使える機械装置は、固定資産に計上します。その減価償却費が研究開発費に含まれます。取得時に全額費用とするのは、転用できないものだけです。
ソフトウェア制作費の3つの目的
研究開発費等に係る会計基準 四
簡単にいうと
ソフトウェアは、同じプログラムでも何のために作ったかで扱いが分かれます。受注して作るものは請け負った仕事なので棚卸資産、売るために作るものは製品のもとになる原本、自社で使うものは業務に使う設備という具合です。どの時点から資産になるかも、目的ごとに違います。
ソフトウェア制作費は、受注制作・市場販売目的・自社利用の3つに分け、制作目的別に会計処理を定める。受注制作のソフトウェアは請負工事の会計処理に準じて処理する。市場販売目的のソフトウェアは、最初に製品化された製品マスターの完成時点までの費用を研究開発費とし、それ以後の制作費を無形固定資産として計上する。自社利用のソフトウェアは、将来の収益獲得または費用削減が確実であると認められる場合に無形固定資産として計上する。
なぜそうするのか
ソフトウェアは目に見えないので、どこまでが研究開発でどこからが製品かを外から見分けにくい。そこで、目的ごとに資産になる境目を具体的な事象で定めている。市場販売目的であれば「最初に製品化された製品マスターの完成」、自社利用であれば「将来の収益獲得または費用削減が確実であること」である。境目を事象で切ることで、企業の判断が入る余地を狭めている。
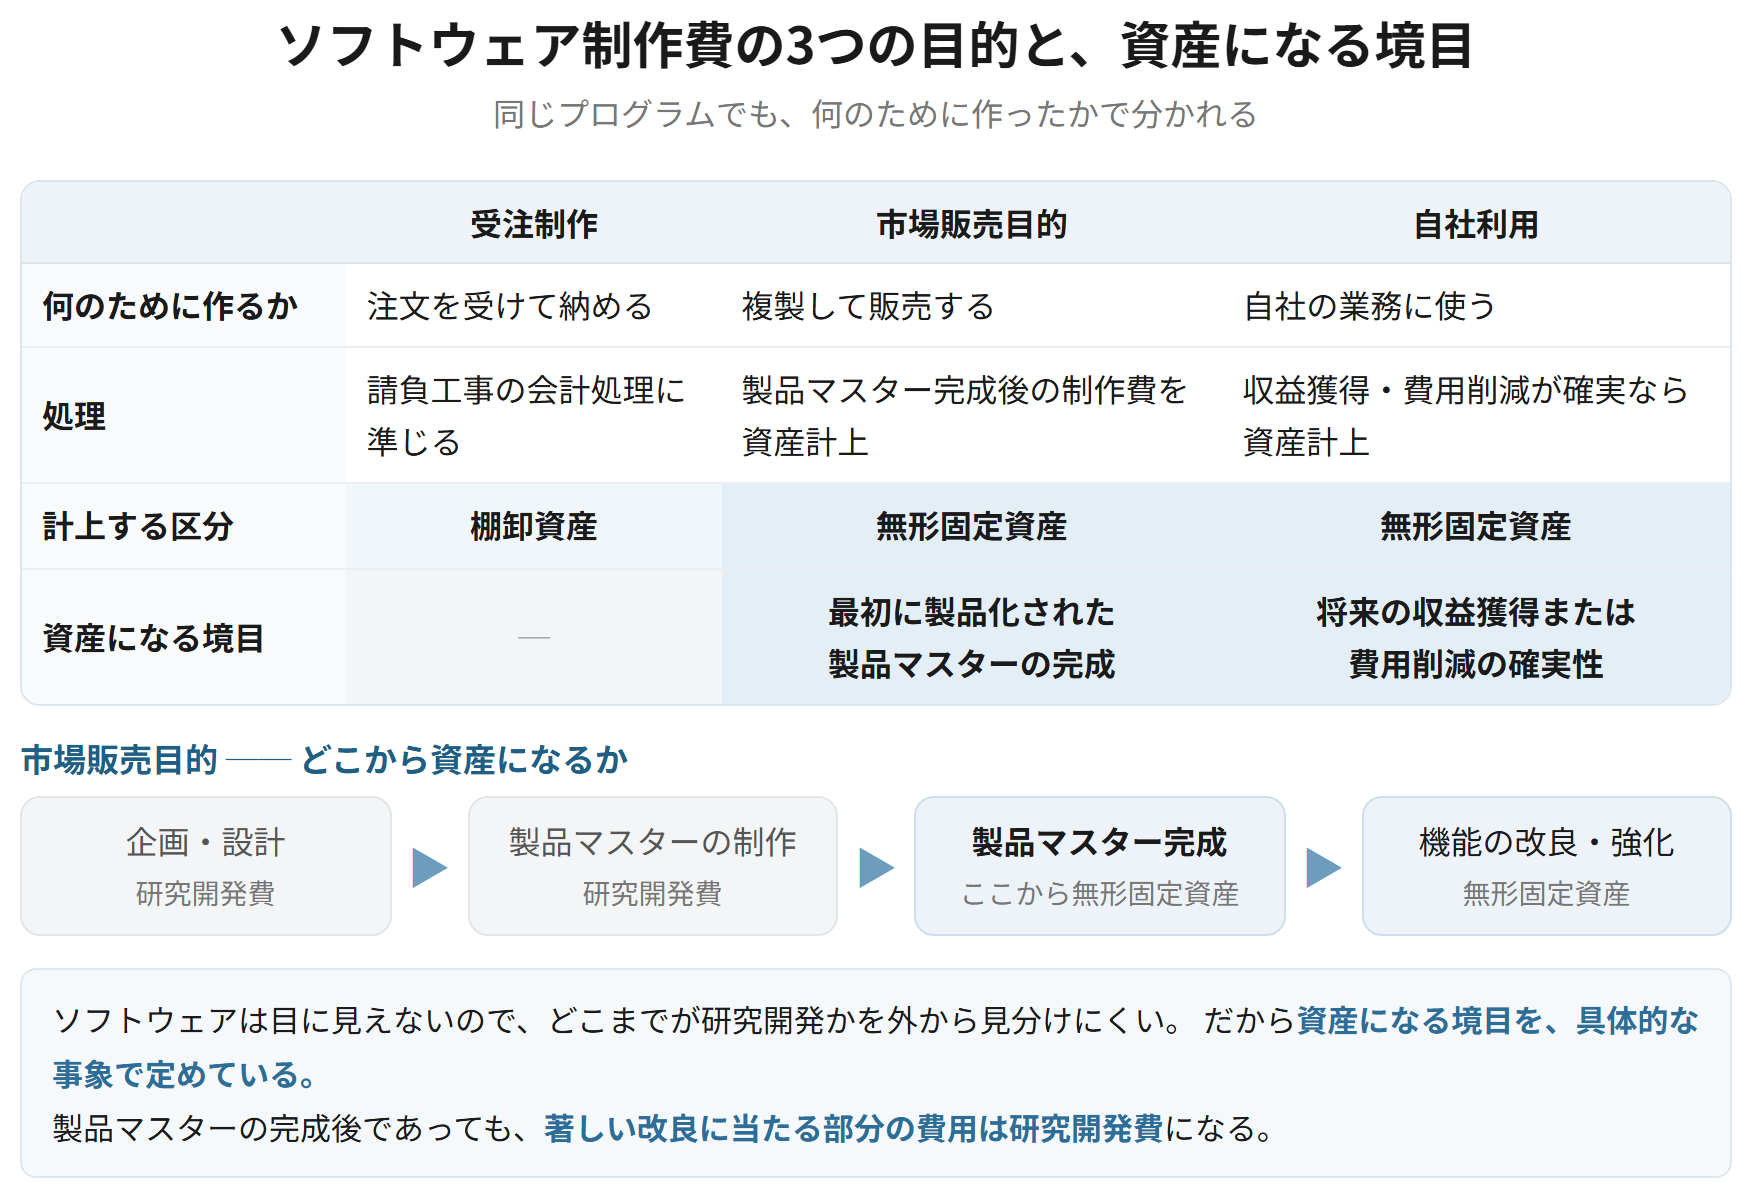
| 受注制作 | 市場販売目的 | 自社利用 | |
|---|---|---|---|
| 何のために作るか | 注文を受けて納める | 複製して販売する | 自社の業務に使う |
| 処理 | 請負工事の会計処理に準じる | 製品マスター完成後の制作費を資産計上 | 収益獲得・費用削減が確実なら資産計上 |
| 計上する区分 | 棚卸資産(仕掛品等) | 無形固定資産 | 無形固定資産 |
| 資産になる境目 | ─ | 最初に製品化された製品マスターの完成 | 将来の収益獲得または費用削減の確実性 |
覚える文この1本が、音声と穴埋めクイズの出どころ
ソフトウェア制作費は、受注制作、市場販売目的、自社利用の3つに分けて処理する。受注制作のソフトウェアは請負工事の会計処理に準じて処理し、市場販売目的のソフトウェアは最初に製品化された製品マスターの完成時点までの費用を研究開発費とし、それ以後の制作費を無形固定資産として計上する。自社利用のソフトウェアは、将来の収益獲得または費用削減が確実であると認められる場合に無形固定資産として計上する。
試験のポイント
- 3つの目的と、それぞれの処理を表のまま書けるようにしておきましょう。
- 市場販売目的の境目は「最初に製品化された製品マスターの完成時点」です。この語をそのまま使いましょう。
- 自社利用の要件は「確実であると認められる」ことです。見込まれる、ではありません。
ひっかかり
- 市場販売目的でも、製品マスターの完成前の費用は研究開発費です。制作費すべてが資産になるわけではありません。
- 製品マスター完成後であっても、著しい改良に当たる部分の費用は研究開発費になります。
ソフトウェアの償却
研究開発費等に係る会計基準 四 4、研究開発費及びソフトウェアの会計処理に関する実務指針
市場販売目的のソフトウェアの償却額は、見込販売数量に基づく方法その他合理的な方法により算定する。ただし、毎期の償却額は、残存有効期間に基づく均等配分額を下回らないものとする。自社利用のソフトウェアは、原則として定額法により償却する。いずれも、見込有効期間は原則として3年以内(自社利用は5年以内)とされている。
なぜそうするのか
市場販売目的のソフトウェアは、売れる時期が前に偏る。発売直後によく売れ、年を追って落ちる。定額で配分すると、後の期に費用が残りすぎて収益との対応が崩れる。そこで販売数量に基づいて配分する。一方で、数量の見積りだけに任せると費用を先送りできてしまうので、均等配分額を下回らないという歯止めを置いている。
市場販売目的のソフトウェア(未償却残高3,000、残存有効期間3年)の当期の見込販売数量による償却額が800のとき
| ソフトウェア償却 | 1,000 | ソフトウェア | 1,000 |
均等配分額 3,000 ÷ 3年 = 1,000。見込販売数量による800を下回らせないため、1,000を償却する。
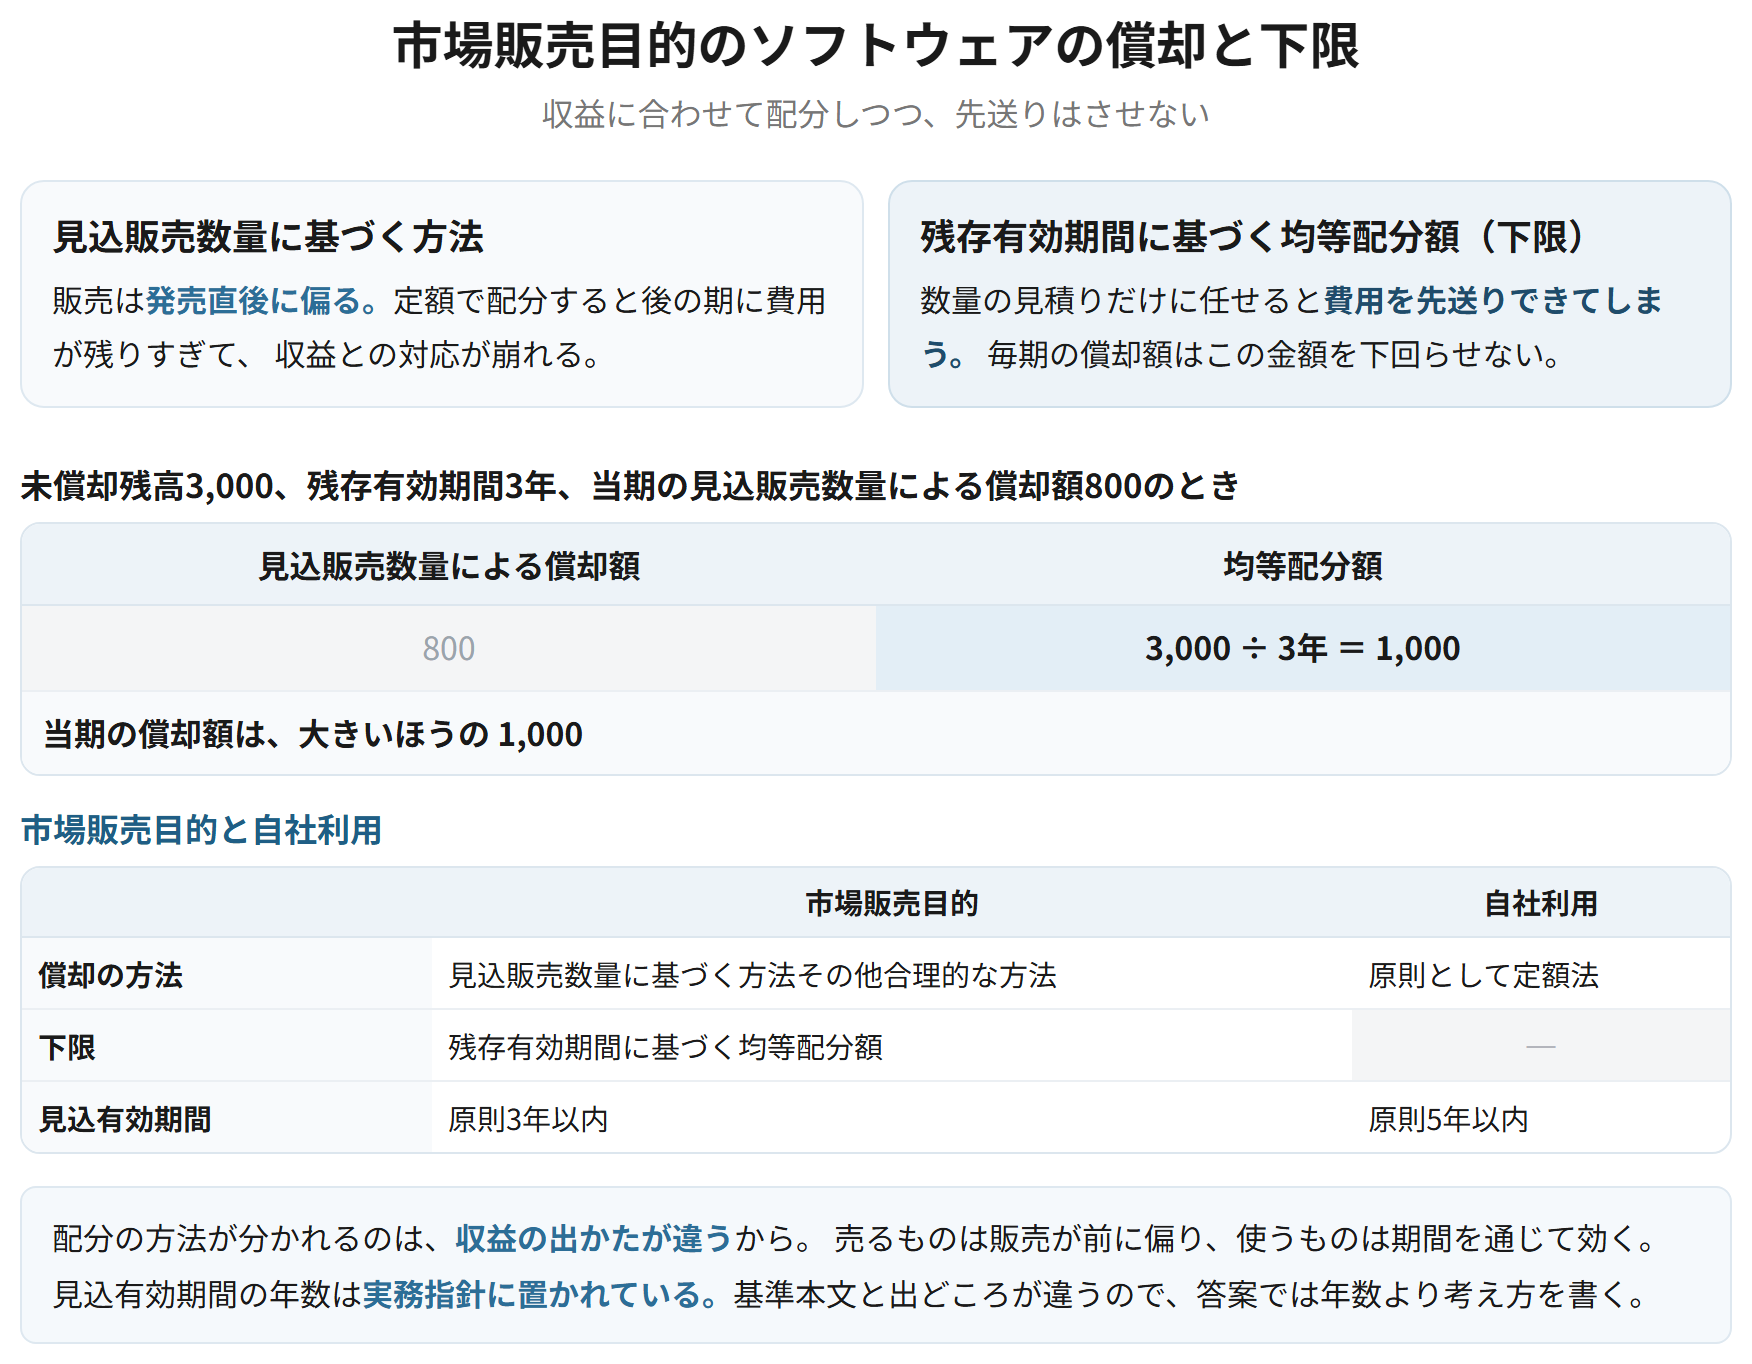
| 市場販売目的 | 自社利用 | |
|---|---|---|
| 償却の方法 | 見込販売数量に基づく方法その他合理的な方法 | 原則として定額法 |
| 下限 | 残存有効期間に基づく均等配分額 | ─ |
| 見込有効期間 | 原則3年以内 | 原則5年以内 |
| 考え方 | 販売が前に偏るので、収益に合わせて配分する | 業務に使い続けるので期間で配分する |
覚える文この1本が、音声と穴埋めクイズの出どころ
市場販売目的のソフトウェアの償却額は、見込販売数量に基づく方法その他合理的な方法により算定するが、毎期の償却額は残存有効期間に基づく均等配分額を下回らないものとする。これは、販売が発売直後に偏るため収益に合わせて配分する一方、見積りによって費用の計上を先送りできないようにするためである。自社利用のソフトウェアは、原則として定額法により償却する。
試験のポイント
- 均等配分額という下限がある理由(費用の先送りを防ぐ)を書けるようにしておきましょう。
- 市場販売目的と自社利用で、償却の方法と見込有効期間が違います。対で押さえておきましょう。
ひっかかり
- 見込販売数量による償却額が均等配分額を下回るときは、均等配分額のほうを使います。計算で出ます。
のれんとの関係 ── 自己創設のれんを載せない
研究開発費等に係る会計基準 三、企業結合に関する会計基準
企業が自ら築き上げた超過収益力(自己創設のれん)は、貸借対照表に計上しない。のれんが資産として計上されるのは、企業結合により有償で取得した場合に限られる。研究開発費を全額費用とすることは、この考え方と一貫している。
なぜそうするのか
自己創設のれんを計上できるようにすると、企業が自分で自社の価値を見積って資産に載せられることになり、検証できない金額が財務諸表に入ってくる。研究開発費も、資産計上を認めれば実質的に同じことが起きる。有償で取得したのれんだけを計上するのは、取引という客観的な事実に裏づけられた金額に限るためである。
覚える文この1本が、音声と穴埋めクイズの出どころ
企業が自ら築き上げた超過収益力である自己創設のれんは貸借対照表に計上せず、のれんが資産として計上されるのは企業結合により有償で取得した場合に限られる。研究開発費を全額費用として処理することは、取引によって裏づけられない金額を資産に計上しないというこの考え方と一貫している。
試験のポイント
- 研究開発費の費用処理を、自己創設のれんを計上しないという考え方と結んで書けると厚くなります。
- のれんが計上されるのは有償取得の場合に限られる、というところを押さえておきましょう。
ひっかかり
- のれんの償却期間や処理そのものは企業結合に関する会計基準で扱います。ここでは位置づけだけです。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 研究と開発 | 研究=新しい知識の発見のための調査・探究/開発=計画もしくは設計 | 「著しく改良する」まで含む |
| 研究開発費 | すべて発生時に費用 | 理由は不確実性と比較可能性の2つ |
| 専用の機械装置 | 取得時に研究開発費 | 転用できるものは固定資産に計上 |
| 受注制作 | 請負工事の会計処理に準じる | 棚卸資産になる |
| 市場販売目的 | 製品マスター完成後の制作費を無形固定資産に | 完成前は研究開発費 |
| 自社利用 | 収益獲得または費用削減が確実なら資産計上 | 「確実」であることが要件 |
| 償却 | 市場販売は見込販売数量、自社利用は定額法 | 均等配分額を下回らせない |
| 自己創設のれん | 計上しない | のれんは有償取得の場合に限る |