
リース取引
判定と売買処理の根拠は、財務諸表論のリースに関する会計基準の節にある。この節では計算の型を扱う。
手順は3つである。①ファイナンス・リースかどうかを判定する → ②リース資産とリース債務の計上額を決める → ③利息相当額を配分する。②でつまずきやすいのは、貸手の購入価額が分かるかどうかで計上額の決め方が変わるところである。
この節には注意がいる。2024年に公表された新しいリース会計基準が、2027年4月1日以後開始する事業年度から適用される(早期適用あり)。借手の処理が大きく変わり、オペレーティング・リースという区分がなくなる。受験年度の出題範囲は必ず自分で確かめること。本文は旧基準による。
判定と、計上額の決め方
リース取引に関する会計基準 4項、5項、10項、同適用指針
簡単にいうと
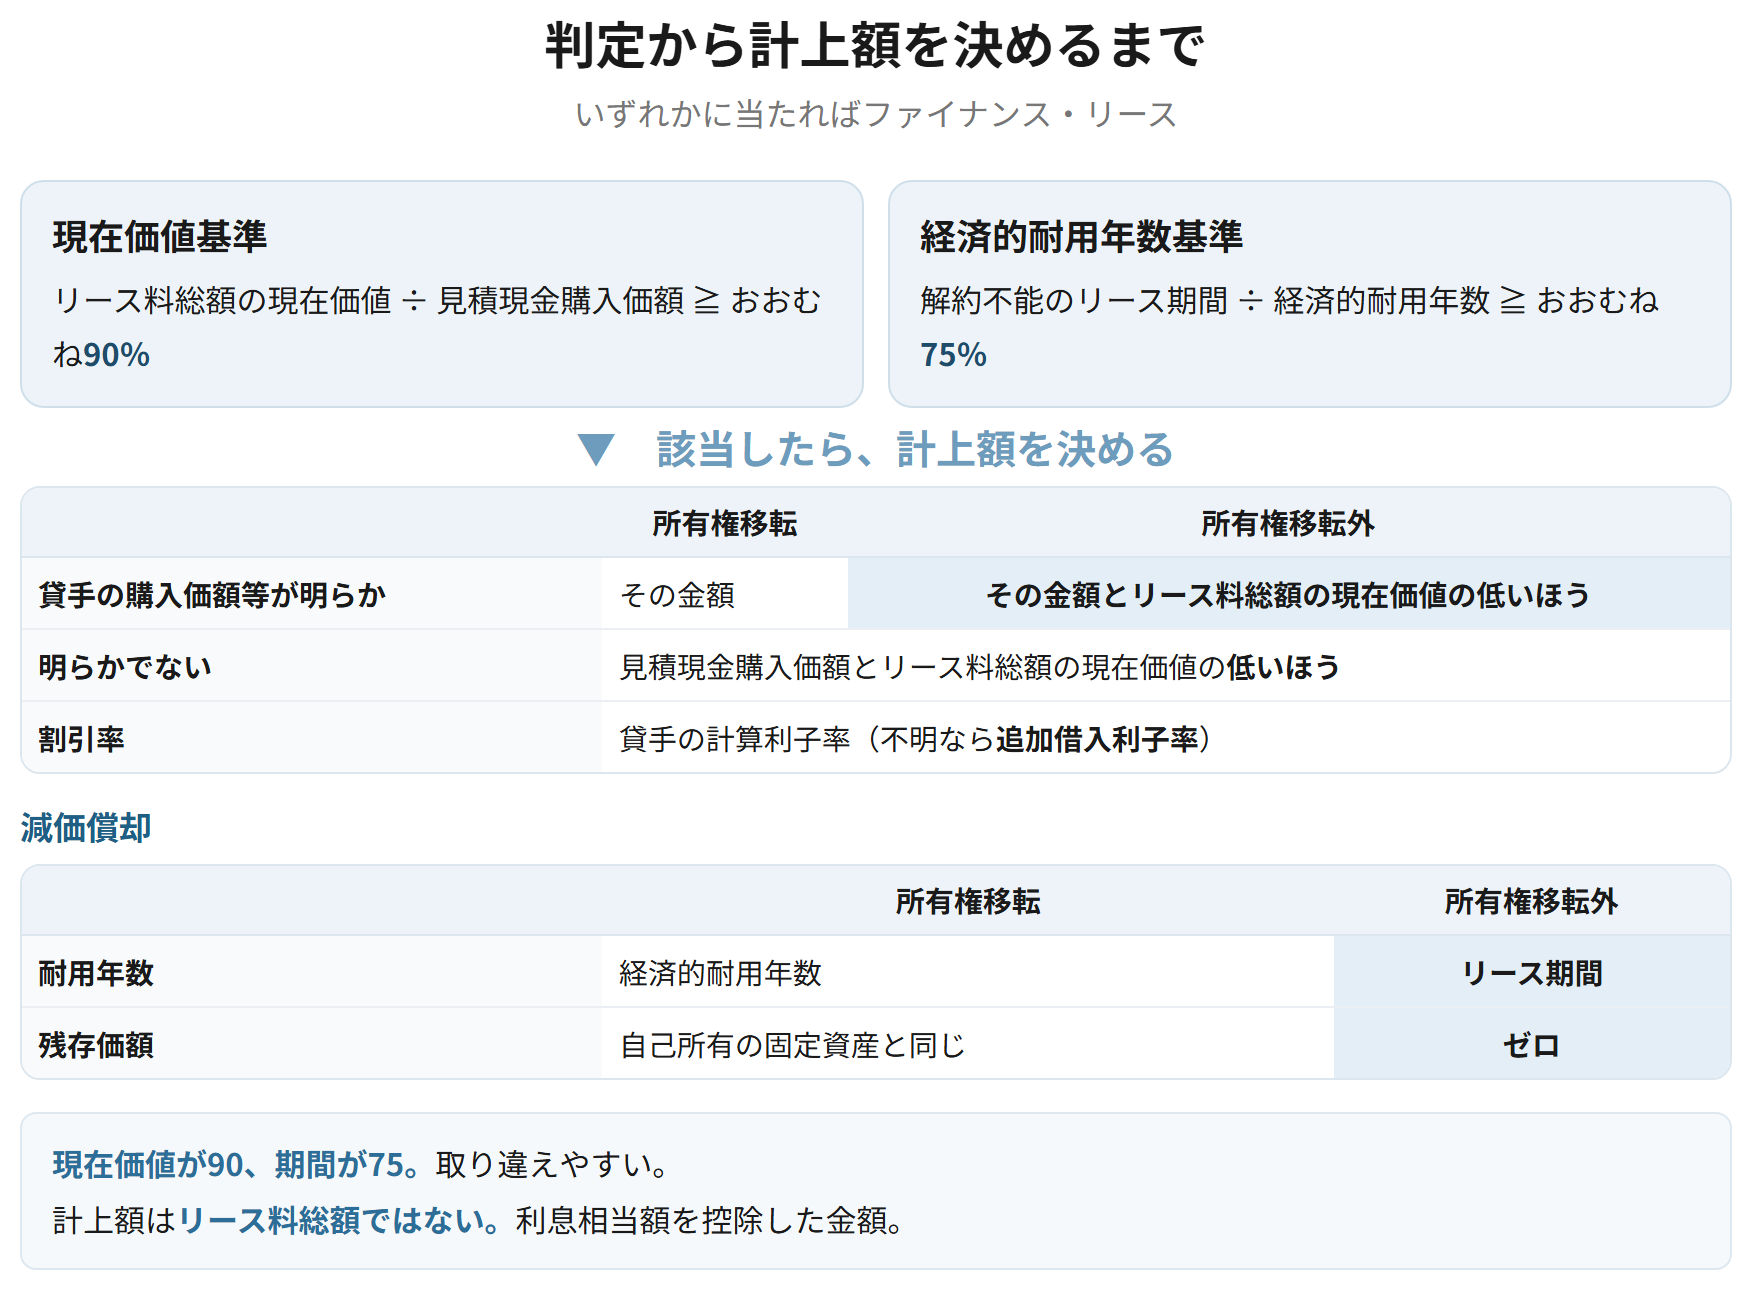
ファイナンス・リースかどうかは、解約できないことと、利益もコストもほぼ全部自分が負うことで決まります。数値の目安は、現在価値が90%以上か、期間が耐用年数の75%以上か。どちらか一方に当たれば該当します。
解約不能かつフルペイアウトのリース取引をファイナンス・リース取引という。判定は、リース料総額の現在価値が見積現金購入価額のおおむね90パーセント以上(現在価値基準)、または解約不能のリース期間が経済的耐用年数のおおむね75パーセント以上(経済的耐用年数基準)のいずれかに該当するかによる。リース資産およびリース債務の計上額は、貸手の購入価額等が明らかな場合はその金額(所有権移転外の場合はリース料総額の現在価値と比べて低いほう)、明らかでない場合はリース料総額の現在価値と見積現金購入価額のいずれか低いほうとする。
ファイナンス・リース取引の開始。リース料総額1,100,000、リース資産の計上額1,000,000
| リース資産 | 1,000,000 | リース債務 | 1,000,000 |
利息相当額100,000を控除した金額で計上する。リース料総額では計上しない。
要件
- 現在価値基準 ── リース料総額の現在価値 ÷ 見積現金購入価額 ≧ おおむね90%
- 経済的耐用年数基準 ── 解約不能のリース期間 ÷ 経済的耐用年数 ≧ おおむね75%
- 割引率 ── 貸手の計算利子率が分かればそれ、分からなければ追加借入利子率
| 所有権移転ファイナンス・リース | 所有権移転外ファイナンス・リース | |
|---|---|---|
| 貸手の購入価額等が明らか | その金額 | その金額とリース料総額の現在価値の低いほう |
| 明らかでない | 見積現金購入価額とリース料総額の現在価値の低いほう | 同左 |
| 割引率 | 貸手の計算利子率 | 貸手の計算利子率(不明なら追加借入利子率) |
覚える文この1本が、音声と穴埋めクイズの出どころ
解約不能かつフルペイアウトのリース取引をファイナンス・リース取引といい、リース料総額の現在価値が見積現金購入価額のおおむね90パーセント以上であるか、解約不能のリース期間が経済的耐用年数のおおむね75パーセント以上であるかのいずれかに該当するかにより判定する。リース資産およびリース債務の計上額は、リース料総額から利息相当額の合理的な見積額を控除した金額とする。
試験のポイント
- 90%と75%を取り違えないようにしましょう。現在価値が90、期間が75です。
- いずれかに該当すればファイナンス・リースです。両方を満たす必要はありません。
- 計上額はリース料総額ではありません。利息相当額を控除した金額です。
ひっかかり
- 割引率は、貸手の計算利子率が分かればそれを使います。分からないときだけ追加借入利子率です。
- 所有権移転外では「低いほう」を取ります。移転の場合と扱いが違います。
利息相当額の配分と、支払いの処理
リース取引に関する会計基準 11項
利息相当額の総額は、リース取引開始日におけるリース料総額とリース資産の計上額との差額であり、リース期間にわたり利息法により配分する。リース料を支払ったときは、元本部分をリース債務の返済、利息部分を支払利息として処理する。
なぜそうするのか
買って借金で払っているのと同じとみる以上、元本と利息を分けて処理するのが筋になる。利息法によるのは、未返済の元本が多い期ほど利息も多いという実態に合うからである。社債の償却原価法と同じ考え方である。
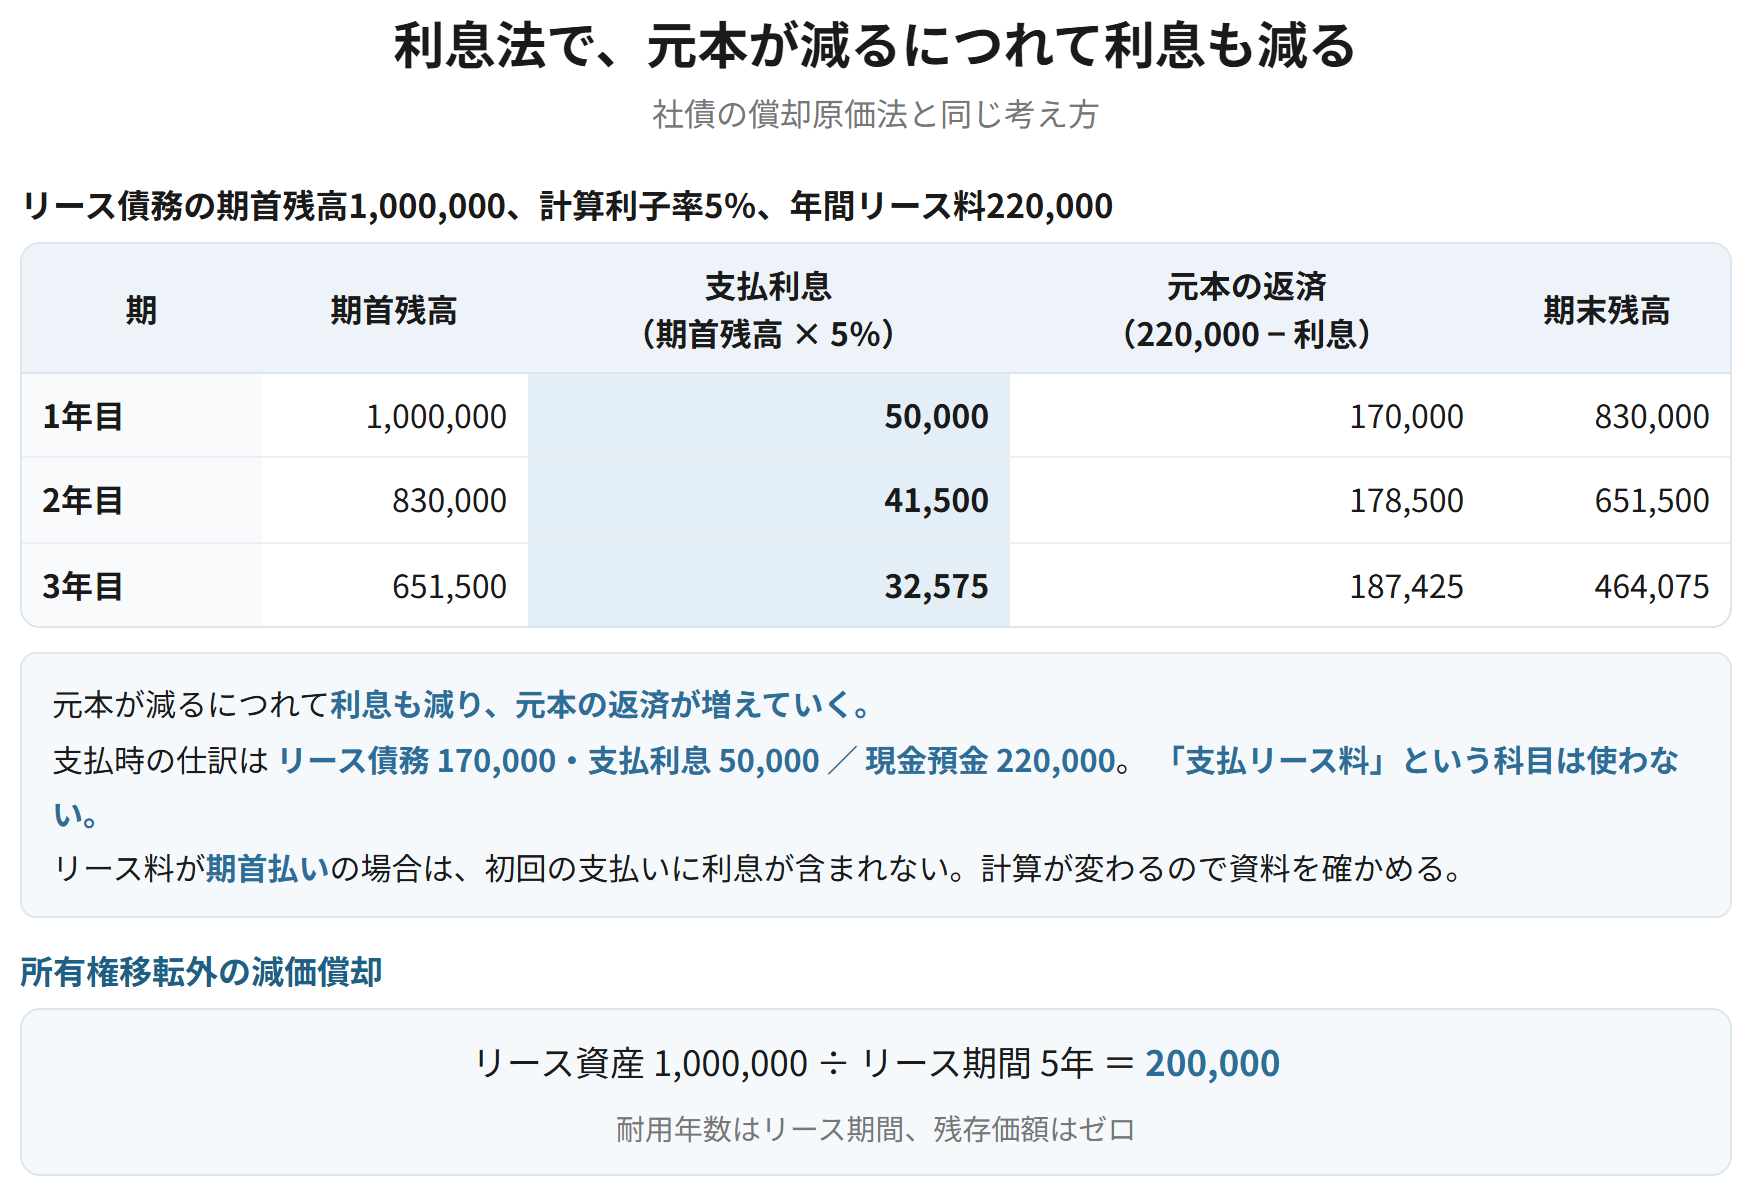
リース債務の期首残高1,000,000、計算利子率5%、年間リース料220,000を支払った
| リース債務 | 170,000 | 現金預金 | 220,000 | |
| 支払利息 | 50,000 |
利息 1,000,000 × 5% = 50,000。残り170,000が元本の返済。期末のリース債務は830,000。
2年目。リース債務の期首残高830,000
| リース債務 | 178,500 | 現金預金 | 220,000 | |
| 支払利息 | 41,500 |
利息 830,000 × 5% = 41,500。元本が減るにつれて利息も減る。
覚える文この1本が、音声と穴埋めクイズの出どころ
利息相当額の総額はリース取引開始日におけるリース料総額とリース資産の計上額との差額であり、リース期間にわたり利息法により配分する。リース料を支払ったときは、元本部分をリース債務の返済、利息部分を支払利息として処理する。利息法によるのは、未返済の元本が多い期ほど利息も多いという実態に合わせるためである。
試験のポイント
- 支払時の仕訳に「支払リース料」という科目は使いません。
- 利息は期首のリース債務残高に利子率を乗じて計算します。
- 重要性が乏しい場合、利息相当額を定額法で配分したり、利息相当額を区分しない方法も認められます。
ひっかかり
- リース料の支払いを全額リース債務の返済としないようにしましょう。利息部分を分けます。
- リース料が期首払いか期末払いかで、計算が変わります。期首払いなら初回に利息が生じません。
リース資産の減価償却
リース取引に関する会計基準 12項
簡単にいうと
所有権が移るなら、リース期間が終わったあとも使い続けるので、自分で買った資産と同じ耐用年数で償却します。移らないなら返すので、リース期間を耐用年数にして残存価額はゼロです。使える期間に合わせるだけです。
所有権移転ファイナンス・リースのリース資産は、自己所有の固定資産と同一の方法により減価償却を行う。所有権移転外ファイナンス・リースのリース資産は、リース期間を耐用年数とし、残存価額をゼロとして減価償却を行う。償却方法は、定額法等の中から企業の実態に応じて選択できる。
所有権移転外ファイナンス・リース。リース資産1,000,000、リース期間5年、定額法
| 減価償却費 | 200,000 | リース資産減価償却累計額 | 200,000 |
1,000,000 ÷ 5年 = 200,000。残存価額はゼロ、耐用年数はリース期間。
| 所有権移転 | 所有権移転外 | |
|---|---|---|
| リース期間終了後 | 使い続ける | 返却する |
| 耐用年数 | 経済的耐用年数 | リース期間 |
| 残存価額 | 自己所有の固定資産と同じ | ゼロ |
| 償却方法 | 自己所有の固定資産と同一の方法 | 定額法等から選択 |
覚える文この1本が、音声と穴埋めクイズの出どころ
所有権移転ファイナンス・リース取引のリース資産は自己所有の固定資産と同一の方法により減価償却を行い、所有権移転外ファイナンス・リース取引のリース資産はリース期間を耐用年数とし残存価額をゼロとして減価償却を行う。所有権が移転する場合はリース期間終了後も使用し続けるのに対し、移転しない場合は返却するため、使用できる期間に合わせて費用を配分する。
試験のポイント
- 所有権移転外では、耐用年数がリース期間、残存価額がゼロです。
- 所有権移転と判定されるのは、所有権移転条項・割安購入選択権・特別仕様のいずれかがある場合です。
- 期中に開始したリース取引は、減価償却費も月割りになります。
ひっかかり
- 所有権移転外でも売買に準じて処理します。賃貸借処理にはなりません。
- リース資産の表示は、原則として有形固定資産・無形固定資産に含めます。
オペレーティング・リースと、新基準
リース取引に関する会計基準 15項、リースに関する会計基準(企業会計基準第34号)
オペレーティング・リース取引は、通常の賃貸借取引に係る方法に準じて処理し、支払ったリース料を支払リース料として費用に計上する。なお、2024年に公表された新しいリースに関する会計基準では、借手はファイナンス・リースとオペレーティング・リースの区分を行わず、原則としてすべてのリースについて使用権資産とリース負債を計上する。適用は2027年4月1日以後開始する事業年度から(早期適用あり)。
オペレーティング・リース取引。年間リース料300,000を支払った(旧基準)
| 支払リース料 | 300,000 | 現金預金 | 300,000 |
資産も負債も計上しない。ファイナンス・リースとの違いがここに出る。
| 旧基準(オペレーティング・リース) | 新基準(借手) | |
|---|---|---|
| 区分 | ファイナンス/オペレーティングに分ける | 区分しない |
| 貸借対照表 | 何も計上しない | 使用権資産・リース負債を計上 |
| 損益計算書 | 支払リース料 | 減価償却費 + 支払利息 |
| 適用 | ─ | 2027年4月1日以後開始事業年度(早期適用あり) |
覚える文この1本が、音声と穴埋めクイズの出どころ
オペレーティング・リース取引は通常の賃貸借取引に係る方法に準じて処理し、支払ったリース料を支払リース料として費用に計上する。新しいリースに関する会計基準では、借手はファイナンス・リースとオペレーティング・リースの区分を行わず、原則としてすべてのリースについて使用権資産とリース負債を計上する。
試験のポイント
- 旧基準では、オペレーティング・リースは資産も負債も計上しません。
- 新基準では借手の区分がなくなり、科目名も使用権資産・リース負債に変わります。
ひっかかり
- 受験年度によって、旧基準と新基準のどちらが出題範囲になるかが変わります。必ず自分で確かめてください。
- 短期のリースや少額のリースには、新基準でも簡便的な取扱いがあります。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 判定 | 現在価値90%以上/経済的耐用年数75%以上 | いずれかに該当すればよい |
| 計上額 | リース料総額 − 利息相当額 | リース料総額ではない |
| 割引率 | 貸手の計算利子率。不明なら追加借入利子率 | |
| 支払時 | 元本の返済と支払利息に分ける | 支払リース料は使わない |
| 所有権移転外の償却 | 耐用年数はリース期間、残存価額ゼロ | 返却するため |
| オペレーティング | 支払リース料(旧基準) | 資産も負債も計上しない |
| 新基準 | 借手はすべて使用権資産・リース負債 | 受験年度を確かめる |