
有形固定資産
簿記論でいちばん出番が多い論点である。カリキュラムでも全8回を占めている。
理由は、ここにいろいろな処理が集まるからである。取得、減価償却、改良、除却、売却、買換え、滅失、圧縮記帳。さらにリース・減損・資産除去債務も、計上される場所はこの区分になる。
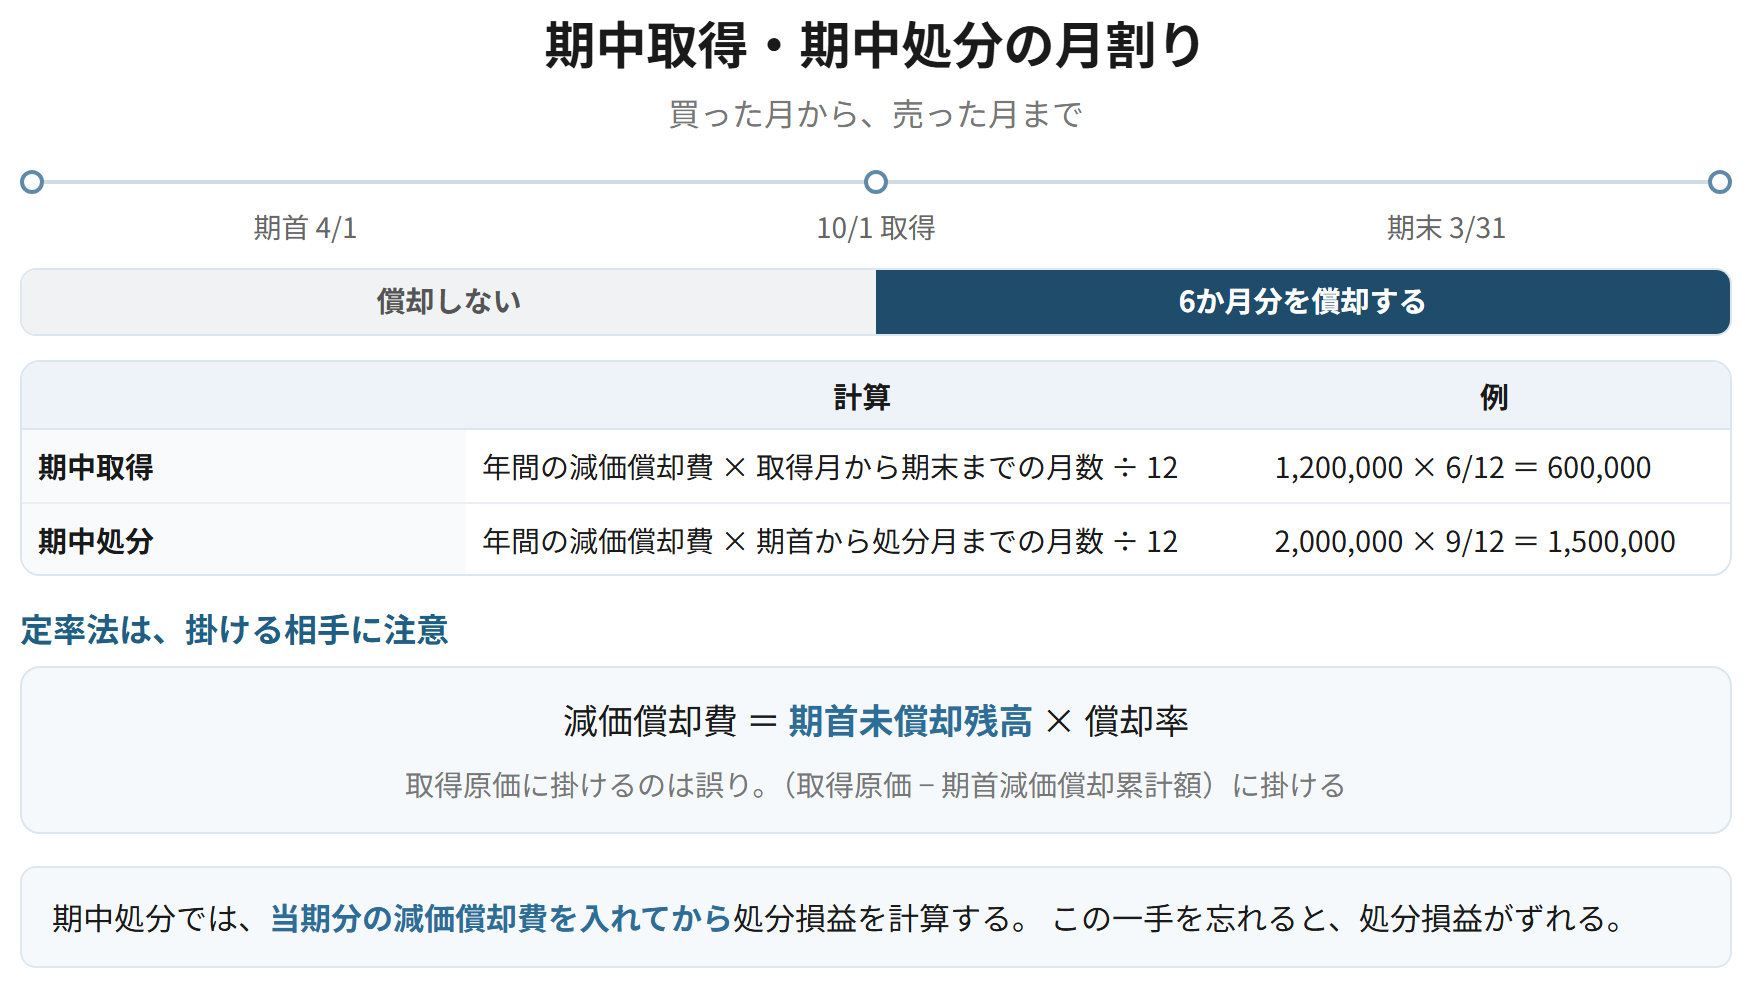
計算でいちばん落としやすいのは期中取得・期中処分の月割りである。期の途中で買ったものは買った月から、売ったものは売った月までを月割りで計算する。処分の前に当期分の減価償却費を入れるのを忘れると、処分損益がずれる。この一手が入るかどうかで、総合問題の点が変わる。
取得原価の決め方
企業会計原則 第三 五、注解24、連続意見書第三
取得原価は、購入なら購入代価に付随費用(引取運賃・据付費・試運転費など)を加算した額、自家建設なら製造原価、交換なら譲渡した資産の適正な簿価(同種資産の場合)、贈与なら公正な評価額とする。土地と建物を一括して購入した場合は、時価の比などの合理的な基準で取得原価を按分する。
機械を10,000,000で購入し、引取運賃200,000と据付費300,000を支払った
| 機械装置 | 10,500,000 | 現金預金 | 10,500,000 |
使える状態にするための支出はすべて取得原価に含める。
土地と建物を一括して30,000,000で購入した。時価の比は土地2:建物1
| 土地 | 20,000,000 | 現金預金 | 30,000,000 | |
| 建物 | 10,000,000 |
土地は減価償却しないので、按分を間違えると以後の減価償却費がずれる。
覚える文この1本が、音声と穴埋めクイズの出どころ
有形固定資産の取得原価は、購入の場合は購入代価に引取運賃、据付費、試運転費などの付随費用を加算した額とし、自家建設の場合は製造原価、同種資産の交換の場合は譲渡した資産の適正な簿価、贈与の場合は公正な評価額とする。土地と建物を一括して購入した場合は、時価の比などの合理的な基準により取得原価を按分する。
試験のポイント
- 付随費用は、その資産を使える状態にするための支出です。引取運賃・据付費・試運転費が典型です。
- 一括購入の按分を間違えると、以後の減価償却費がすべてずれます。
- 交換は、同種資産か異種資産かで扱いが変わります。
ひっかかり
- 固定資産税や保険料は取得原価に含めません。租税公課・保険料として費用になります。
- 不動産取得税・登録免許税は、取得原価に含めるか費用とするかの選択が認められる場合があります。
減価償却の計算と、月割り
企業会計原則 第三 五、注解20、連続意見書第三
簡単にいうと
期の途中で買った資産は、買った月から期末までの月数で月割りします。期の途中で売った資産は、期首から売った月までです。この一手を入れてから売却損益を計算するのが決まりで、忘れると金額が合いません。
減価償却費は、定額法(取得原価 − 残存価額)÷ 耐用年数、定率法(期首未償却残高 × 償却率)、生産高比例法(取得原価 − 残存価額)× 当期利用量 ÷ 総利用可能量 により計算する。期中に取得した資産は取得した月から期末まで、期中に処分した資産は期首から処分した月までを月割りで計算する。
取得原価6,000,000、耐用年数5年、残存価額ゼロの機械を10月1日に取得した(決算日3月31日)
| 減価償却費 | 600,000 | 減価償却累計額 | 600,000 |
年間 6,000,000 ÷ 5年 = 1,200,000。10月から3月までの6か月分で 1,200,000 × 6/12 = 600,000。
定率法。取得原価5,000,000、期首減価償却累計額1,800,000、償却率0.369
| 減価償却費 | 1,180,800 | 減価償却累計額 | 1,180,800 |
期首未償却残高 5,000,000 − 1,800,000 = 3,200,000。3,200,000 × 0.369 = 1,180,800。
要件
- 期中取得 ── 年間の減価償却費 × (取得月から期末までの月数)÷ 12
- 期中処分 ── 年間の減価償却費 × (期首から処分月までの月数)÷ 12
- 処分の計算は、当期分の減価償却費を計上してから行う
覚える文この1本が、音声と穴埋めクイズの出どころ
減価償却費は、定額法では取得原価から残存価額を控除した額を耐用年数で除し、定率法では期首未償却残高に償却率を乗じ、生産高比例法では当期の利用量に応じて計算する。期中に取得した資産は取得した月から期末までの月数で、期中に処分した資産は期首から処分した月までの月数で月割り計算する。
試験のポイント
- 定率法の基礎は期首未償却残高です。取得原価ではありません。
- 期中取得・期中処分の月割りを忘れないようにしましょう。
- 200%定率法では、償却保証額を下回ったときに均等償却に切り替えます。
ひっかかり
- 定率法で取得原価に償却率を掛けるのは誤りです。期首未償却残高に掛けます。
- 土地と建設仮勘定は減価償却しません。
資本的支出と収益的支出
企業会計原則 注解、連続意見書第三
資産の価値を高め、またはその耐久性を増す支出は資本的支出として取得原価に加算し、原状を回復させる支出は収益的支出として修繕費とする。資本的支出をした場合、以後の減価償却は加算後の帳簿価額を基礎に行う。耐用年数が延長される場合は、延長後の残存耐用年数で償却する。
なぜそうするのか
資本的支出は投資の追加なので、以後の期に配分する。収益的支出はその期の操業を続けるための支出で、将来に効果が及ばないから当期の費用になる。詳しくは財務諸表論の有形固定資産の節にある。
建物の改修に3,000,000を支出した。うち1,800,000は耐用年数を延長させるもの
| 建物 | 1,800,000 | 現金預金 | 3,000,000 | |
| 修繕費 | 1,200,000 |
ひとつの支出でも、性格によって分けて処理する。
| 資本的支出 | 収益的支出 | |
|---|---|---|
| 内容 | 価値を高める/耐久性を増す | 原状を回復させる |
| 例 | 増築、避難階段の設置、用途変更のための改造 | 定期的な修繕、部品の交換、塗装 |
| 処理 | 取得原価に加算 | 修繕費(当期の費用) |
| 以後の減価償却 | 加算後の帳簿価額を基礎に計算し直す | 変わらない |
覚える文この1本が、音声と穴埋めクイズの出どころ
資産の価値を高め、またはその耐久性を増す支出は資本的支出として取得原価に加算し、原状を回復させる支出は収益的支出として修繕費とする。資本的支出をした場合、以後の減価償却は加算後の帳簿価額を基礎に行い、耐用年数が延長される場合は延長後の残存耐用年数により償却する。
試験のポイント
- 資本的支出の後は、減価償却の計算が変わります。ここが問われます。
- 耐用年数が延びる場合と延びない場合で、計算が変わります。
- ひとつの支出を分けて処理する問題が出ます。
ひっかかり
- 金額の大小では決まりません。性格で分けます。
- 資本的支出をしても、残存価額の扱いが変わるとは限りません。問題の指示を確かめましょう。
除却・売却・買換え・滅失
企業会計原則 第二 六
簡単にいうと
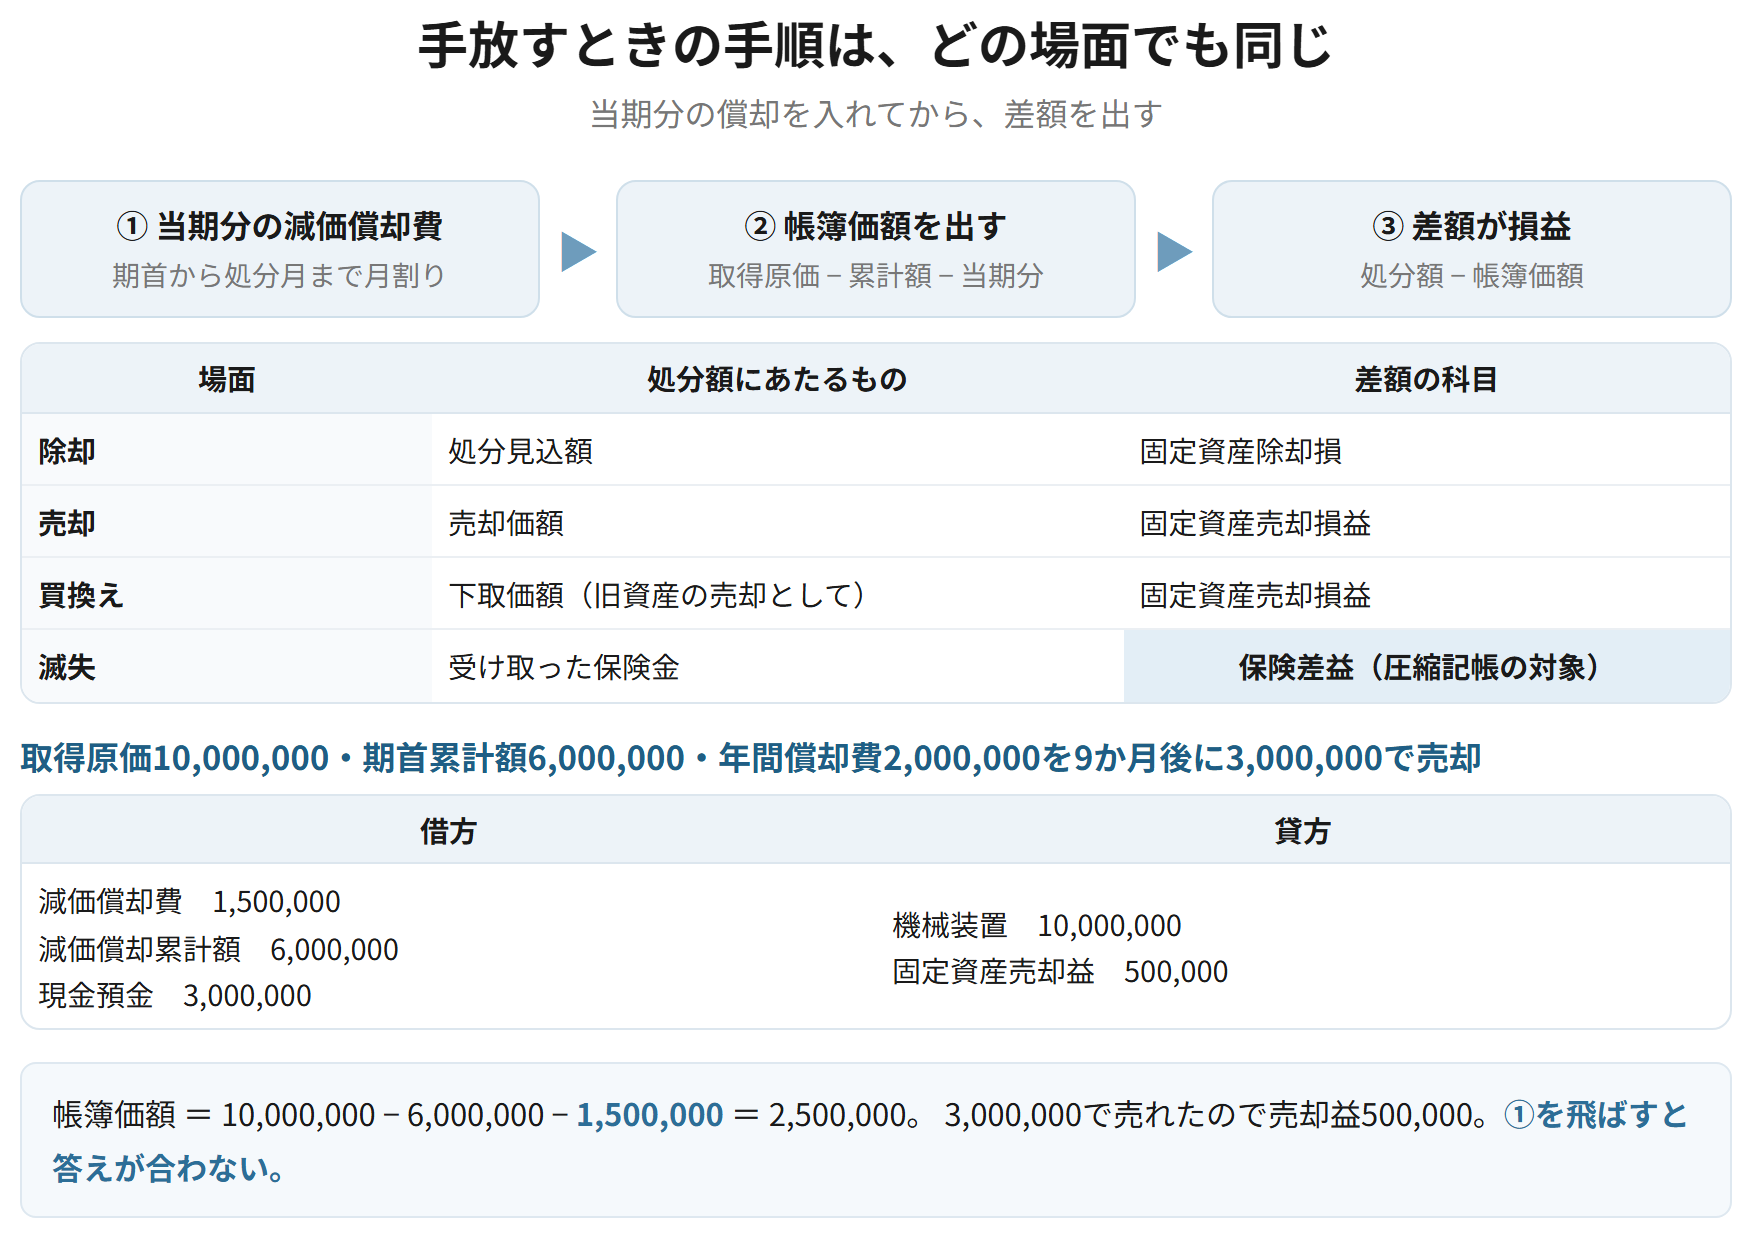
手放すときは、まず当期分の減価償却費を月割りで入れます。そのうえで、帳簿価額といくらで手放したかを比べて差額を出す。この順番を守れば、どの場面でも同じやり方で解けます。
有形固定資産を除却したときは、帳簿価額と処分見込額との差額を固定資産除却損とする。売却したときは、売却価額と帳簿価額との差額を固定資産売却損益とする。買換えは、旧資産の売却と新資産の取得を分けて処理する。滅失した場合、保険金額が帳簿価額を上回れば保険差益となる。いずれも、期首から処分時までの減価償却費を月割りで計上してから計算する。
取得原価10,000,000、期首減価償却累計額6,000,000、年間償却費2,000,000の機械を、期首から9か月後に3,000,000で売却した
| 減価償却費 | 1,500,000 | 機械装置 | 10,000,000 | |
| 減価償却累計額 | 6,000,000 | 固定資産売却益 | 500,000 | |
| 現金預金 | 3,000,000 |
当期分 2,000,000 × 9/12 = 1,500,000。帳簿価額 10,000,000 − 6,000,000 − 1,500,000 = 2,500,000。
火災により建物(取得原価8,000,000、減価償却累計額5,000,000)が焼失し、保険金4,000,000を受け取った
| 減価償却累計額 | 5,000,000 | 建物 | 8,000,000 | |
| 現金預金 | 4,000,000 | 保険差益 | 1,000,000 |
帳簿価額3,000,000に対して4,000,000を受け取ったので差益1,000,000。圧縮記帳の対象になる。
覚える文この1本が、音声と穴埋めクイズの出どころ
有形固定資産を除却したときは帳簿価額と処分見込額との差額を固定資産除却損とし、売却したときは売却価額と帳簿価額との差額を固定資産売却損益とする。買換えは旧資産の売却と新資産の取得を分けて処理する。いずれの場合も、期首から処分時までの減価償却費を月割りで計上してから計算する。
試験のポイント
- 処分の前に当期分の減価償却費を入れる。この一手を忘れないようにしましょう。
- 買換えでは、下取価額が時価と異なる場合の扱いに注意が要ります。
- 保険差益は圧縮記帳の対象になります。
ひっかかり
- 当期分の減価償却費を入れ忘れると、処分損益がずれます。総合問題でいちばん落としやすいところです。
- 除却では、処分見込額を貯蔵品として計上することがあります。
圧縮記帳
法人税法42条、企業会計原則注解24
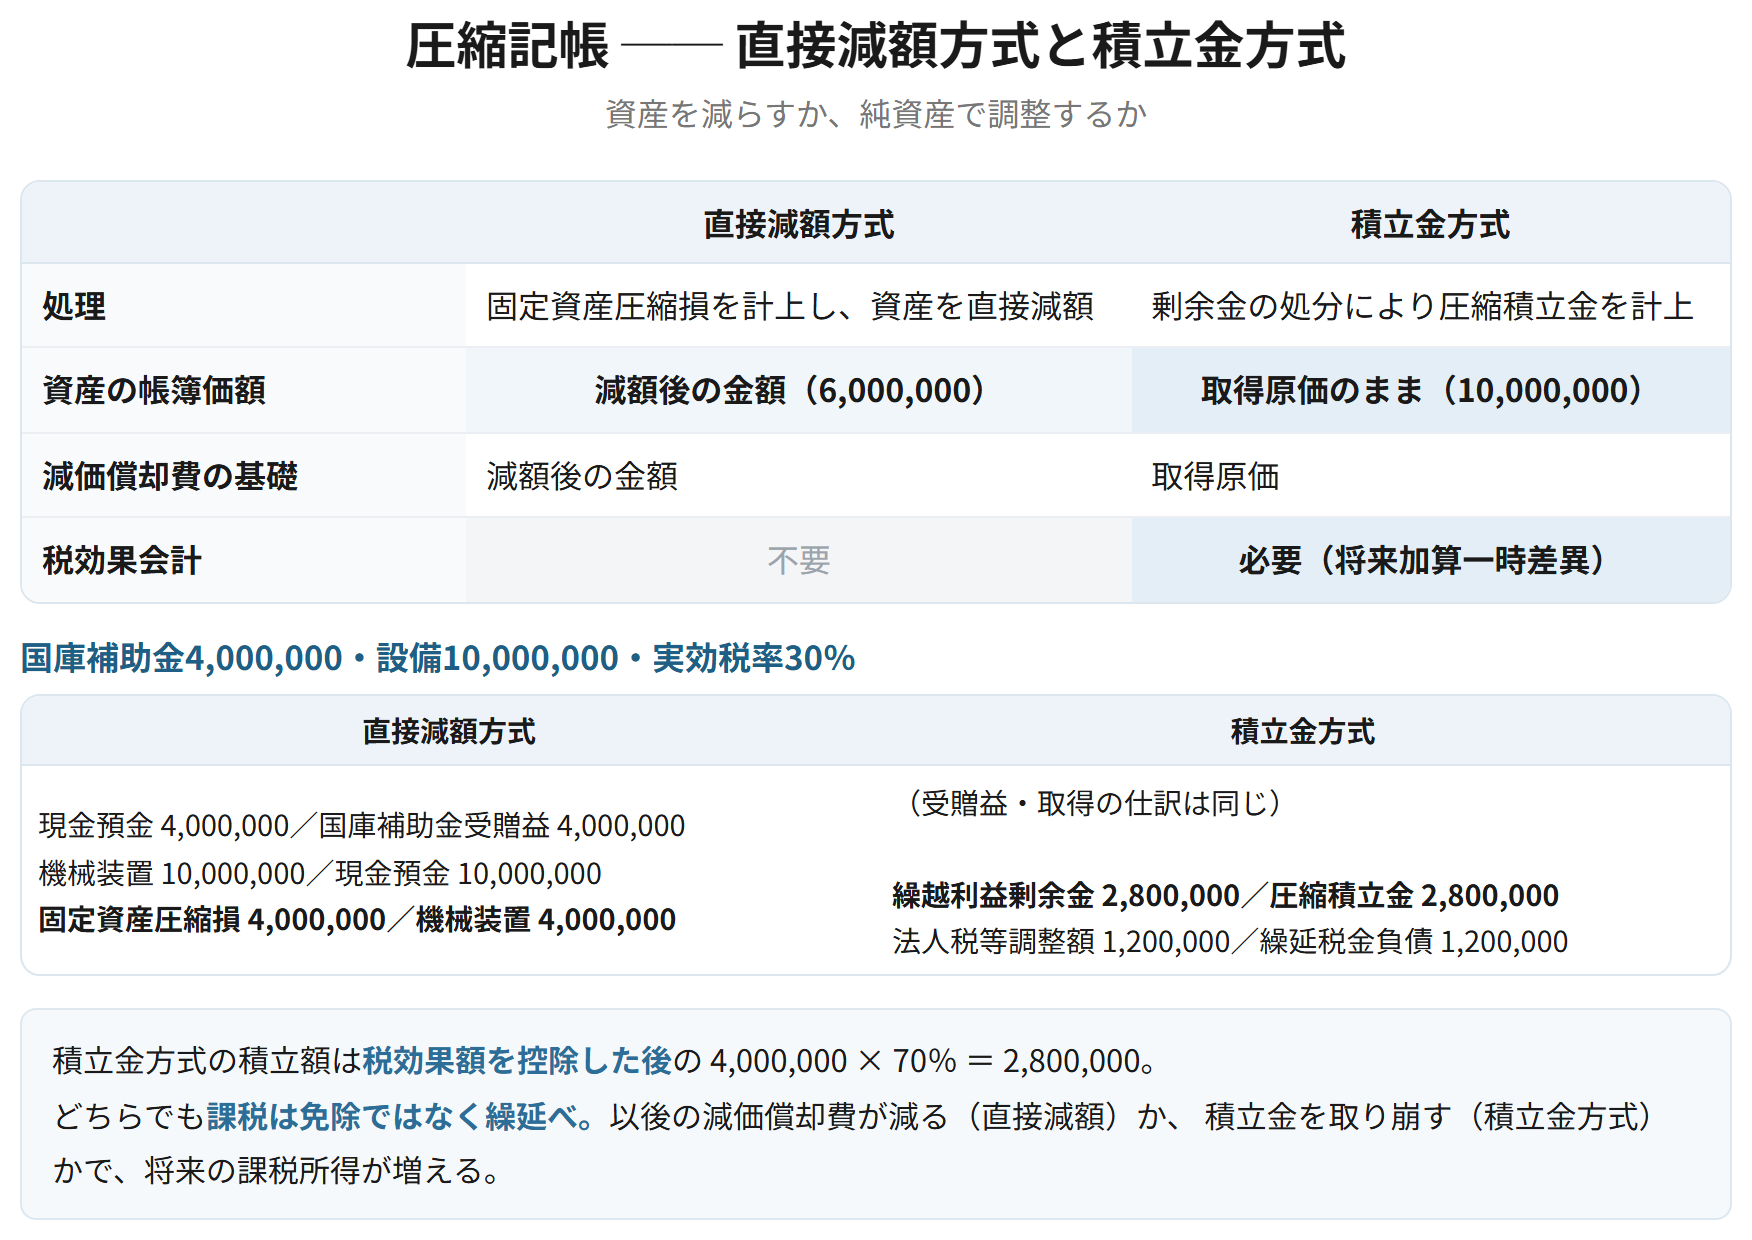
国庫補助金や保険差益によって資産を取得した場合、受け取った額に相当する金額だけ取得原価を減額する処理を圧縮記帳という。直接減額方式では固定資産圧縮損を計上して資産を直接減額し、積立金方式では剰余金の処分により圧縮積立金を計上する。
なぜそうするのか
受贈益や保険差益に課税されると、その一部が税金として出ていき、取得に充てられる金額が減る。それを避けるための処理である。取得原価が減るので以後の減価償却費も減り、課税は免除ではなく将来に繰り延べられる。詳しくは財務諸表論の有形固定資産の節にある。
国庫補助金4,000,000を受け取り、設備10,000,000を取得して直接減額方式により圧縮記帳を行う
| 現金預金 | 4,000,000 | 国庫補助金受贈益 | 4,000,000 | |
| 機械装置 | 10,000,000 | 現金預金 | 10,000,000 | |
| 固定資産圧縮損 | 4,000,000 | 機械装置 | 4,000,000 |
機械装置は6,000,000になる。以後の減価償却費もその分少なくなる。
積立金方式による場合(法定実効税率30%)
| 繰越利益剰余金 | 2,800,000 | 圧縮積立金 | 2,800,000 | |
| 法人税等調整額 | 1,200,000 | 繰延税金負債 | 1,200,000 |
4,000,000 × 70% = 2,800,000 を積み立てる。資産は10,000,000のまま。
| 直接減額方式 | 積立金方式 | |
|---|---|---|
| 処理 | 固定資産圧縮損を計上し資産を直接減額 | 剰余金の処分により圧縮積立金を計上 |
| 資産の帳簿価額 | 減額後の金額 | 取得原価のまま |
| 減価償却費の基礎 | 減額後の金額 | 取得原価 |
| 税効果会計 | 不要 | 必要(将来加算一時差異) |
覚える文この1本が、音声と穴埋めクイズの出どころ
国庫補助金や保険差益によって資産を取得した場合、受け取った額に相当する金額だけ取得原価を減額する処理を圧縮記帳といい、直接減額方式と積立金方式がある。直接減額方式では資産の帳簿価額が減るため以後の減価償却費も減り、積立金方式では資産を取得原価のまま据え置いて純資産の部に圧縮積立金を計上する。いずれも課税は免除されるのではなく将来に繰り延べられる。
試験のポイント
- 方式によって、以後の減価償却費の基礎が変わります。
- 積立金方式では税効果会計が必要になります。将来加算一時差異です。
- 課税は繰延べであって免除ではありません。
ひっかかり
- 積立金方式で資産を減額しないようにしましょう。減価償却費は取得原価を基礎に計算します。
- 積立金方式の積立額は、税効果額を控除した後の金額になります。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 取得原価 | 購入代価+付随費用 | 固定資産税・保険料は含めない |
| 一括購入 | 時価の比などで按分 | 以後の減価償却費に効く |
| 定率法 | 期首未償却残高 × 償却率 | 取得原価に掛けない |
| 期中取得・処分 | 月割り計算 | 処分前に当期分を計上 |
| 資本的支出 | 取得原価に加算し、以後の償却を計算し直す | 耐用年数が延びるかで変わる |
| 滅失 | 保険金 − 帳簿価額 = 保険差益 | 圧縮記帳の対象 |
| 圧縮記帳 | 直接減額方式/積立金方式 | 減価償却費の基礎が変わる |