
退職給付会計
理論は第2章の退職給付に関する会計基準で済んでいる。賃金後払説、割引計算、期間帰属、遅延認識である。
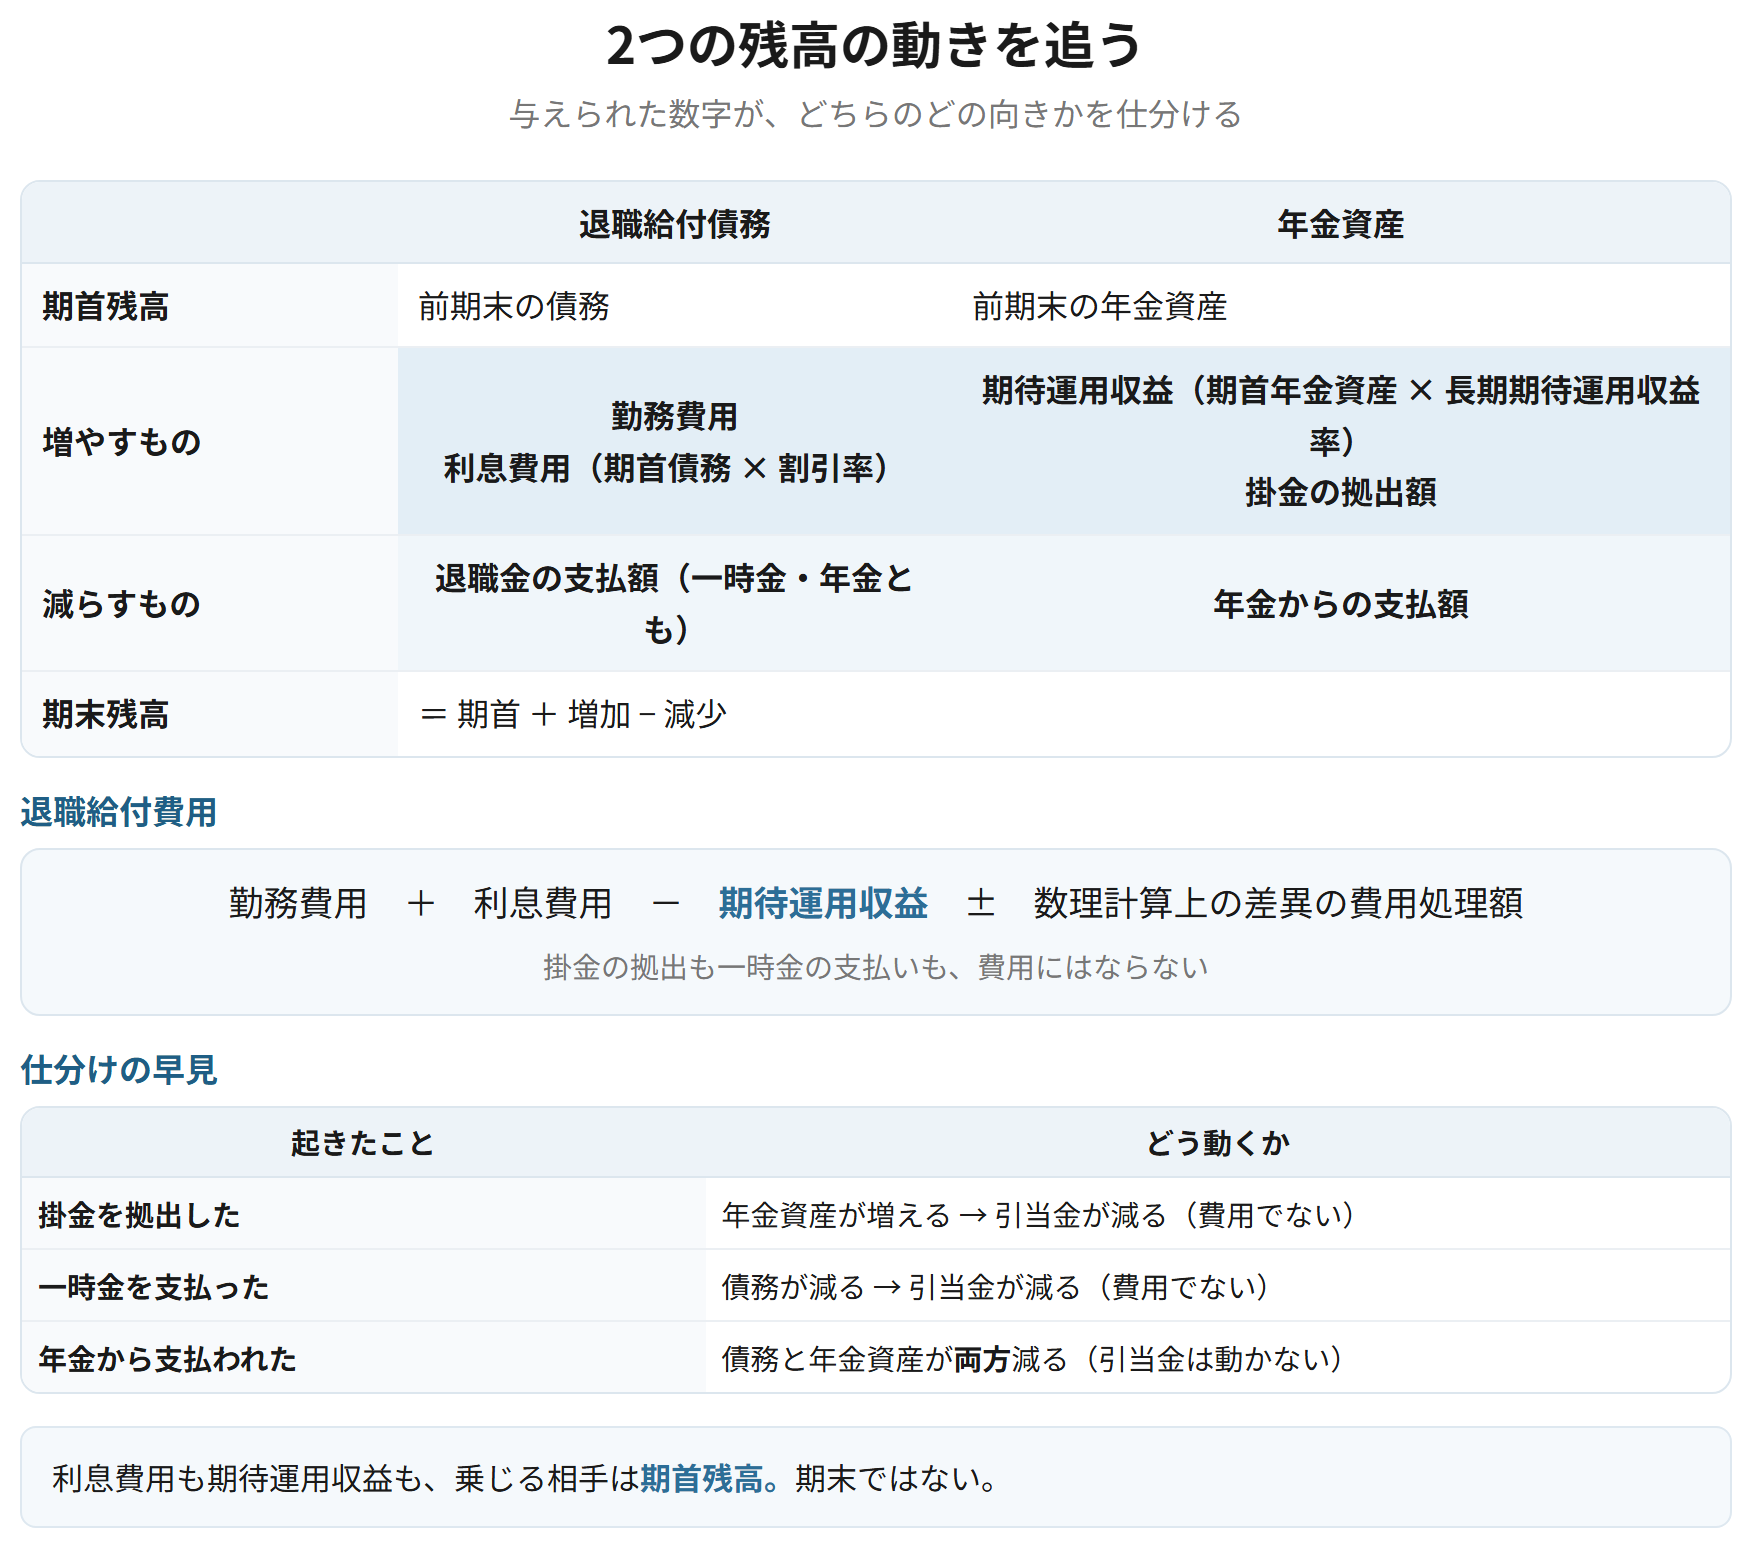
計算は、2つの残高を動かしていく作業になる。退職給付債務と年金資産である。それぞれが期首残高から始まって、当期の増減を加減し、期末残高になる。この動きを追えれば、退職給付費用も自然に出てくる。
総合問題では、与えられた数値がどの残高の動きに当たるかを仕分けられるかどうかで決まる。勤務費用は債務の増加、掛金の拠出は年金資産の増加、退職金の支払いは両方の減少、という具合である。ワークシートを1枚書いて埋めるのが確実な解き方になる。
2つの残高を動かす
退職給付に関する会計基準 会計処理
簡単にいうと
計算は、退職給付債務と年金資産という2つの残高を、期首から期末まで動かしていく作業です。与えられた数字がどちらの、どの向きの動きなのかを仕分けられれば、あとは足し引きだけになります。
退職給付債務は、期首残高に勤務費用と利息費用を加え、退職金等の支払額を控除して期末残高を算定する。年金資産は、期首残高に期待運用収益と掛金の拠出額を加え、年金からの支払額を控除して期末残高を算定する。
なぜそうするのか
この2つの残高が分かれば、積立状況(債務 − 年金資産)が出る。そこから未認識の差異を調整すれば、貸借対照表に載せる金額になる。残高の動きを追うことが計算の本体で、費用の計算はその副産物として出てくる。
要件
- 退職給付債務の期末残高 = 期首債務 + 勤務費用 + 利息費用 − 退職金等の支払額
- 年金資産の期末残高 = 期首年金資産 + 期待運用収益 + 掛金の拠出額 − 年金からの支払額
- 利息費用 = 期首の退職給付債務 × 割引率
- 期待運用収益 = 期首の年金資産 × 長期期待運用収益率
| 退職給付債務 | 年金資産 | |
|---|---|---|
| 期首残高 | 前期末の債務 | 前期末の年金資産 |
| 増やすもの | 勤務費用/利息費用 | 期待運用収益/掛金の拠出額 |
| 減らすもの | 退職金の支払額(一時金・年金とも) | 年金からの支払額 |
| 期末残高 | = 期首 + 増加 − 減少 | 同左 |
覚える文この1本が、音声と穴埋めクイズの出どころ
退職給付債務は、期首残高に勤務費用と利息費用を加え、退職金等の支払額を控除して期末残高を算定する。年金資産は、期首残高に期待運用収益と掛金の拠出額を加え、年金からの支払額を控除して期末残高を算定する。利息費用は期首の退職給付債務に割引率を乗じ、期待運用収益は期首の年金資産に長期期待運用収益率を乗じて算定する。
試験のポイント
- 2つの残高の動きを、増やすもの・減らすもので整理しておきましょう。
- 利息費用も期待運用収益も、乗じる相手は期首残高です。期末ではありません。
- 一時金の支払いは債務だけを減らし、年金からの支払いは債務と年金資産の両方を減らします。
ひっかかり
- 掛金の拠出は年金資産を増やしますが、退職給付債務は減りません。混同しやすいところです。
- 乗じる相手を期末残高にしないようにしましょう。期首です。
退職給付費用と、数理計算上の差異
退職給付に関する会計基準 会計処理
退職給付費用 = 勤務費用 + 利息費用 − 期待運用収益 ± 数理計算上の差異の費用処理額 ± 過去勤務費用の費用処理額。数理計算上の差異は、期待運用収益と実際の運用成果との差、および退職給付債務の見積数値と実績との差から生じ、平均残存勤務期間以内の一定の年数で按分して費用処理する。
なぜそうするのか
数理計算上の差異は、実績が分かって初めて出てくるものである。年金資産の実際の残高と計算上の残高の差、退職給付債務の実際の残高と計算上の残高の差として把握される。発生した期にいきなり全額を費用にしない理由は第2章で見たとおりで、長期的には相殺される性質があるからである。計算では、発生した年度ごとに未償却残高を管理していくことになる。
勤務費用500、利息費用200(期首債務10,000 × 2%)、期待運用収益140(期首年金資産7,000 × 2%)、数理計算上の差異の費用処理額60
| 退職給付費用 | 620 | 退職給付引当金 | 620 |
500 + 200 − 140 + 60 = 620。個別財務諸表の科目は退職給付引当金。
年金基金に掛金300を拠出した
| 退職給付引当金 | 300 | 現金預金 | 300 |
年金資産が増えるので、差額である引当金は減る。費用は計上しない。
覚える文この1本が、音声と穴埋めクイズの出どころ
退職給付費用は、勤務費用に利息費用を加え期待運用収益を控除し、数理計算上の差異および過去勤務費用の当期の費用処理額を加減して算定する。数理計算上の差異は、期待運用収益と実際の運用成果との差および退職給付債務の見積数値と実績との差から生じ、平均残存勤務期間以内の一定の年数で按分して費用処理する。
試験のポイント
- 退職給付費用の算式を、4つ(または5つ)の要素で書けるようにしておきましょう。
- 掛金の拠出では費用を計上しません。引当金が減るだけです。
- 数理計算上の差異は、発生年度ごとに未償却残高を管理します。
ひっかかり
- 掛金の拠出を退職給付費用としないようにしましょう。費用はすでに計上済みです。
- 一時金の支払いも費用になりません。引当金を取り崩します。
個別財務諸表での表示
退職給付に関する会計基準 個別財務諸表における取扱い、会社計算規則75条
個別財務諸表では、退職給付債務から年金資産の額および未認識の数理計算上の差異・未認識過去勤務費用を控除した額を、退職給付引当金として固定負債に表示する。控除後の額が借方残高となる場合は、前払年金費用として投資その他の資産に表示する。退職給付費用は、原則として販売費及び一般管理費に表示する。
なぜそうするのか
固定負債になるのは、支出が長期にわたるからである。退職給付費用が販売費及び一般管理費になるのは、従業員の労働の対価であり、人件費の一部だからである。製造部門の従業員に係るものは、製造原価に含まれる。
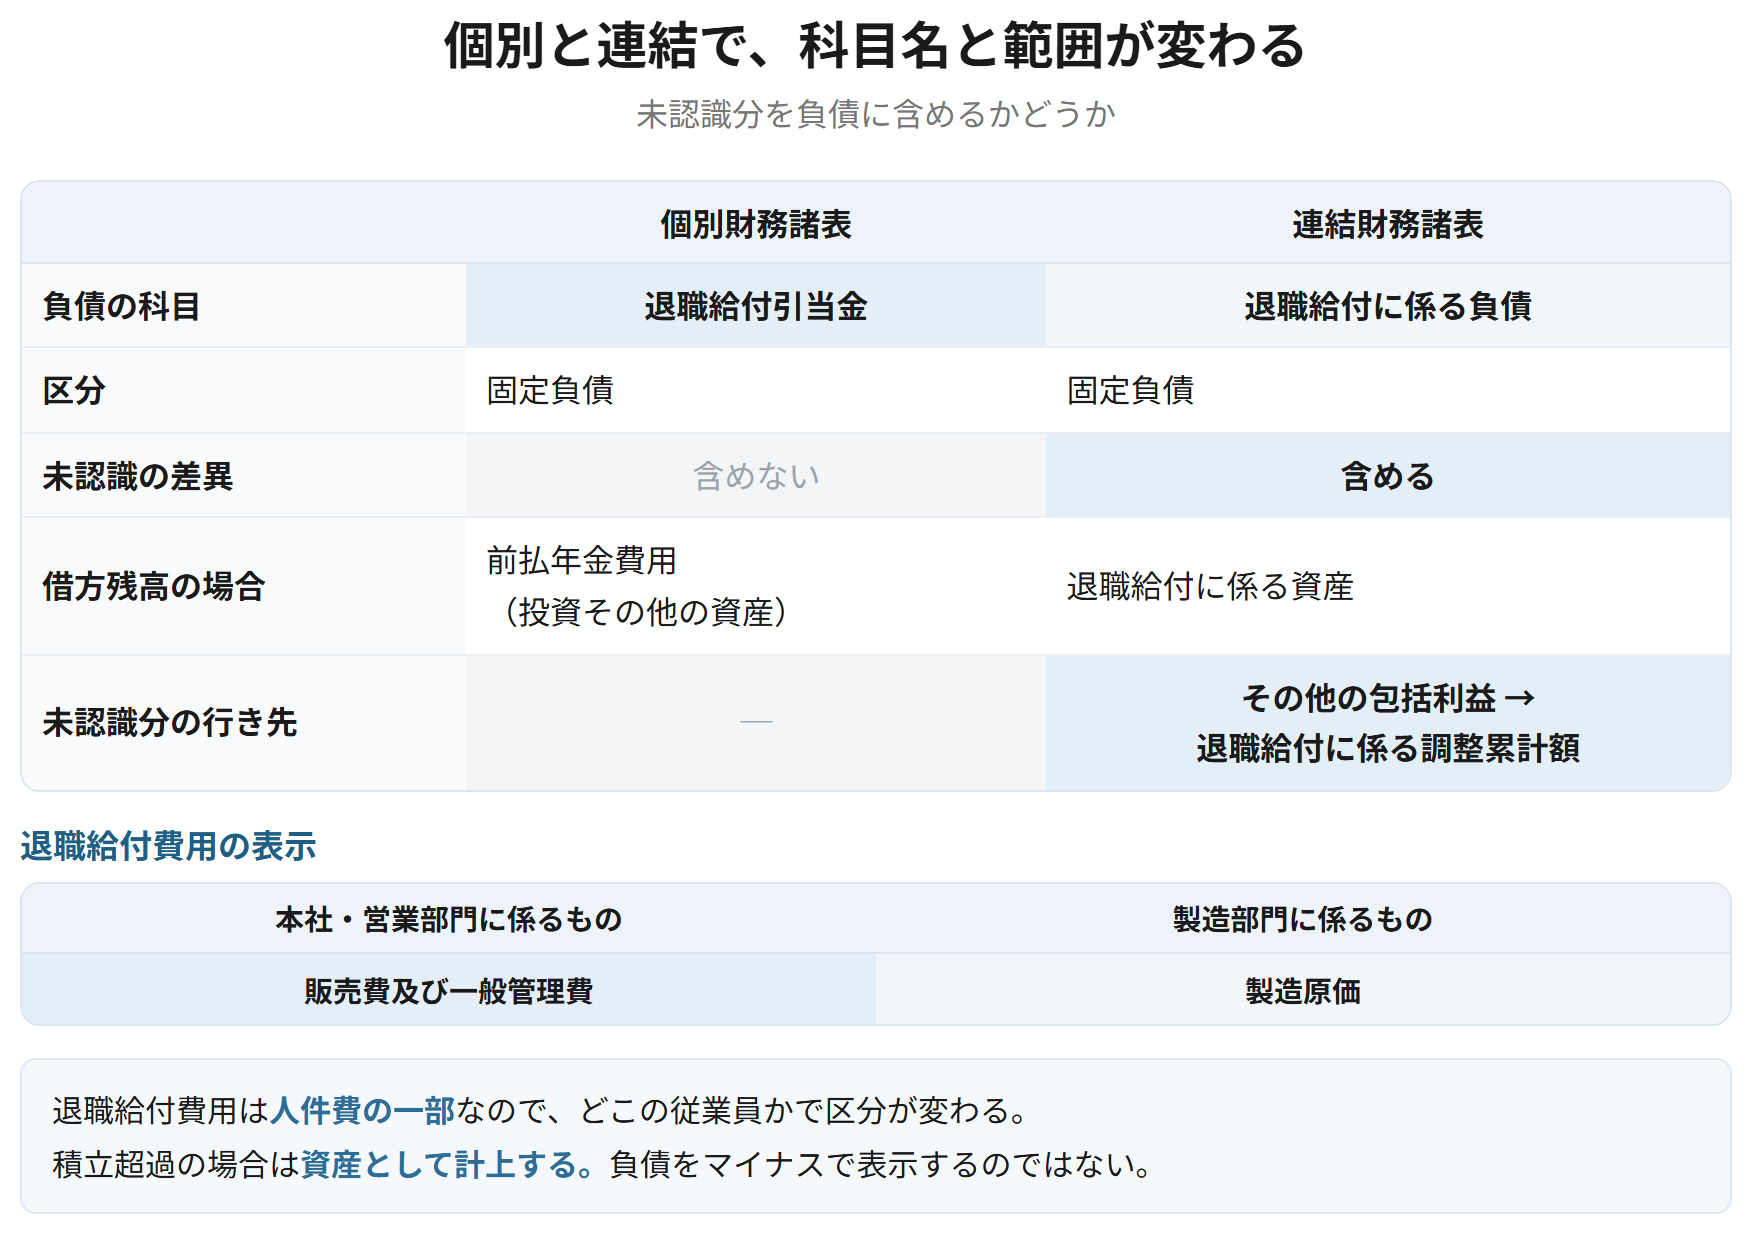
| 個別財務諸表 | 連結財務諸表 | |
|---|---|---|
| 負債の科目 | 退職給付引当金 | 退職給付に係る負債 |
| 区分 | 固定負債 | 固定負債 |
| 未認識の差異 | 含めない | 含める |
| 借方残高の場合 | 前払年金費用(投資その他の資産) | 退職給付に係る資産 |
| 未認識分の行き先 | ─ | その他の包括利益 → 退職給付に係る調整累計額 |
覚える文この1本が、音声と穴埋めクイズの出どころ
個別財務諸表では、退職給付債務から年金資産の額および未認識の数理計算上の差異等を控除した額を退職給付引当金として固定負債に表示し、控除後の額が借方残高となる場合は前払年金費用として投資その他の資産に表示する。退職給付費用は原則として販売費及び一般管理費に表示するが、製造部門に係るものは製造原価に含まれる。
試験のポイント
- 借方残高になる場合の科目名(前払年金費用)を押さえておきましょう。
- 個別と連結で科目名が変わります。第2章の節と対で覚えましょう。
- 退職給付費用は人件費の一部です。製造部門分は製造原価になります。
ひっかかり
- 積立超過の場合に、負債をマイナスで表示するのではありません。資産として計上します。
- 個別財務諸表では未認識分を負債に含めません。連結とは扱いが違います。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 計算の本体 | 退職給付債務と年金資産の2つの残高を動かす | 費用はその副産物 |
| 利息費用 | 期首の退職給付債務 × 割引率 | 期末残高に乗じない |
| 期待運用収益 | 期首の年金資産 × 長期期待運用収益率 | 実際の運用成果ではない |
| 退職給付費用 | 勤務+利息−期待運用収益±差異の費用処理額 | 掛金の拠出は費用でない |
| 掛金の拠出 | 引当金が減るだけ | 費用を計上しない |
| 個別の表示 | 退職給付引当金(固定負債) | 借方残高なら前払年金費用 |
| 費用の表示区分 | 原則は販売費及び一般管理費 | 製造部門分は製造原価 |