
退職給付に関する会計基準
退職給付会計は、引当金の考え方を、長期にわたる支出に当てはめたものである。第1章の負債会計で、注解18は計上の要件を定めるだけで測定の方法までは定めていない、と書いた。その測定を定めているのがこの基準になる。
中心にある考え方は賃金後払説である。退職金は、退職したときに恩恵として渡すものではなく、従業員が働いた期間に対する労働の対価のうち、支払いが後ろにずれたものとみる。そう考えるから、働いてもらった期にその分を費用として計上し、まだ払っていない分を負債に載せることになる。
もうひとつの柱が割引計算である。支払いが何十年も先になるので、名目額のまま負債にすると実態より大きくなる。将来の支払額を現在の価値に割り引いて測る。この2つ、賃金後払説と割引計算が分かれば、残りはその帰結として読める。
退職給付の性格 ── 賃金後払説
退職給付に関する会計基準 用語の定義、結論の背景
簡単にいうと
退職金は、辞めるときに会社が恩恵で渡すものではなく、働いた期間に対する給料のうち、支払いを後ろにずらした分だと考えます。そう考えるから、まだ誰も辞めていなくても、働いてもらった期に費用を計上して負債に載せることになります。
退職給付とは、一定の期間にわたり労働を提供したこと等の事由に基づいて、退職以後に従業員に支給される給付をいう。退職給付は、その支給が将来の退職時であっても、労働の対価として支払われる賃金の後払いであると考えられる。したがって、支給時点ではなく、労働が提供された期間に費用として認識する。
なぜそうするのか
恩恵として支給するものとみれば、支給が決まった時点で費用にすればよい。しかし退職金の額は、勤続年数や職位に応じて決まることが多く、働いた事実に対応して増えていく。これは労働の対価そのものである。対価であるなら、費用収益対応の原則に従って、その労働によって収益を得た期に費用を計上するのが筋になる。退職給付債務を負債に計上するのは、この考え方の帰結である。
| 功績報償説(恩恵とみる考え方) | 賃金後払説(現行の基準) | |
|---|---|---|
| 退職金の性格 | 長年の功労に報いる恩恵 | 労働の対価の後払い |
| 費用を認識する時点 | 支給が決まったとき | 労働が提供された期間 |
| 負債に載せるか | 確定するまで載せない | 発生した分を載せる |
| よりどころ | ─ | 費用収益対応の原則・発生主義 |
覚える文この1本が、音声と穴埋めクイズの出どころ
退職給付とは、一定の期間にわたり労働を提供したこと等の事由に基づいて、退職以後に従業員に支給される給付をいう。退職給付は、その支給が将来の退職時であっても、労働の対価として支払われる賃金の後払いであると考えられるため、支給時ではなく労働が提供された期間に費用として認識する。
試験のポイント
- 賃金後払説という言葉と、そこから費用の認識時点が決まるという流れを続けて書けるようにしておきましょう。
- 注解18の引当金の考え方を、長期の支出に当てはめたものだという位置づけを添えられるとよいです。
ひっかかり
- 退職給付を負債に載せるのは、従業員が辞めることが決まっているからではありません。働いてもらった分がすでに発生しているからです。
退職給付債務の計算 ── 割引計算と期間帰属
退職給付に関する会計基準 会計処理(退職給付債務及び勤務費用)
簡単にいうと
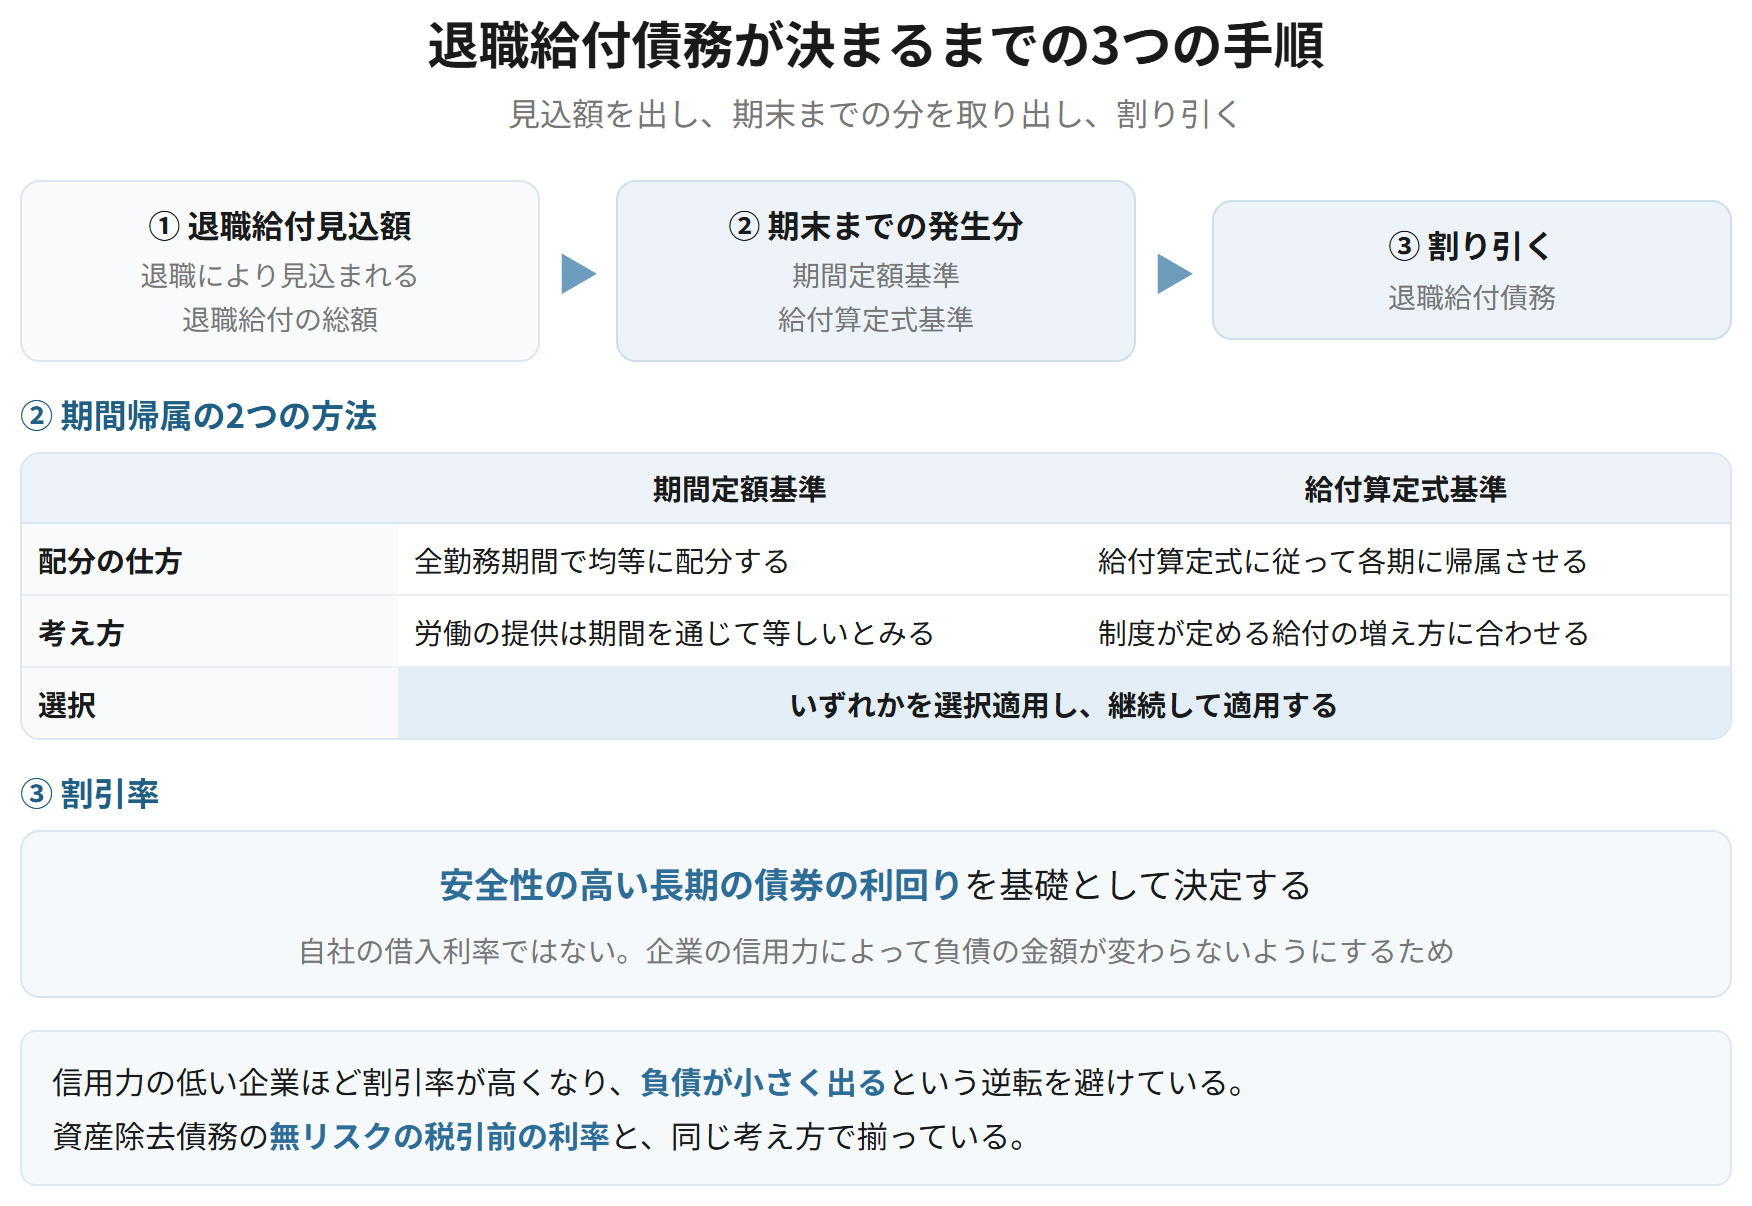
退職給付債務は、将来支払う退職金の総額をそのまま負債にするわけではありません。支払いが何十年も先なので、現在の価値に割り引きます。さらに、その総額のうち、いまの期末までに働いてもらった分だけを取り出します。この「割り引く」と「期末までの分を取り出す」の2つが、計算の骨格です。
退職給付債務は、退職により見込まれる退職給付の総額(退職給付見込額)のうち、期末までに発生していると認められる額を割り引いて計算する。退職給付見込額のうち期末までに発生したと認められる額の計算(期間帰属)は、期間定額基準または給付算定式基準のいずれかを選択適用する。割引率は、安全性の高い長期の債券の利回りを基礎として決定する。
なぜそうするのか
退職給付債務は、支払いが何十年も先になる。名目額のまま載せると、いま手元に用意しておくべき金額より大きく見える。将来の支払額を現在価値に割り引けば、その時点で必要な金額が示せる。割引率に安全性の高い債券の利回りを使うのは、企業の信用力によって負債の金額が変わらないようにするためである。信用力の低い企業ほど割引率が高くなって負債が小さく出る、という逆転を避けている。
要件
- ① 退職給付見込額を見積る(退職率・死亡率・予想昇給率などを用いる)
- ② そのうち期末までに発生していると認められる額を取り出す(期間定額基準/給付算定式基準)
- ③ 割り引いて現在価値にする(安全性の高い長期の債券の利回りを基礎とする割引率)
| 期間定額基準 | 給付算定式基準 | |
|---|---|---|
| 配分の仕方 | 全勤務期間で均等に配分する | 給付算定式に従って各期に帰属させる |
| 考え方 | 労働の提供は期間を通じて等しいとみる | 制度が定める給付の増え方に合わせる |
| 後の期への偏り | 起きない | 勤続が長いほど増える制度では後ろに偏る |
| 選択 | いずれかを選択適用し、継続して適用する | 同左 |
覚える文この1本が、音声と穴埋めクイズの出どころ
退職給付債務は、退職により見込まれる退職給付の総額である退職給付見込額のうち、期末までに発生していると認められる額を割り引いて計算する。期末までに発生したと認められる額の計算には、期間定額基準または給付算定式基準のいずれかを選択適用する。割引率は安全性の高い長期の債券の利回りを基礎として決定する。これは、企業の信用力によって負債の金額が変動することを避けるためである。
試験のポイント
- 3つの手順(見込額の見積り → 期間帰属 → 割引き)を順に書けるようにしておきましょう。
- 割引率に安全性の高い債券の利回りを使う理由は、理論でよく問われます。
- 期間帰属の2つの方法は、名前と考え方を対で押さえておきましょう。
ひっかかり
- 割引率は、その企業が借入れをするときの利率ではありません。企業の信用力を反映させないためです。
- 退職給付債務は、退職給付見込額そのものではありません。期末までの発生分を取り出して割り引いた金額です。
年金資産と、差額としての負債
退職給付に関する会計基準 会計処理(年金資産)
年金資産とは、特定の退職給付制度のために、その制度について企業と従業員との契約等に基づき積み立てられた、退職給付に充てるために拘束された特定の資産をいう。年金資産は期末における時価により計算する。退職給付債務から年金資産の額を控除した額が、負債として計上される。
なぜそうするのか
年金資産は、退職給付の支払い以外に使うことができず、事業に用いることも、債権者への弁済に充てることもできない。企業が自由に処分できない資産を、他の資産と並べて貸借対照表に載せても意味がない。そこで、対応する退職給付債務から直接控除し、差額だけを負債として示す。これにより、積立不足がいくらあるかが一目で分かる。
退職給付債務10,000、年金資産(時価)7,000のとき、個別財務諸表に計上される退職給付引当金
| 退職給付費用 | 3,000 | 退職給付引当金 | 3,000 |
10,000 − 7,000 = 3,000。年金資産は資産として表示せず、債務から控除する(数理計算上の差異等がない場合)。
要件
- ① 退職給付以外に使用できないこと
- ② 事業主および事業主の債権者から法的に分離されていること
- ③ 積立超過分を除き、事業主への返還、事業主からの解約・目的外の払出し等ができないこと
- ④ 資産を事業主の資産と交換できないこと
覚える文この1本が、音声と穴埋めクイズの出どころ
年金資産とは、特定の退職給付制度のために、企業と従業員との契約等に基づき積み立てられた、退職給付に充てるために拘束された特定の資産をいい、期末における時価により計算する。年金資産を貸借対照表に資産として計上せず退職給付債務から控除するのは、退職給付の支払い以外に使用できず、企業が自由に処分できないためである。
試験のポイント
- 年金資産を資産計上しない理由を、処分の拘束という言葉で説明できるようにしておきましょう。
- 年金資産は時価で測ります。簿価ではありません。
ひっかかり
- 年金資産が退職給付債務を上回る場合(積立超過)は、資産として計上します。常に負債になるわけではありません。
退職給付費用の内訳 ── 勤務費用・利息費用・期待運用収益
退職給付に関する会計基準 会計処理(退職給付費用)
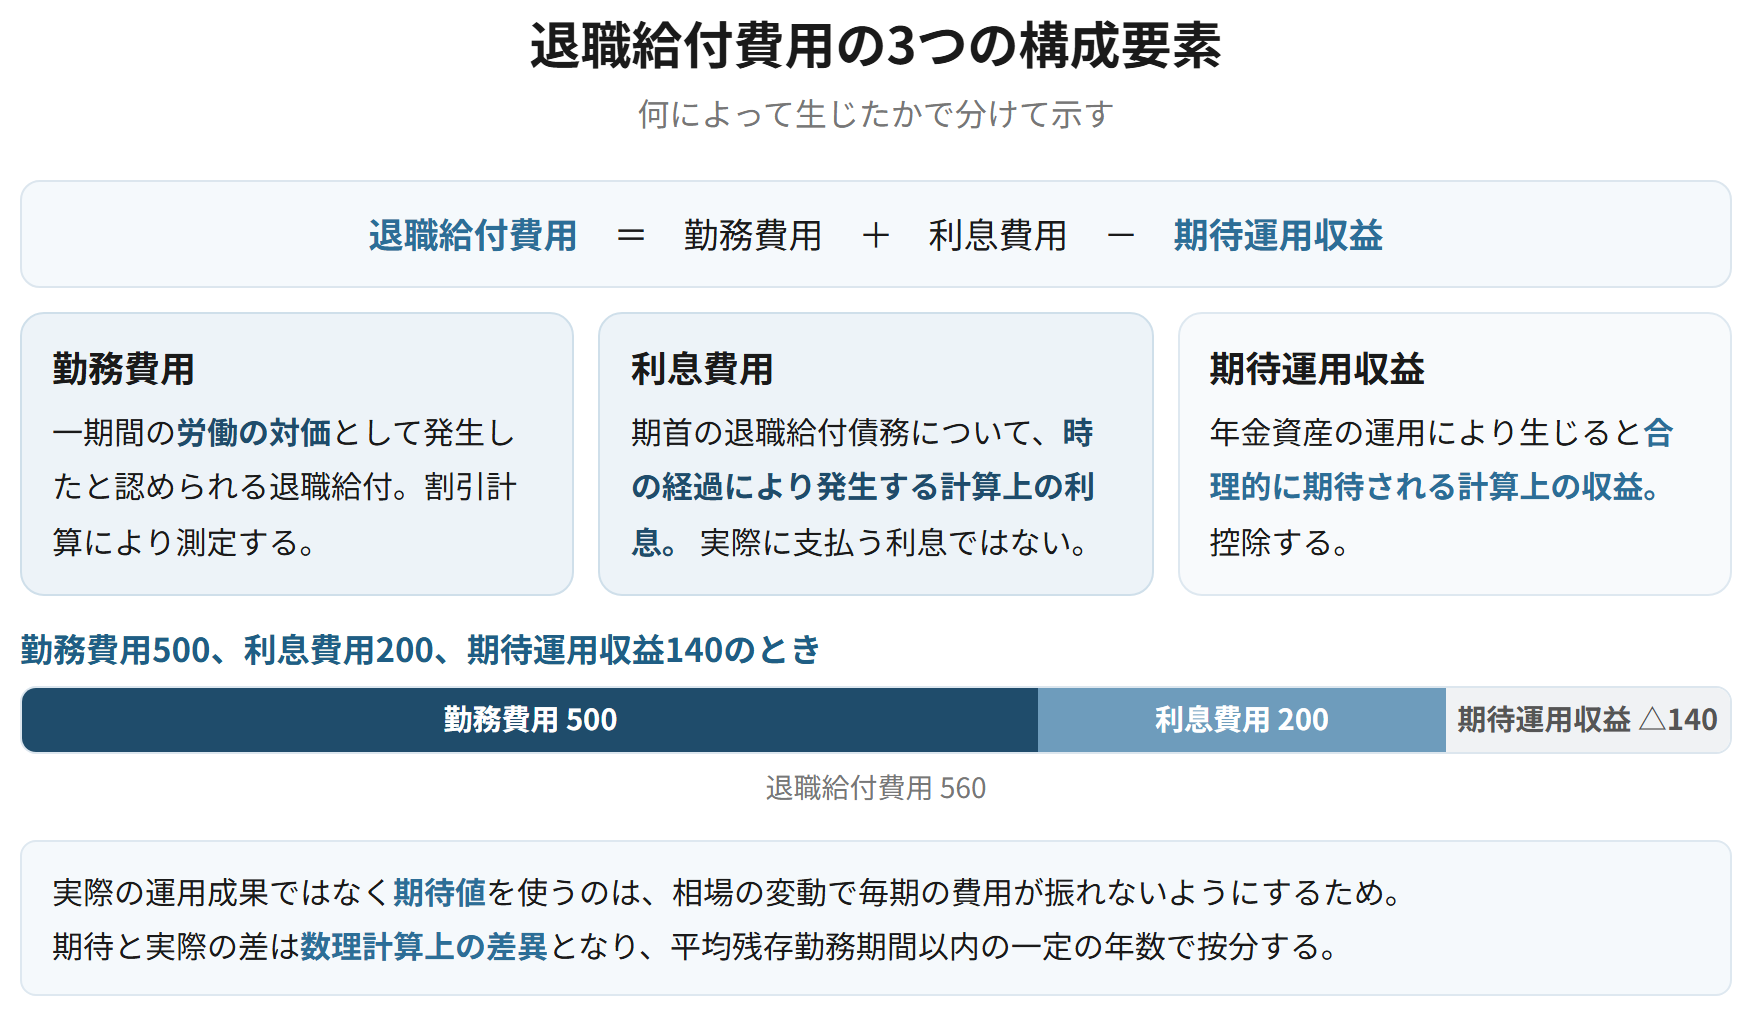
勤務費用とは、一期間の労働の対価として発生したと認められる退職給付をいい、割引計算により測定される。利息費用とは、割引計算により算定された期首時点における退職給付債務について、期末までの時の経過により発生する計算上の利息をいう。期待運用収益とは、年金資産の運用により生じると合理的に期待される計算上の収益をいう。退職給付費用は、勤務費用に利息費用を加え、期待運用収益を控除して計算する。
なぜそうするのか
退職給付債務は、働いた分が増えるほかに、支払いの時期が1年近づいたことによっても増える。割り引いていた分が戻ってくるからである。この2つは原因が違うので、勤務費用と利息費用に分けて示す。年金資産の側も、運用によって増えると見込まれる分を控除する。実際の運用成果ではなく期待値を使うのは、相場の変動で毎期の費用が振れないようにするためである。
勤務費用500、利息費用200(期首債務10,000 × 2%)、期待運用収益140(期首年金資産7,000 × 2%)
| 退職給付費用 | 560 | 退職給付引当金 | 560 |
500 + 200 − 140 = 560。実際の運用成果との差は、数理計算上の差異になる。
| 何によって生じるか | 退職給付費用への影響 | |
|---|---|---|
| 勤務費用 | 当期の労働の提供 | 加える |
| 利息費用 | 時の経過(期首債務 × 割引率) | 加える |
| 期待運用収益 | 年金資産の運用(期首年金資産 × 長期期待運用収益率) | 控除する |
覚える文この1本が、音声と穴埋めクイズの出どころ
勤務費用とは一期間の労働の対価として発生したと認められる退職給付をいい、利息費用とは割引計算により算定された期首時点における退職給付債務について期末までの時の経過により発生する計算上の利息をいう。期待運用収益とは年金資産の運用により生じると合理的に期待される計算上の収益をいう。退職給付費用は、勤務費用に利息費用を加え、期待運用収益を控除して計算する。
試験のポイント
- 3つの定義を書き分けられるようにしておきましょう。利息費用は「時の経過により発生する計算上の利息」です。
- 期待運用収益が実際の運用成果ではない理由(費用の振れを抑える)を添えられるとよいです。
ひっかかり
- 利息費用は、実際に支払う利息ではありません。割引計算の戻りです。
- 期待運用収益は控除します。加えるのではありません。
数理計算上の差異と過去勤務費用 ── 遅延認識
退職給付に関する会計基準 会計処理(数理計算上の差異及び過去勤務費用)
簡単にいうと
見積りで計算している以上、予想と実績はずれます。そのずれをその期に全部費用にすると、相場や見積りの変更だけで毎期の利益が大きく振れてしまいます。そこで、発生した期にまとめて処理せず、何年かに分けて費用にしていきます。これを遅延認識といいます。
数理計算上の差異とは、年金資産の期待運用収益と実際の運用成果との差異、退職給付債務の数理計算に用いた見積数値と実績との差異、および見積数値の変更等により発生した差異をいう。過去勤務費用とは、退職給付水準の改訂等に起因して発生した退職給付債務の増加または減少部分をいう。いずれも、原則として平均残存勤務期間以内の一定の年数で按分した額を毎期費用処理する。
なぜそうするのか
数理計算上の差異は、長期の見積りの前提が毎期少しずつずれることで生じる。長い目で見れば互いに打ち消し合う性質があり、一時の差異をその期の損益にすべて反映させると、実態より大きく損益が振れる。過去勤務費用も、給付水準の引上げは従業員の勤労意欲を通じて将来の収益に貢献すると考えられるので、発生した期に全額を費用とするより、その効果の及ぶ期間に配分するほうが対応がとれる。
| 数理計算上の差異 | 過去勤務費用 | |
|---|---|---|
| 何から生じるか | 見積りと実績のずれ、見積数値の変更 | 退職給付水準の改訂等 |
| 費用処理 | 平均残存勤務期間以内の一定の年数で按分 | 同左 |
| 遅延認識の理由 | 長期的には互いに相殺される性質がある | 効果が将来に及ぶため、その期間に配分する |
| 発生した期の一括処理 | 認められる(継続適用が条件) | 認められる(同左) |
覚える文この1本が、音声と穴埋めクイズの出どころ
数理計算上の差異とは、年金資産の期待運用収益と実際の運用成果との差異、退職給付債務の数理計算に用いた見積数値と実績との差異および見積数値の変更等により発生した差異をいう。過去勤務費用とは、退職給付水準の改訂等に起因して発生した退職給付債務の増加または減少部分をいう。いずれも原則として平均残存勤務期間以内の一定の年数で按分した額を毎期費用処理する。発生した期に一括して処理しないのは、長期的には差異が相殺される性質があり、一時の差異を損益に反映させると実態より損益が振れるためである。
試験のポイント
- 2つの定義を書き分けられるようにしておきましょう。何から生じるかが違います。
- 遅延認識の理由は、数理計算上の差異と過去勤務費用で書き分けられるとよいです。
- 按分の期間は「平均残存勤務期間以内の一定の年数」です。
ひっかかり
- 数理計算上の差異は、年金資産の側だけの話ではありません。退職給付債務の側の見積りのずれも含みます。
- 遅延認識は、損失を隠すための処理ではありません。長期的に相殺される性質があることが前提です。
連結と個別の違い ── 退職給付に係る負債と調整累計額
退職給付に関する会計基準 表示、個別財務諸表における取扱い
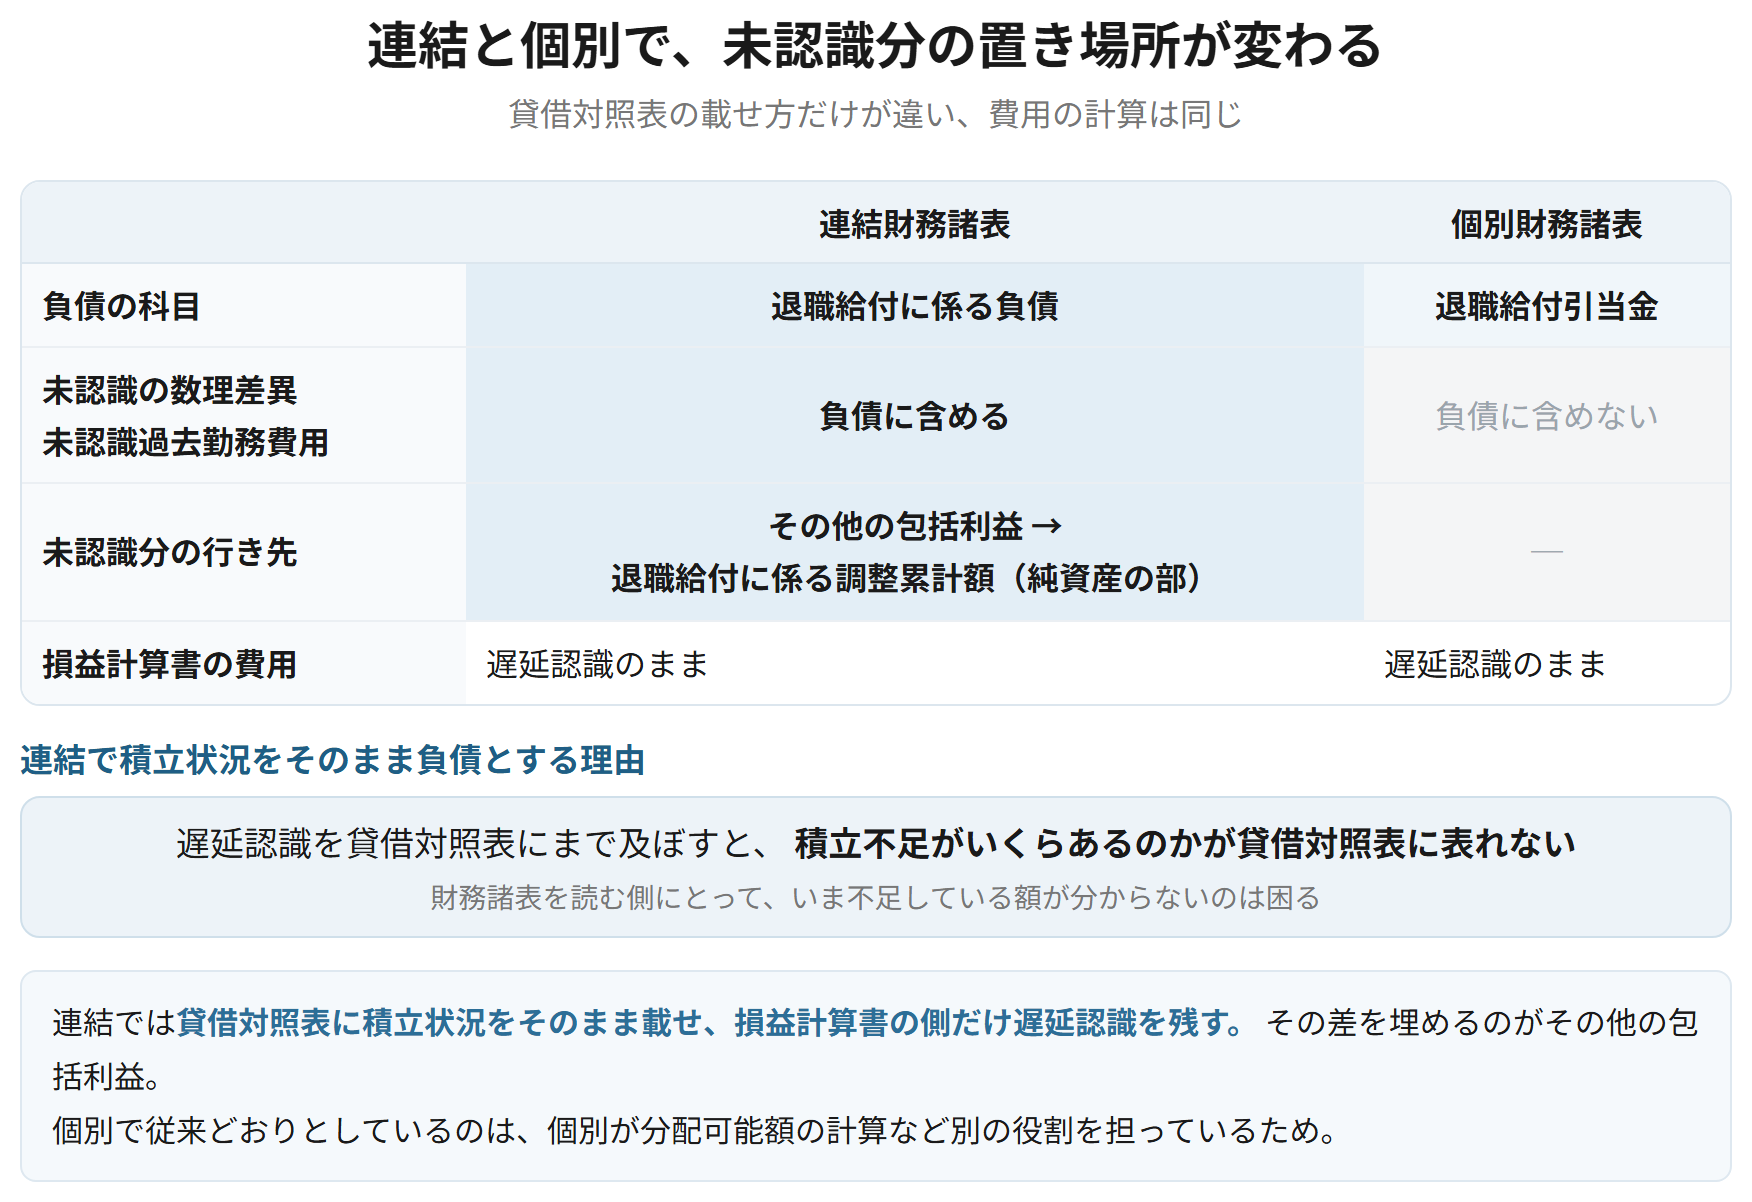
連結財務諸表では、退職給付債務から年金資産の額を控除した額を退職給付に係る負債として計上する。未認識の数理計算上の差異および未認識過去勤務費用も含めた積立状況を示す額をそのまま負債とし、費用処理されていない部分はその他の包括利益を通じて退職給付に係る調整累計額として純資産の部に計上する。個別財務諸表では、これらの未認識分を負債に含めず、従来どおり退職給付引当金として計上する。
なぜそうするのか
遅延認識を貸借対照表にまで及ぼすと、積立不足がいくらあるのかが貸借対照表に出てこない。財務諸表を読む側にとって、いま不足している金額が分からないのは困る。そこで連結では、貸借対照表には積立状況をそのまま載せ、損益計算書の側だけ遅延認識を残す。その差を埋めるのがその他の包括利益である。個別財務諸表で従来どおりとしているのは、個別は分配可能額の計算など別の役割を担っており、当面は変えないという判断による。
| 連結財務諸表 | 個別財務諸表 | |
|---|---|---|
| 負債の科目 | 退職給付に係る負債 | 退職給付引当金 |
| 未認識の差異 | 負債に含める | 負債に含めない |
| 未認識分の行き先 | その他の包括利益 → 退職給付に係る調整累計額 | ─ |
| 損益計算書の費用 | 遅延認識のまま | 遅延認識のまま |
覚える文この1本が、音声と穴埋めクイズの出どころ
連結財務諸表では、未認識の数理計算上の差異および未認識過去勤務費用を含めた積立状況を示す額を退職給付に係る負債として計上し、費用処理されていない部分はその他の包括利益を通じて退職給付に係る調整累計額として純資産の部に計上する。個別財務諸表では未認識分を負債に含めず、退職給付引当金として計上する。連結で積立状況をそのまま負債とするのは、積立不足の額が貸借対照表に表れないと財務諸表の利用者の判断を誤らせるためである。
試験のポイント
- 連結と個別で、負債の科目と未認識分の扱いが違うところを表で押さえておきましょう。
- 連結で積立状況をそのまま載せる理由(積立不足が見えないと困る)を書けるとよいです。
- 損益計算書の側は連結でも遅延認識のままです。ここを取り違えないようにしましょう。
ひっかかり
- 連結でも、退職給付費用の計算が変わるわけではありません。変わるのは貸借対照表の載せ方です。
- 個別財務諸表の科目は「退職給付引当金」です。連結の「退職給付に係る負債」と書き分けましょう。
確定給付制度と確定拠出制度
退職給付に関する会計基準 用語の定義、確定拠出制度の会計処理
確定給付制度とは、確定拠出制度以外の退職給付制度をいい、企業が将来支給する給付の額を約束する。確定拠出制度とは、一定の掛金を外部に積み立て、事業主である企業が、その掛金以外に追加的な拠出義務を負わない退職給付制度をいう。確定拠出制度においては、掛金を拠出すべき時点で費用として処理する。
なぜそうするのか
確定拠出制度では、運用の成果が良くても悪くても、企業が追加で払う義務はない。将来の支払義務が掛金の額で終わっているので、債務を見積って割り引く必要がない。掛金を払う義務が生じた時点で費用にすれば足りる。退職給付債務や年金資産、数理計算上の差異という考え方が出てこないのは、そのためである。
確定拠出制度の掛金300を拠出した
| 退職給付費用 | 300 | 現金預金 | 300 |
債務の見積りも割引計算も行わない。追加の拠出義務を負わないため。
| 確定給付制度 | 確定拠出制度 | |
|---|---|---|
| 企業が約束するもの | 将来支給する給付の額 | 掛金の額 |
| 運用のリスクを負うのは | 企業 | 従業員 |
| 退職給付債務の計算 | 必要 | 不要 |
| 会計処理 | 債務を見積り、割り引いて負債に計上 | 掛金を拠出すべき時点で費用 |
覚える文この1本が、音声と穴埋めクイズの出どころ
確定拠出制度とは、一定の掛金を外部に積み立て、事業主である企業が当該掛金以外に追加的な拠出義務を負わない退職給付制度をいい、掛金を拠出すべき時点で費用として処理する。退職給付債務の計算を要しないのは、将来の支払義務が掛金の額で完結しており、運用のリスクを企業が負わないためである。
試験のポイント
- 2つの制度の違いを、企業が何を約束するかと、運用のリスクを誰が負うかで書き分けておきましょう。
- 確定拠出制度で債務の計算が不要な理由を説明できるようにしておきましょう。
ひっかかり
- 確定拠出制度でも退職給付費用は計上します。費用が出ないわけではありません。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 退職給付の性格 | 賃金後払説 ── 労働の対価の後払い | 恩恵ではないので、働いた期に費用にする |
| 退職給付債務 | 見込額のうち期末までの発生分を割り引く | 見込額そのものではない |
| 割引率 | 安全性の高い長期の債券の利回り | 企業の信用力を反映させない |
| 期間帰属 | 期間定額基準/給付算定式基準 | 選択適用し、継続して適用する |
| 年金資産 | 時価で計算し、債務から控除する | 処分が拘束されているため資産計上しない |
| 退職給付費用 | 勤務費用 + 利息費用 − 期待運用収益 | 期待運用収益は控除する |
| 数理差異・過去勤務費用 | 平均残存勤務期間以内の一定の年数で按分 | 長期的に相殺される性質が前提 |
| 連結と個別 | 連結は退職給付に係る負債、個別は退職給付引当金 | 未認識分を負債に含めるかが違う |
| 確定拠出制度 | 掛金を拠出すべき時点で費用 | 債務の見積りも割引計算もしない |