
外貨建取引
考え方は第2章の外貨建取引等会計処理基準で済んでいる。貨幣項目は決算時の相場で換算し直し、非貨幣項目は取得時の相場のまま置く。
計算で問われるのは、3つの時点のどこで、どの相場を使うかである。取引発生時・決済時・決算時の3つで、それぞれ使う相場が違う。差額はすべて為替差損益になるが、どの時点で生じた差額かを押さえておかないと金額が合わない。
もうひとつが外貨建有価証券である。有価証券は保有目的によって評価が分かれるので、換算の扱いもそれに応じて分かれる。とくにその他有価証券は、換算差額まで含めて純資産の部に入る。ここが引っかかりやすい。
3つの時点と、使う相場
外貨建取引等会計処理基準 一 1、一 2、一 3
簡単にいうと
外貨建取引では、取引が起きたとき、決済したとき、決算のときの3回、円に直す場面があります。それぞれ使う相場が違い、前の金額との差が為替差損益になります。どの時点の差かを押さえておけば、金額は合います。
取引発生時は取引発生時の為替相場で記録する。決済時は決済時の為替相場で換算し、帳簿価額との差額を為替差損益とする。決算時は、貨幣項目について決算時の為替相場で換算し直し、差額を為替差損益とする。
なぜそうするのか
それぞれの時点で、その時点の事実に基づいて円に直すという考え方で一貫している。取引が起きた時点の金額が取得原価になり、決済した時点で実際にいくら円を払ったかが確定し、決算の時点でまだ決済していないものを時価相当に直す。差額はすべて為替相場の変動によるものなので、為替差損益にまとめられる。
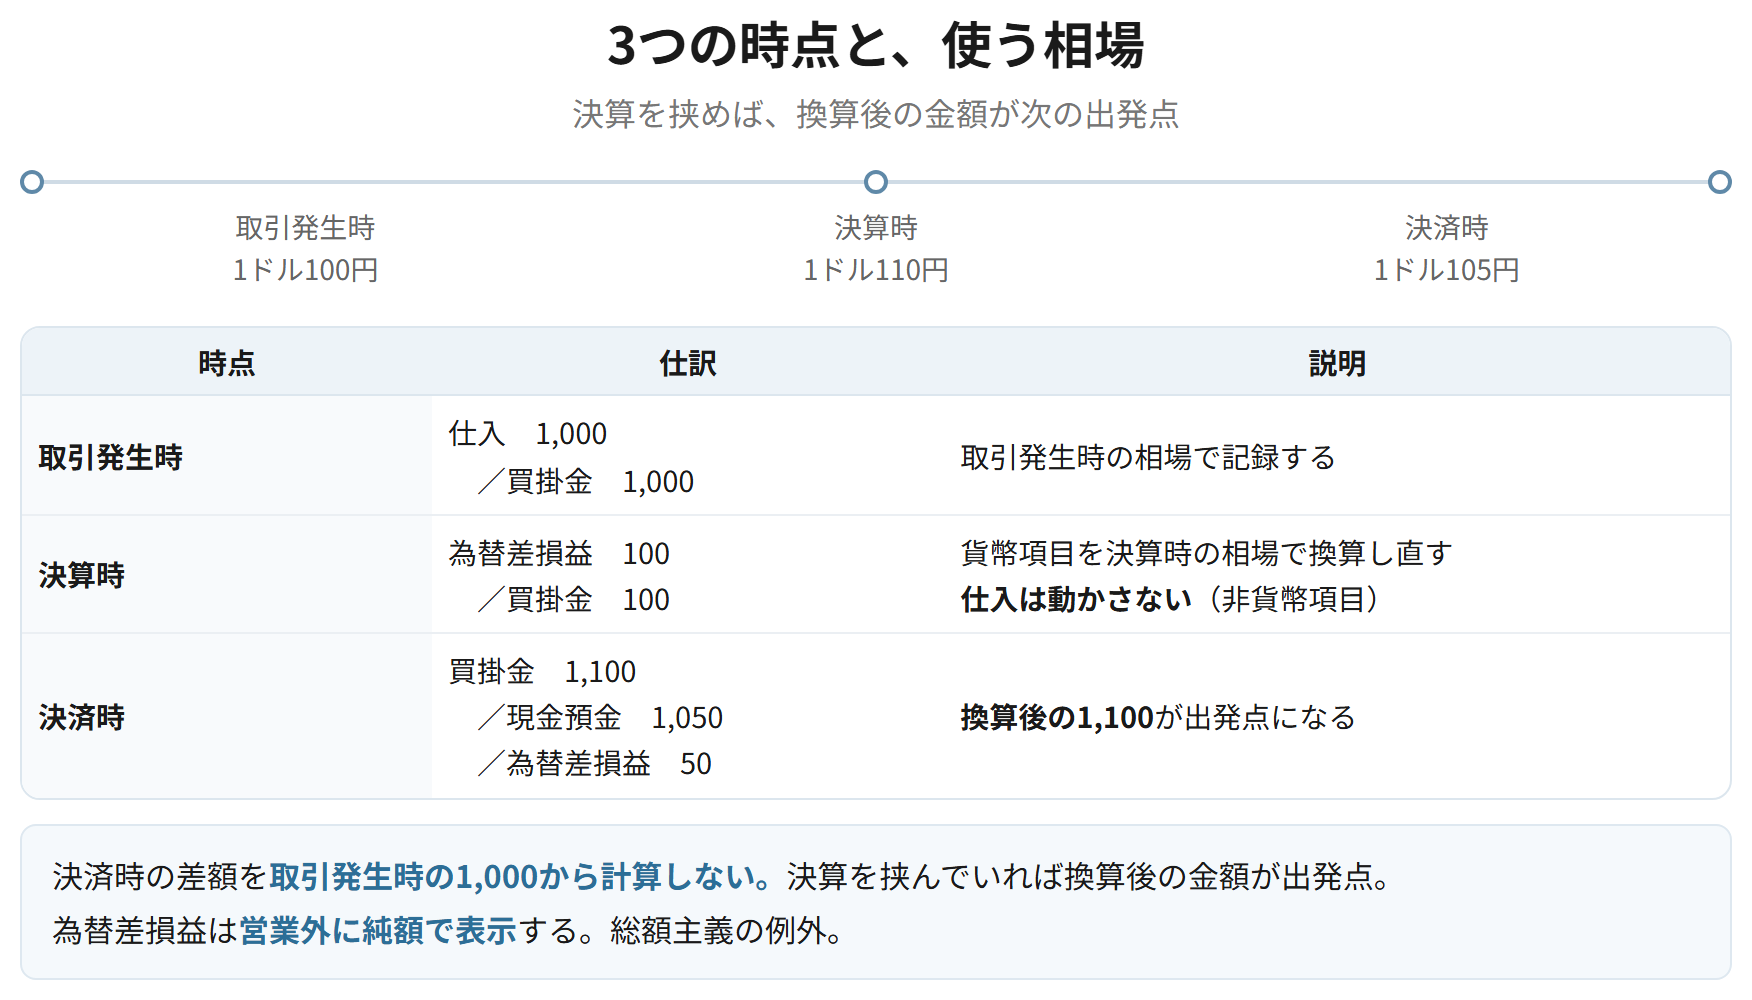
1ドル100円のとき、商品10ドルを掛けで仕入れた
| 仕入 | 1,000 | 買掛金 | 1,000 |
取引発生時の相場で記録する。
決算時の相場が1ドル110円になった(上記の買掛金が未決済)
| 為替差損益 | 100 | 買掛金 | 100 |
貨幣項目なので決算時の相場で換算し直す。仕入(非貨幣)は動かさない。
翌期、1ドル105円のときに買掛金を決済した
| 買掛金 | 1,100 | 現金預金 | 1,050 | |
| 為替差損益 | 50 |
決算時に換算し直した1,100との差額が当期の為替差損益になる。
| 時点 | 使う相場 | 差額 |
|---|---|---|
| 取引発生時 | 取引発生時の為替相場 | ─(取得原価になる) |
| 決算時(貨幣項目) | 決算時の為替相場 | 為替差損益 |
| 決算時(非貨幣項目) | 取得時または発生時の相場のまま | 生じない |
| 決済時 | 決済時の為替相場 | 為替差損益 |
覚える文この1本が、音声と穴埋めクイズの出どころ
外貨建取引は取引発生時の為替相場で記録し、決済時は決済時の為替相場で換算して帳簿価額との差額を為替差損益とし、決算時は貨幣項目について決算時の為替相場で換算し直して差額を為替差損益とする。いずれもその時点の事実に基づいて円換算するという考え方で一貫している。
試験のポイント
- 3つの時点と使う相場を、表のまま書けるようにしておきましょう。
- 期をまたぐ場合、決算時に換算し直した金額が翌期の出発点になります。
- 非貨幣項目は決算時に換算し直しません。
ひっかかり
- 決済時の差額を、取引発生時の金額から計算しないようにしましょう。決算を挟んでいれば、換算後の金額が出発点です。
- 仕入や売上は非貨幣項目なので、決算時に動かしません。
外貨建有価証券の換算
外貨建取引等会計処理基準 一 2(1)、注解
外貨建有価証券は、保有目的に応じて換算する。売買目的有価証券およびその他有価証券は、外貨建の時価を決算時の為替相場で換算する。満期保有目的の債券は、外貨建の償却原価を決算時の為替相場で換算し、換算差額は為替差損益とする。子会社株式・関連会社株式は、取得時の為替相場で換算する。
なぜそうするのか
時価評価する区分は、時価も相場も期末時点のものを使うのが素直である。取得原価で評価する子会社株式は、取得時の相場のまま置く。非貨幣項目を換算し直さないという原則どおりになる。その他有価証券の換算差額は、評価差額と合わせて純資産の部に入る。評価差額と換算差額を分けずに扱うので、計算では丸ごと純資産に持っていく。
その他有価証券(取得時10ドル、取得時相場100円)の期末時価12ドル、決算時相場110円(税効果は省略)
| 投資有価証券 | 320 | その他有価証券評価差額金 | 320 |
期末 12ドル × 110円 = 1,320。取得原価 10ドル × 100円 = 1,000。差額320を評価差額と換算差額に分けず、丸ごと純資産に入れる。
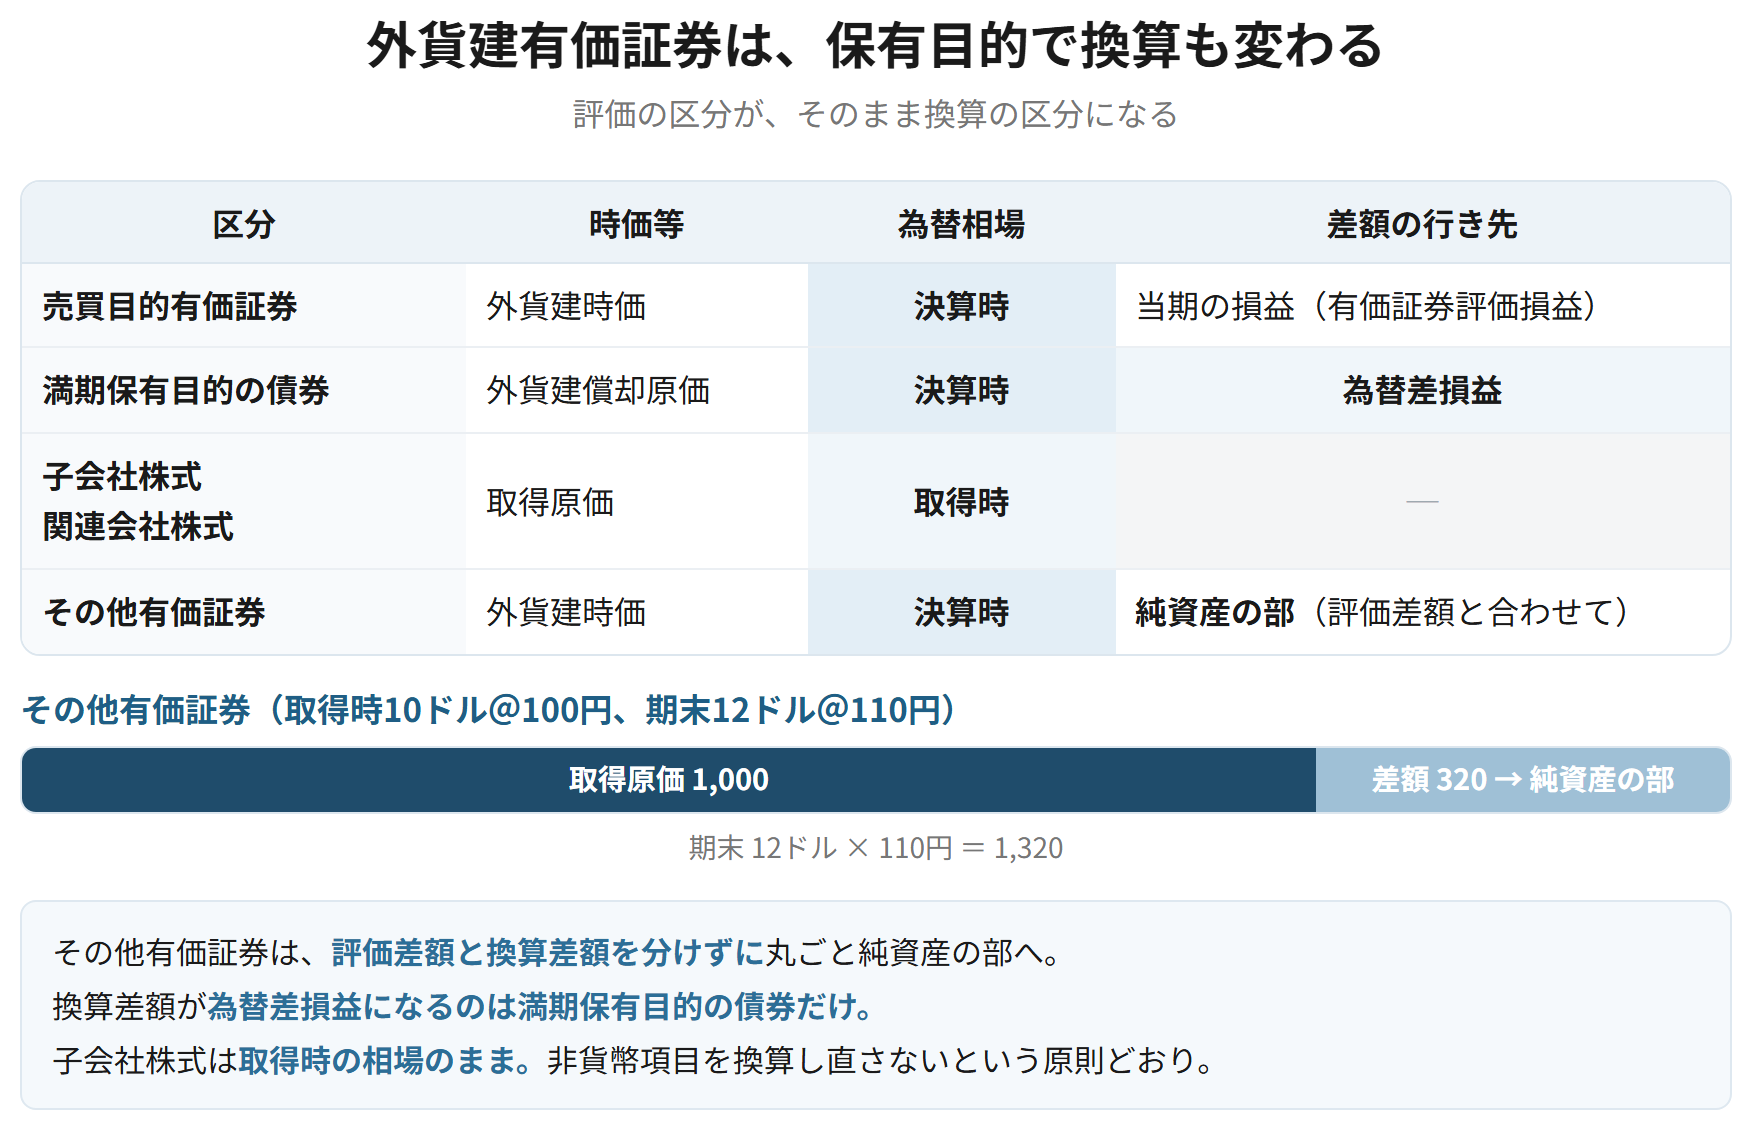
| 区分 | 時価等 | 為替相場 | 差額の行き先 |
|---|---|---|---|
| 売買目的有価証券 | 外貨建時価 | 決算時 | 当期の損益(有価証券評価損益) |
| 満期保有目的の債券 | 外貨建償却原価 | 決算時 | 為替差損益 |
| 子会社株式・関連会社株式 | 取得原価 | 取得時 | ─ |
| その他有価証券 | 外貨建時価 | 決算時 | 純資産の部(評価差額と合わせて) |
覚える文この1本が、音声と穴埋めクイズの出どころ
外貨建有価証券は保有目的に応じて換算し、売買目的有価証券およびその他有価証券は外貨建の時価を決算時の為替相場で換算し、満期保有目的の債券は外貨建の償却原価を決算時の為替相場で換算して換算差額を為替差損益とする。子会社株式および関連会社株式は取得時の為替相場で換算する。その他有価証券の換算差額は、評価差額と合わせて純資産の部に計上する。
試験のポイント
- 4区分ごとに、使う相場と差額の行き先を押さえておきましょう。
- その他有価証券は、換算差額も評価差額と一緒に純資産の部に入ります。分けません。
- 満期保有目的の債券の換算差額だけが為替差損益になります。
ひっかかり
- その他有価証券の換算差額を為替差損益としないようにしましょう。純資産の部です。
- 子会社株式は取得時の相場のままです。決算時の相場で換算し直しません。
為替予約の振当処理
外貨建取引等会計処理基準 注解7
振当処理では、為替予約により確定した円貨額を外貨建金銭債権債務に振り当てる。取引発生時の相場による円換算額と予約レートによる円換算額との差額のうち、取引発生時までに生じていた差額を直直差額として当期の損益とし、予約時から決済時までの期間に対応する差額を直先差額として期間にわたって配分する。
なぜそうするのか
直直差額は、予約をする前にすでに生じていた為替の変動によるものなので、その時点の損益になる。直先差額は、予約日から決済日までの金利差に相当するものなので、その期間にわたって配分するのが筋になる。性格が違うものを分けて処理している。
| 直直差額 | 直先差額 | |
|---|---|---|
| 何の差か | 取引発生時の直物相場 と 予約時の直物相場 | 予約時の直物相場 と 予約レート(先物相場) |
| 性格 | すでに生じていた為替の変動 | 予約日から決済日までの金利差 |
| 処理 | 当期の損益(為替差損益) | 期間にわたって配分(前払費用・前受収益等) |
覚える文この1本が、音声と穴埋めクイズの出どころ
振当処理では、為替予約により確定した円貨額を外貨建金銭債権債務に振り当てる。取引発生時までに生じていた差額を直直差額として当期の損益とし、予約時から決済時までの期間に対応する差額を直先差額として期間にわたって配分する。直直差額がすでに生じていた為替の変動によるものであるのに対し、直先差額は予約日から決済日までの金利差に相当するものであり、性格が異なるためである。
試験のポイント
- 直直差額と直先差額の違いを、性格の面から説明できるようにしておきましょう。
- 直直は当期の損益、直先は期間配分です。
- 独立処理が原則で、振当処理は一定の要件のもとで認められます。
ひっかかり
- 取引の前に予約した場合(予約が先)は、直直差額が生じません。予約と取引の前後に注意しましょう。
表示 ── 為替差損益と為替換算調整勘定
外貨建取引等会計処理基準 一 2、三、会社計算規則88条
為替差損益は、営業外収益または営業外費用に、純額で表示する。在外子会社等の財務諸表の換算から生じる為替換算調整勘定は、純資産の部(個別では評価・換算等差額等、連結ではその他の包括利益累計額)に表示する。
なぜそうするのか
為替差損益が営業外になるのは、金融活動から生じる損益とみるからである。純額で表示するのは、差益と差損を両建てで示しても情報として意味が乏しいからで、総額主義の例外にあたる。為替換算調整勘定が純資産の部に入る理由は第2章で見たとおりで、換算手続から生じた差額であって企業の業績を示すものではないからである。
| 項目 | どこから生じるか | 表示 |
|---|---|---|
| 為替差損益 | 個々の外貨建取引の換算・決済 | 営業外収益または営業外費用(純額) |
| 為替換算調整勘定 | 在外子会社等の財務諸表の換算 | 純資産の部 |
| 在外支店の換算差額 | 在外支店の財務諸表の換算 | 為替差損益(当期の損益) |
覚える文この1本が、音声と穴埋めクイズの出どころ
為替差損益は営業外収益または営業外費用に純額で表示し、在外子会社等の財務諸表の換算から生じる為替換算調整勘定は純資産の部に表示する。為替差損益が営業外に表示されるのは金融活動から生じる損益とみるためであり、為替換算調整勘定が純資産の部に表示されるのは換算手続から生じた差額であって企業の業績を示すものではないためである。
試験のポイント
- 為替差損益は純額で表示します。総額主義の例外です。
- 在外支店は為替差損益、在外子会社は為替換算調整勘定です。対で押さえましょう。
ひっかかり
- 為替換算調整勘定を為替差損益としないようにしましょう。純資産の部です。
- 為替差益と為替差損を両建てで表示しないようにしましょう。純額です。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 3つの時点 | 取引発生時/決算時/決済時で相場が変わる | 決算を挟めば換算後が出発点 |
| 貨幣・非貨幣 | 貨幣は決算時、非貨幣は取得時のまま | 仕入・売上は動かさない |
| 外貨建有価証券 | 保有目的ごとに相場と差額の行き先が変わる | その他有価証券は純資産へ |
| 満期保有目的の債券 | 換算差額は為替差損益 | ここだけ損益になる |
| 振当処理 | 直直差額は当期の損益、直先差額は期間配分 | 性格が違う |
| 為替差損益 | 営業外に純額で表示 | 総額主義の例外 |
| 為替換算調整勘定 | 純資産の部 | 在外支店は為替差損益 |