
包括利益の表示に関する会計基準
包括利益は、第0章の概念フレームワークで出てきた純利益と包括利益の関係を、実際の財務諸表の形にしたものである。理論でよく問われるのは、計算の仕方ではなくなぜ2つの利益を並べて示すのかという点になる。
その他有価証券評価差額金のように、純資産は増えているのに損益計算書を通らないものがある。これらを積み上げていくと、損益計算書の当期純利益と、純資産の増減とが一致しなくなる。両者をつなぐために、純資産の変動のうち資本取引によらない部分を包括利益として示す。
ただし、純利益をやめて包括利益に一本化したわけではない。ここがいちばん大事なところで、わが国の基準は純利益を残したうえで包括利益を加えている。その理由まで言えるようにしておくと、この節は終わりになる。
包括利益とは
包括利益の表示に関する会計基準 4項
包括利益とは、ある企業の特定期間の財務諸表において認識された純資産の変動額のうち、当該企業の純資産に対する持分所有者との直接的な取引によらない部分をいう。
なぜそうするのか
当期純利益だけを見ていると、純資産が増えた理由のすべてが分からない。その他有価証券評価差額金のように、損益計算書を通らずに純資産を増やすものがあるからである。包括利益を示すと、貸借対照表の純資産の変動と損益計算書とがつながる。財務諸表どうしの関係(クリーン・サープラス関係)が見えるようになる。
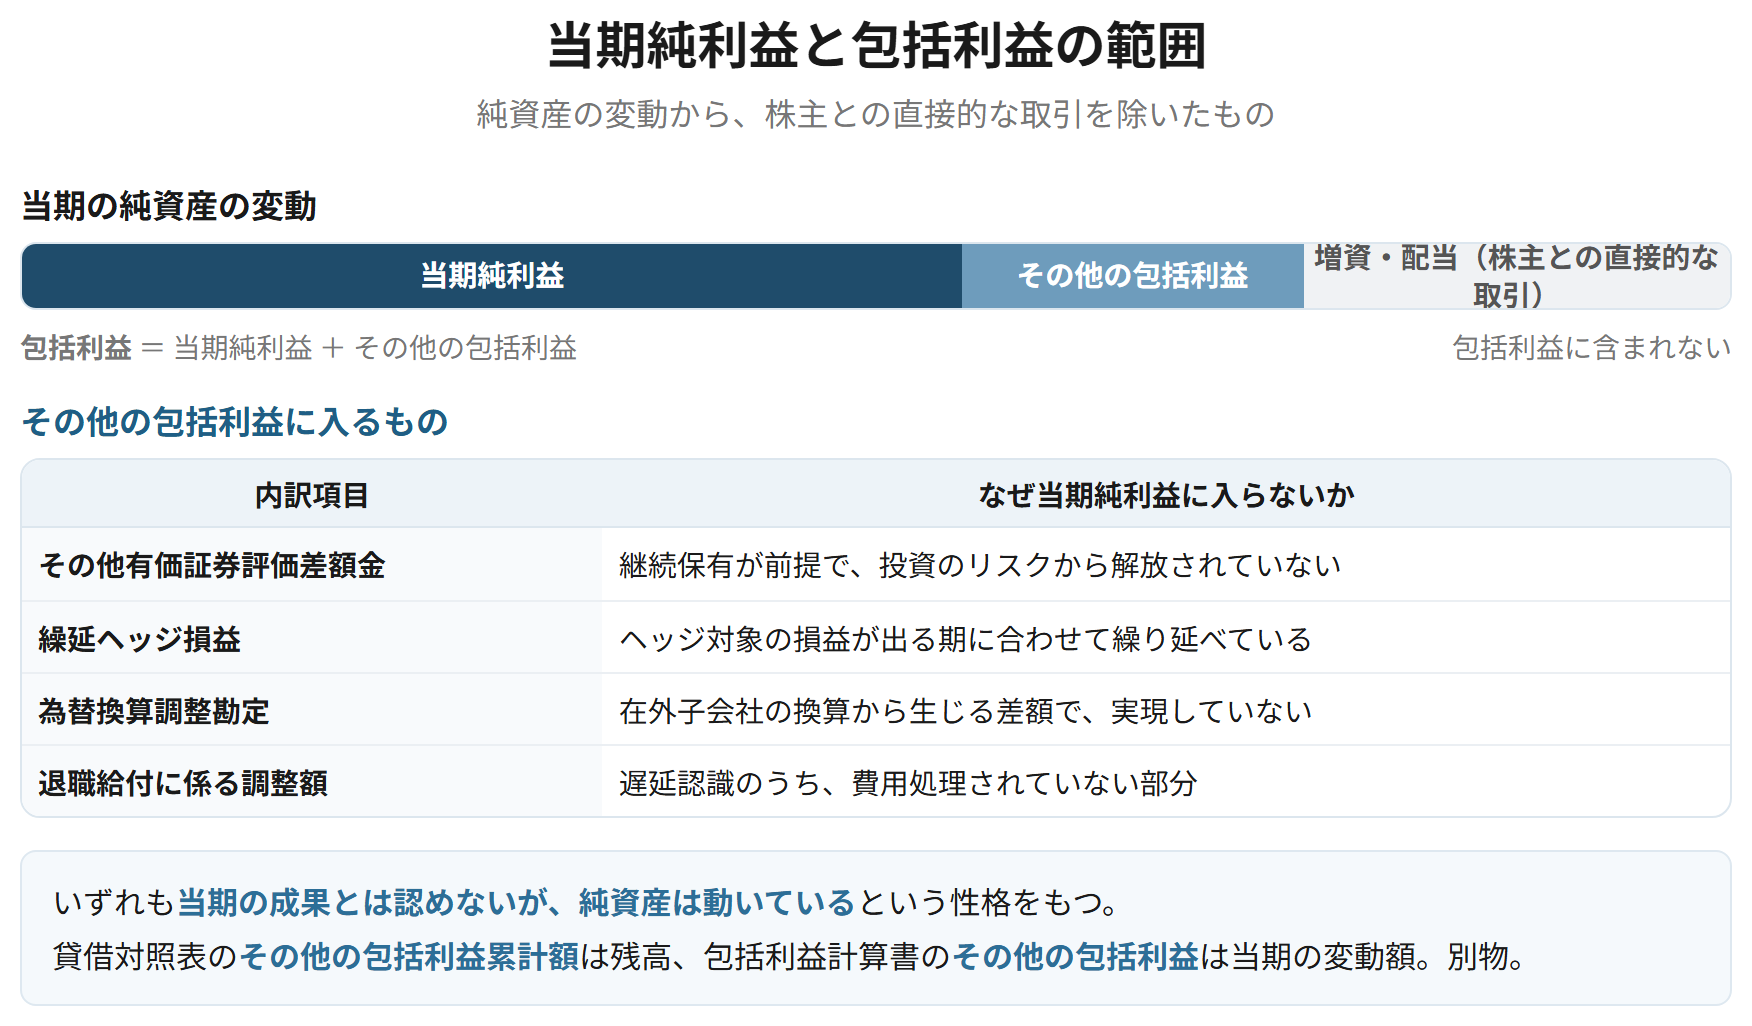
| 当期純利益 | 包括利益 | |
|---|---|---|
| 範囲 | 投資のリスクから解放された成果 | 株主との直接的な取引以外による純資産の変動すべて |
| その他有価証券評価差額金の変動 | 含まない | 含む |
| 増資・配当 | 含まない | 含まない |
| 示すもの | 当期の業績 | 純資産がどれだけ増えたか |
覚える文この1本が、音声と穴埋めクイズの出どころ
包括利益とは、ある企業の特定期間の財務諸表において認識された純資産の変動額のうち、当該企業の純資産に対する持分所有者との直接的な取引によらない部分をいう。包括利益を表示するのは、貸借対照表の純資産の変動と損益計算書とのつながりを明らかにするためである。
試験のポイント
- 定義のうち「持分所有者との直接的な取引によらない部分」は、そのまま書けるようにしておきましょう。
- 増資や配当は包括利益に含まれません。株主との直接的な取引だからです。
ひっかかり
- 包括利益は、当期純利益に何かを足したものという説明だけでは足りません。純資産の変動から株主との取引を除いたもの、という定義から入りましょう。
その他の包括利益
包括利益の表示に関する会計基準 5項
その他の包括利益とは、包括利益のうち当期純利益に含まれない部分をいう。連結財務諸表におけるその他の包括利益には、親会社株主に係る部分と非支配株主に係る部分が含まれる。その他の包括利益の内訳項目は、その内容に基づいて、その他有価証券評価差額金、繰延ヘッジ損益、為替換算調整勘定、退職給付に係る調整額等に区分して表示する。
なぜそうするのか
その他の包括利益に入るものには共通点がある。まだ投資のリスクから解放されていない、または損益の計上時期を意図的にずらしているものである。その他有価証券評価差額金は売っていないので解放されていない。繰延ヘッジ損益はヘッジ対象に合わせて繰り延べている。退職給付に係る調整額は遅延認識の残りである。いずれも、当期の成果とは認めないが、純資産は動いているという性格をもつ。
| 内訳項目 | なぜ当期純利益に入らないか | 出てくる節 |
|---|---|---|
| その他有価証券評価差額金 | 継続保有が前提で、投資のリスクから解放されていない | 金融商品 |
| 繰延ヘッジ損益 | ヘッジ対象の損益が出る期に合わせて繰り延べている | 金融商品 |
| 為替換算調整勘定 | 在外子会社の換算から生じる差額で、実現していない | 外貨換算・連結 |
| 退職給付に係る調整額 | 遅延認識のうち費用処理されていない部分 | 退職給付 |
覚える文この1本が、音声と穴埋めクイズの出どころ
その他の包括利益とは、包括利益のうち当期純利益に含まれない部分をいう。連結財務諸表におけるその他の包括利益には、親会社株主に係る部分と非支配株主に係る部分が含まれる。内訳項目は、その他有価証券評価差額金、繰延ヘッジ損益、為替換算調整勘定、退職給付に係る調整額等に区分して表示する。
試験のポイント
- 内訳項目を4つ挙げられるようにしておきましょう。それぞれがどの節から来ているかも言えると厚くなります。
- 連結では非支配株主に係る部分も含まれるところを押さえておきましょう。
ひっかかり
- その他の包括利益累計額(貸借対照表)と、その他の包括利益(包括利益計算書)は別物です。前者は残高、後者は当期の変動額になります。
組替調整額 ── リサイクリング
包括利益の表示に関する会計基準 9項、30項
簡単にいうと
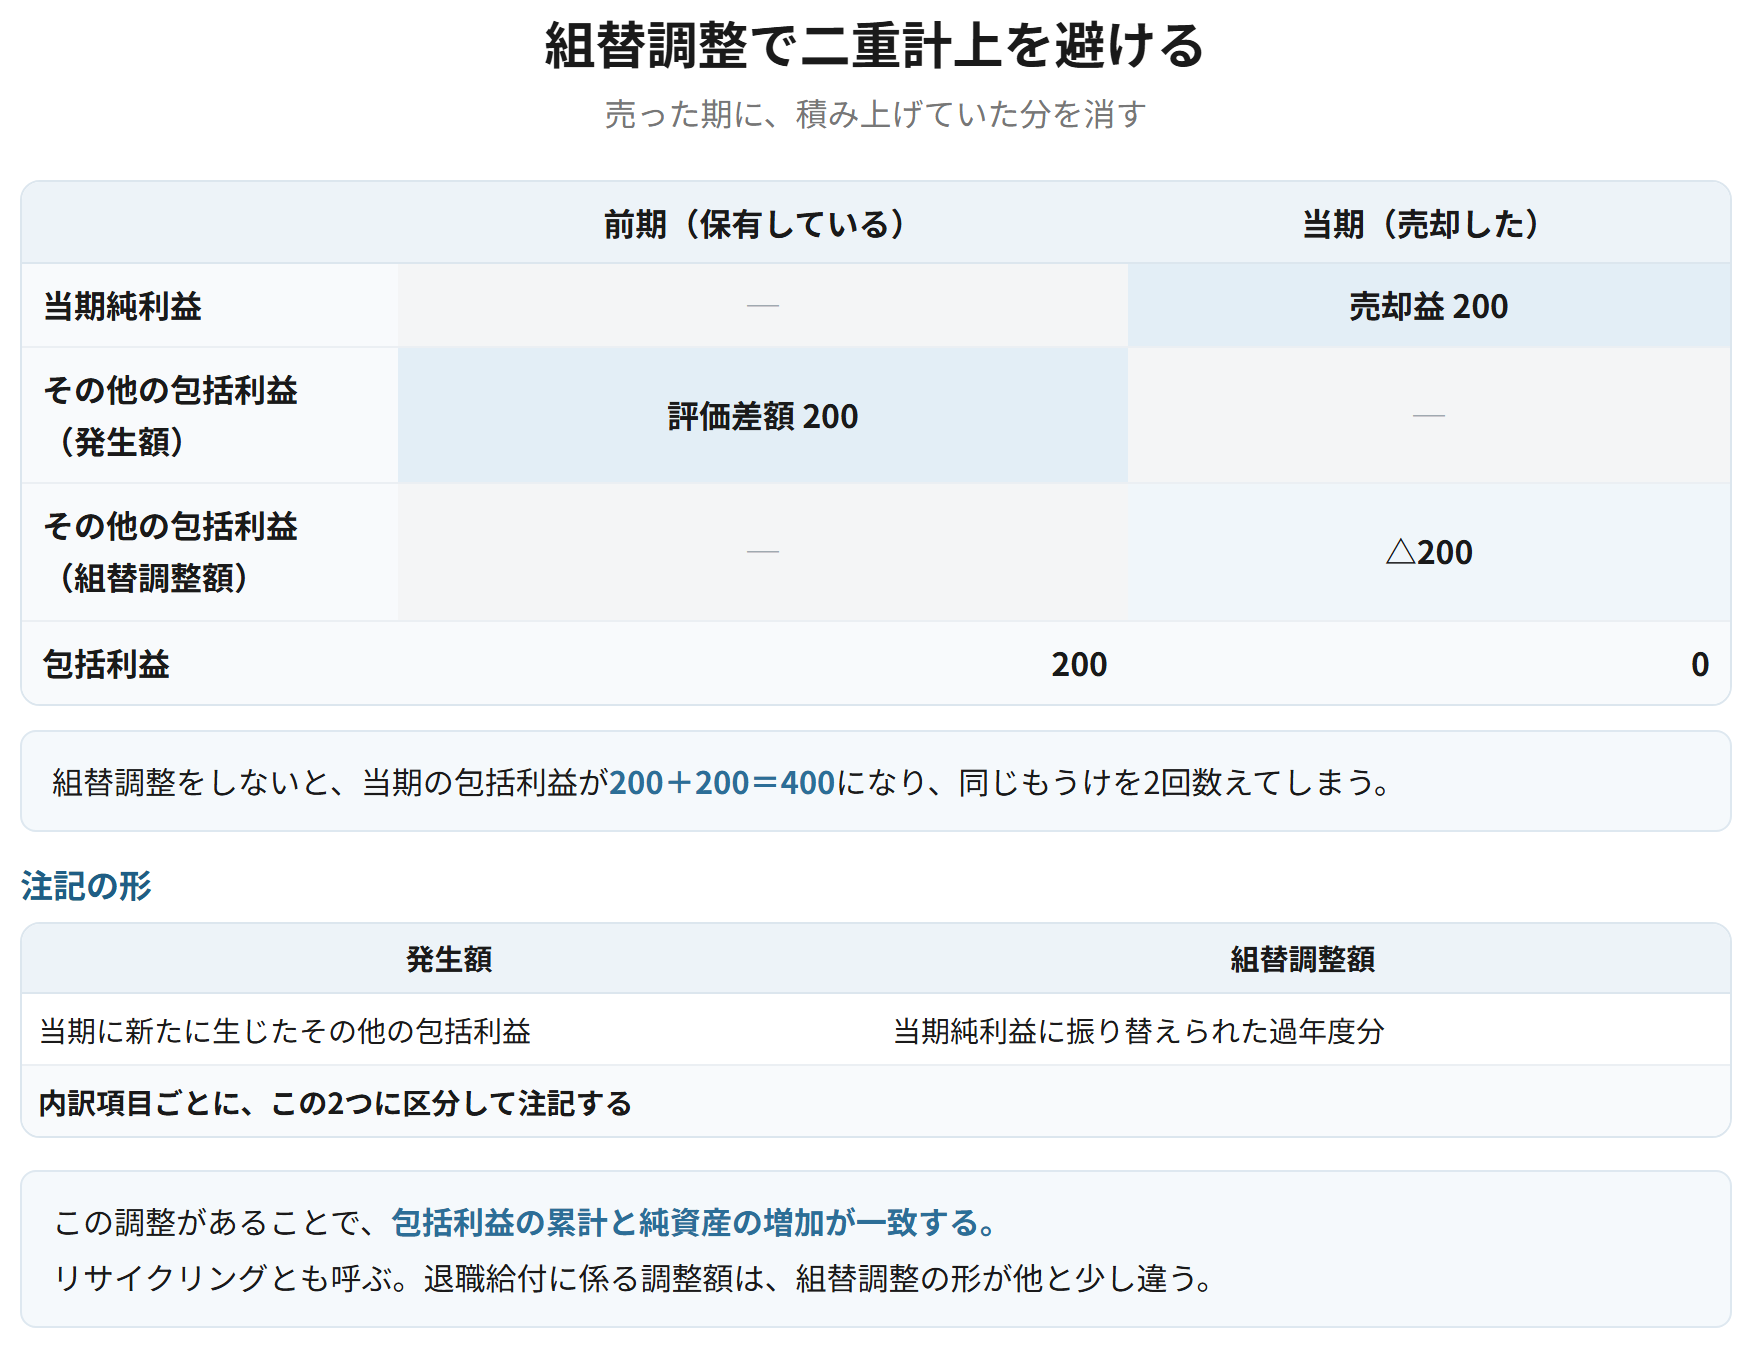
その他有価証券を売ったとき、それまで純資産に積み上げていた評価差額は、売却損益として当期純利益に入ります。このとき、何もしないと同じもうけが2回数えられてしまいます。そこで、その他の包括利益からその分を差し引きます。この差し引きを組替調整といいます。
組替調整額とは、当期または過去の期間にその他の包括利益に含まれていた部分のうち、当期純利益に含められた部分をいう。その他の包括利益の内訳項目は、その発生額と組替調整額に区分して注記する。
なぜそうするのか
その他有価証券を保有している間、値上がり分はその他の包括利益として純資産に積まれている。売却したときには、同じ値上がり分が売却益として当期純利益に入る。そのまま合計すると、同じもうけを2回数えることになる。そこで、当期純利益に入った分だけその他の包括利益から減らす。これにより、包括利益の累計と純資産の増加が一致する。
具体例
前期にその他有価証券の評価差額200をその他の包括利益に計上した。当期にその株式を売却して売却益200を計上した。当期のその他の包括利益には、組替調整額として△200が計上され、二重計上が避けられる。
| 発生額 | 組替調整額 | |
|---|---|---|
| 何を示すか | 当期に新たに生じたその他の包括利益 | 当期純利益に振り替えられた過年度分 |
| 向き | 増加または減少 | 逆向きに消す |
| 目的 | ─ | 同じもうけの二重計上を避ける |
覚える文この1本が、音声と穴埋めクイズの出どころ
組替調整額とは、当期または過去の期間にその他の包括利益に含まれていた部分のうち、当期純利益に含められた部分をいう。その他の包括利益の内訳項目は、その発生額と組替調整額に区分して注記する。組替調整を行うのは、その他の包括利益として計上済みの金額が当期純利益にも計上されることによる二重計上を避けるためである。
試験のポイント
- 組替調整の目的は二重計上を避けることです。ここを外さないようにしましょう。
- 発生額と組替調整額に区分して注記する、というところまで書いておきましょう。
- リサイクリングという呼び方もあわせて覚えておくとよいです。
ひっかかり
- 退職給付に係る調整額のように、組替調整の形が他と違うものもあります。細かい計算は退職給付の節で扱います。
- 組替調整額は、その他の包括利益を減らす方向に働くとは限りません。向きは元の差額の符号によります。
2計算書方式と1計算書方式
包括利益の表示に関する会計基準 11項
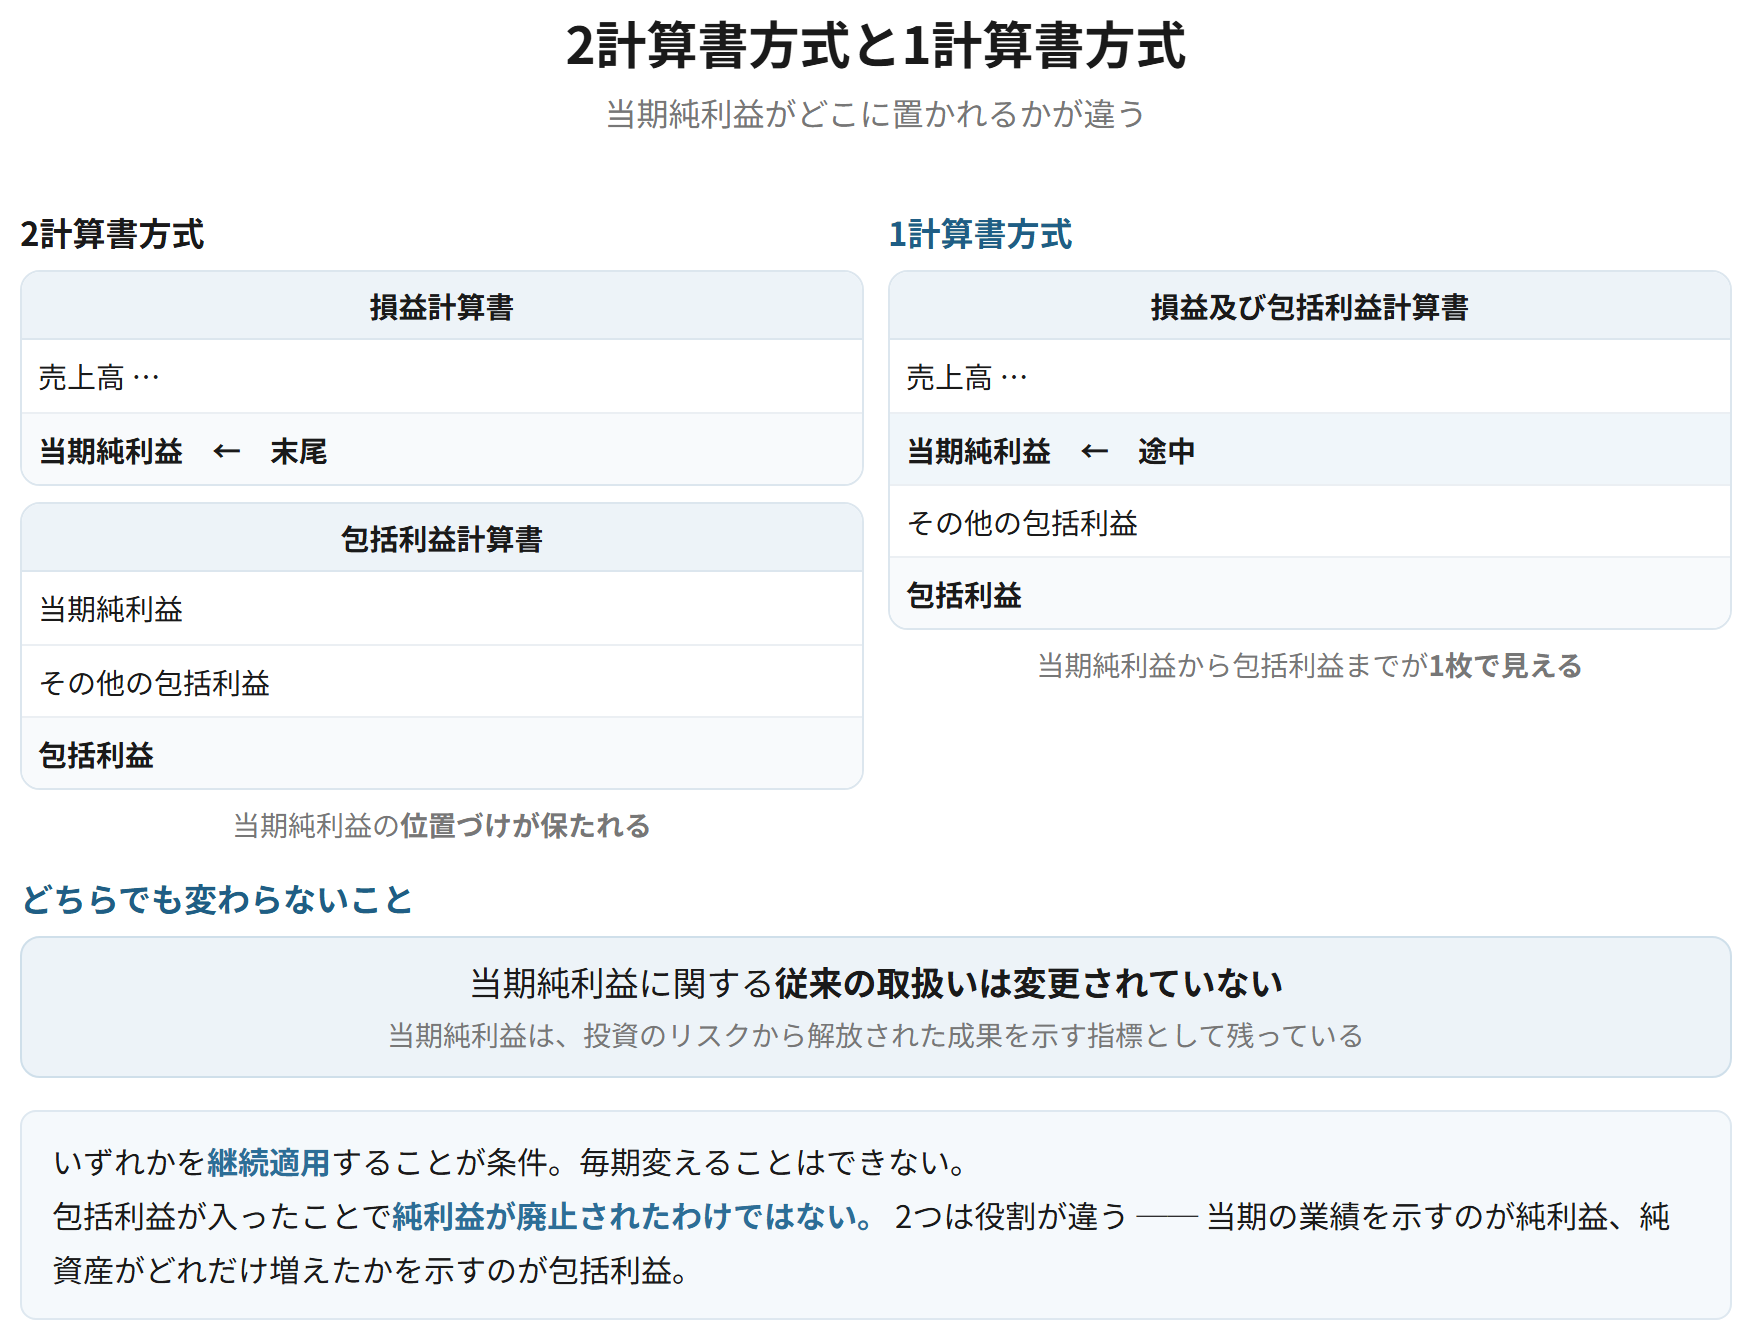
包括利益を表示する方法には、2計算書方式と1計算書方式がある。2計算書方式は、当期純利益を表示する損益計算書と、包括利益を表示する包括利益計算書からなる。1計算書方式は、当期純利益の表示と包括利益の表示を1つの計算書(損益及び包括利益計算書)で行う。いずれを選ぶかは継続適用を条件に選択できる。
なぜそうするのか
2計算書方式は、当期純利益が計算書の末尾に来るので、当期の業績を示す指標としての位置づけが保たれる。1計算書方式は、当期純利益から包括利益までの流れが1枚で見えるという利点がある。どちらも長所があり、国際的にも統一されていないので、選択を認めている。
| 2計算書方式 | 1計算書方式 | |
|---|---|---|
| 計算書の数 | 損益計算書と包括利益計算書の2つ | 損益及び包括利益計算書の1つ |
| 当期純利益の位置 | 損益計算書の末尾 | 計算書の途中 |
| 長所 | 当期純利益の位置づけが保たれる | 当期純利益から包括利益までが1枚で見える |
| 選択 | 継続適用を条件に選択できる | 同左 |
覚える文この1本が、音声と穴埋めクイズの出どころ
包括利益を表示する方法には、当期純利益を表示する損益計算書と包括利益を表示する包括利益計算書からなる2計算書方式と、当期純利益の表示と包括利益の表示を1つの計算書で行う1計算書方式があり、継続適用を条件にいずれかを選択できる。2計算書方式は当期純利益が計算書の末尾に表示されるため当期の業績を示す指標としての位置づけが保たれ、1計算書方式は当期純利益から包括利益までの流れが1つの計算書で示される。
試験のポイント
- 2つの方式の名前と構成を書けるようにしておきましょう。
- それぞれの長所を、当期純利益の位置という点から説明できるとよいです。
- 継続適用が条件です。毎期変えることはできません。
ひっかかり
- どちらの方式でも、当期純利益は必ず表示されます。1計算書方式でも途中に出てきます。
純利益を残した理由
包括利益の表示に関する会計基準 22項、討議資料 概念フレームワーク
簡単にいうと
包括利益を表示することにしても、当期純利益はなくなっていません。むしろ、この基準はわざわざ「純利益に関する従来の取扱いは変えない」と断っています。ここが理論でいちばん問われるところです。
包括利益の表示は、当期純利益に関する従来の取扱いを変更するものではない。包括利益の表示によって、当期純利益が開示されなくなるわけではなく、また当期純利益の計算方法が変わるわけでもない。
なぜそうするのか
当期純利益は、投資のリスクから解放された成果を示す指標である。第0章の概念フレームワークで見たとおり、投資家が知りたいのは元本が回収され、さらにいくら増えたかであり、まだ解放されていない評価差額を混ぜると、その情報が薄まる。包括利益は純資産の変動を示すうえで有用だが、業績を示す指標としては純利益のほうが適している。だから両方を並べて示す、という形になっている。
| 当期純利益 | 包括利益 | |
|---|---|---|
| 何を示す指標か | 当期の業績(投資のリスクから解放された成果) | 純資産がどれだけ増えたか |
| 評価差額の扱い | 解放されるまで含めない | すべて含める |
| この基準による変更 | 変更しない | 新たに表示する |
| 概念フレームワークとの関係 | リスクからの解放という考え方に対応 | クリーン・サープラス関係を示す |
覚える文この1本が、音声と穴埋めクイズの出どころ
包括利益の表示は、当期純利益に関する従来の取扱いを変更するものではない。当期純利益を残しているのは、当期純利益が投資のリスクから解放された成果を示す指標であり、当期の業績を示すものとして有用であるためである。包括利益は純資産の変動と損益計算書とのつながりを示すうえで有用であり、両者は役割が異なる。
試験のポイント
- 純利益を残した理由は、投資のリスクからの解放という言葉で説明しましょう。概念フレームワークと結べます。
- 包括利益と純利益の役割の違いを、業績の指標か純資産の変動かという対で書けるとよいです。
- 基準そのものが「従来の取扱いを変更するものではない」と述べている点を押さえておきましょう。
ひっかかり
- 包括利益が導入されたことで純利益が廃止された、という書き方は誤りです。
- 包括利益と、損益計算書の包括主義は別の話です。包括主義は特別損益を損益計算書に含めるかどうかの議論でした。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 包括利益 | 純資産の変動のうち持分所有者との直接的な取引によらない部分 | 増資・配当は含まない |
| その他の包括利益 | 包括利益のうち当期純利益に含まれない部分 | 累計額(BS)と当期変動額(包括利益計算書)は別 |
| 内訳項目 | その他有価証券評価差額金・繰延ヘッジ損益・為替換算調整勘定・退職給付に係る調整額 | いずれも他の節から来ている |
| 組替調整額 | 当期純利益に振り替えられた過年度分 | 目的は二重計上を避けること |
| 表示方法 | 2計算書方式/1計算書方式 | 継続適用が条件 |
| 純利益との関係 | 従来の取扱いを変更しない | 純利益は投資のリスクから解放された成果 |