
資産会計
資産会計で決めるのは3つである。何を資産とするか(意義)、どう並べるか(分類)、いくらで載せるか(評価)。
伝統的な会計理論では、資産を将来の収益に貢献するものととらえ、取得原価で測って、使った分を費用に配分していく形をとる。この考え方だと、貸借対照表は「まだ費用になっていない原価の残り」を並べた表に近くなる。
一方、概念フレームワークは資産を経済的資源と定義し、貸借対照表に載るものの性格を先に決める。繰延資産のように、伝統的な理論では説明がついても、新しい定義では説明が苦しくなるものが出てくるのはこのためである。どちらの立場から説明を求められているかで答えが変わるので、両方を並べて押さえておく。
資産の意義 ── 2つの見方
企業会計原則 第三、討議資料 概念フレームワーク 第3章
簡単にいうと
資産とは何か、という答えが2つあります。伝統的な会計理論では「将来の収益に貢献するもの」、つまりこれから費用になっていく原価の塊ととらえます。概念フレームワークでは「経済的資源」、つまりキャッシュを生む力ととらえます。前者だと繰延資産のように費用の繰延べも資産に入りますが、後者だと入りにくくなります。
伝統的な会計理論では、資産を将来の収益獲得に貢献する用役潜在力(将来の費用となるべき原価)ととらえる。これに対し概念フレームワークは、資産を過去の取引または事象の結果として、報告主体が支配している経済的資源と定義する。
なぜそうするのか
資産の定義は、貸借対照表に何が載るかを決める。収益費用アプローチに立つ伝統的理論では、適正な期間損益計算のために費用を繰り延べた結果が資産として残る。資産負債アプローチに立つ概念フレームワークでは、先に資産の性格を決めるため、経済的資源といえないものは載らない。繰延資産の扱いが分かれるのはここからくる。
| 伝統的な会計理論 | 概念フレームワーク | |
|---|---|---|
| 資産とは | 将来の収益に貢献する用役潜在力 | 支配している経済的資源 |
| 立っている考え方 | 収益費用アプローチ | 資産負債アプローチ |
| 貸借対照表の性格 | まだ費用になっていない原価の残り | 経済的資源の一覧 |
| 繰延資産 | 費用の繰延べとして説明できる | 経済的資源といえず、説明が苦しい |
覚える文この1本が、音声と穴埋めクイズの出どころ
伝統的な会計理論では、資産を将来の収益獲得に貢献する用役潜在力ととらえ、将来の費用となるべき原価の未配分額として把握する。これに対し概念フレームワークは、資産を過去の取引または事象の結果として報告主体が支配している経済的資源と定義する。
試験のポイント
- 2つの定義を並べて書けるようにしておきましょう。どちらの立場から問われているかで答えが変わります。
- 繰延資産の扱いの違いが、この2つの定義の差として出てきます。
ひっかかり
- どちらかが誤りという話ではありません。立っている考え方が違うだけです。
流動・固定の分類 ── 正常営業循環基準と1年基準
企業会計原則 第三 四(一)、注解16
簡単にいうと
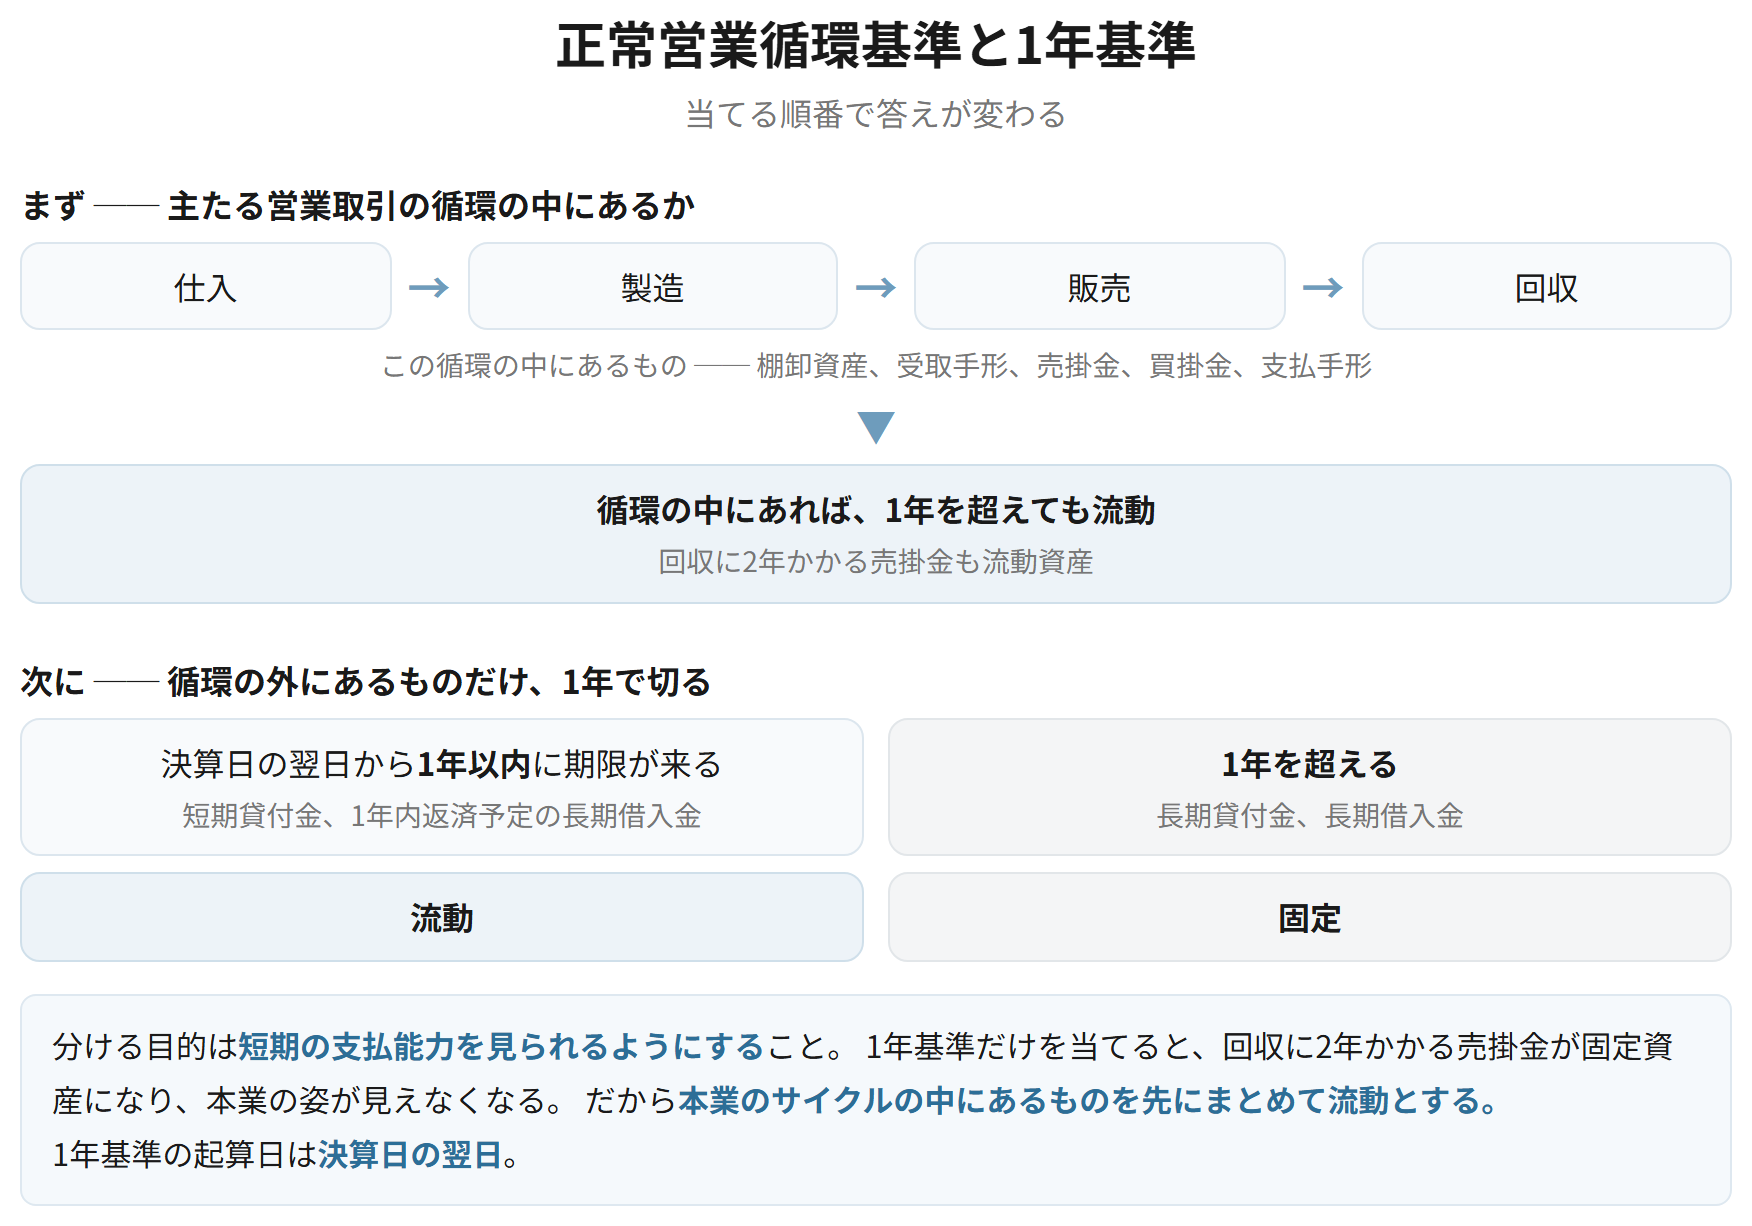
資産を流動と固定に分けるとき、2つのものさしを順番に使います。まず、その資産が本業の営業サイクルの中にあるかを見ます。中にあれば、何年かかっても流動資産です。サイクルの外にあるものだけ、1年以内かどうかで分けます。順番が逆だと答えが変わるので、どちらを先に当てるかが問われます。
資産および負債は、流動と固定に分類する。分類にあたっては、まず正常営業循環基準を適用し、営業循環の外にあるものについて1年基準(ワン・イヤー・ルール)を適用する。
なぜそうするのか
流動・固定を分けるのは、短期の支払能力を見られるようにするためである。1年基準だけを使うと、回収に2年かかる売掛金が固定資産になってしまい、本業の姿が見えなくなる。そこで本業のサイクルの中にあるものはまとめて流動とする基準を先に置いている。
具体例
受取手形や売掛金、棚卸資産は、回収や販売に1年を超えても流動資産になる。営業循環の中にあるためである。一方、本業と関係のない貸付金は、1年以内に回収期限が来れば短期貸付金(流動)、超えれば長期貸付金(固定)になる。
要件
- ① 正常営業循環基準 ── 主たる営業取引の循環過程(仕入 → 製造 → 販売 → 回収)の中にあるものは流動とする
- ② 1年基準 ── ①に当てはまらないものは、決算日の翌日から1年以内に入金・支払いの期限が到来するかで分ける
覚える文この1本が、音声と穴埋めクイズの出どころ
資産および負債の流動・固定の分類にあたっては、まず正常営業循環基準を適用し、主たる営業取引の循環過程の中にあるものを流動とする。これに当てはまらないものについて1年基準を適用し、決算日の翌日から1年以内に期限が到来するかどうかで分類する。
試験のポイント
- 適用の順番を書いておきましょう。正常営業循環基準が先です。
- 趣旨は、短期の支払能力を判断できるようにすることにあります。
ひっかかり
- 営業循環の中にあれば、1年を超えても流動資産です。1年基準を先に当てないようにしましょう。
- 1年基準の起算日は決算日の翌日です。
貨幣性資産と費用性資産
総論
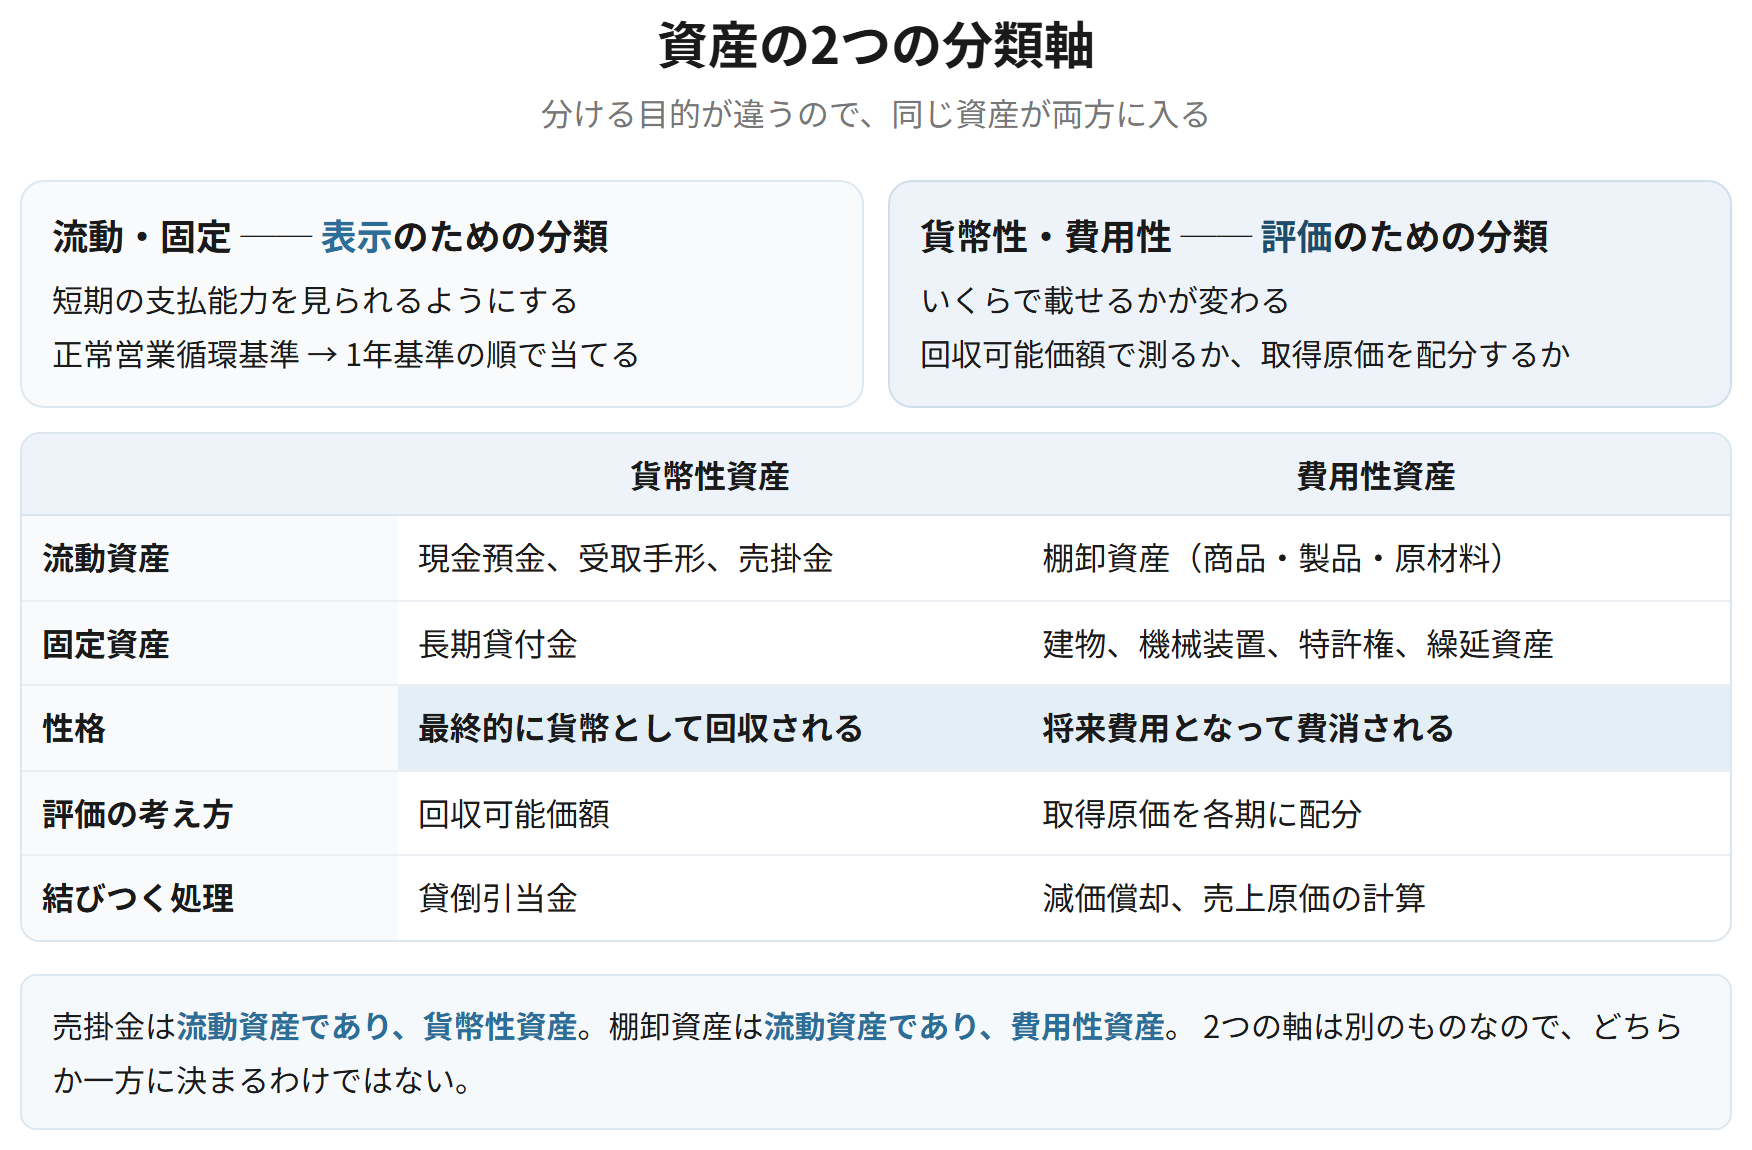
貨幣性資産とは、最終的に貨幣として回収される資産をいい、現金預金・受取手形・売掛金などが当たる。費用性資産とは、将来費用となって費消される資産をいい、棚卸資産・有形固定資産・無形固定資産・繰延資産などが当たる。
なぜそうするのか
この分け方は、評価の仕方が変わるために置かれている。貨幣性資産は最後にいくら回収できるかが問題なので回収可能価額で測り、費用性資産はいくらずつ費用にしていくかが問題なので取得原価を配分していく。流動・固定の分類が表示のための区分であるのに対し、こちらは評価のための区分になる。
| 貨幣性資産 | 費用性資産 | |
|---|---|---|
| 性格 | 最終的に貨幣として回収される | 将来費用となって費消される |
| 例 | 現金預金、受取手形、売掛金 | 棚卸資産、有形固定資産、無形固定資産、繰延資産 |
| 評価の考え方 | 回収可能価額 | 取得原価を各期に配分 |
| 結びつく処理 | 貸倒引当金 | 減価償却、売上原価の計算 |
覚える文この1本が、音声と穴埋めクイズの出どころ
貨幣性資産とは最終的に貨幣として回収される資産をいい、費用性資産とは将来費用となって費消される資産をいう。貨幣性資産は回収可能価額によって評価され、費用性資産は取得原価が各期に配分される。
試験のポイント
- 流動・固定の分類は表示のため、貨幣性・費用性の分類は評価のためです。目的が違います。
- それぞれに結びつく処理(貸倒引当金/減価償却)まで出せるようにしておくとよいです。
ひっかかり
- この分類と流動・固定の分類は別の軸です。売掛金は流動資産であり貨幣性資産、棚卸資産は流動資産であり費用性資産になります。
取得原価主義の原則
企業会計原則 第三 五
貸借対照表に記載する資産の価額は、原則として取得原価を基礎として計上する。取得原価とは、その資産を取得するために支払った対価をいう。
なぜそうするのか
取得原価は、実際に支払った事実に基づくため検証でき、見積りが入らない。時価で測れば実態には近づくが、見積りが入り、売っていない資産の値上がりまで利益になる。未実現利益を計上しないという実現主義の考え方と、継続企業の公準のもとで原価を各期に配分していく考え方が、取得原価主義を支えている。
効果・結論
- 検証できる ── 支払った事実に基づく
- 利益操作が入りにくい ── 評価替えによる利益を作れない
- 未実現利益を計上しない ── 実現主義と結びつく
- 弱点 ── 取得から時間が経つほど実態から離れる
基準の原文(企業会計原則 第三 五)
貸借対照表に記載する資産の価額は、原則として、当該資産の取得原価を基礎として計上しなければならない。資産の取得原価は、資産の種類に応じた費用配分の原則によって、各事業年度に配分しなければならない。(第三 五)
覚える文この1本が、音声と穴埋めクイズの出どころ
取得原価主義とは、貸借対照表に記載する資産の価額を、原則としてその資産の取得原価を基礎として計上する考え方をいう。取得原価は支払った事実に基づくため検証可能であり、未実現利益を計上しない点で実現主義と結びついている。
試験のポイント
- 長所(検証可能性・利益操作の排除・未実現利益の排除)と短所(実態から離れる)を両方書いておきましょう。
- 継続企業の公準と費用配分の原則につなげると、根拠がそろいます。
ひっかかり
- 「原則として」です。金融商品や減損など、取得原価によらない処理が基準で定められています。
資産の評価基準 ── 原価・時価・低価
企業会計原則 第三 五、棚卸資産の評価に関する会計基準
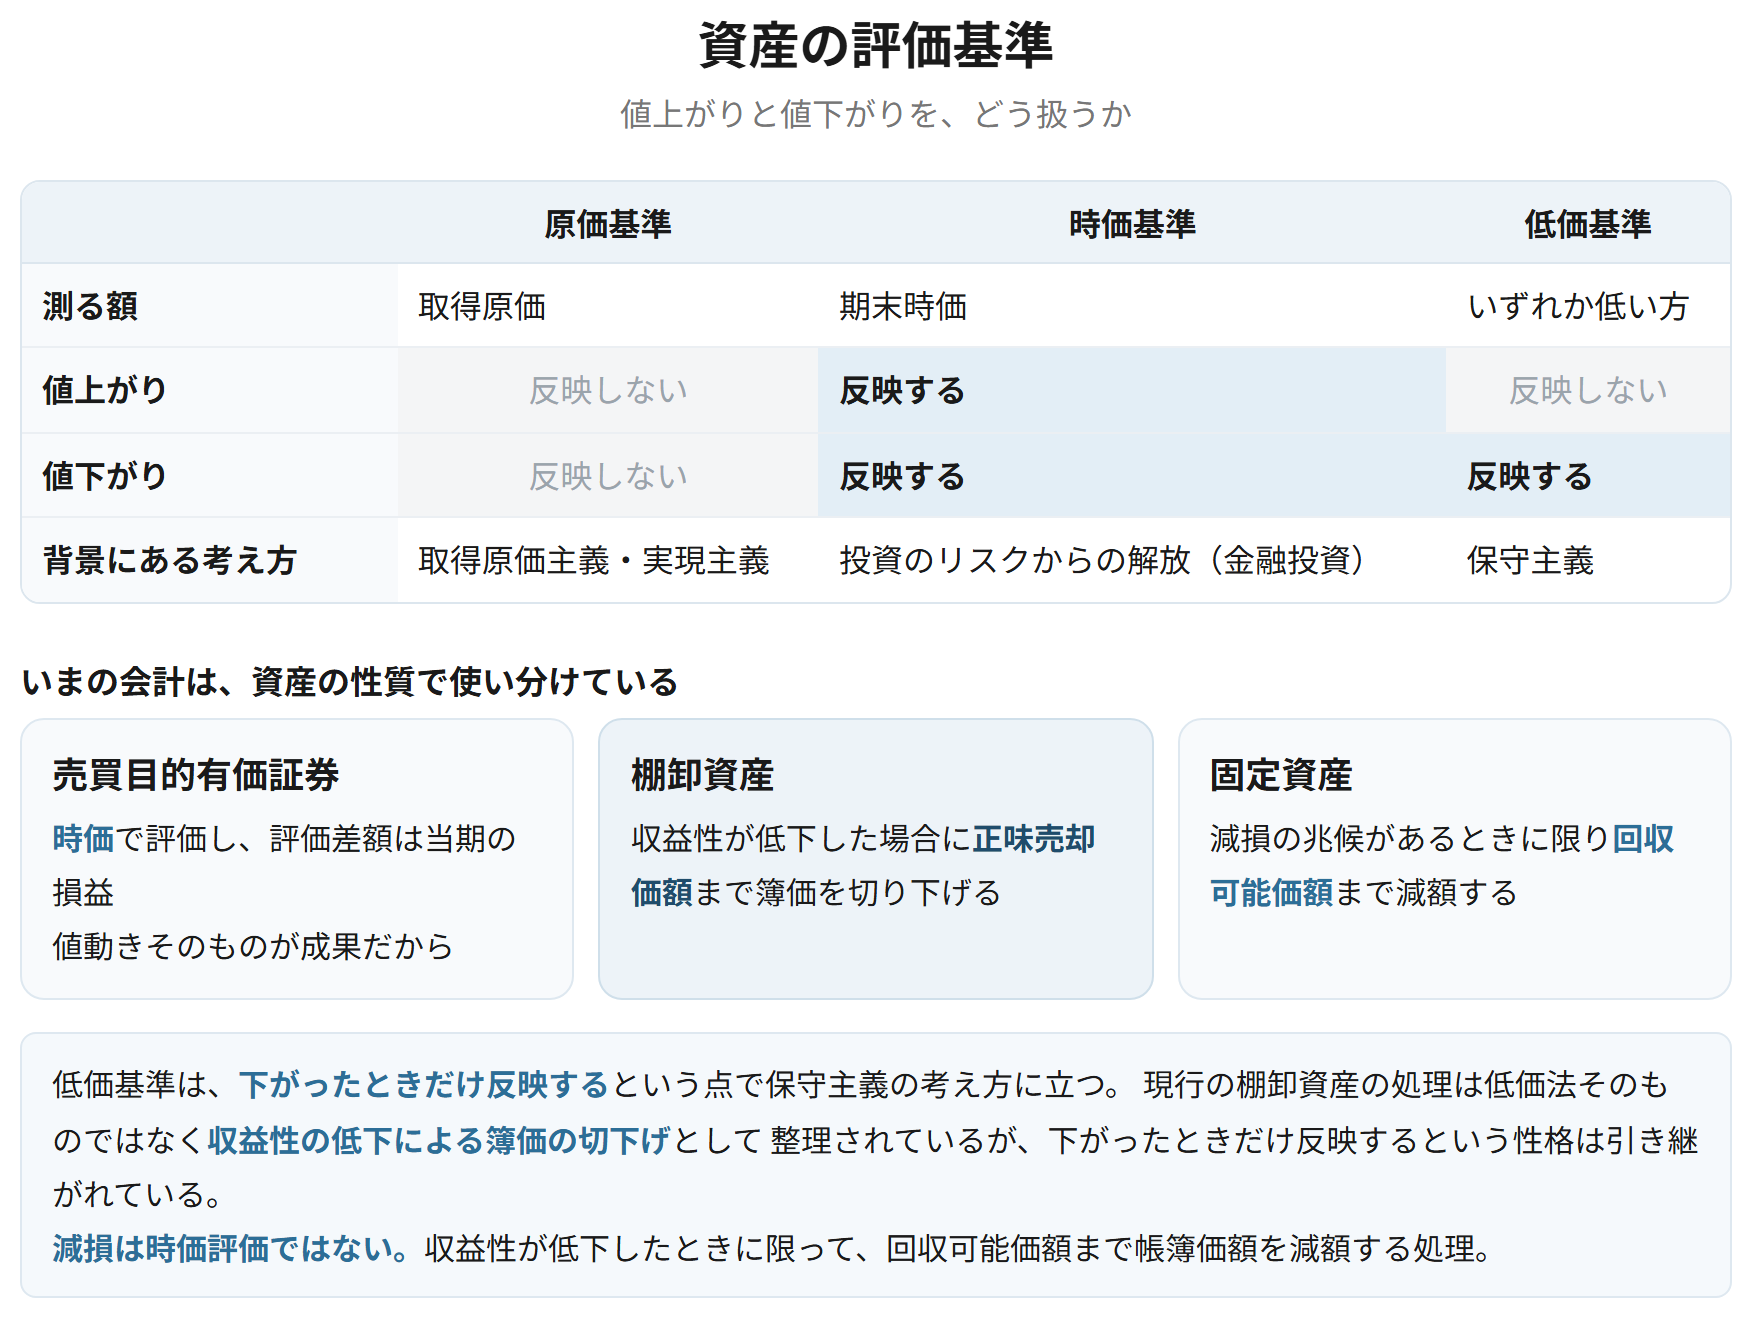
資産の評価基準には、取得原価で測る原価基準、期末時価で測る時価基準、取得原価と時価のいずれか低い方で測る低価基準がある。現在の会計は、資産の性質に応じてこれらを使い分けている。
なぜそうするのか
原価基準は検証できるが実態から離れ、時価基準は実態に近いが見積りが入る。低価基準は、値下がりだけを反映して値上がりは反映しないという点で、保守主義の考え方に立っている。現行の棚卸資産の処理は、低価法そのものではなく収益性の低下による簿価の切下げとして整理されているが、下がったときだけ反映するという性格は引き継がれている。
具体例
売買目的有価証券は時価で評価し、評価差額を当期の損益とする。棚卸資産は、収益性が低下した場合に正味売却価額まで簿価を切り下げる。固定資産は、減損の兆候があるときに限って帳簿価額を回収可能価額まで減額する。
| 原価基準 | 時価基準 | 低価基準 | |
|---|---|---|---|
| 測る額 | 取得原価 | 期末時価 | いずれか低い方 |
| 値上がり | 反映しない | 反映する | 反映しない |
| 値下がり | 反映しない | 反映する | 反映する |
| 背景にある考え方 | 取得原価主義・実現主義 | 投資のリスクからの解放(金融投資) | 保守主義 |
覚える文この1本が、音声と穴埋めクイズの出どころ
資産の評価基準には、取得原価で測る原価基準、期末時価で測る時価基準、取得原価と時価のいずれか低い方で測る低価基準がある。低価基準は値下がりのみを反映する点で保守主義の考え方に立つ。現在の会計は、資産の性質に応じてこれらを使い分けている。
試験のポイント
- 3つの基準と、それぞれの背景にある考え方を対にしておきましょう。
- 現行の棚卸資産の処理は「収益性の低下による簿価切下げ」として整理されています。
ひっかかり
- 減損は時価評価ではありません。収益性が低下したときに限って、回収可能価額まで帳簿価額を減額する処理です。
費用配分の原則 ── 資産会計の側から
企業会計原則 第三 五
費用性資産の取得原価は、その種類に応じた方法で各事業年度に配分される。配分された分が費用となり、配分されずに残った額が貸借対照表に載る。
なぜそうするのか
この見方をとると、貸借対照表に載っている費用性資産の額は「いま売ったらいくらか」ではなく、まだ費用になっていない原価の残り(未償却残高・未費消原価)ということになる。伝統的な会計理論で貸借対照表が「原価の残りの表」といわれるのは、このためである。
具体例
取得原価1,000、耐用年数5年の機械を定額法で償却すると、各期200が減価償却費となり、残りが帳簿価額として貸借対照表に載る。2年後の帳簿価額600は、時価ではなく、まだ費用になっていない原価の残りである。
効果・結論
- 有形固定資産 → 減価償却費と帳簿価額に分かれる
- 棚卸資産 → 売上原価と期末棚卸高に分かれる
- 無形固定資産・繰延資産 → 償却額と未償却残高に分かれる
覚える文この1本が、音声と穴埋めクイズの出どころ
費用性資産の取得原価は、その種類に応じた方法で各事業年度に配分され、配分された分が費用となり、配分されずに残った額が貸借対照表に計上される。したがって貸借対照表上の費用性資産の価額は、時価ではなく未費消の原価を意味する。
試験のポイント
- 貸借対照表の金額が何を意味しているかを説明する問いで使えます。
- 損益会計の費用配分の原則と同じ条文です。資産の側から見るか、費用の側から見るかの違いになります。
ひっかかり
- 帳簿価額は時価ではありません。ここを混同すると減損の説明もずれます。
繰延資産 ── 資産性をめぐる議論
企業会計原則 第三 一D、注解15、繰延資産の会計処理に関する当面の取扱い
簡単にいうと
繰延資産は、すでに支払いが終わっていて、売ることもできず、形もありません。それでも資産として計上されるのは、その支出の効果が将来にも及ぶからという理由です。伝統的な理論ではこれで説明がつきますが、概念フレームワークの「経済的資源」という定義には当てはまりにくく、国際的には資産として認められない方向にあります。
繰延資産とは、すでに代価の支払いが完了し、または支払義務が確定し、これに対応する役務の提供を受けたにもかかわらず、その効果が将来にわたって発現すると期待される費用を、資産として繰り延べたものをいう。
なぜそうするのか
適正な期間損益計算のためには、支出した期にすべてを費用とするのではなく、効果の及ぶ期間に配分するほうがよい。これは収益費用アプローチの発想である。一方、繰延資産は換金価値を持たず、他に移転することもできないため、経済的資源とはいいにくい。資産負債アプローチからは、資産として認めにくいものになる。
効果・結論
- 計上できるのは5つ ── 株式交付費・社債発行費等・創立費・開業費・開発費
- 計上は任意(支出時に費用処理することもできる)
- 計上した場合は、定められた期間内に償却する
| 繰延資産 | 前払費用 | |
|---|---|---|
| 役務の提供 | すでに受けている | まだ受けていない |
| 性格 | 費用の繰延べ | 将来役務を受ける権利 |
| 換金価値 | ない | 解約により返還を受けられることがある |
覚える文この1本が、音声と穴埋めクイズの出どころ
繰延資産とは、すでに代価の支払いが完了しまたは支払義務が確定し、これに対応する役務の提供を受けたにもかかわらず、その効果が将来にわたって発現すると期待される費用を資産として繰り延べたものをいう。適正な期間損益計算を行うために計上されるものであり、換金価値を有しない点で他の資産と性格が異なる。
試験のポイント
- 定義のうち「役務の提供をすでに受けている」ところが、前払費用との違いになります。
- 計上の根拠は適正な期間損益計算にあります。換金価値がないことも合わせて書いておきましょう。
- 5つの項目を挙げられるようにしておきましょう。
ひっかかり
- 前払費用と混同しやすいところです。繰延資産はすでに役務の提供を受けており、前払費用はまだ受けていません。
- 計上は任意です。必ず資産にしなければならないわけではありません。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 資産の意義 | 用役潜在力/経済的資源 | 立っている考え方が違う(収益費用/資産負債) |
| 流動・固定 | 正常営業循環基準 → 1年基準の順 | 営業循環の中なら1年超でも流動 |
| 貨幣性・費用性 | 回収可能価額/取得原価の配分 | こちらは評価のための区分 |
| 取得原価主義 | 検証でき、未実現利益を計上しない | 「原則として」。例外が基準で定められている |
| 評価基準 | 原価・時価・低価 | 低価は保守主義。減損は時価評価ではない |
| 費用配分 | 配分されずに残った額がB/Sに載る | 帳簿価額は時価ではない |
| 繰延資産 | 効果が将来に及ぶ費用の繰延べ | 役務の提供はすでに受けている。計上は任意 |