
負債会計
負債会計は、資産会計に比べて論点が少ない。中心にあるのは引当金で、理論で問われるのもほとんどがここである。
負債といえば、ふつうは借入金や買掛金のように、支払う相手も金額も決まっているものを指す。ところが引当金は、まだ支払いが確定していないのに負債として載せる。なぜそれが認められるのか、どういう場合に認められるのかを説明できるようにするのが、この節の目的になる。
引当金の4要件は、理論でも計算でも繰り返し使う。暗記するだけでなく、ひとつずつなぜその要件が要るのかを言えるようにしておくと、未確定の負債をめぐる他の論点(偶発債務、資産除去債務)にもつながる。
負債の意義と分類
企業会計原則 第三 四(二)、注解16、討議資料 概念フレームワーク 第3章
負債とは、企業が将来、他の経済主体に対して資産の引渡しや役務の提供を行う義務をいう。概念フレームワークは、負債を過去の取引または事象の結果として、報告主体が支配している経済的資源を放棄もしくは引き渡す義務、またはその同等物と定義する。分類は資産と同じく、正常営業循環基準を先に適用し、次に1年基準を適用する。
なぜそうするのか
負債を正しく載せないと、その企業が将来いくら支払わなければならないかが分からない。とくに債権者にとっては、自分より先に支払いを受ける相手がどれだけいるかが重要になる。負債の計上は、利害調整機能に直接効いてくる領域である。
| 確定債務 | 条件付債務・未確定の負債 | |
|---|---|---|
| 金額と期日 | 決まっている | 見積りによる |
| 例 | 買掛金、支払手形、借入金、社債 | 引当金、資産除去債務 |
| 計上の根拠 | 法律上の債務 | 期間損益計算および将来の支出への備え |
覚える文この1本が、音声と穴埋めクイズの出どころ
負債とは、企業が将来において他の経済主体に対し資産の引渡しまたは役務の提供を行う義務をいう。負債は資産と同じく、正常営業循環基準を適用したうえで、これに当てはまらないものについて1年基準により流動負債と固定負債に分類される。
試験のポイント
- 流動・固定の分け方は資産と同じ順序です。正常営業循環基準が先になります。
- 法律上の債務だけが負債ではない、というところが引当金につながります。
ひっかかり
- 買掛金や支払手形は、営業循環の中にあるため1年を超えても流動負債です。
引当金とは ── 4つの要件
企業会計原則注解 注解18
簡単にいうと
引当金は、まだ払っていないし、払う義務も確定していないのに、費用と負債を先に計上する処理です。勝手に認めると利益をいくらでも調整できてしまうので、4つの条件を全部満たした場合に限って認められています。この4つは理論でも計算でも繰り返し出てきます。
引当金とは、将来の特定の費用または損失であって、その発生が当期以前の事象に起因し、発生の可能性が高く、かつその金額を合理的に見積ることができる場合に、当期の負担に属する金額を費用または損失として計上したときの貸方項目をいう。
なぜそうするのか
その支出の原因が当期の活動から生じているなら、支払いが来期であっても、当期の費用とするほうが期間損益の計算に合う。発生主義の考え方を、将来の支出にまで及ぼしたものが引当金である。一方で、見積りが入る以上、無条件に認めると利益操作の手段になる。だから4つの要件で絞っている。
具体例
当期に販売した製品について、翌期以降に無償修理を行う見込みがあるとき、過去の実績から修理費用を見積って製品保証引当金を計上する。原因(当期の販売)が当期にあるため、費用も当期に計上する。
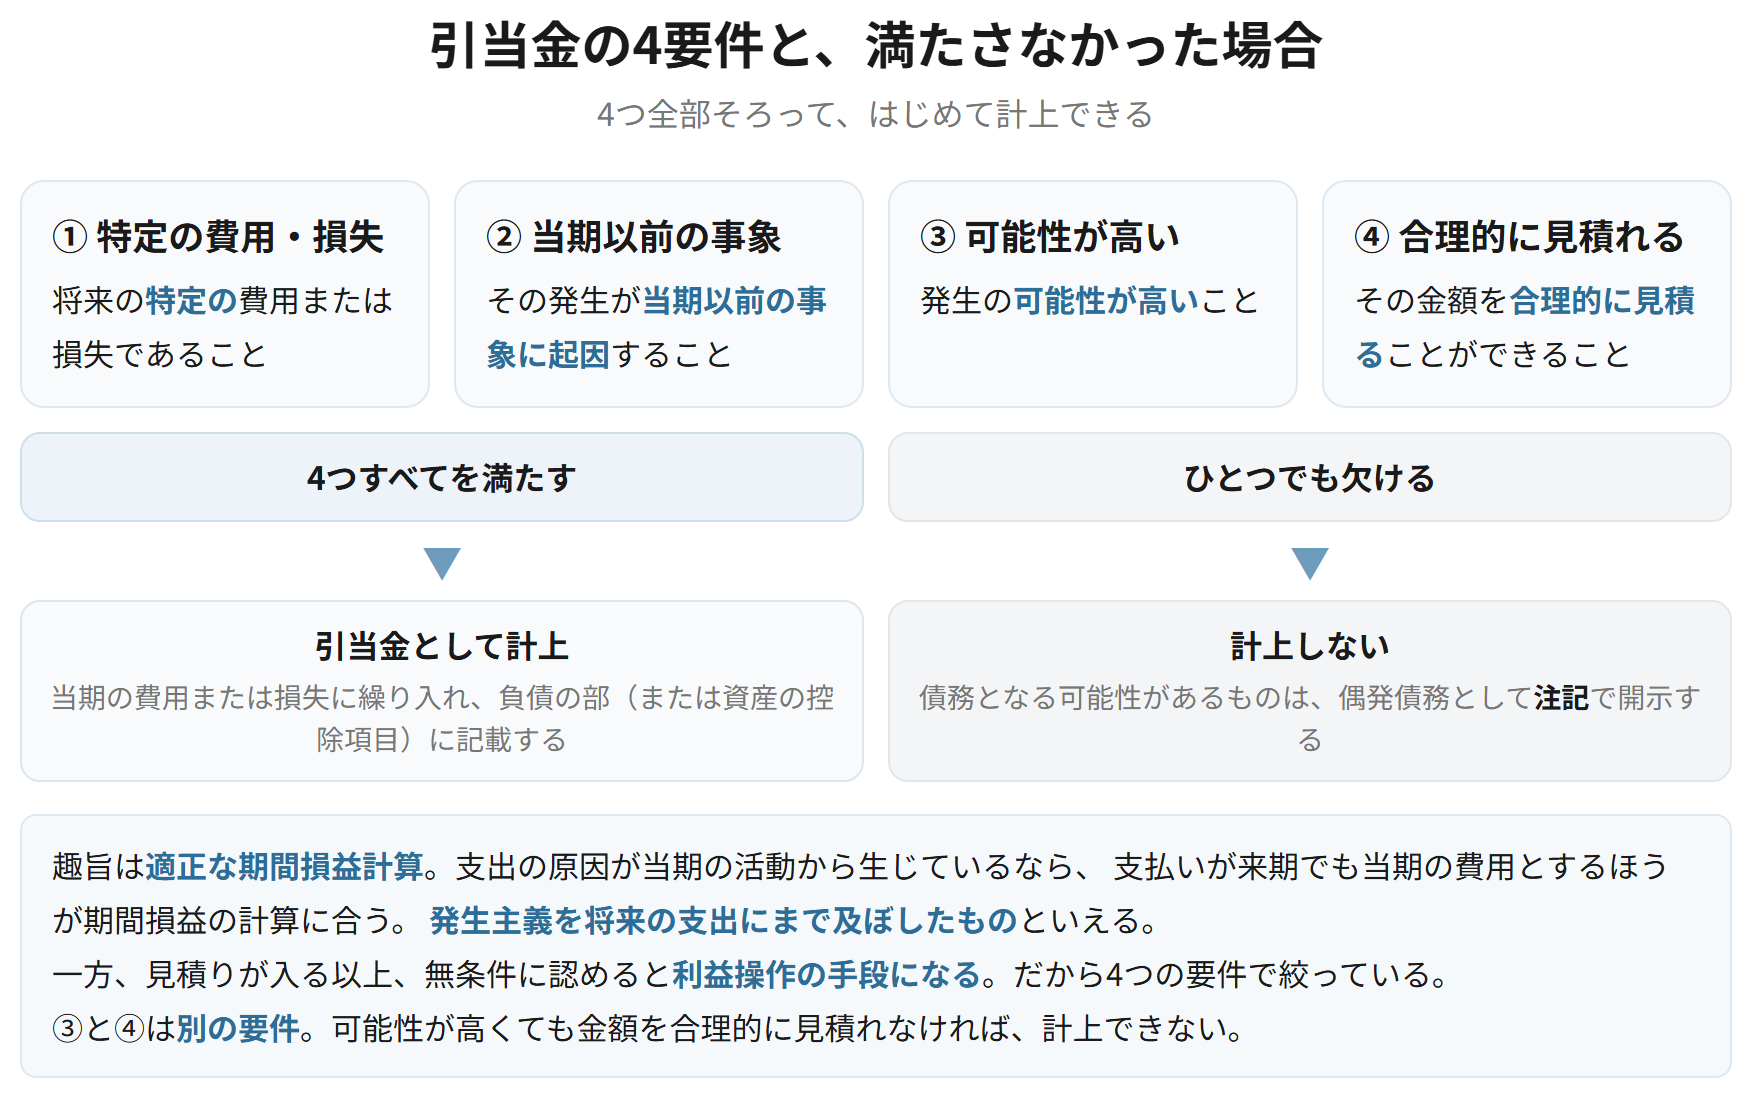
要件
- ① 将来の特定の費用または損失であること
- ② その発生が当期以前の事象に起因すること
- ③ 発生の可能性が高いこと
- ④ その金額を合理的に見積ることができること
基準の原文(企業会計原則注解 注解18)
将来の特定の費用又は損失であって、その発生が当期以前の事象に起因し、発生の可能性が高く、かつ、その金額を合理的に見積ることができる場合には、当期の負担に属する金額を当期の費用又は損失として引当金に繰入れ、当該引当金の残高を貸借対照表の負債の部又は資産の部に記載するものとする。(注解18)
覚える文この1本が、音声と穴埋めクイズの出どころ
引当金とは、将来の特定の費用または損失であって、その発生が当期以前の事象に起因し、発生の可能性が高く、かつその金額を合理的に見積ることができる場合に、当期の負担に属する金額を費用または損失として計上したときの貸方項目をいう。その趣旨は、当期の収益に対応する費用を当期に計上し、適正な期間損益計算を行うことにある。
試験のポイント
- 4要件は順番どおりに全部書いておきましょう。
- 趣旨は適正な期間損益計算です。発生主義を将来の支出に及ぼしたもの、という説明ができるとよいです。
- 要件で絞っている理由(利益操作を防ぐため)も書けると厚くなります。
ひっかかり
- 4つのうちひとつでも欠ければ引当金を計上できません。とくに「可能性が高い」と「合理的に見積ることができる」は別の要件です。
- 発生の可能性が高くても、金額を合理的に見積れなければ計上できません。この場合は偶発債務として注記することになります。
引当金の分類 ── 評価性と負債性
企業会計原則注解 注解18
引当金は、貸借対照表における位置によって2つに分かれる。評価性引当金は資産の控除項目として資産の部に記載され、負債性引当金は負債の部に記載される。負債性引当金はさらに、債務性のあるものと債務性のないものに分かれる。
なぜそうするのか
貸倒引当金は、売掛金という資産がいくら回収できるかを示すための控除項目であり、将来の支払義務ではない。これに対し退職給付引当金や製品保証引当金は、将来の支出に備えるものなので負債に置かれる。同じ引当金でも、性格が違えば置き場所が変わる。
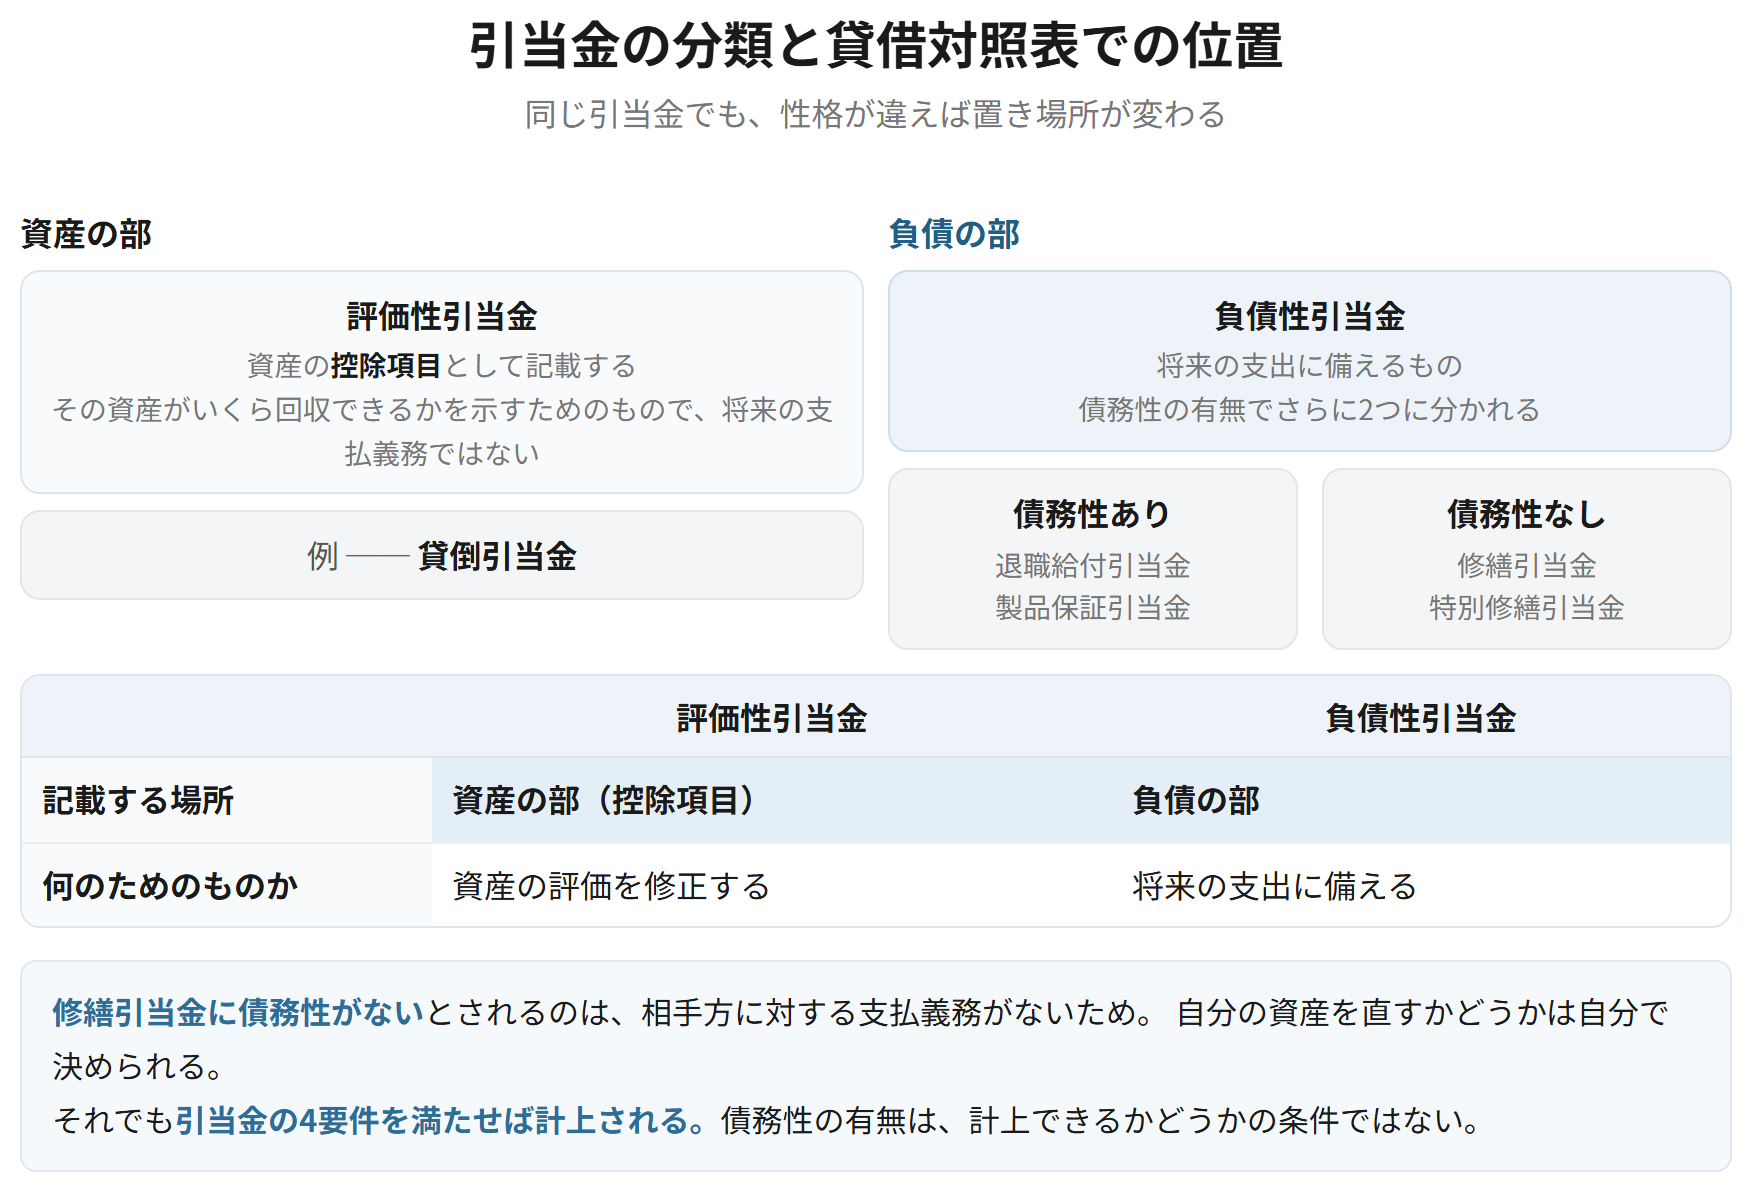
| 評価性引当金 | 負債性引当金(債務性あり) | 負債性引当金(債務性なし) | |
|---|---|---|---|
| 記載する場所 | 資産の部(控除項目) | 負債の部 | 負債の部 |
| 性格 | 資産の評価を修正する | 法律上の債務となるもの | 法律上の債務ではない |
| 例 | 貸倒引当金 | 退職給付引当金、製品保証引当金 | 修繕引当金、特別修繕引当金 |
覚える文この1本が、音声と穴埋めクイズの出どころ
引当金は、資産の控除項目として記載される評価性引当金と、負債の部に記載される負債性引当金に分かれる。負債性引当金はさらに、法律上の債務となる債務性のあるものと、債務性のないものに分かれる。
試験のポイント
- 3つの区分と、それぞれの例を対にしておきましょう。
- 修繕引当金に債務性がないとされる理由(相手に対する支払義務がない)を説明できるとよいです。
ひっかかり
- 修繕引当金は、相手方に対する義務がないため債務性がありません。それでも引当金の4要件を満たせば計上されます。
偶発債務
企業会計原則注解 注解18、注解1-3
偶発債務とは、将来において債務となる可能性があるが、現時点では債務として確定していないものをいう。債務保証や係争事件に関する賠償義務などが当たる。引当金の要件を満たさないものは、貸借対照表に計上せず、注記によって開示する。
なぜそうするのか
計上しないからといって、知らせなくてよいわけではない。債務保証をしている企業は、保証先が倒れれば支払義務を負う。数字には載らないが判断に影響する事実なので、明瞭性の原則の側から注記が求められる。
| 引当金として計上 | 偶発債務として注記 | |
|---|---|---|
| 発生の可能性 | 高い | 高いとはいえない |
| 金額の見積り | 合理的に見積れる | 見積れない場合がある |
| 貸借対照表 | 負債(または資産の控除)に計上 | 計上しない |
| 開示 | ─ | 注記する |
覚える文この1本が、音声と穴埋めクイズの出どころ
偶発債務とは、将来において債務となる可能性があるが現時点では債務として確定していないものをいい、債務保証や係争事件に関する賠償義務などがこれに当たる。引当金の要件を満たさない場合は貸借対照表に計上せず、注記により開示する。
試験のポイント
- 引当金と偶発債務の分かれ目は、4要件を満たすかどうかです。
- 計上しない代わりに注記する、というところまで書いておきましょう。
ひっかかり
- 偶発債務は「載せなくてよいもの」ではありません。注記という形で開示が求められます。
負債性引当金と、新しい基準での扱い
退職給付に関する会計基準、資産除去債務に関する会計基準
簡単にいうと
引当金のうち、いくつかは個別の会計基準が作られて、そちらで扱われるようになりました。退職給付は退職給付に関する会計基準、将来の除去費用は資産除去債務に関する会計基準です。注解18の引当金の考え方がなくなったわけではなく、重要なものについて計算方法まで細かく定めた基準が別に置かれた、という関係になります。
負債性引当金のうち重要なものについては、個別の会計基準が定められている。退職給付は退職給付に関する会計基準、有形固定資産の除去に要する費用は資産除去債務に関する会計基準によって処理される。
なぜそうするのか
注解18は、計上してよいかどうかの要件を定めているだけで、いくらで計上するかまでは定めていない。退職給付のように、将来の支出が長期にわたり、割引計算が必要になるものは、測定の方法まで決めなければ比較できない。そこで個別の基準が置かれている。
効果・結論
- 退職給付 ── 退職給付債務を割引計算し、年金資産を差し引いて負債として計上する
- 資産除去債務 ── 除去に要する将来の支出を割引き、負債に計上するとともに同額を資産に加える
- 注解18の引当金の考え方そのものは、いまも生きている
覚える文この1本が、音声と穴埋めクイズの出どころ
負債性引当金のうち重要なものについては個別の会計基準が定められており、退職給付は退職給付に関する会計基準、有形固定資産の除去に要する費用は資産除去債務に関する会計基準によって処理される。注解18は計上の要件を定めるものであり、測定の方法までは定めていないため、割引計算を要するものについては個別の基準が必要になる。
試験のポイント
- 注解18が要件、個別の基準が測定、という役割の分かれ方を押さえておきましょう。
- どちらも第2章の個別基準で詳しく扱います。ここでは位置づけだけで十分です。
ひっかかり
- 個別の基準ができたことで、注解18の引当金の考え方が否定されたわけではありません。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 負債の分類 | 正常営業循環基準 → 1年基準 | 資産と同じ順序。買掛金は1年超でも流動 |
| 引当金の4要件 | 特定の費用/当期以前の事象/可能性が高い/合理的に見積れる | ひとつでも欠ければ計上できない |
| 引当金の趣旨 | 適正な期間損益計算 | 要件で絞るのは利益操作を防ぐため |
| 引当金の分類 | 評価性/負債性(債務性あり・なし) | 修繕引当金は債務性なし |
| 偶発債務 | 計上しないが注記する | 開示が不要という意味ではない |
| 新しい基準 | 退職給付・資産除去債務は個別の基準へ | 注解18は要件、個別基準は測定 |