
損益会計
損益会計は、その期にいくら稼いだかを決める領域である。扱うのは3つで、収益と費用をいつ計上するか(認識)、いくらで計上するか(測定)、そしてどう並べて見せるか(表示)になる。
企業会計原則の損益計算書原則が、この領域の中心に置かれている。発生主義、実現主義、費用収益対応の原則、総額主義。どれも短い文だが、それぞれが「なぜその時期なのか」を決めていて、個別の会計基準の出発点になっている。
いまは収益の認識について別に会計基準があり(収益認識に関する会計基準)、実現主義は事実上そちらに引き継がれている。それでも実現主義を学ぶのは、新しい基準がどこを変えたのかを説明するために必要だからである。
財産法と損益法
総論
簡単にいうと
もうけを出す方法は2つあります。期首と期末の財産を比べて増えた分をもうけとする方法と、1年間の収益から費用を引いてもうけとする方法です。どちらも答えは同じ金額になりますが、分かることが違います。前者は金額しか分からず、後者は何で稼いで何に使ったかまで分かります。
財産法とは、期末の資本から期首の資本を差し引いて利益を計算する方法をいう。損益法とは、一会計期間の収益から費用を差し引いて利益を計算する方法をいう。現在の損益計算は損益法によるが、両者の利益は一致する。
なぜそうするのか
財産法は、利益の額は出るが、その中身が出ない。なぜ増えたのかが分からないため、次の期の予測に使えない。損益法は収益と費用に分けて示すので、どの活動でいくら稼いだのかが分かる。報告の目的が投資家への情報提供にある以上、中身の分かる損益法が中心になる。
具体例
期首資本1,000、期末資本1,200、期中に増資100があったとき、財産法では 1,200 − 1,000 − 100 = 100 が利益になる。損益法でも、収益から費用を引いた額は100になる。
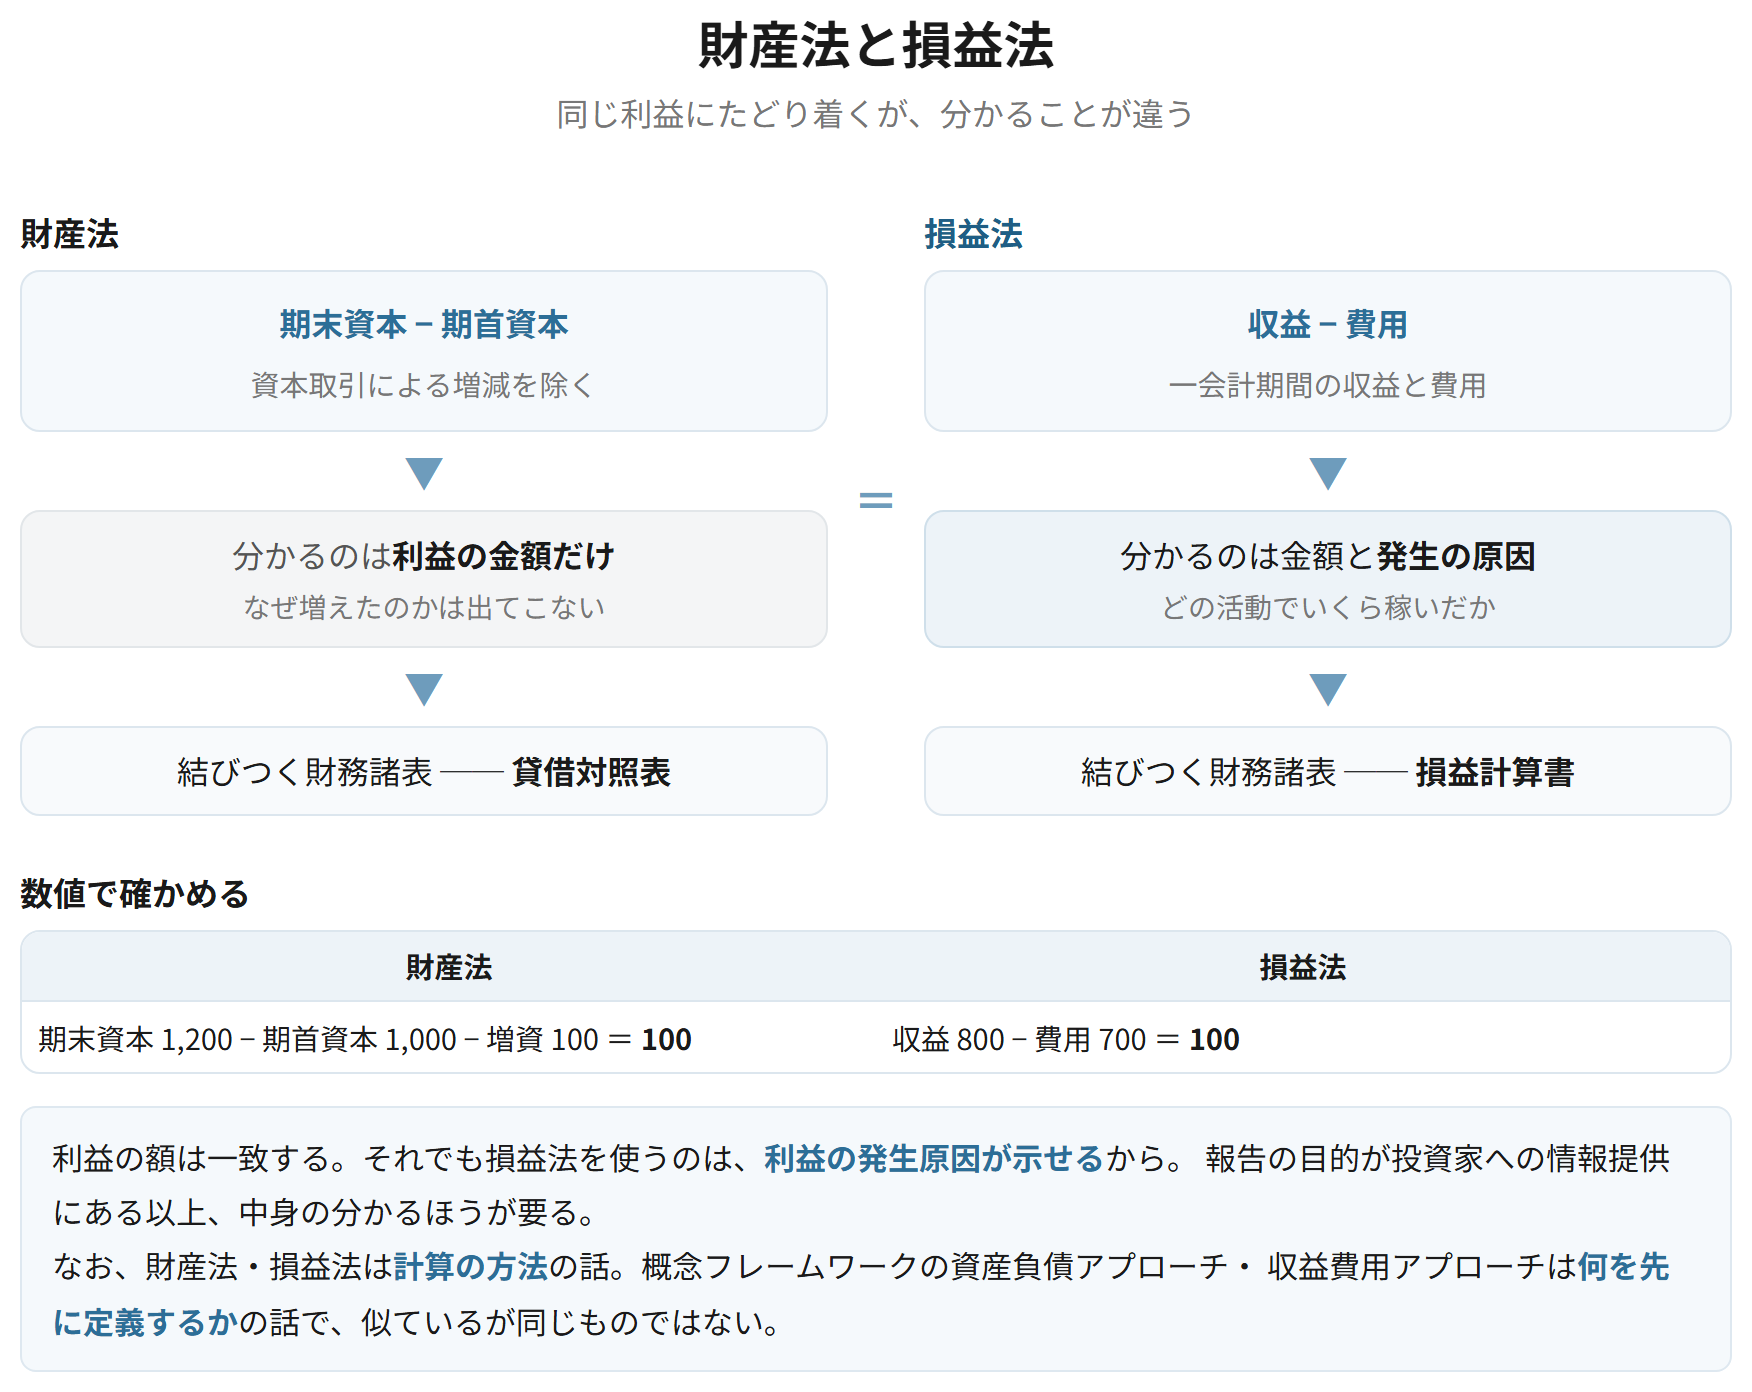
| 財産法 | 損益法 | |
|---|---|---|
| 計算式 | 期末資本 − 期首資本 | 収益 − 費用 |
| ただし書き | 資本取引による増減を除く | ─ |
| 分かること | 利益の金額のみ | 利益の金額と、その発生原因 |
| 結びつく財務諸表 | 貸借対照表 | 損益計算書 |
覚える文この1本が、音声と穴埋めクイズの出どころ
財産法とは、期末の資本から期首の資本を差し引いて利益を計算する方法をいい、損益法とは、一会計期間の収益から費用を差し引いて利益を計算する方法をいう。両者の利益は一致するが、財産法では利益の発生原因が明らかにならないため、現在の損益計算は損益法による。
試験のポイント
- 両者の利益は一致します。そのうえで、なぜ損益法を採るのかを書いておきましょう。
- 財産法で計算するときは、資本取引による増減を除くところまで書いておきましょう。
ひっかかり
- 財産法と損益法は、概念フレームワークの資産負債アプローチ・収益費用アプローチと似ていますが、同じものではありません。前者は計算の方法、後者は何を先に定義するかの話です。
現金主義・発生主義・実現主義
企業会計原則 第二 一A
簡単にいうと
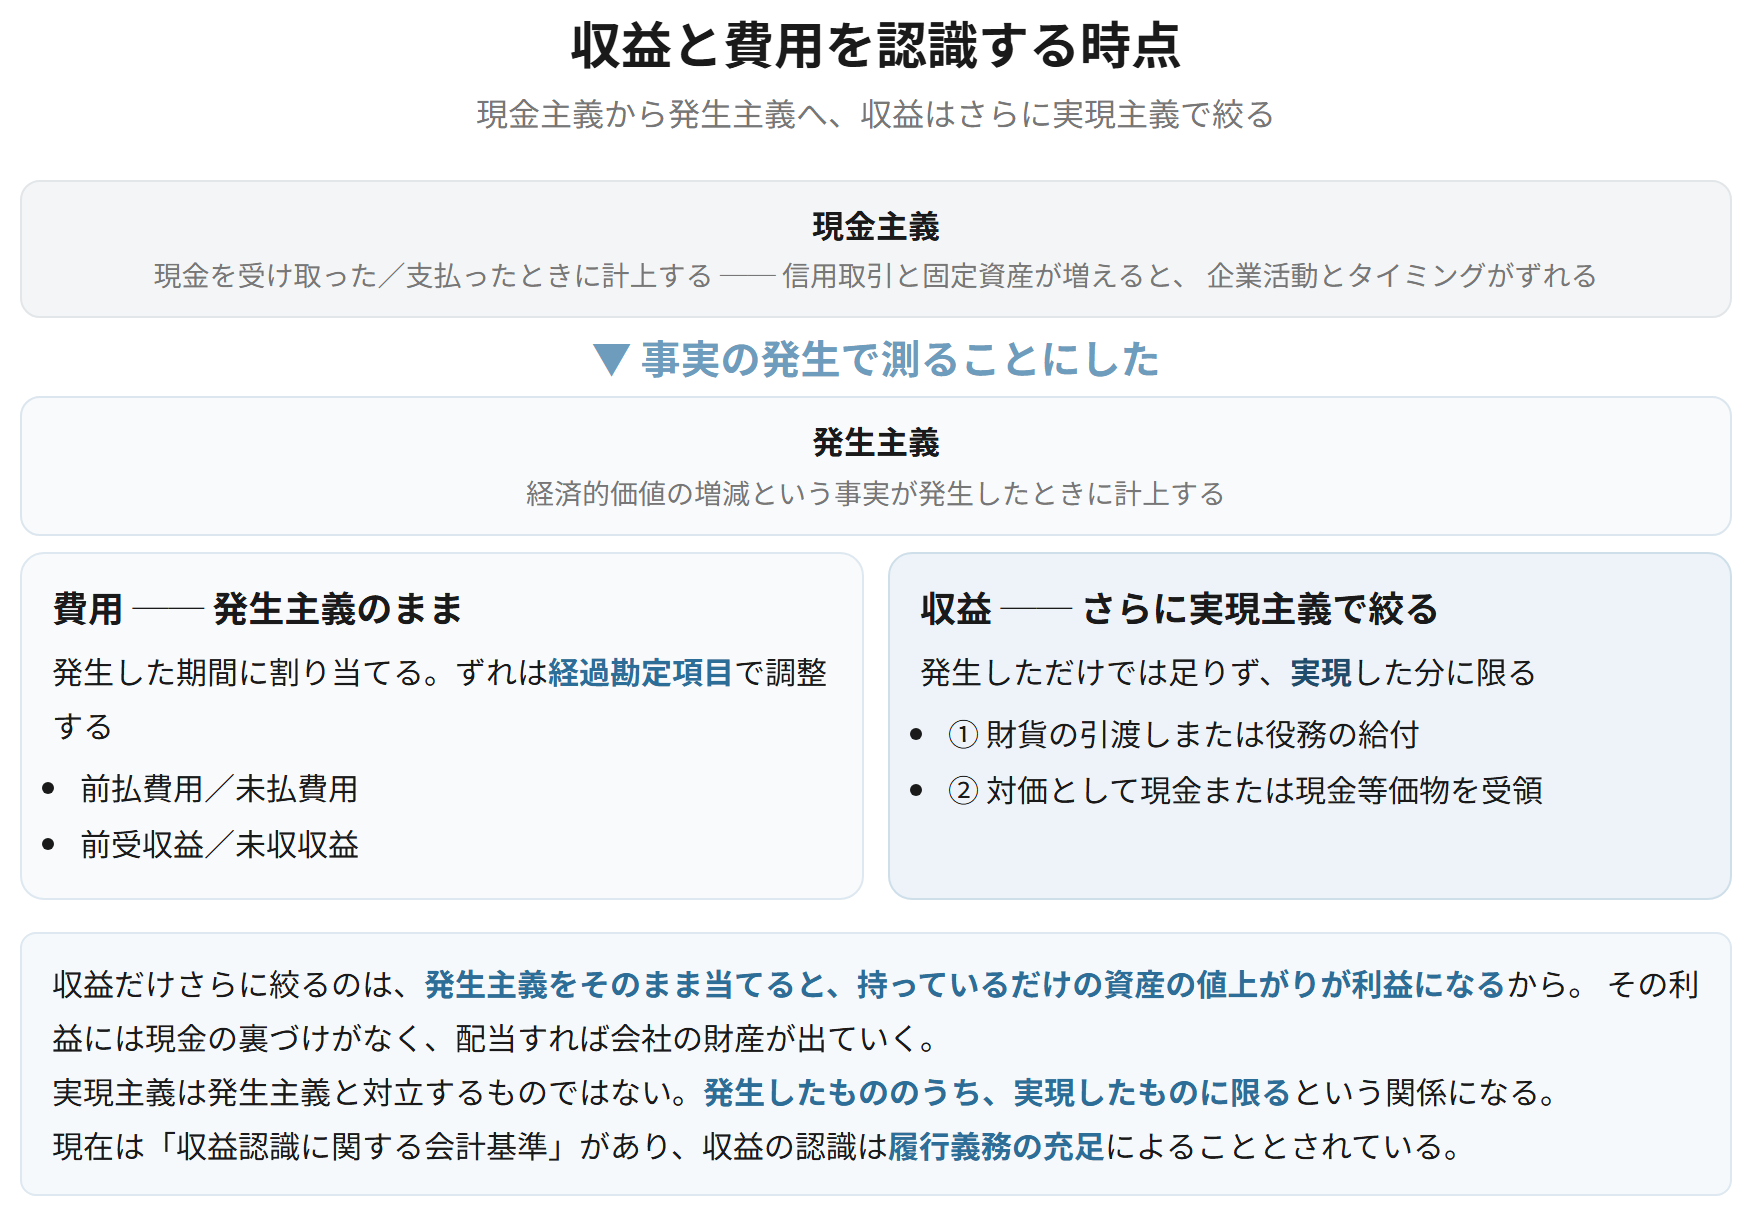
いつの収益・費用とするかを決める考え方が3つあります。現金が動いたときとするのが現金主義、経済的な事実が起きたときとするのが発生主義、販売によって確定したときとするのが実現主義です。いまは費用に発生主義、収益に実現主義を使うのが基本の形になっています。
現金主義は現金の収入・支出の時点で認識する考え方、発生主義は経済的価値の増減という事実が発生した時点で認識する考え方、実現主義は財貨の引渡しまたは役務の給付と、その対価の受領によって収益が実現した時点で認識する考え方をいう。
なぜそうするのか
信用取引が広まり、固定資産を長く使うようになると、現金の動きと企業活動のタイミングがずれる。現金主義のままでは、掛けで売った年の売上が計上されず、建物を買った年に全額が費用になってしまう。そこで事実の発生で測る発生主義に移った。ただし発生主義をそのまま収益に当てると、まだ売れていない商品の値上がりまで利益になるため、収益についてはさらに実現主義で絞っている。
基準の原文(企業会計原則 第二 一A)
すべての費用及び収益は、その支出及び収入に基づいて計上し、その発生した期間に正しく割当てられるように処理しなければならない。ただし、未実現収益は、原則として、当期の損益計算に計上してはならない。(第二 一A)
| 認識の時点 | 主に使う対象 | |
|---|---|---|
| 現金主義 | 現金を受け取った/支払ったとき | いまは原則として用いない |
| 発生主義 | 経済的価値の増減が発生したとき | 費用 |
| 実現主義 | 販売によって収益が実現したとき | 収益 |
覚える文この1本が、音声と穴埋めクイズの出どころ
現金主義とは現金の収入および支出の時点で収益・費用を認識する考え方、発生主義とは経済的価値の増減という事実が発生した時点で認識する考え方、実現主義とは財貨の引渡しまたは役務の給付とその対価の受領によって収益が実現した時点で認識する考え方をいう。費用には発生主義、収益には実現主義が適用される。
試験のポイント
- 費用は発生主義、収益は実現主義、という組み合わせで覚えておきましょう。
- なぜ収益だけさらに絞るのか(未実現利益を計上しないため)を書いておくとよいです。
ひっかかり
- 実現主義は発生主義と対立するものではありません。発生したもののうち、実現したものに限るという関係です。
発生主義の原則 ── 費用の認識
企業会計原則 第二 一A、注解5
費用は、その発生した期間に正しく割り当てて計上する。現金の支出があっても、その期の費用でないものは費用とせず、支出がなくても、その期に発生したものは費用とする。この調整に用いられるのが経過勘定項目である。
なぜそうするのか
期間を区切って損益を測る以上、現金の動いた期と、効果の生じた期がずれることは避けられない。発生主義は、そのずれを埋めて、その期の活動に見合う費用を対応させるためにある。もとをたどれば継続企業の公準から出ている考え方になる。
具体例
当期に1年分の保険料を前払いした場合、翌期に対応する分は前払費用として資産に計上し、当期の費用から除く。支出はすでにあるが、当期の費用ではないためである。
効果・結論
- 前払費用 ── 支出済みだが、まだ役務の提供を受けていない分。当期の費用から除く
- 未払費用 ── 役務の提供を受けたが、まだ支払っていない分。当期の費用に加える
- 前受収益 ── 受け取り済みだが、まだ役務を提供していない分。当期の収益から除く
- 未収収益 ── 役務を提供したが、まだ受け取っていない分。当期の収益に加える
覚える文この1本が、音声と穴埋めクイズの出どころ
発生主義の原則とは、費用をその発生した期間に正しく割り当てて計上する原則をいう。現金の支出があっても当期の費用でないものは費用とせず、支出がなくても当期に発生したものは費用とする。このずれの調整には経過勘定項目が用いられる。
試験のポイント
- 経過勘定項目の4つを挙げられるようにしておきましょう。
- 継続企業の公準から期間損益計算、そして発生主義、という流れで書くと根拠が示せます。
ひっかかり
- 前払費用と前払金は違います。前払費用は一定の契約に従い継続して役務の提供を受ける場合に限られます(注解5)。
実現主義の原則 ── 収益の認識
企業会計原則 第二 三B、注解6
簡単にいうと
収益を計上してよいのは、売れたときです。商品を渡して、代金として現金や売掛金を受け取った時点をいいます。まだ倉庫にある商品が値上がりしても、それは収益になりません。この条件を満たしていない利益を未実現利益と呼び、計上してはいけないとされています。
実現主義の原則とは、収益を実現した時点で認識する原則をいう。実現とは、①財貨の引渡しまたは役務の給付があり、②その対価として現金または現金等価物を受領したことをいう。この2つがそろった時点で収益を計上する。
なぜそうするのか
発生主義をそのまま収益に当てはめると、保有しているだけの資産の値上がりが利益になる。その利益は現金の裏づけがなく、配当すれば会社の財産が流出する。実現主義は、確実で、検証でき、処分可能な収益だけを計上するための絞り込みである。利害調整機能の側からの要請といえる。
具体例
商品を掛けで販売した時点で、引渡しと売掛金の取得がそろうため収益を計上する。受注しただけ、あるいは製造が完了しただけでは計上しない。
要件
- ① 財貨の引渡しまたは役務の給付があること
- ② その対価として現金または現金等価物(売掛金・受取手形など)を受領したこと
基準の原文(企業会計原則 第二 三B、注解6)
売上高は、実現主義の原則に従い、商品等の販売又は役務の給付によって実現したものに限る。(第二 三B)
覚える文この1本が、音声と穴埋めクイズの出どころ
実現主義の原則とは、収益を実現した時点で認識する原則をいう。実現とは、財貨の引渡しまたは役務の給付があり、その対価として現金または現金等価物を受領したことをいう。この原則により、未実現の収益は当期の損益計算に計上されない。
試験のポイント
- 実現の2要件を両方書いておきましょう。片方だけだと足りません。
- 趣旨は、未実現利益を排除して処分可能な利益を計算することにあります。
ひっかかり
- 現在は「収益認識に関する会計基準」があり、収益の認識は履行義務の充足によることとされています。実現主義はそちらに引き継がれた形です。
- 工事契約や委託販売など、実現主義の例外的な取扱いがあった論点は、収益認識基準でどう整理されたかを合わせて確認しておきましょう。
費用収益対応の原則
企業会計原則 第二 一C
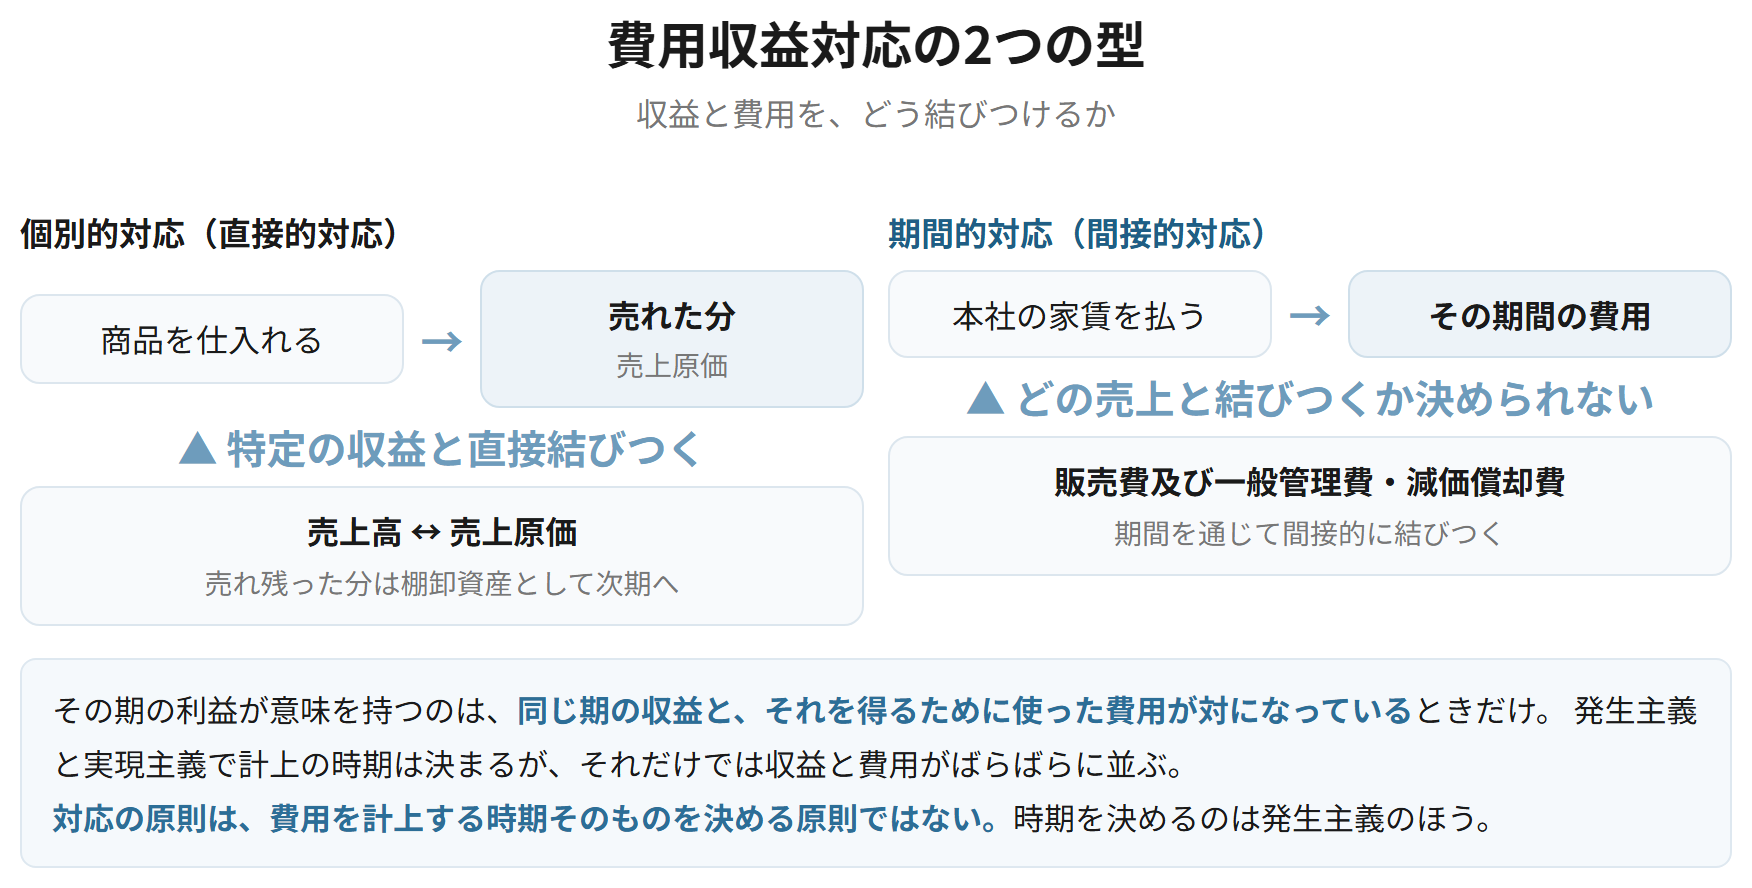
費用収益対応の原則とは、収益とそれを生み出すために費やされた費用とを対応させて損益計算書に表示する原則をいう。対応のさせ方には、個別的対応と期間的対応の2つがある。
なぜそうするのか
その期の利益が意味を持つのは、同じ期の収益と、その収益を得るために使った費用が対になっているときだけである。発生主義と実現主義で認識の時期は決まるが、それだけでは収益と費用がばらばらに並ぶ。対応の原則は、両者を結びつけて期間損益を意味のある数字にしている。
具体例
売れた商品の原価だけが売上原価になり、売れ残った分は棚卸資産として次期に繰り越される。これが個別的対応。一方、本社の家賃はどの売上と結びつくか決められないため、その期間の費用として処理する。
基準の原文(企業会計原則 第二 一C)
費用及び収益は、その発生源泉に従って明瞭に分類し、各収益項目とそれに関連する費用項目とを損益計算書に対応表示しなければならない。(第二 一C)
| 個別的対応 | 期間的対応 | |
|---|---|---|
| 結びつき方 | 特定の収益と直接結びつく | 期間を通じて間接的に結びつく |
| 例 | 売上高と売上原価 | 販売費及び一般管理費、減価償却費 |
| 別名 | 直接的対応 | 間接的対応 |
覚える文この1本が、音声と穴埋めクイズの出どころ
費用収益対応の原則とは、収益とそれを生み出すために費やされた費用とを対応させて損益計算書に表示する原則をいう。対応には、売上高と売上原価のように特定の収益と直接結びつく個別的対応と、販売費及び一般管理費のように期間を通じて間接的に結びつく期間的対応とがある。
試験のポイント
- 2つの対応の名前と、それぞれの例を挙げられるようにしておきましょう。
- 認識(いつ計上するか)と対応(どう結びつけるか)は別の話です。
ひっかかり
- 対応の原則は、費用を計上する時期そのものを決める原則ではありません。時期を決めるのは発生主義です。
総額主義の原則
企業会計原則 第二 一B
総額主義の原則とは、費用と収益を総額で記載し、費用の項目と収益の項目を直接相殺して、その全部または一部を損益計算書から除いてはならないとする原則をいう。
なぜそうするのか
相殺してしまうと、利益の額は変わらなくても、企業活動の規模が見えなくなる。売上高10億・売上原価9億の会社と、売上高2億・売上原価1億の会社は、利益が同じ1億でもまったく違う。明瞭性の原則が表示の側から求めているものを、損益計算書について具体化したものといえる。
具体例
受取利息と支払利息を相殺して純額だけを載せると、どれだけ借りて、どれだけ運用しているのかが見えなくなる。総額で表示する。
基準の原文(企業会計原則 第二 一B)
費用及び収益は、総額によって記載することを原則とし、費用の項目と収益の項目とを直接に相殺することによってその全部又は一部を損益計算書から除去してはならない。(第二 一B)
覚える文この1本が、音声と穴埋めクイズの出どころ
総額主義の原則とは、費用および収益を総額によって記載し、費用の項目と収益の項目とを直接に相殺することによってその全部または一部を損益計算書から除去してはならないとする原則をいう。これにより企業活動の規模が明らかになる。
試験のポイント
- 趣旨は、企業活動の規模を明らかにすることです。
- 明瞭性の原則とつなげて説明できるようにしておきましょう。
ひっかかり
- 貸借対照表にも総額主義の原則があります(貸借対照表原則一B)。どちらを問われているか確認しましょう。
費用配分の原則
企業会計原則 第三 五
費用配分の原則とは、資産の取得原価を、資産の種類に応じた方法によって各事業年度に配分しなければならないとする原則をいう。
なぜそうするのか
長く使う資産の支出を、買った年に全額費用にすると、その年だけ利益が沈み、翌年以降は費用なしで収益だけが上がる。これでは期間損益が意味をなさない。取得原価を、効果の及ぶ期間にわたって割り振るのが費用配分であり、減価償却も売上原価の計算もこの原則の現れである。
効果・結論
- 有形固定資産 → 減価償却
- 棚卸資産 → 売上原価の計算(売れた分だけ費用に)
- 無形固定資産 → 償却
- 繰延資産 → 償却
基準の原文(企業会計原則 第三 五)
資産の取得原価は、資産の種類に応じた費用配分の原則によって、各事業年度に配分しなければならない。(第三 五)
覚える文この1本が、音声と穴埋めクイズの出どころ
費用配分の原則とは、資産の取得原価を、資産の種類に応じた方法によって各事業年度に配分しなければならないとする原則をいう。減価償却や売上原価の計算は、この原則の具体的な現れである。
試験のポイント
- 減価償却の根拠を問われたときに使えます。
- 取得原価主義および継続企業の公準とつなげて書くと根拠がそろいます。
ひっかかり
- 費用配分の原則は貸借対照表原則に置かれていますが、効果は損益計算に出ます。どちらの話としても使えます。
損益計算書の区分と2つの利益観
企業会計原則 第二 二
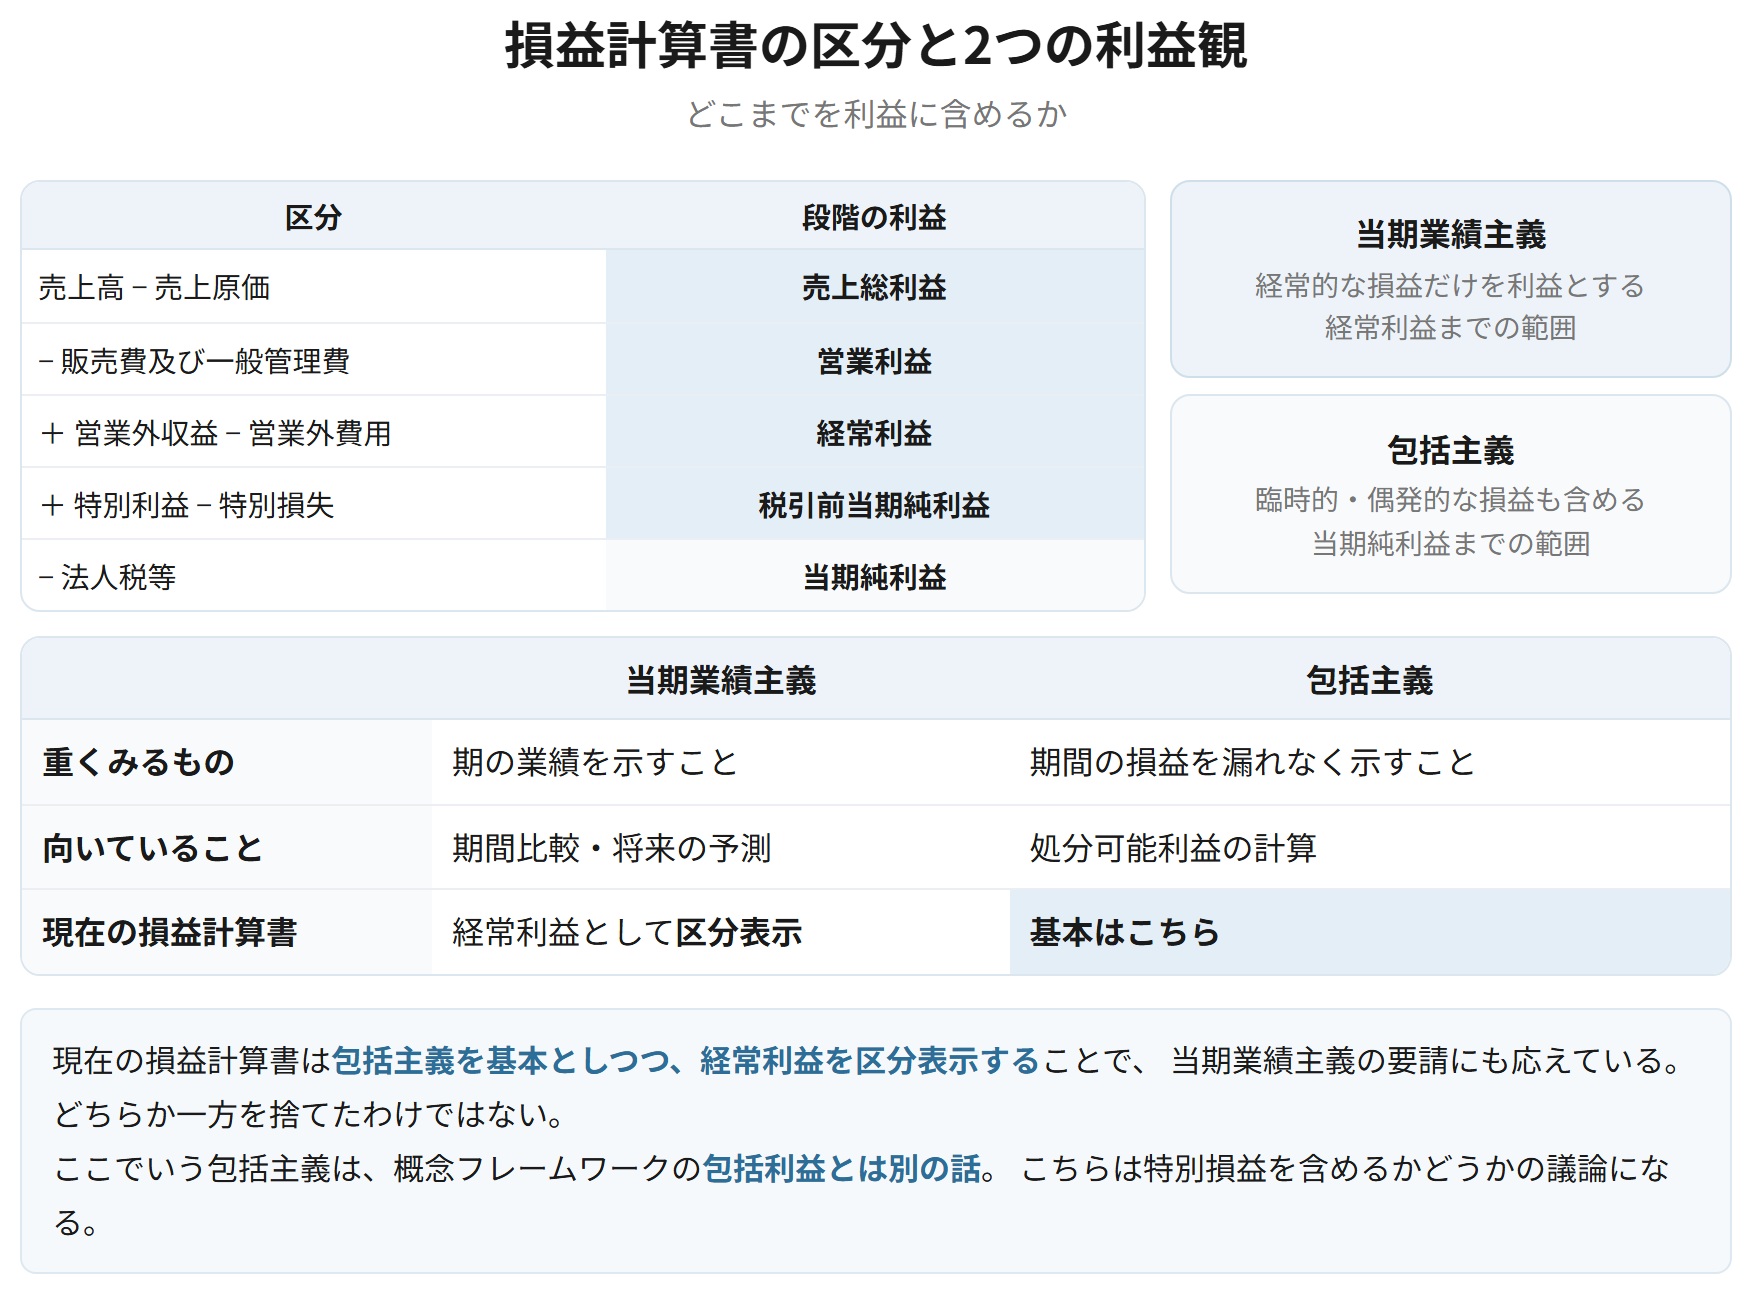
損益計算書は、営業損益計算・経常損益計算・純損益計算の区分に分けて表示する。利益をどこまで含めるかについては、当期業績主義と包括主義の2つの考え方がある。
なぜそうするのか
当期業績主義は、その期の業績を示すことを重くみて、臨時的・偶発的な損益を利益から外す。包括主義は、期間の損益をすべて含めることを重くみて、特別損益も入れる。前者は期間比較や予測に向き、後者は一定期間の損益を漏れなく示せる。現在の損益計算書は包括主義をとりつつ、経常利益を区分表示することで、当期業績主義の要請にも応えている。
効果・結論
- 売上総利益 → 営業利益 → 経常利益 → 税引前当期純利益 → 当期純利益
- 営業損益計算・経常損益計算・純損益計算の3区分
| 当期業績主義 | 包括主義 | |
|---|---|---|
| 含めるもの | 経常的な損益のみ | 臨時的・偶発的な損益も含める |
| 重くみるもの | 期の業績を示すこと | 期間の損益を漏れなく示すこと |
| 向いていること | 期間比較・将来の予測 | 一定期間の処分可能利益の計算 |
| 現在の損益計算書 | 経常利益として区分表示 | 基本はこちら(特別損益を含む) |
覚える文この1本が、音声と穴埋めクイズの出どころ
損益計算書は営業損益計算、経常損益計算および純損益計算の区分に分けて表示される。利益の範囲については、臨時的・偶発的な損益を除く当期業績主義と、これらを含める包括主義とがあり、現在の損益計算書は包括主義を基本としつつ、経常利益を区分表示することで当期業績主義の要請にも応えている。
試験のポイント
- 2つの利益観の名前と、現在の損益計算書がどちらに立っているかを書いておきましょう。
- 経常利益の区分表示が、当期業績主義の要請に応えている点が結論になります。
ひっかかり
- ここでいう包括主義は、概念フレームワークの「包括利益」とは別の話です。包括主義は特別損益を含めるかどうかの議論です。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 財産法/損益法 | 期末資本−期首資本/収益−費用 | 利益は一致する。損益法は発生原因が分かる |
| 認識の3つ | 現金主義・発生主義・実現主義 | 費用は発生主義、収益は実現主義 |
| 発生主義 | 発生した期間に割り当てる | 経過勘定項目でずれを調整する |
| 実現主義 | 引渡し+対価の受領 | 2要件。いまは収益認識基準に引き継がれている |
| 費用収益対応 | 個別的対応と期間的対応 | 認識の時期を決める原則ではない |
| 総額主義 | 相殺しないで総額で載せる | 趣旨は企業活動の規模を示すこと |
| 費用配分 | 取得原価を各期に配分する | 減価償却・売上原価の根拠 |
| 2つの利益観 | 当期業績主義と包括主義 | いまは包括主義+経常利益の区分表示 |