
連結財務諸表に関する会計基準
連結財務諸表は、法律上は別の会社であっても、経済的にひとつの組織として動いているなら、ひとつの財務諸表で示したほうが実態に合うという考え方で作られる。
親会社だけの財務諸表を見ていると、子会社に不良在庫を押し込んで売上を作る、子会社に借入れをさせて親会社の負債を小さく見せる、といったことが分からない。企業集団の外から見れば、何も動いていない取引だからである。だから連結では、集団内部の取引を消す。
この節は範囲が広いが、理論で問われるところは絞られている。連結の範囲をどう決めるか(支配力基準)、親会社説と経済的単一体説、そして未実現利益の消去の3つである。計算の細部は簿記論と計算側の節に譲り、ここでは考え方を通す。
連結財務諸表の目的
連結財務諸表に関する会計基準 1項
連結財務諸表は、支配従属関係にある2以上の企業からなる企業集団を単一の組織体とみなして、親会社が当該企業集団の財政状態、経営成績およびキャッシュ・フローの状況を総合的に報告するために作成するものである。
なぜそうするのか
親会社の個別財務諸表だけでは、企業集団の実態が分からない。子会社に商品を売れば親会社の売上になり、子会社に借入れをさせれば親会社の負債は増えない。しかし企業集団の外から見れば、商品は外部に売れていないし、借入れは集団として負っている。法律上の会社の区切りではなく、経済的な活動の単位で区切ることで、実態を示せるようになる。
覚える文この1本が、音声と穴埋めクイズの出どころ
連結財務諸表は、支配従属関係にある2以上の企業からなる企業集団を単一の組織体とみなして、親会社が当該企業集団の財政状態、経営成績およびキャッシュ・フローの状況を総合的に報告するために作成するものである。法律上の会社の区切りではなく経済的な活動の単位で区切ることによって、企業集団の実態を示すことができる。
試験のポイント
- 「単一の組織体とみなして」という表現を、そのまま書けるようにしておきましょう。
- 個別財務諸表だけでは分からないことを、具体例で添えられると厚くなります。
ひっかかり
- 連結財務諸表は、個別財務諸表に代わるものではありません。両方が開示されます。
連結の範囲 ── 支配力基準
連結財務諸表に関する会計基準 7項、54項
簡単にいうと
どこまでを子会社とするかは、議決権を過半数持っているかどうかだけでは決められません。4割しか持っていなくても、役員の過半数を送り込んでいれば実質的に支配しています。そこで、議決権だけでなく実質的な支配関係を見て判定します。これを支配力基準といいます。
親会社とは、他の企業の財務および営業または事業の方針を決定する機関(意思決定機関)を支配している企業をいい、子会社とは、当該他の企業をいう。親会社は、原則としてすべての子会社を連結の範囲に含める。
なぜそうするのか
議決権の過半数を持っているかどうかだけで判定する(持株基準)と、40パーセントしか持たずに実質的に支配するという形をとれば、子会社から外せてしまう。都合の悪い会社を連結から外して、負債や損失を企業集団の外に置けることになる。そこで、議決権の所有割合に加えて、役員の派遣、資金調達の依存、重要な契約の存在といった実質的な支配関係を見る。これを支配力基準という。
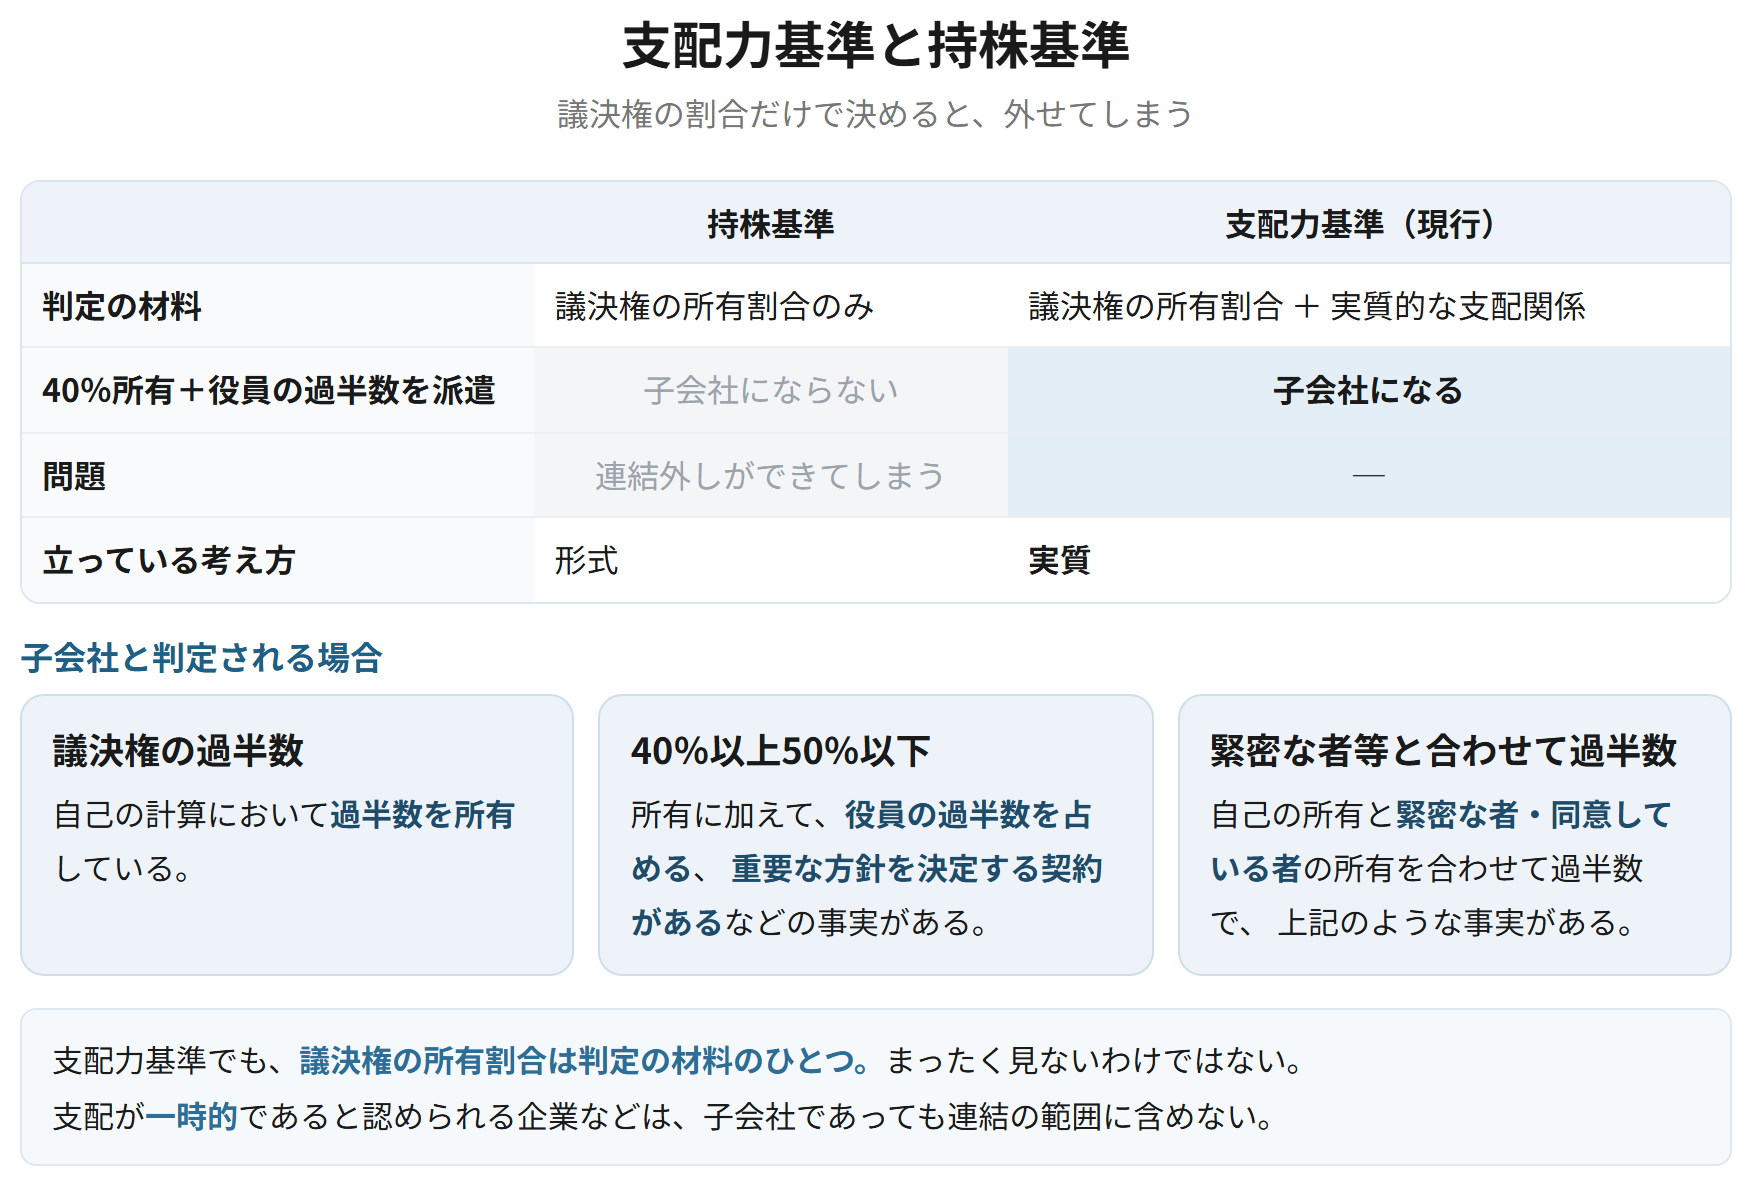
効果・結論
- 議決権の過半数を所有している場合
- 議決権の40パーセント以上50パーセント以下を所有し、かつ役員の過半数を占める、重要な財務・営業の方針を決定する契約があるなどの事実が認められる場合
- 自己の計算による所有と、緊密な者・同意している者の所有を合わせて過半数となり、かつ上記のような事実が認められる場合
| 持株基準 | 支配力基準(現行) | |
|---|---|---|
| 判定の材料 | 議決権の所有割合のみ | 議決権の所有割合に加え、実質的な支配関係 |
| 40%所有+役員の過半数を派遣 | 子会社にならない | 子会社になる |
| 問題 | 連結外しができてしまう | ─ |
| 立っている考え方 | 形式 | 実質 |
覚える文この1本が、音声と穴埋めクイズの出どころ
親会社とは他の企業の財務および営業または事業の方針を決定する機関を支配している企業をいい、子会社とは当該他の企業をいう。連結の範囲は議決権の所有割合のみによらず、役員の派遣、資金調達の依存、重要な契約の存在といった実質的な支配関係を考慮して判定する。これを支配力基準といい、議決権の所有割合のみによる持株基準では、議決権を過半数所有しないまま実質的に支配することにより連結の範囲から除外できてしまうためである。
試験のポイント
- 支配力基準という言葉と、持株基準との違いを対で書けるようにしておきましょう。
- 持株基準の問題点(連結外しができる)まで書けると厚くなります。
- 40パーセント以上50パーセント以下の場合の要件も挙げられるようにしておきましょう。
ひっかかり
- 支配力基準でも、議決権の所有割合は判定の材料のひとつです。まったく見ないわけではありません。
- 支配が一時的であると認められる企業などは、子会社であっても連結の範囲に含めません。
親会社説と経済的単一体説
連結財務諸表に関する会計基準 51項、結論の背景
簡単にいうと
連結財務諸表は誰のために作るのか、という問いがあります。親会社の株主のためと考えるのが親会社説、企業集団を構成するすべての株主のためと考えるのが経済的単一体説です。この立場の違いが、非支配株主持分をどこに置くかに表れます。
親会社説は、連結財務諸表を親会社の株主のために作成するものとみる考え方であり、経済的単一体説は、連結財務諸表を企業集団を構成するすべての株主のために作成するものとみる考え方である。わが国の基準は、基本的に親会社説によりつつ、非支配株主持分を純資産の部に表示するなど、経済的単一体説の考え方も取り入れている。
なぜそうするのか
親会社説に立てば、非支配株主の持分は親会社の株主にとっては他人のものなので、資本とは区別することになる。経済的単一体説に立てば、企業集団全体の持分なので資本の一部になる。現行の基準は、連結財務諸表が親会社の株主の投資の成果を示すものであるという点で親会社説をとりつつ、純資産の部の表示については、純資産を資産と負債の差額と定義する考え方に合わせて、非支配株主持分を純資産の部に置いている。
| 親会社説 | 経済的単一体説 | |
|---|---|---|
| 誰のための財務諸表か | 親会社の株主 | 企業集団を構成するすべての株主 |
| 非支配株主持分の位置づけ | 親会社の株主にとっては他人の持分 | 企業集団の資本の一部 |
| 子会社の資産負債の評価 | 親会社の持分だけを時価評価する考え方もある(部分時価評価法) | すべてを時価評価する(全面時価評価法) |
| わが国の基準 | 基本的にこちら | 純資産の部の表示などに取り入れている |
覚える文この1本が、音声と穴埋めクイズの出どころ
親会社説は連結財務諸表を親会社の株主のために作成するものとみる考え方であり、経済的単一体説は企業集団を構成するすべての株主のために作成するものとみる考え方である。わが国の基準は基本的に親会社説によりつつ、非支配株主持分を純資産の部に表示するなど経済的単一体説の考え方も取り入れている。
試験のポイント
- 2つの説の違いを、誰のための財務諸表かという点で書き分けておきましょう。
- 非支配株主持分の扱いに立場の違いが表れるところを押さえておきましょう。
- わが国の基準が折衷的であることも書いておくとよいです。
ひっかかり
- わが国の基準はどちらか一方に純粋に立っているわけではありません。「基本的に親会社説」という書き方にしましょう。
資本連結 ── 投資と資本の相殺消去
連結財務諸表に関する会計基準 20項、23項、24項、26項
親会社の子会社に対する投資とこれに対応する子会社の資本は、相殺消去する。相殺消去にあたり、子会社の資産および負債は、支配獲得日の時価により評価する(全面時価評価法)。相殺消去の差額はのれんとして処理する。子会社の資本のうち親会社に帰属しない部分は、非支配株主持分とする。
なぜそうするのか
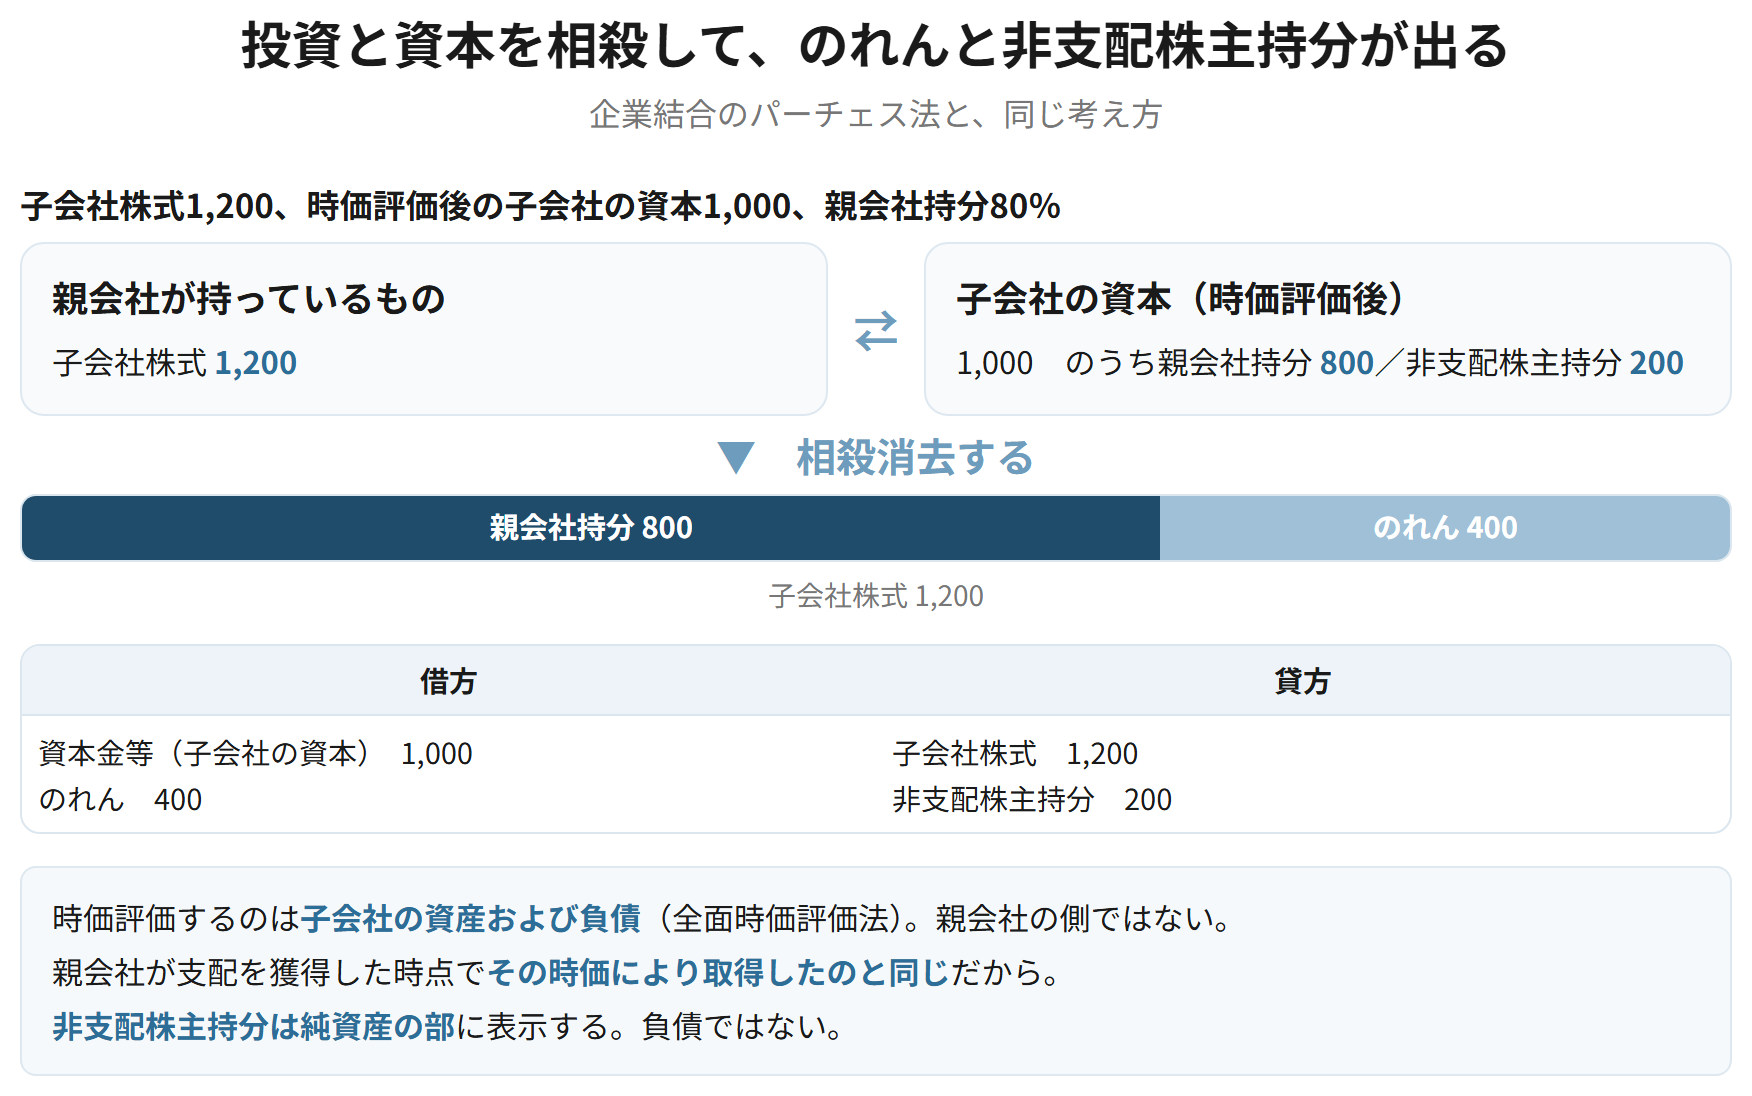
親会社が持っている子会社株式と、子会社の純資産は同じものを両側から見たものである。そのまま合算すると二重に計上されるので、相殺して消す。子会社の資産負債を時価で評価するのは、親会社が支配を獲得した時点で、その時価で取得したのと同じだからである。企業結合のパーチェス法と同じ考え方になる。差額がのれんになるのも同じである。
子会社株式1,200と、子会社の評価替え後の純資産1,000(親会社持分80%、非支配株主持分20%)を相殺
| 資本金等(子会社の資本) | 1,000 | 子会社株式 | 1,200 | |
| のれん | 400 | 非支配株主持分 | 200 |
親会社持分800に対して1,200を払っているので、差額400がのれん。残り200は非支配株主持分。
覚える文この1本が、音声と穴埋めクイズの出どころ
親会社の子会社に対する投資とこれに対応する子会社の資本は相殺消去し、相殺消去にあたり子会社の資産および負債は支配獲得日の時価により評価する。相殺消去の差額はのれんとして処理し、子会社の資本のうち親会社に帰属しない部分は非支配株主持分とする。子会社の資産負債を時価により評価するのは、親会社が支配を獲得した時点でその時価により取得したことと同じであるためである。
試験のポイント
- 全面時価評価法という名前と、時価評価する理由を書けるようにしておきましょう。
- 企業結合のパーチェス法と同じ考え方である、と結べると厚くなります。
- のれんの処理(20年以内で規則的に償却)は企業結合の節と同じです。
ひっかかり
- 時価評価するのは子会社の資産および負債です。親会社の側ではありません。
- 非支配株主持分は純資産の部に表示します。負債ではありません。
成果連結と未実現利益の消去
連結財務諸表に関する会計基準 35項、36項、38項
簡単にいうと
親会社が子会社に商品を売って利益を出しても、その商品が子会社の倉庫に残っているなら、企業集団の外には何も売れていません。だからその利益は消します。問題は、子会社が親会社に売った場合です。この場合、消した利益を親会社の株主だけが負担するのか、非支配株主にも負担させるのかが分かれます。
連結会社相互間の債権と債務は相殺消去し、連結会社相互間の取引高も相殺消去する。連結会社相互間の取引によって取得した棚卸資産、固定資産その他の資産に含まれる未実現損益は、その全額を消去する。ただし、売手側の子会社に非支配株主が存在する場合には、未実現損益は親会社と非支配株主の持分比率に応じて配分する。
なぜそうするのか
企業集団を単一の組織体とみる以上、集団の内部での取引から利益は生じない。自分で自分に売って利益を出せることになってしまう。外部に販売されて初めて実現するので、内部に残っている分は消す。ダウンストリーム(親会社から子会社への販売)では、利益を計上したのは親会社なので、消去も全額が親会社の持分に影響する。アップストリーム(子会社から親会社への販売)では、利益を計上したのは子会社なので、その消去の影響は親会社と非支配株主が持分に応じて負担する。
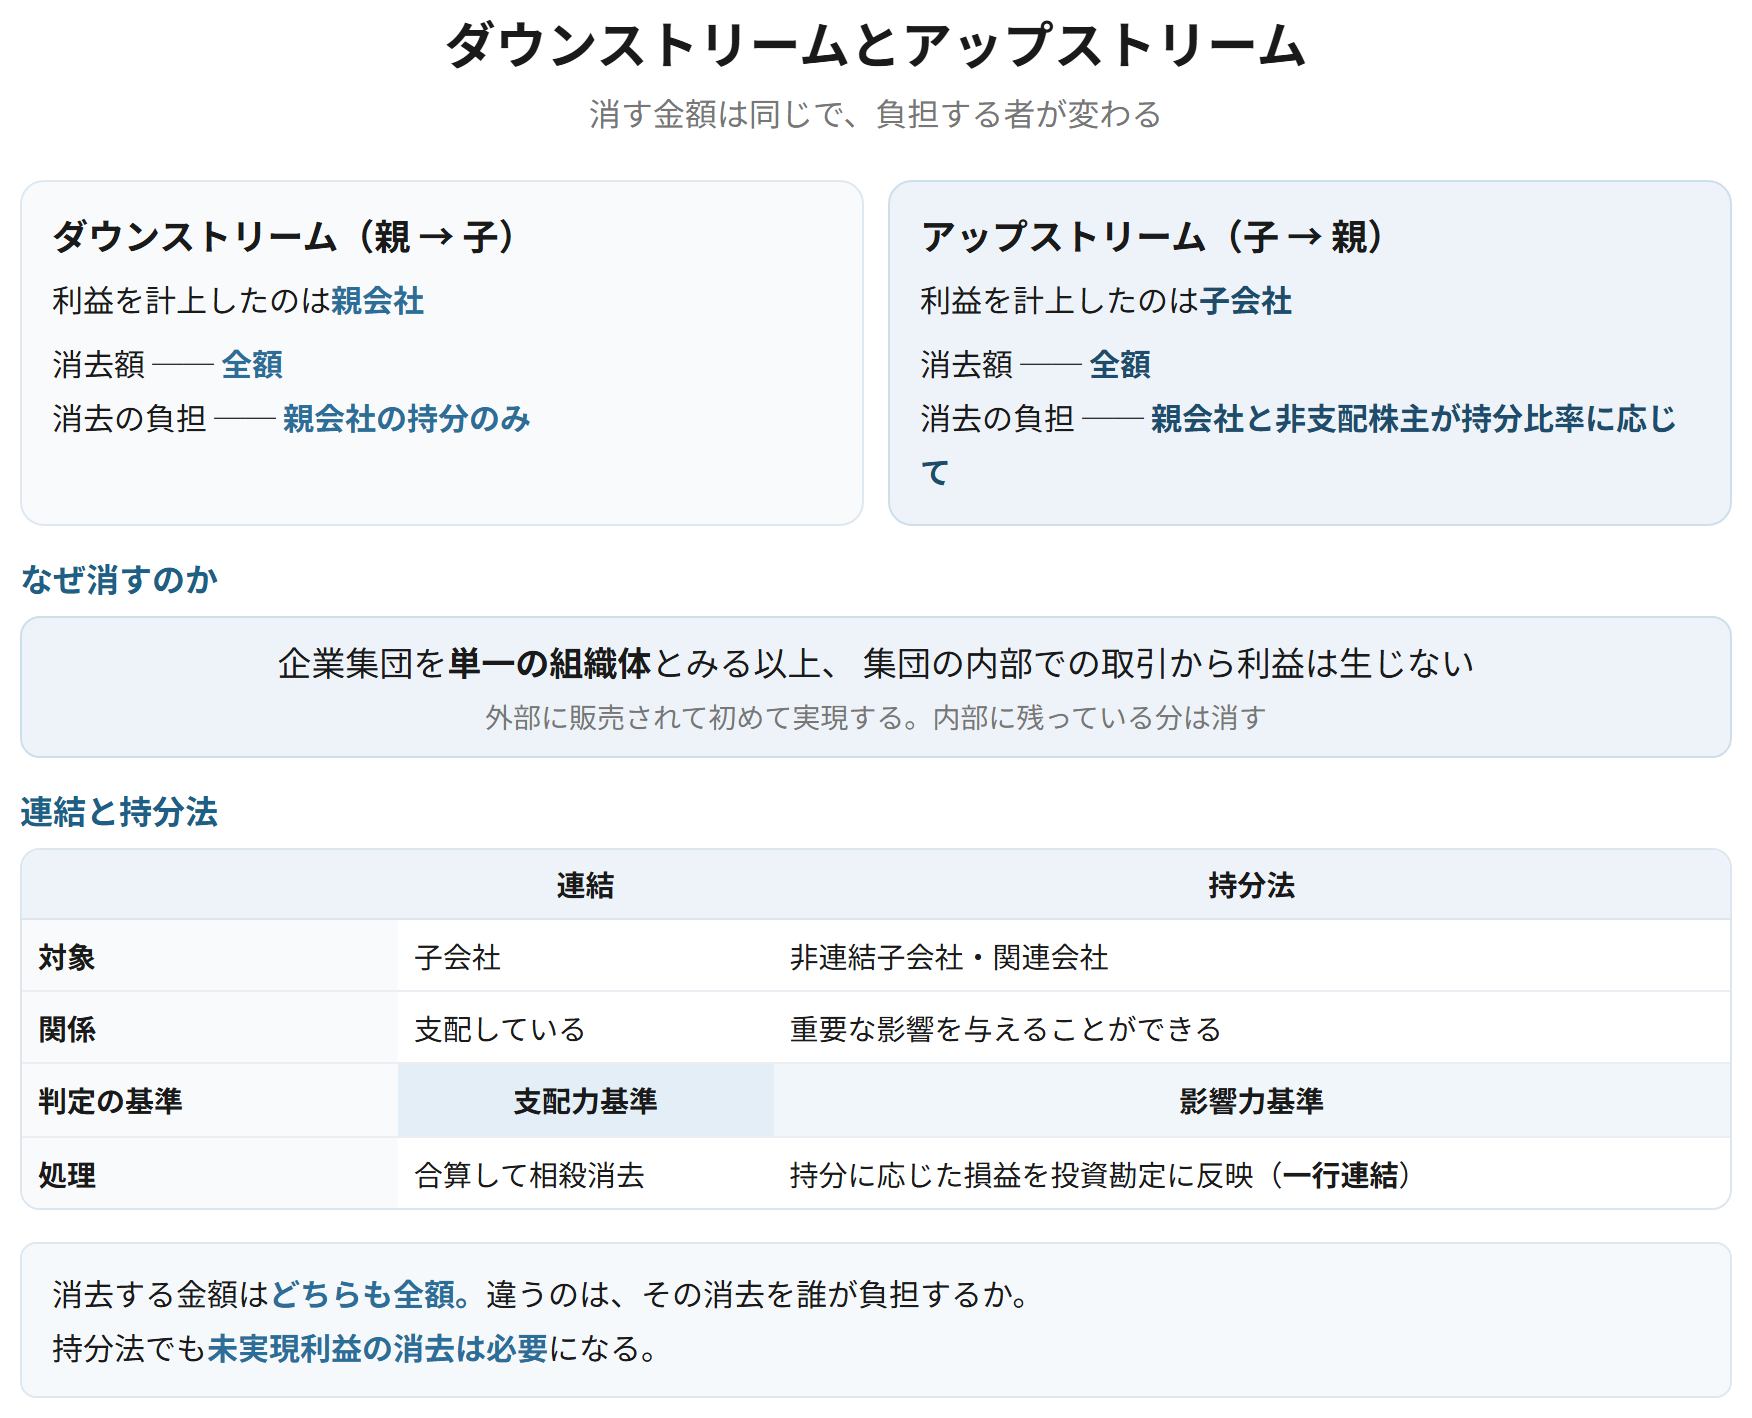
| ダウンストリーム | アップストリーム | |
|---|---|---|
| 販売の向き | 親会社 → 子会社 | 子会社 → 親会社 |
| 利益を計上したのは | 親会社 | 子会社 |
| 消去する額 | 全額 | 全額 |
| 消去の負担 | 親会社の持分のみ | 親会社と非支配株主が持分比率に応じて負担 |
覚える文この1本が、音声と穴埋めクイズの出どころ
連結会社相互間の債権債務および取引高は相殺消去し、連結会社相互間の取引によって取得した資産に含まれる未実現損益はその全額を消去する。ただし、売手側の子会社に非支配株主が存在する場合には、未実現損益を親会社と非支配株主の持分比率に応じて配分する。企業集団を単一の組織体とみる以上、集団内部の取引から利益は生じず、外部に販売されて初めて実現すると考えられるためである。
試験のポイント
- 未実現利益は「全額を消去する」が原則です。持分相当額だけ消すのではありません。
- アップストリームで非支配株主に配分する理由(利益を計上したのが子会社だから)を書けるようにしておきましょう。
- ダウンストリームとアップストリームの名前と向きを取り違えないようにしましょう。
ひっかかり
- 消去する金額はどちらも全額です。違うのは、その消去を誰が負担するかです。
- 未実現損失については、回収不能と認められる場合に消去しないという扱いがあります。
持分法
持分法に関する会計基準 4項、5項
持分法とは、投資会社が被投資会社の資本および損益のうち投資会社に帰属する部分の変動に応じて、その投資の額を連結決算日ごとに修正する方法をいう。非連結子会社および関連会社に対する投資について適用する。関連会社とは、財務および営業または事業の方針の決定に対して重要な影響を与えることができる他の企業をいう(影響力基準)。
なぜそうするのか
関連会社は、支配しているわけではないので財務諸表を合算するのは行きすぎである。しかし、重要な影響を与えられる以上、その業績は投資の成果として自分に返ってくる。取得原価のまま据え置くと、関連会社がいくら利益を上げても何も表れない。そこで、持分に応じた損益だけを投資勘定に反映させる。合算はしないが、成果は取り込む。一行連結と呼ばれるのはこのためである。
持分法適用会社が当期純利益500を計上した(持分比率30%)
| 関係会社株式 | 150 | 持分法による投資損益 | 150 |
500 × 30% = 150。財務諸表を合算せず、投資勘定の修正だけで成果を取り込む。
| 連結 | 持分法 | |
|---|---|---|
| 対象 | 子会社 | 非連結子会社・関連会社 |
| 関係 | 支配している | 重要な影響を与えることができる |
| 判定の基準 | 支配力基準 | 影響力基準 |
| 処理 | 資産・負債・収益・費用を合算して相殺消去 | 持分に応じた損益を投資勘定に反映(一行連結) |
覚える文この1本が、音声と穴埋めクイズの出どころ
持分法とは、投資会社が被投資会社の資本および損益のうち投資会社に帰属する部分の変動に応じて、その投資の額を連結決算日ごとに修正する方法をいい、非連結子会社および関連会社に対する投資について適用する。関連会社とは、財務および営業または事業の方針の決定に対して重要な影響を与えることができる他の企業をいう。支配しているわけではないため財務諸表を合算せず、持分に応じた損益のみを投資勘定に反映させる。
試験のポイント
- 連結と持分法の違いを、支配か重要な影響かという点で書き分けておきましょう。
- 判定の基準が支配力基準と影響力基準に分かれるところを押さえておきましょう。
- 一行連結という呼び方も覚えておくとよいです。
ひっかかり
- 持分法では財務諸表を合算しません。投資勘定を修正するだけです。
- 持分法でも未実現利益の消去は必要になります。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 目的 | 企業集団を単一の組織体とみなして報告する | 個別財務諸表に代わるものではない |
| 連結の範囲 | 支配力基準 | 持株基準では連結外しができてしまう |
| 2つの説 | 親会社説/経済的単一体説 | わが国は基本的に親会社説 |
| 資本連結 | 投資と資本を相殺し、差額をのれんに | 子会社の資産負債は全面時価評価法 |
| 非支配株主持分 | 純資産の部に表示する | 負債ではない |
| 未実現利益 | 全額を消去する | アップストリームは非支配株主にも配分 |
| 持分法 | 持分に応じた損益を投資勘定に反映(一行連結) | 合算はしない。影響力基準で判定 |