
外貨建取引等会計処理基準
外貨建取引の会計処理は、どの時点の為替相場で円に直すかという問題に尽きる。換算の時点が決まれば、差額は為替差損益になる。
軸になるのは貨幣項目と非貨幣項目の区別である。売掛金や借入金のように、将来、決まった額の外貨を受け取る・支払うものは、期末の為替相場で換算し直す。為替相場が動けば、受け取る円の額がそのまま変わるからである。これに対し、棚卸資産や固定資産のように決まった額の外貨を受け取る約束がないものは、取得したときの相場のまま置く。取得原価主義の枠の中に留まる。
もうひとつが在外子会社等の財務諸表の換算である。こちらは個々の取引ではなく、できあがった財務諸表をまとめて換算するので、貸借が合わなくなる。その差額が為替換算調整勘定になり、包括利益の節で出てきたその他の包括利益につながる。
取引発生時の換算
外貨建取引等会計処理基準 一 1
外貨建取引は、原則として、その取引発生時の為替相場による円換算額をもって記録する。外貨建取引とは、売買価額その他取引価額が外国通貨で表示されている取引をいう。
なぜそうするのか
取引が発生した時点で、その取引の金額は確定している。その時点の相場で円に直したものが取得原価になる。あとで相場が動いても、すでに行われた取引の金額が変わるわけではない。通常の取引と同じ扱いである。
具体例
1ドル100円のときに商品を10ドルで仕入れた。仕入は1,000円、買掛金は1,000円として記録する。
覚える文この1本が、音声と穴埋めクイズの出どころ
外貨建取引とは、売買価額その他取引価額が外国通貨で表示されている取引をいい、原則として取引発生時の為替相場による円換算額をもって記録する。取引が発生した時点で取引の金額は確定しており、その時点の相場による円換算額が取得原価となるためである。
試験のポイント
- 取引発生時の為替相場による、という原則を書けるようにしておきましょう。
- 外貨建取引の定義も押さえておきましょう。
ひっかかり
- 為替予約が付されている場合など、原則によらない扱いがあります。
決算時の換算 ── 貨幣項目と非貨幣項目
外貨建取引等会計処理基準 一 2
簡単にいうと
期末に換算し直すものと、そのまま置くものがあります。分かれ目は「将来、決まった額の外貨を受け取る・支払う約束があるか」です。あるものは相場が動くと受け取る円が変わるので直し、ないものは買ったときの相場のまま置きます。
決算時において、外国通貨および外貨建金銭債権債務(貨幣項目)は、決算時の為替相場による円換算額を付する。棚卸資産や有形固定資産などの非貨幣項目は、原則として取得時または発生時の為替相場による円換算額を付したままとする。換算によって生じた差額は、原則として当期の為替差損益として処理する。
なぜそうするのか
外貨建金銭債権債務は、将来、決まった額の外貨を受け取る・支払うものである。為替相場が動けば、受け取る円・支払う円の額がそのまま変わる。その変動はすでに生じているので、期末に換算し直して反映させる。一方、棚卸資産や固定資産は、決まった額の外貨を受け取る約束ではない。取得原価主義の枠の中にあるので、取得時の相場のまま置く。資産を時価評価しないのと同じ筋である。
取引発生時1ドル100円で計上した買掛金10ドル(1,000円)。決算時の相場が1ドル110円になった
| 為替差損益 | 100 | 買掛金 | 100 |
支払う円が1,000円から1,100円に増えたので、差額100を為替差損とする。
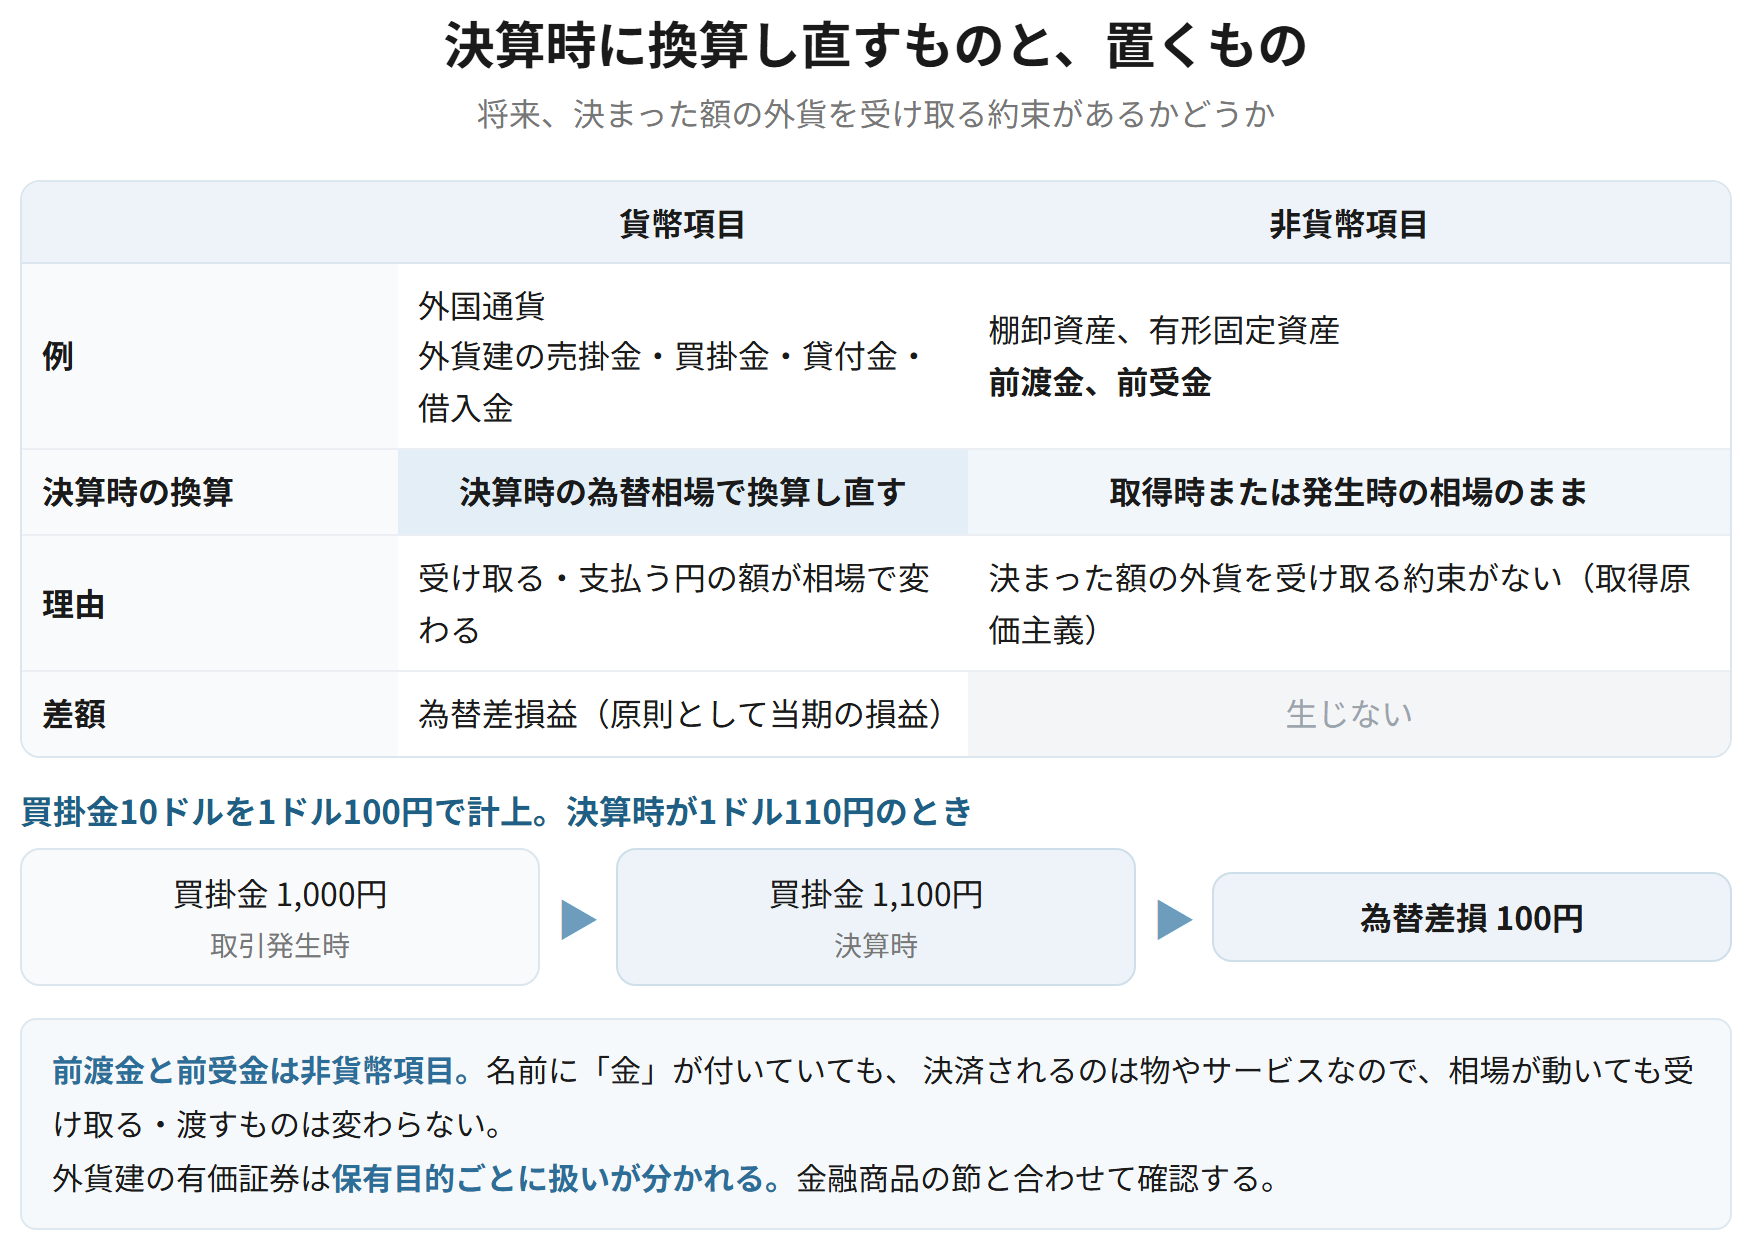
| 貨幣項目 | 非貨幣項目 | |
|---|---|---|
| 例 | 外国通貨、外貨建の売掛金・買掛金・貸付金・借入金 | 棚卸資産、有形固定資産、前渡金、前受金 |
| 決算時の換算 | 決算時の為替相場で換算し直す | 取得時または発生時の相場のまま |
| 理由 | 受け取る・支払う円の額が相場で変わる | 決まった額の外貨を受け取る約束がない |
| 差額 | 為替差損益(原則として当期の損益) | 生じない |
覚える文この1本が、音声と穴埋めクイズの出どころ
決算時において、外国通貨および外貨建金銭債権債務については決算時の為替相場による円換算額を付し、棚卸資産や有形固定資産などについては原則として取得時または発生時の為替相場による円換算額を付したままとする。換算によって生じた差額は原則として当期の為替差損益として処理する。金銭債権債務を換算し直すのは、為替相場の変動により受け取るまたは支払う円貨額が変動するためであり、非貨幣項目を換算し直さないのは取得原価主義によるためである。
試験のポイント
- 貨幣項目と非貨幣項目の分かれ目を、決まった額の外貨を受け取るかどうかで説明できるようにしておきましょう。
- 非貨幣項目を換算し直さない理由は、取得原価主義です。
- 前渡金・前受金が非貨幣項目になるところを押さえておきましょう。
ひっかかり
- 前渡金と前受金は、金銭ではなく物やサービスで決済されるため非貨幣項目です。名前に「金」が付いていても貨幣項目ではありません。
- 外貨建の有価証券は、保有目的ごとに扱いが分かれます。金融商品の節と合わせて確認しましょう。
為替予約 ── 独立処理と振当処理
外貨建取引等会計処理基準 一 1、注解 注7
為替予約等により為替相場の変動によるリスクを回避する場合、独立処理は、為替予約をデリバティブ取引として本体の取引とは別に時価評価する方法である。振当処理は、為替予約等により確定した円貨額を外貨建金銭債権債務に振り当てる方法であり、一定の要件のもとで認められる。
なぜそうするのか
原則は独立処理である。為替予約はデリバティブなので、金融商品の節で見たとおり時価評価して差額を当期の損益とするのが筋になる。しかし、為替予約を付せば受け取る円の額が確定するので、その確定した金額で債権債務を記録したほうが実態に合うという面もある。そこで、一定の要件のもとで振当処理も認められている。金融商品の節のヘッジ会計と、考え方のうえでつながっている。
| 独立処理 | 振当処理 | |
|---|---|---|
| 考え方 | 為替予約を本体と別のデリバティブとして扱う | 予約で確定した円貨額を債権債務に振り当てる |
| 為替予約の評価 | 時価評価し、差額を当期の損益 | 本体に組み込むので別に評価しない |
| 位置づけ | 原則 | 一定の要件のもとで認められる |
| 関連する基準 | 金融商品(デリバティブ) | ヘッジ会計の考え方 |
覚える文この1本が、音声と穴埋めクイズの出どころ
為替予約等により為替相場の変動によるリスクを回避する場合、独立処理は為替予約をデリバティブ取引として本体の取引とは別に時価評価する方法であり、振当処理は為替予約等により確定した円貨額を外貨建金銭債権債務に振り当てる方法であって、一定の要件のもとで認められる。独立処理が原則とされるのは、為替予約がデリバティブ取引であり時価評価の対象となるためである。
試験のポイント
- 2つの処理の名前と内容を対で押さえておきましょう。独立処理が原則です。
- 金融商品の節のデリバティブ・ヘッジ会計とつなげて書けると厚くなります。
ひっかかり
- 振当処理は常に使えるわけではありません。一定の要件を満たす場合に限られます。
在外支店の財務諸表の換算
外貨建取引等会計処理基準 二
在外支店の外貨表示財務諸表項目の換算は、原則として本店と同じ方法による。すなわち、貨幣項目は決算時の為替相場、非貨幣項目は取得時または発生時の為替相場による。換算によって生じた換算差額は、当期の為替差損益として処理する。
なぜそうするのか
支店は本店と同一の法人である。本店が行った取引と支店が行った取引を、別の方法で換算する理由がない。だから本店と同じ方法で換算し、差額も同じように当期の損益とする。このあと見る在外子会社との扱いの違いは、法人格が同じかどうかから出てくる。
覚える文この1本が、音声と穴埋めクイズの出どころ
在外支店の外貨表示財務諸表項目の換算は、原則として本店と同じ方法により、貨幣項目は決算時の為替相場、非貨幣項目は取得時または発生時の為替相場による。換算によって生じた換算差額は当期の為替差損益として処理する。本店と同じ方法によるのは、支店が本店と同一の法人であり、本店の取引と異なる方法で換算する理由がないためである。
試験のポイント
- 在外支店は本店と同じ方法、という原則を押さえておきましょう。
- 差額が当期の為替差損益になるところが、在外子会社との違いになります。
ひっかかり
- 在外支店と在外子会社では、換算の方法も差額の行き先も違います。対で覚えましょう。
在外子会社等の換算と為替換算調整勘定
外貨建取引等会計処理基準 三
簡単にいうと
在外子会社は別の会社なので、現地で作った財務諸表をまとめて円に直します。資産負債は決算時の相場、純資産は取得時の相場、収益費用は期中平均相場と、使う相場が項目ごとに違うので、貸借が合わなくなります。この合わない分が為替換算調整勘定です。
在外子会社等の外貨表示財務諸表の換算は、資産および負債については決算時の為替相場、資本(純資産)については株式取得時等の為替相場、収益および費用については原則として期中平均相場(決算時の相場も可)による。換算によって生じた換算差額は、為替換算調整勘定として純資産の部に計上する。
なぜそうするのか
在外子会社は別の法人であり、現地の通貨で自立して活動している。個々の取引を1つずつ換算し直すのではなく、できあがった財務諸表をまとめて換算するのが実態に合う。しかし項目ごとに異なる相場を使うため、貸借が一致しなくなる。この差額は、子会社の業績でも親会社の取引の結果でもなく、換算という手続から出てきた差額にすぎない。当期の損益にするのは適当でないので、純資産の部に置き、連結ではその他の包括利益を通じて表示する。
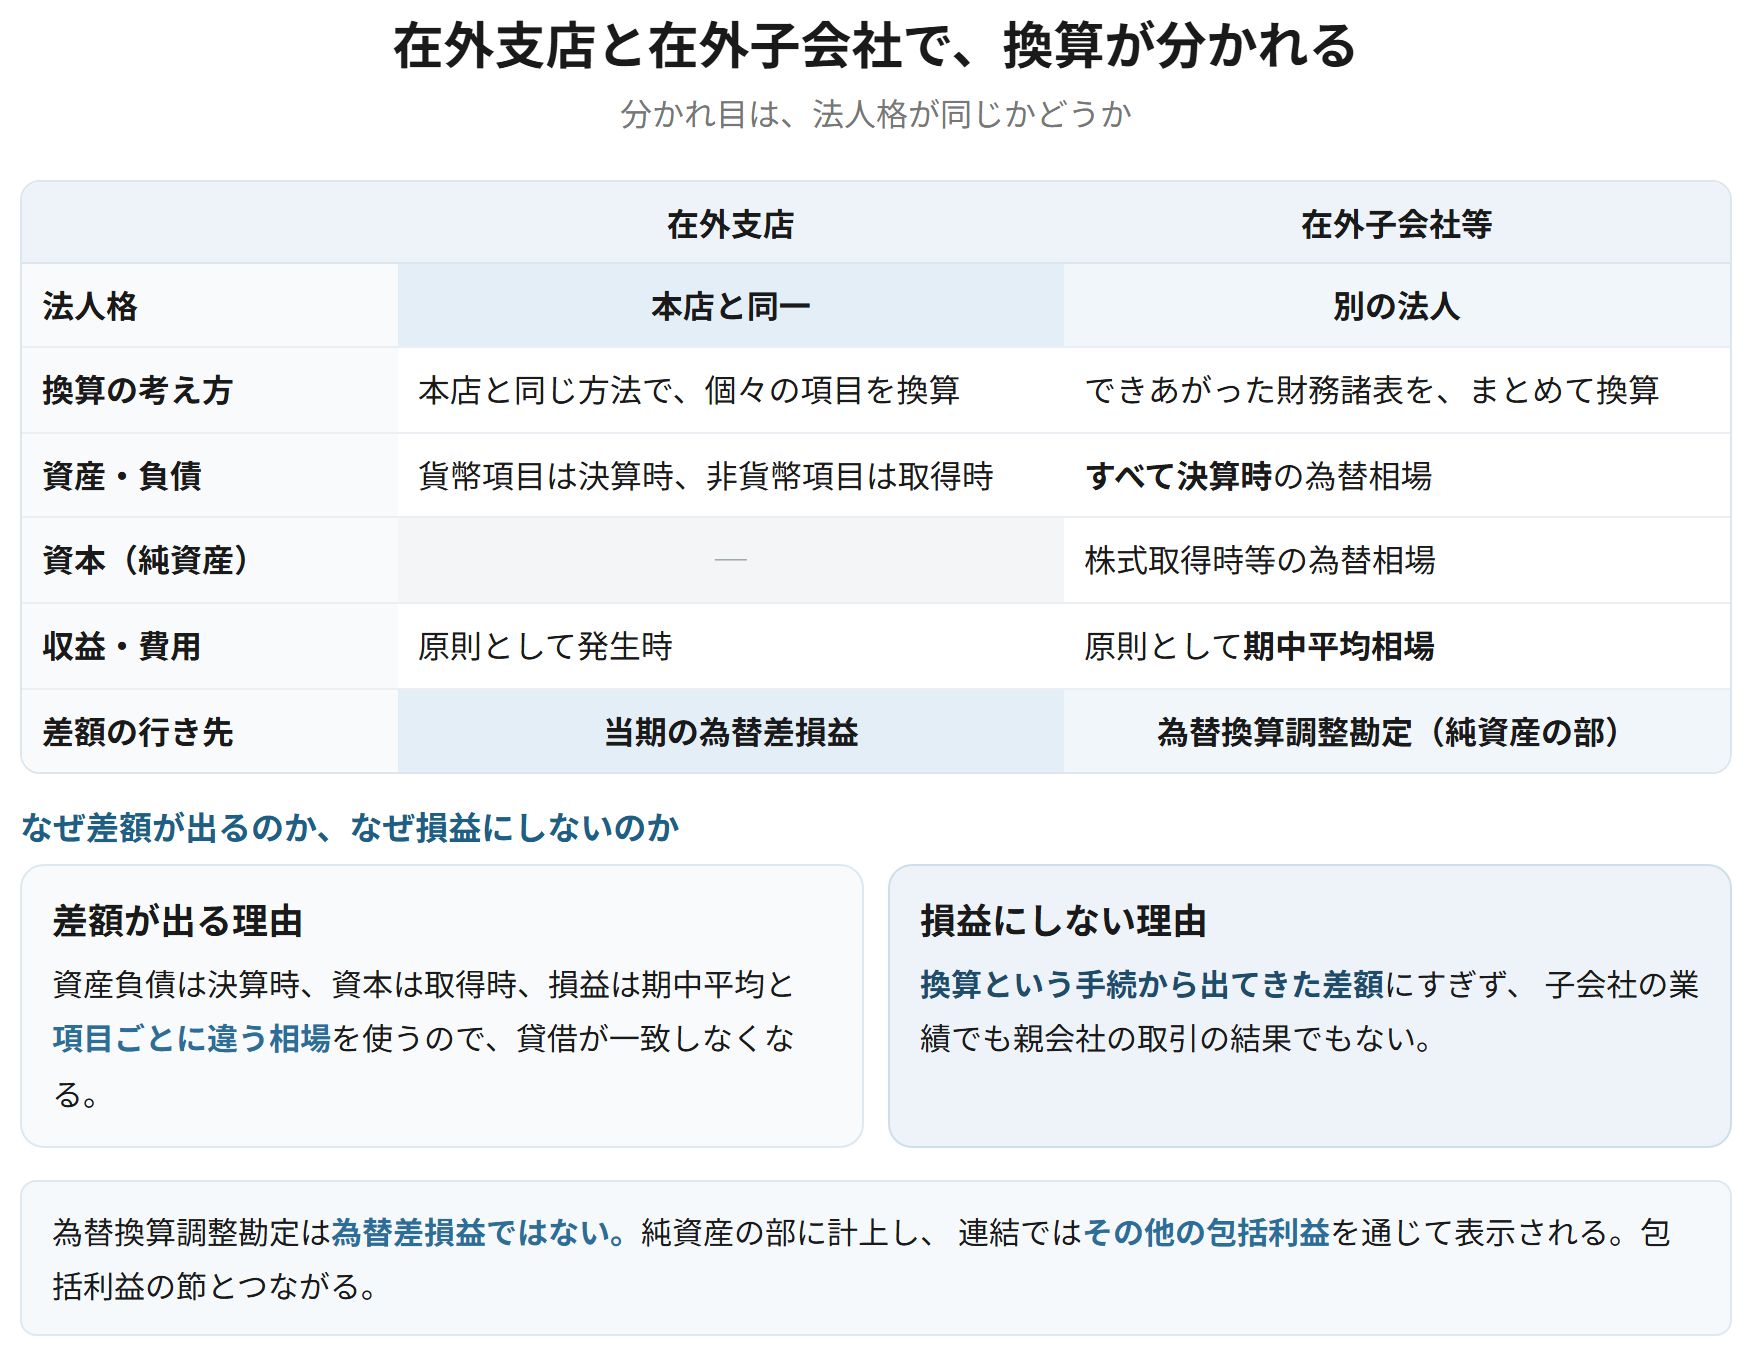
| 在外支店 | 在外子会社等 | |
|---|---|---|
| 法人格 | 本店と同一 | 別の法人 |
| 換算の考え方 | 本店と同じ方法で個々の項目を換算 | 財務諸表をまとめて換算 |
| 資産・負債 | 貨幣項目は決算時、非貨幣項目は取得時 | すべて決算時の為替相場 |
| 収益・費用 | 原則として発生時 | 原則として期中平均相場 |
| 差額の行き先 | 当期の為替差損益 | 為替換算調整勘定(純資産の部) |
覚える文この1本が、音声と穴埋めクイズの出どころ
在外子会社等の外貨表示財務諸表の換算は、資産および負債については決算時の為替相場、資本については株式取得時等の為替相場、収益および費用については原則として期中平均相場による。換算によって生じた換算差額は為替換算調整勘定として純資産の部に計上する。これは、項目ごとに異なる為替相場を用いることから生じる差額であって、企業の業績を示すものではないため、当期の損益とすることが適当でないことによる。
試験のポイント
- 項目ごとに使う相場を、表のまま書けるようにしておきましょう。
- 為替換算調整勘定を損益としない理由を、換算手続から生じた差額だという点で説明できるとよいです。
- 連結では、その他の包括利益を通じて表示されます。包括利益の節とつながります。
ひっかかり
- 為替換算調整勘定は、為替差損益ではありません。純資産の部に計上します。
- 在外支店と在外子会社で扱いが違う理由は、法人格が同じかどうかです。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 取引発生時 | 取引発生時の為替相場で記録する | あとで相場が動いても取得原価は変わらない |
| 決算時(貨幣項目) | 決算時の為替相場で換算し直す | 差額は当期の為替差損益 |
| 決算時(非貨幣項目) | 取得時または発生時の相場のまま | 取得原価主義による |
| 前渡金・前受金 | 非貨幣項目 | 物やサービスで決済される |
| 為替予約 | 独立処理が原則、振当処理も可 | デリバティブなので時価評価が筋 |
| 在外支店 | 本店と同じ方法。差額は当期の損益 | 本店と同一の法人だから |
| 在外子会社等 | 資産負債は決算時、資本は取得時、損益は期中平均 | 差額は為替換算調整勘定 |